EQT är ett av mina större bolag i portföljen. Marknaden är fortfarande skeptisk kring hur de underliggande bolagen mår och EQT:s förmåga att göra förvärv och avyttringar under den rådande miljö. Själv har jag passat på att köpa ett gäng aktier nu under 2023.
10 största bolagen i portföljen
Hålla koll på hela EQT – en omöjlig uppgift
EQT har under flera decennier investerat i bolag och fått dessa att bli framgångsrika. Fonderna som EQT har under sina vingar har ett specifikt syfte: ”att generera attraktiv avkastning till fondinvesterarna”.
Det är en omöjlig uppgift att hålla koll på allt som händer inom EQT då transaktioner sker på löpande band. Deras portfölj består av en mängd bolag men byts också ut relativt ofta när man anser att bolagen ”vuxit klart”.
En ny investering är GotPhoto som tydligen ska göra så att fotograferna kan tillbringa mer tid bakom linsen och inte bakom en datorskärm. Hur det funkar har jag inte grottat ner mig i.
Varför EQT har en stor tårtbit i portföljen är för att jag tror att totalavkastningen bör bli mycket god fram till den tidpunkt då jag väljer att leva på utdelningar och då byter ut många innehav mot mer utdelningstunga.
Idag handlas EQT till en direktavkastning på 1,38% och utdelningen sker halvårsvis.
Läget just nu i EQT
Läget för bolag likt EQT har varit skakigt men kanske börjar det lätta nu. Enligt bolagets VD Christin Sinding investerade man lika mycket under Q1 2023 som under helåret 2022.
En positiv effekt av räntehöjningarna har varit att en lägre tillgång på kapital för många aktörer. Det i sin tur bidrar till att EQT nu kan hitta affärer som man annars inte hade haft tillgång till. Fokus ligger för tillfället på investeringar och inte avyttringar.
EQT har väl lite samma problem som Ratos nu brottas med, d.v.s. att det är svårt att avyttra innehav med tanke på marknaden. Enligt Ratos VD åtminstone börjar man nu se en förändrad bild av läget.
Ordförande Conni Jonsson menar att EQT varit med om den här typen va marknad tidigare och att det inte är något ovanligt:
”När man är i ett sådant här skifte i ekonomin skapas alltid en viss osäkerhet som minskar antalet affärer, tills räntan som påverkar så mycket i ekonomin stabiliseras och man hittar en ny balanspunkt. Det är en cyklisk process som vi sett många gånger, och ingen dramatik.”
Jag tänker mig att den värsta tiden kanske är över för EQT. Marknadens tro på framtiden är en sak, och medan bolagets potential är en helt annan.
Äga Investor och inte EQT enskilt
Som du vet får du en stek EQT när du investerar i Sveriges populäraste investmentbolag Investor.
Det är många som menar att Investor med nuvarande rabatt på 13% (ibindex.se) är för dyrt. Och ja, visst var det solklarare läge att investera när majoriteten av investmentbolagens aktie fick sig en smäll 2022 som jag meddelade där och då.
Å andra sidan så ser Investors skuldsättningsgrad på 1% (per den sista mars) väldigt attraktiv ut. Målet är att ligga mellan 0-10% så här har man ett fint manövreringsutrymme.
Kanske nöjer du dig med att bara äga EQT via Investor. Själv vill jag öka min exponering mot EQT och har därför dem separat i portföljen.
Det här blir en summering av allt som hänt i fastighetsbolaget SBB under veckan som gått. För Ja, det har hänt sjukt mycket nu på kort tid. Den stora frågan är också ifall det här kan bli någon typ av vändpunkt och vad som finns kvar av SBB efter detta?
SBB – veckan i kort
SBBs styrelse har äntligen fattat beslutet att peta VD Ilija Batljan från tronen
Ilija ersätts av Leiv Synnes som tidigare varit finanschef på Akelius
Leiv Synnes har varit finanschef på Akelius sedan 2004
Enligt uppgifter kommer Leiv tillträda redan nu på måndag.
Roger Akelius säger att det var SBB själva som tog initiativet till att rekrytera Leiv
”Leiv Synnes är duktig inom finans. SBB behöver Leiv”, skriver Akelius i en kort kommentar
Roger Akelius
Då rann det alltså över
Troligtvis har styrelsen nu fått ett uppvaknande. Ilijas intressen har i några avseenden stått rakt emot övriga aktieägares. Tydligt är att det funnits oenighet i styrelsen med tanke på turerna kring utdelningen bland annat.
Det finns många teorier om att en stor del av styrelsen varit en del av Ilijas anhängare (exempelvis Lennart Schuss och Sven-Olof Johansson) och därför har det varit problem att styra om bolaget i rätt riktning. Nu när Ilijas ägarbolag blev allt för högt belånad så rann det kanske över och det kan vara anledningen till att beslutet nu fattades.
Jag har fått mycket kritik kring min investering i SBB. Många näsvisa kommentarer som jag egentligen inte bryr mig om. När en investering går bra så är det många som vill visa upp den, medan man sätter skygglapparna på då det kommer till dåliga investeringar. Jag har alltid velat visa både det som gått bra, och mindre bra. Transparens är viktigt för mig.
Framtiden?
I en kommentar för en tid sedan skrev jag att jag numer låter mitt innehav i SBB ligga. Det är en så pass liten del idag så jag kan lika gärna låta den båten skvalpa vidare. Däremot köper jag inga nya aktier.
Det är inget snack om saken att Ilijas VD post inneburit problem för bolaget nu de sista åren. Intressekonflikt har skapats när VD och störste ägare är privatekonomiskt pressad. Så ska det inte behöva vara. Besluten ska tas för bolagets bästa och inget annat.
Givetvis har SBB precis samma balansräkning som före beskedet att VN:n nu byts ut. Problemen kvarstår alltså. Skillnaden är att aktieägarna nu får förhoppningen att balansräkningen tas hand om på allra bästa sätt.,
Leiv Synnes (född 1970) har haft hela sin bakgrund i trygga Akelius och ska nu in i SBB:s tornado. Aktien i SBB är den mest omsatta på börsen och nyheterna duggar tätt där ute. Det blir en tung roll att axla.
Varför släpper Akelius iväg sin finanschef?
Liev Synnes, VD SBB
Det är en mycket bra fråga. Kommentaren från Roger Akelius själv är:
”Leiv ville ha ett mer utmanande arbete”
Någon sorts kort har Roger i rockärmen som han kanske inte visar ännu. På frågan ifall det finns något intresse hos Akelius att köpa några delar av SBB:s bestånd svarar han:
”Akelius kan köpa, men har ingen brådska.”
Det lutar i alla fall mot att Akelius är mer intresserad av specifika delar av fastighetsbeståndet och inte hela tårtan så att säga. Om det blir affär eller inte är svårt att säga nu men något tror jag kommer hända åtminstone.
Nu när SBB har en VD som man verkligen kan lita på så är det mer sannolikhet än tidigare att en interaktion mellan Akelius och SBB kommer ske.
Att Akelius hittar bra lägen när blodet flyter på gatorna, ja det tror jag vi alla kan hålla med om. Hans näsa har doftat till sig bra affärer tidigare.
SBB var såklart en tickande bomb. Utan kriget i Ukraina samt en efterföljande inflation som fick räntan att stiga så är chanserna goda att SBB skulle trummat vidare. Men nu har den enorma exponering mot obligationsmarknaden gjort sig tillkänna. Ilija Batljan lämnar nu det fartyg han under kort tid byggt upp och varit stolt över.
Jag vet att det blivit mycket snack om SBB på senare tid. Men det är ändå 300 000 aktieägares pengar det handlar om och med tanke på att SBB mest troligt är till salu nu så tillåter jag mig att orda om just det.
Vi börjar med ett citat som jag själv snappade upp från DITV när hela krisen för SBB precis börjat. Allt sedan dess har Ilija gått under radarn. Med tanke på dagens pressmeddelande så blir det här rätt komiskt.
Ilija Batljan, VD SBB
På tal om att vara under radarn så tackar SBB nej till en intervju idag, trots att det är exakt vad dessa 300 000 aktieägare behöver
SBB till salu?
Dagens nyhet är alltså:
att SBB beslutat att utvidga sin översyn av strategiska alternativ
som det så fint låter.
En viktig del i nyheten är att en nyemission av A-, B- eller D-aktier inte är en del av översynen. Det här stänger många luckor kring vad ”strategiska alternativ” kan innebära.
Många tror att man nu kommer sälja allt till Brookfield som tidigare tågade in starkt i SBB. Anledningen är givetvis att Brookfield redan äger mycket och att det skulle kunna vara en tydlig köpare. Kanske vill man nu skynda på processen med tanke på Vänsterns utspel tidigare förra veckan.
Tydligt är i alla fall att slutet för börsnoterade SBB och Ilija Batljan är närmre idag än i fredags.
Värt att notera är att SBB även nu nämnt att en försäljning av fastighetsbolaget är ett av huvudspåren.
Det händer mycket i skrivande stund kring SBB men det här är i alla fall det jag vet just här och nu
Har man försökt mörka detta?
Egentligen så går det att tyda dagens pressmeddelande på två olika sätt
SBB har nu äntligen kommit till insikt att bolaget befinner sig i en kris
eller
SBB har hela tiden haft den här insikten men försökt att dölja detta i hopp om att räntemarknaden ska förbättra sig (vilket den inte gjort ännu)
Skulle alternativ 2 vara det rätta så är det fruktansvärt dåligt beteende med tanke på att man leker med oerhört många aktiesparares pengar. Usch.
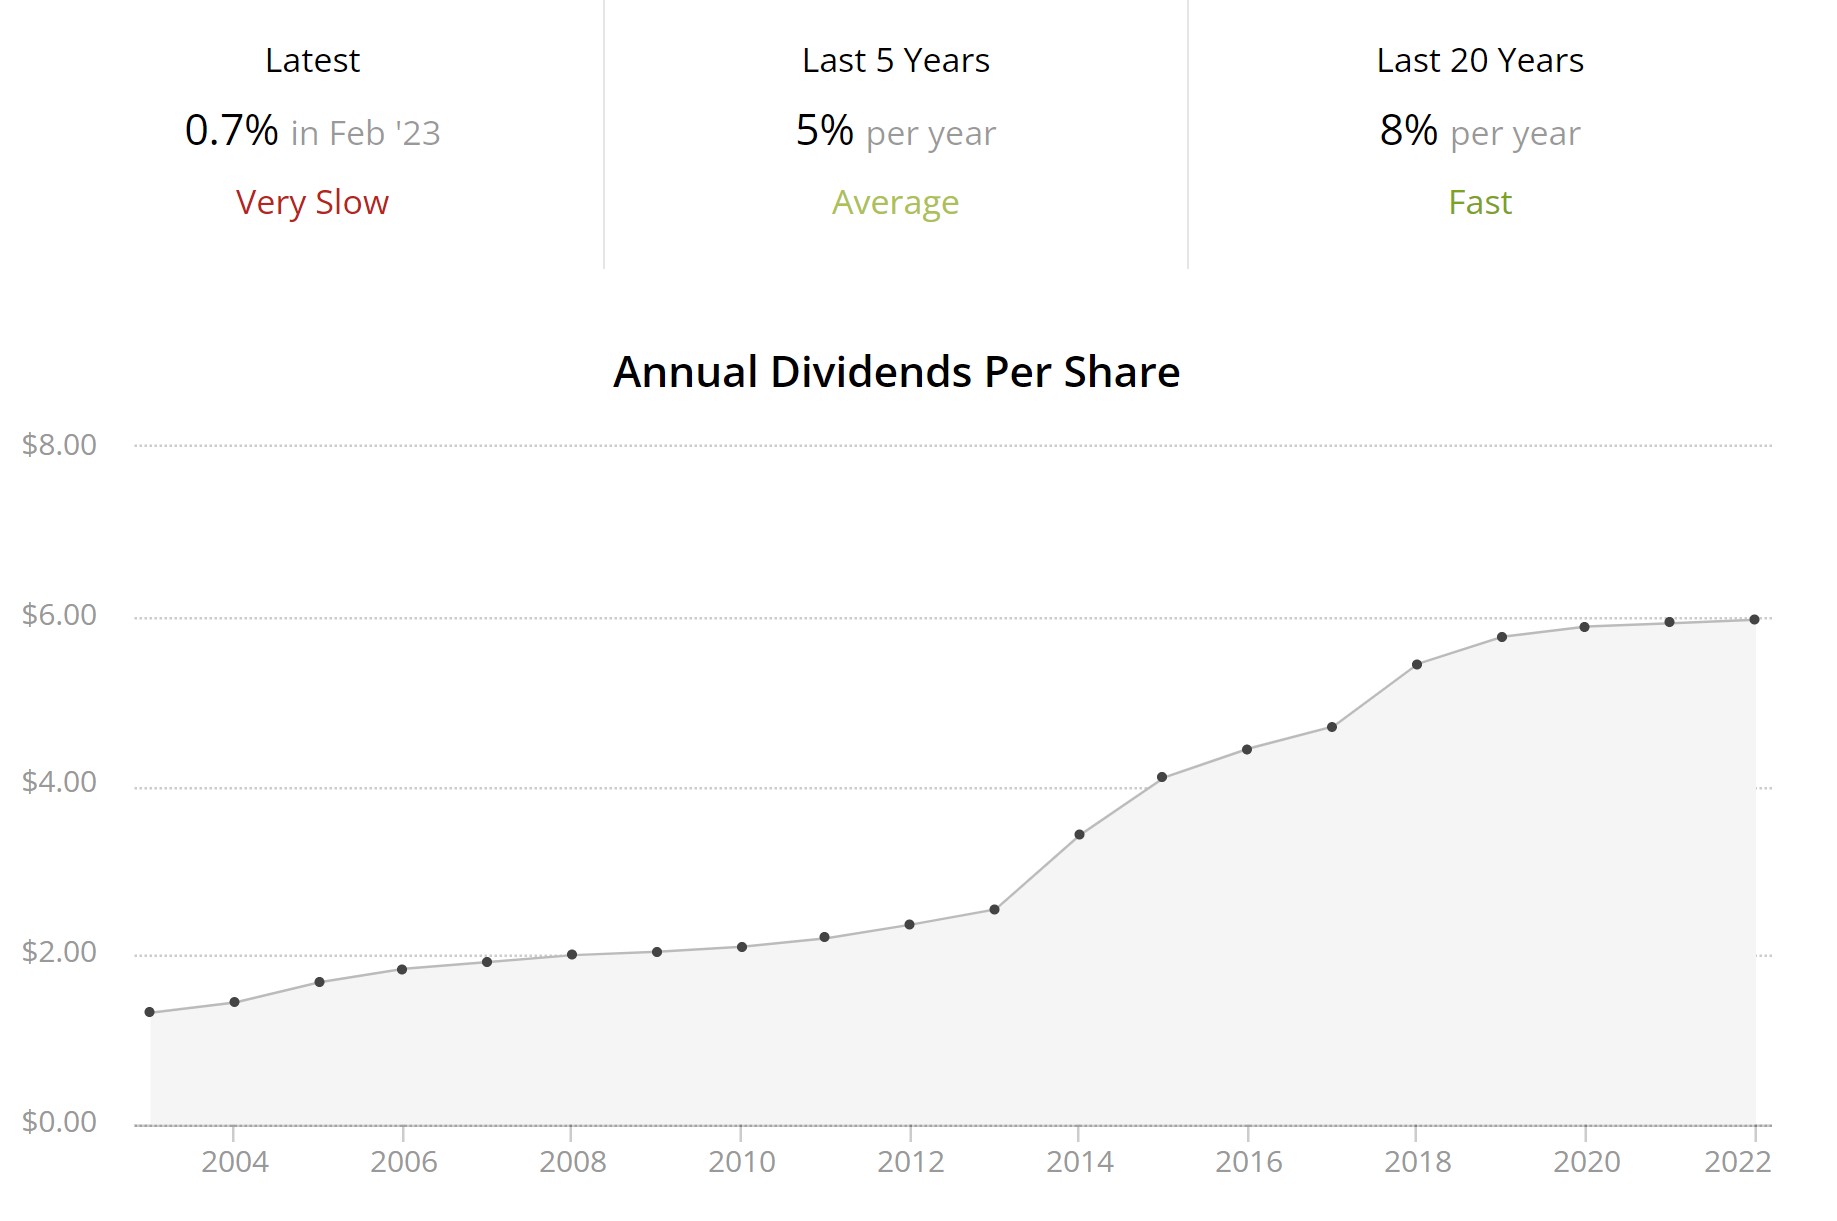
3M ligger på 8:e plats över de bolag i världen som höjt utdelningen flest antal år. Då man höjt utdelningen 64 år i rad så känns det attraktivt att investera nu när direktavkastningen ligger på 6%. Men är det verkligen så?
En av 3Ms mest populära produkter här i Sverige
Tyvärr är utdelningen aldrig säker, och kanske är 3M nu närmare att sänka än någonsin tidigare. Med det sagt kommer man göra allt i sin makt för att bibehålla sin titel. Sänker man kommer det ta lång tid att bygga upp den igen, närmare bestämt 64 år.
Att man försöker med allt i boken för att behålla utdelningen är tydligt. Senast höjde man utdelningen med fattiga 0,7%. Visst, en höjning är alltid en höjning, men sett till deras snitt på 8% så är det negativa nyheter.
Den vise tänker kanske:
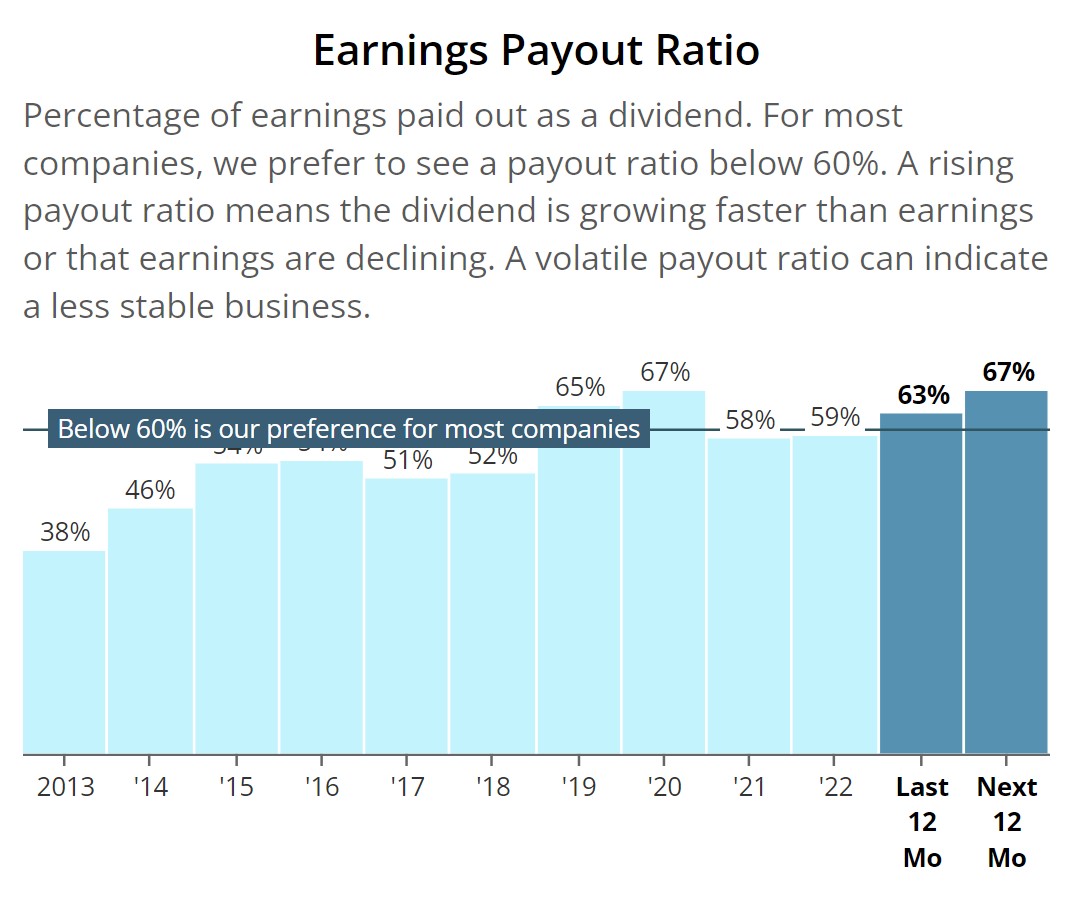
”Utdelningsandelen är just nu enbart 63% räknat på de senaste 12 månaderna. Det finns fortfarande god marginal kvar innan det är någon ko på isen”
Är det något jag lärde mig från min investering i Intel så är det att man inte riktigt kan tänka så. Visst hade H&M strax över 100% innan man sänkte, men man måste alltid kika på vad bolaget historiskt haft för snitt innan man drar någon slutsats.
När det kommer till 3M har det inte sett ljust ut de senaste åren:
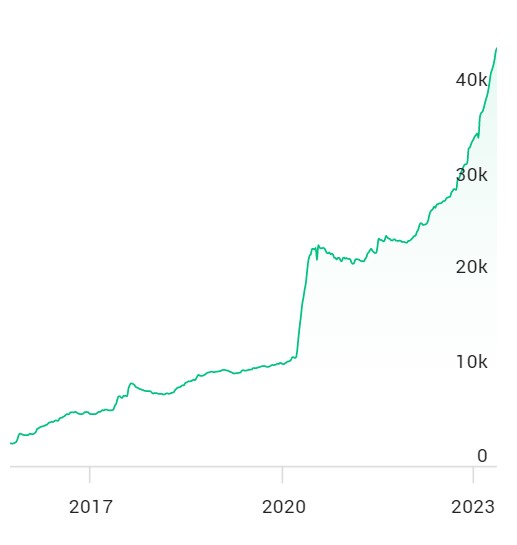
Om jag fortsätter på det negativa spåret så finns det idag inte mindre än 260 000 rättsprocesser igång som grundar sig i öronproppar som inte funkat. Det här kan sluta i en fruktansvärd mängd pengar som bolaget tvingas betala.
Just nu finns givetvis ett alternativ att sätta den delen av bolaget där dessa ligger (aearo technologies) i konkurs. Ifall detta tillåts av domstolen eller ej är fortfarande oklart.
Slutligen har inte insiders köpt något på senare tid. Nu är det enbart 0,03% av kapitalet som ägs av insiders så redan här är det rätt illa. Den enda transaktionen i år är faktiskt en sälj-post.
På den positiva sidan hittar vi att bolaget fortsätter köpa tillbaka aktier. De sista 10 åren har man köpt tillbaka lite över en femtedel av alla aktier.
Positivt är också att man håller en mycket fin marginal på strax över 16% medan sektorn i stort ligger på 13%. Helt klart är att man har en edge när det kommer till att prissätta produkterna.
Vad 3M nu gör är att man ruckar på kostnaderna. Det är givetvis bättre än att inte göra något, men frågan är om det är tillräckligt. Planen är att kapa 6000 jobb och i år har man redan kickat 2500 personer.
Även om direktavkastningen är hög så finns det bättre aktier att köpa skulle jag säga. Samtidigt blir jag också förvånad om utdelningen sänks. Kanske är det här ett säkrare val än många preferensaktier inom fastighetsbranschen just nu.
I dagsläget finns det två stora sänken tillika frågetecken i min portfölj. Den ena stavas Intrum och den andra SBB. Kanske är det inte heller så märkligt då bägge dessa fäktas med stor skuld. Hos den första, Intrum, ser däremot aktiechefen på Ålandsbanken ett köpläge.
”Första kvartalet var en besvikelse, och en utmaning”, skrev VD:n Andrés Rubio i sina VD ord om det första kvartalet
Problemet för Intrum är inte enbart deras egna skulder utan även att man köpt på sig portföljer med gamla förfallna fakturor för att driva in själva. När nu ekonomin svänger så har vi sett att det blir svårare att driva in de här skulderna. Det var något jag själv inte tänkte på när jag köpte bolaget. Många inklusive jag trodde att Intrum skulle må väl när ekonomin blev mer svajig = fler uppdrag.
Ålandsbankens aktiechef Lars Söderfjell tycker att aktien har fått allt för mycket stryk och menar att investerarna kanske hakat upp sig allt för mycket på de 51 miljarder som Intrum har i nettoskuld.
Han menar även att det idag inte finns några som helst tillväxtförväntningar i Intrum och att P/E på otroligt låga 5 för kommande 12 månader är på tok för lågt.
Intrum är ett svårt case kan jag tycka som är aningen mer svåranalyserat än jag från början trodde. Investerarna har dock vallfärdat till aktien som nu har en direktavkastning på 18% ifall utdelningen står sig nästa år. Men guldet kan lätt bli till kattguld som vi såg i SBB. Utdelningen är aldrig garanterad som jag sagt tidigare.
Antal kunder hos Avanza som äger Intrum
Pausar Intrum utdelningen så kommer det bli ett enormt säljflöde i aktien. Mycket likt det vi sett i SBB nu. Den höga direktavkastningen visar att investerarna misstror att utdelningen faktiskt kommer hålla. Enligt Lars är däremot kassaflödet en indikator på att utdelningen kommer stå sig:
”Med det kassaflödet finns det ingen anledning att strypa utdelningen. Att dämpa tillväxten är vad Intrum borde göra”, säger han.
Det tråkiga är väl att jag redan har 2 bolag som tillfälligt pausat utdelningen, SBB och Castellum. Min egna analys kring varför jag valt att behålla Castellum tänkte jag resonera om sedan men SBB är betydligt svårare för mig. Det händer så otroligt mycket där och framtiden känns inte solklar.
I ett sånt här läge känns det ändå bra att ha lite drygt 30 bolag i portföljen så smällen av slopad utdelning blir något mindre.
En litet hopp hos Intrum
Igår tog aktien ett skutt upp då Intrum meddelade att man köpt spanska Haya Real Estate som är en serviceplattform för säkerställda lån och tillgångar. Anledningen att aktien gick upp är troligtvis för att Intrum förväntar sig en marginellt lägre skuldsättning och ökad vinst nu efter affären.
Samtidigt kan vi inte sopa under mattan att två tredjedel av börsvärdet i Intrum raderats under året. Det är något som en direktavkastning på 18% inte kan täcka upp, helt oavsett ifall kassaflödet klarar det eller ej.
Att Intrum är inne på sin tredje VD på fem år gör inte heller saken bättre.
Är det här en fyndvärdering eller en krisvärdering?
Nordic Capital är fortfarande största ägare men har minskat sitt innehav från 39,2% till nuvarande 31,9%. För tillfället äger jag Sveriges mest två blankade bolag i portföljen; SBB och Intrum.
Intrum föll igår ca 15% efter att ha släppt en rapport som inte föll investerarna i smaken. Aktien är fortfarande hårt blankad och vi som ställer oss positiva till bolaget har börjat retirera. I det här fallet vill man luta sig tillbaka mot pilotskolan men inte ens det tycks vara ett alternativ.
Intressant under gårdagen i just min portfölj var att kursnedgången i Intrum och kursuppgången i Atlas i princip tog ut varandra. Förväntningarna var väldigt lågt ställda på verkstadsjätten Atlas där man trodde att orderingången skulle svalnat av.
Så blev det inte. Ett omvänt scenario inträffade där Atlas presenterade en kalasrapport som vädrade enorm framtidstro och där siffrorna slog analytikernas förväntan med över 20%. Det är mycket! Speciellt med ett så hårt analyserat storbolag som Atlas.
Det är bara att lyfta på hatten för Atlas som igår hade sin kursmässigt bästa dag sedan 2008. Kursen stod där och då i 11 kr och idag står den i 130 kr. Då har Atlas även skiftat ut delar av verksamheten till aktieägarna samt betalat stora utdelningar under den tiden.
Är Atlas ytterligare ett exempel på en aktie som du kan köpa köpa och åter köpa, helt oberoende på årstid, väder och vind? Jag tror det. Det har i alla fall varit bättre att köpa Atlas historiskt än Intrum
Intrum
Andra bullar råkade brännas när det kommer till Intrums rapport.
I rapporten som kom igår var nya VD:n väldigt tydlig med att det varit ett utmanande kvartal för bolaget. Det fick aktien att se rött och idag handlas Intrum utan rätt till utdelning, vilket lär få aktien att dyka ytterligare.
Andrés Rubio, VD Intrum
Många har svårt att se någon typ av botten. Med en aktiekurs som nu nått den lästa nivån på ett decennium samt blankare som tycks sitta kvar så är det svårt att vara positiv. Den här känslan har jag varit med om tidigare. Ibland har det vänt (som i fallet Kindred jag tog upp igår), men ibland har det inte vänt (som i fallet H&M).
I det här fallet är det till viss del skönt att luta sig tillbaka mot den gamla klassiska pilotskolan. Du vet, där bolagets ledning äger mycket aktier och där man köper när stormen ligger ovanför en. Vi vill helt enkelt att ledningen är de som flyger planet, och att de inte står nedanför och styr planet med en ”josstick”
Tyvärr är inte ens det en glädjande nyhet när det kommer till Intrum. Det är rent utsagt en klen tröst. Tjugoen registrerade insiders äger 0,2% av bolaget eller aktier för 24 miljoner kr utifrån senaste årsredovisningen. Inte heller har VD:n köpt mer på länge utan nöjde sig med sin post på 10 000 aktier som han kanske mest bara köpte för att trycket var på honom när han tog över.
VD Anders Rubio
Antal aktier: 10 000
Finanschef Michael Ladurner
Antal aktier: 3 000
Investeringschef Javier Aranguren
Antal aktier: 10 000
Jag sitter still i båten just nu beträffande Intrum och gör inte särskilt mycket med mitt innehav.
Det bolag som jag troligtvis fått mest skit av att äga genom åren är speloperatören Kindred. Kanske kan min resa i Kindred nu vara över ifall bolaget säljs och avnoteras från börsen. De sista åren så har det skett en hel del konsolidering i iGaming-sektorn. Är det nu Kindreds tur?
Kindreds rapport för första kvartalet var något av en besvikelse och var svagare än väntat. Samtidigt lyfte aktien med över 15% när börsen öppnade. Allt kretsade kring några väl valda ord:
”Kindred inleder en strategisk översyn kring en potentiell försäljning av hela bolaget.”
Det här fick säkert aktiemarknaden att tänka budpremie och därför valde man att sätta fart på aktiekursen.
För att först nämna ett par korta ord om rapporten så var det fint att se hur Nederländerna (där Kindred fått tillbaka sin licens) öppnat upp igen och börjat leverera. Mindre roligt var det att läsa om hur spelöverskottet minskade med 1% exklusive Nederländerna. Konkurrensen är tuff.
Bud på Kindred?
Kindred ligger än så länge rätt lågt med information kring vad man egentligen avser med strategisk översyn och VD:n har duckat många intervjuer. Samtidigt är budskapet rätt tydligt; nämligen att Kindred nu säger att man är till salu.
Det finns egentligen några möjliga utvägar som det här skulle kunna komma att leda till:
Samgående
Försäljning av hela, eller delar av bolaget (mest troligt)
Andra strategiska transaktioner
Som jag skrev tidigare är detta inget nytt inom iGaming och vi har många exempel på där andra bolag köpts upp:
Bolag
Premie
LeoVegas
44,1%
Cherry
20,0%
Mr Green
48,5%
Net Entertainment
43%
med flera
Räknar vi samman alla och tar ut ett snitt på premien så landar den på 30%. Att aktien i Kindred är upp 15% och inte 30% visar givetvis att ingenting är spikat ännu, men visst har ett bud legat i luften länge och inte minst idag med tanke på nyheterna i rapporten.
En annan anledning kan vara att många likställer Kindred mest med Cherry (premie 20%) med tanke på att Kindred har spelutvecklingsverksamheten i form av Relax (Cherry hade Yggdrasil) och det faktum att Kindred håller på att utveckla sin egna sportbok.
Min gissning är i alla fall att vi i sinom tid kommer få en fin utdelningsaktie mindre på Stockholmsbörsen. Men är jag förvånad? Det här verkar vara det nya normala.
Mina köp i Kindred
Troligtvis blir det en amerikans jätte som lägger budet, någon som vill öka sin europeiska exponering och då i synnerhet Storbritannien. Sedan finns det givetvis en teori om att något riskkapitalbolag vill äga Kindred som onoterat. Att Kindred börjat ta andelar i USA är heller ingen nackdel (även om det gått långsammare än man trott).
Att det blir bud är dock svårt att förutspå. Catena Media är också ett bolag som tidigare initierat en strategisk översyn. När det här offentliggjordes i mitten av januari 2023 steg den aktien med 18%. Dock har inget där hänt ännu mig veterligen.
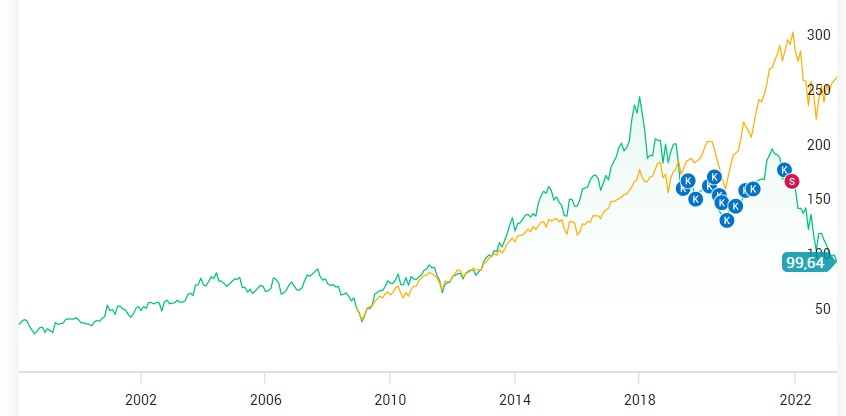
Investerade du i Kindred från start så har du fått 15% årligen i snitt. Det är inte en dålig siffra, men snart kanske festen är över.
Idag var det dags för 3 stora spelare i portföljen att rapportera första kvartalet. Jag känner personligen att 2023 kanske är mer spännande än tidigare år, nu när världen är rätt annorlunda från den värld vi såg 2021.
Troligtvis är det här den mest rapporttunga dagen idag då över 40 bolag på Stockholmsbörsen kommer in med sina siffror. Det finns helt klart mycket att ta in.
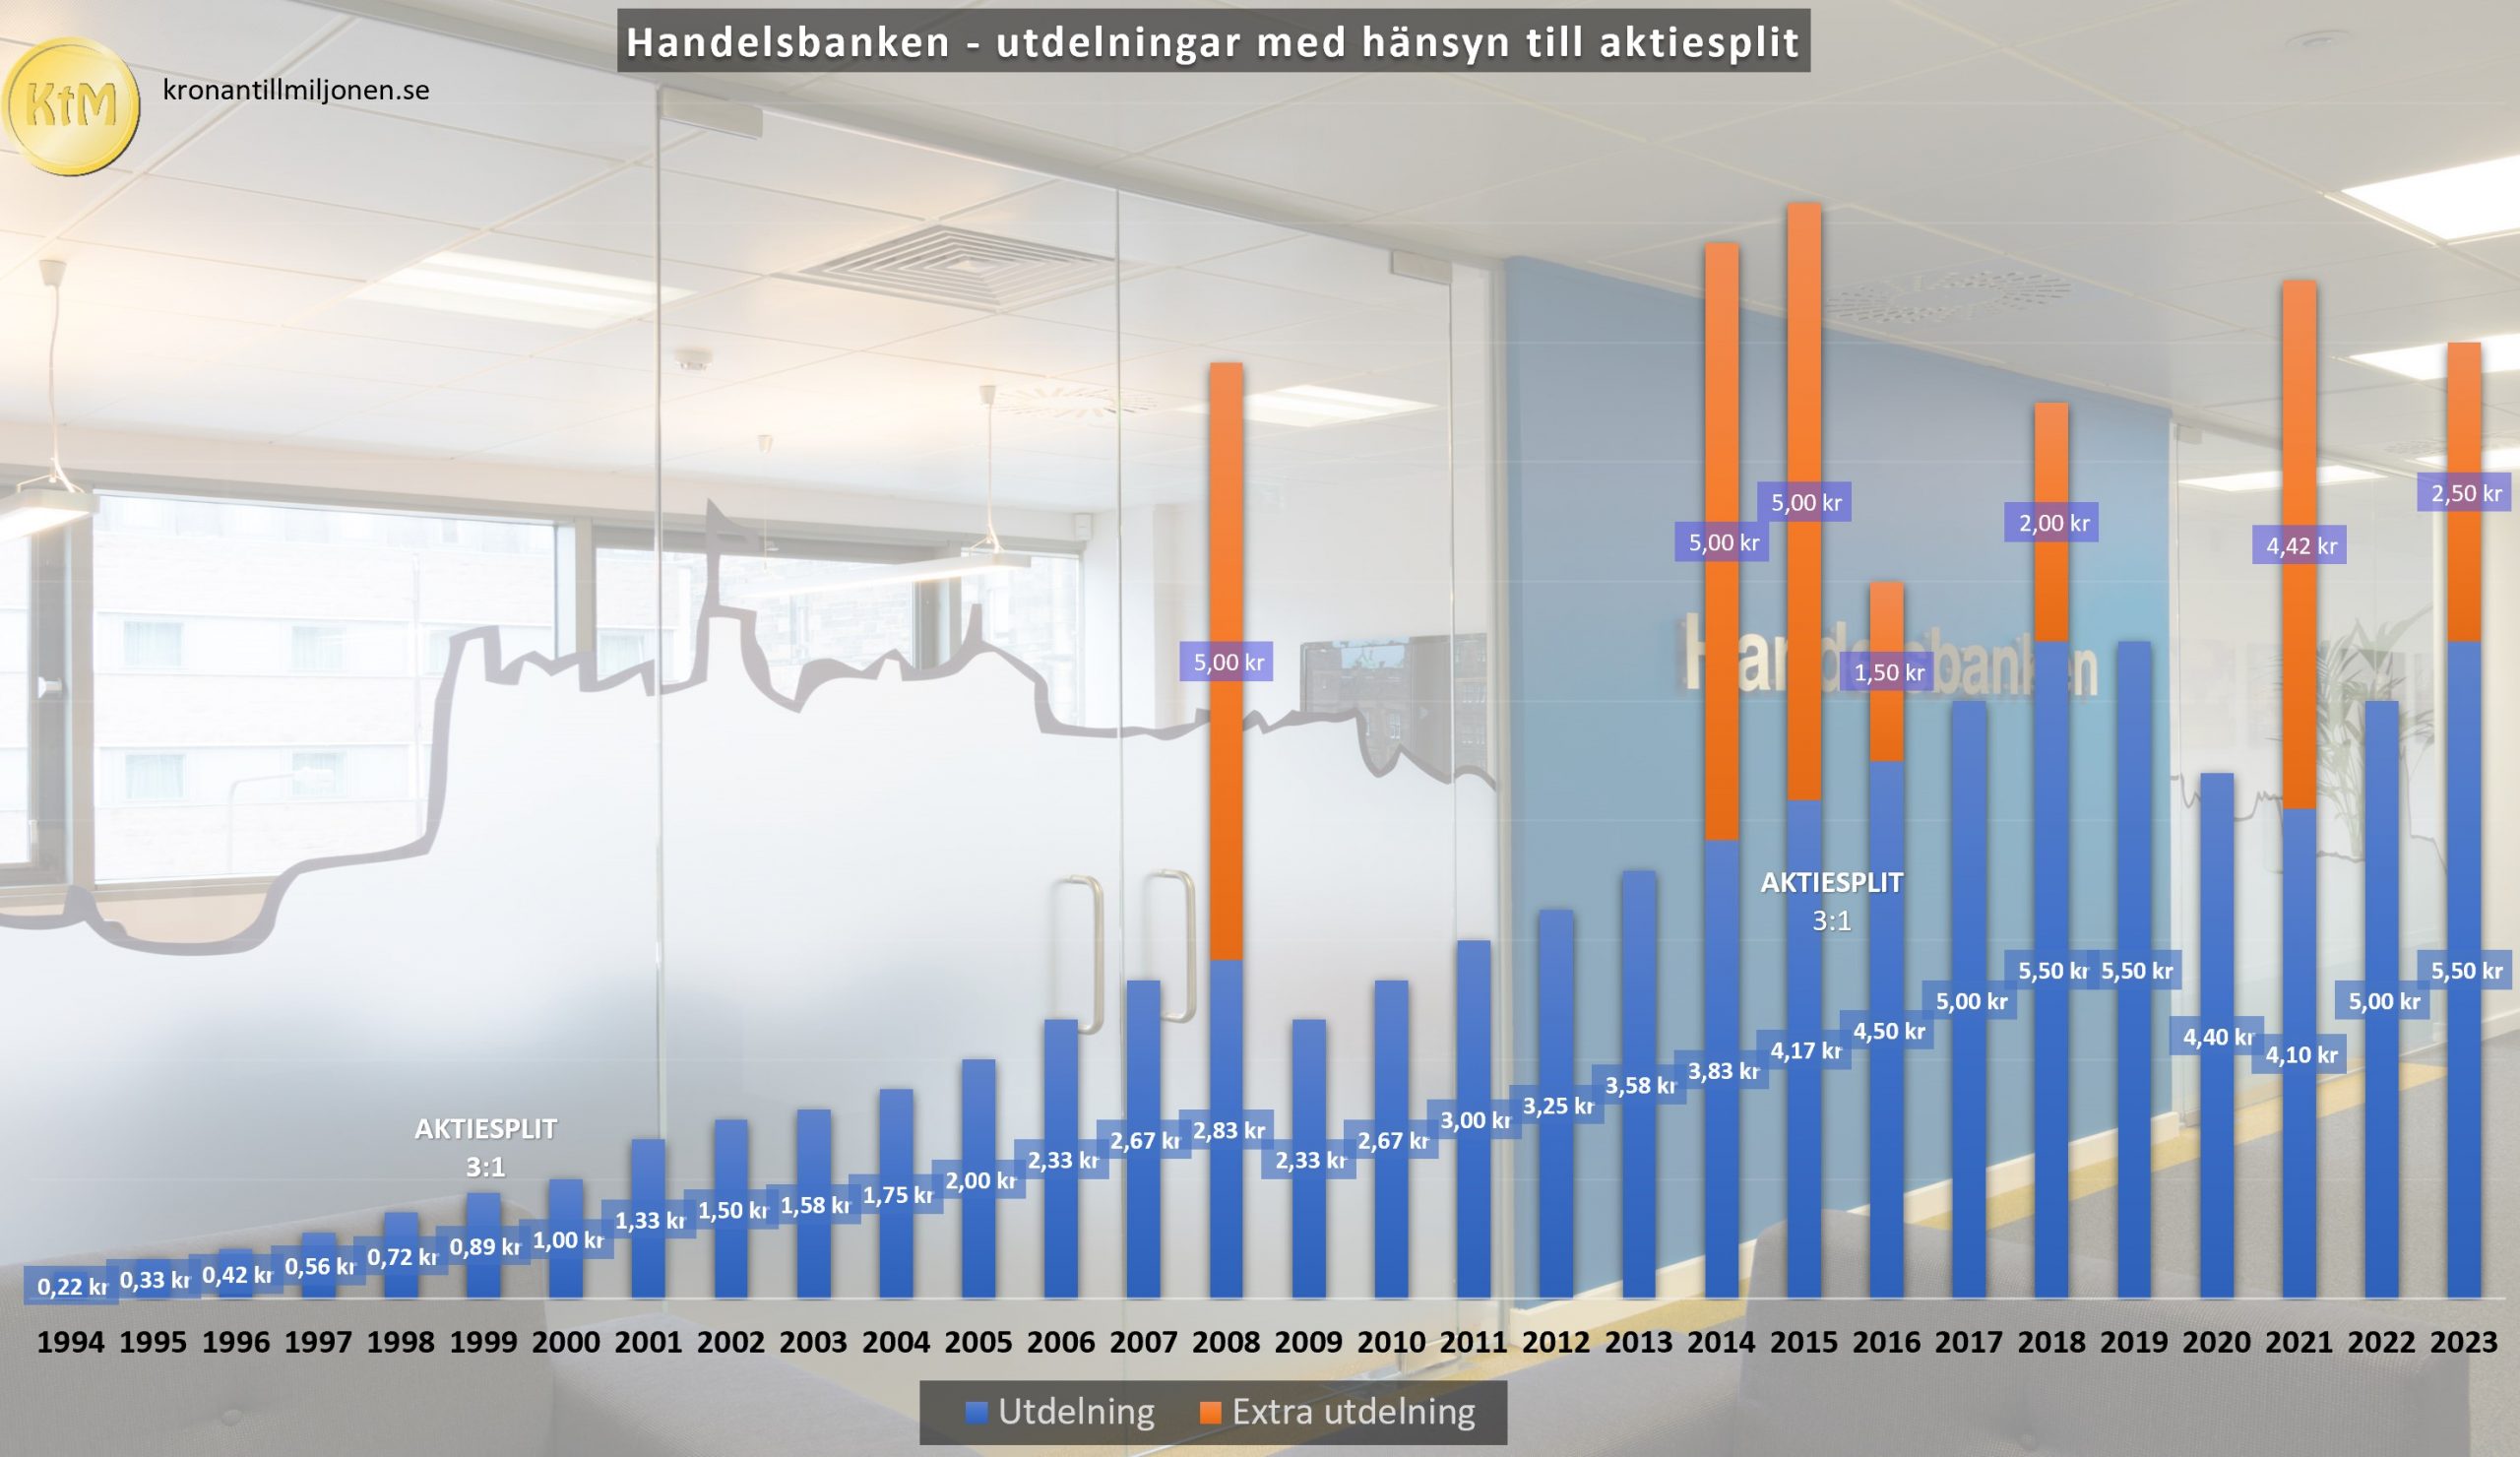
Trots att volymerna i bankerna svalnat något så fortsätter bankerna att presentera fina resultat. Handelsbanken visar idag vägen med ett rörelseresultat under första kvartalet på 8 516 miljoner kr. Det var rejält över vad analytikerna väntat sig (7 582 miljoner kr) och som även slaktade samma kvartal förra året där siffran där och då var 6 586 miljoner.
”God kapital- och likviditetsposition skapar långsiktig stabilitet. Det innebär även en flexibilitet och möjlighet att stötta kunder och växa affären, och samtidigt göra investeringar för att stärka lönsamheten och kunderbjudandet – oavsett vad som sker i omvärlden”, kommenterar vd Carina Åkerström i en intervju i Di.
Handelsbanken har tidigare haft problem med kostnader men den posten ser ut att stabiliseras. Just nu investerar banken i ett högt tempo i kundvärde, innovation och digitalisering.
Det här ser helt klart bra ut inför nästa års utdelning.
Tydligt är att Axfood stulit en stor kundandel från konkurrenten ICA som tidigare avnoterades från Stockholmsbörsen. Willys är väl mer kända för att ha något billigare priser än vad ICA har så många har vallfärdat dit. Nu blir den viktigaste uppgiften för Axfood att förvalta detta på ett så bra vis som möjligt.
Rörelseresultatet blev däremot något lägre än vad analytikerna förväntat sig och det kan nog sätta press på aktien. Omsättningen steg däremot med hela 16% från samma kvartal tidigare år. Att människor väljer Axfood i stället för ICA och matlåda i stället för utelunch kan vara bidragande faktorer.
VD Klas ser ljust på framtiden och att prisökningarna på mat kanske är på väg att stabiliseras:
Vi arbetar hårt för att parera för kostnadstrycket från tidigare led
i livsmedelskedjan och priserna på våra hyllor reflekterar
fortsatt inte fullt ut de prishöjningar vi fått från våra
leverantörer. Glädjande nog ser vi sedan en tid hur priser
på vissa råvaror minskat och att den pressade situationen
för många av våra leverantörer har börjat lätta.
Jag kan själv tycka att det är rätt löjligt hela debatten om att våra matvarujättar höjt priserna allt för mycket. Visst ska det övervakas, men marginalen för Axfood är fortfarande lövtunn och jag tror inte att man med flit vill höja denna. Sedan är det få som också reflekterar effekten av den svaga svenska kronan.
Faktum är att Axfoods marginal faktiskt sjunkit och anledningen där är att man inte höjt priserna på mat i samma takt som kostnaderna har ökat. På frågan varför man gör det så säger VD att man vill dels vara konkurrenskraftiga men också värna om den svåra situationen för hushållen. Sedan får man välja själv hur mycket man vill tro på det. Allt handlar väl i slutändan om pengar antar jag 😀
Nå, det är i alla fall vad jag tycker 🙂 Axfood är ett grymt utdelningsbolag!
Mycket i Castellum var i linje med det man förväntat sig.
Förvaltningsresultatet, som står till grund för utdelningen, landade på 3,09 kr per aktie, vilket kan jämföras med 3,40 kr samma kvartal året innan.
Man kan konstatera i alla fall att ”kontorsdöden” är överdriven. Fortfarande stannar kunderna kvar och fortfarande går det att göra affärer. Vid pandemin var det inte positivt med mycket kontor och handelsfastigheter. Idag är det ombytta roller då hyrorna i snabb takt kan höjas för den här typen av fastigheter.
Hela fastighetsportföljen skrivs ned med 3,9% (6 miljarder).
Enligt nya VD:n är vi investerare positivt inställda till utdelningssänkningen:
”Beskedet om att pausa utdelningen för 2023 och förslaget om företrädesemission har tagits emot positivt av såväl investerare som banker och andra kreditgivare, vilket gör utsikterna positiva till refinansiering på bra villkor framåt”, skriver Joacim Sjöberg.