Idag rapporterar mitt nyaste bolag i portföljen sina siffror för det första kvartalet. Det är då Nordic Waterproofing som upplever ett tråkigt första kvartal. Kanske var det dumt att ta in ännu ett bolag beroende av byggbranschen i portföljen.
Rapporterna rasslar in i veckan och idag är det väl ABB och Boliden som får störst fokus. Analytiker hyllade ABB:s rapport och säger där att den inte alls luktar lågkonjunktur, medan Boliden redovisar ett klart lägre rörelseresultat än väntat.
Dagens överraskning blev väl Electrolux Professional som presenterar riktigt fina siffror och aktien är upp 12% just nu.
Läsningen var dock inte jätterolig när jag gick igenom siffrorna till Nordic Waterproofing som jag analyserade senast här. Det här är då nordens största tillverkare av tätskikt för tak. Förra rapporten (Q4 2022) andades väldigt stort hopp men kanske börjar verkligheten nu komma ikapp då man säger att det är hyggligt stora problem.
All cred till VD Martin som belyser problemen som man står inför tydligt och klart i sitt VD ord. Annars brukar det vara tvärt om, att man nämner problemen men vill sedan direkt mörka dem.
Väderförhållandena under kvartalet var ovanligt svåra i alla nordiska länder med sent snöfall i Finland och Sverige och historiskt rekordmånga regniga dagar i Danmark i mars. Vi ser en fortsatt svaghet inom nybyggnation av bostäder på alla våra marknader.
Någon tycker säkert att det var dumt att införskaffa ännu ett bolag beroende av hur mycket det byggs. Däremot har Nordic Water mycket inom renovering också och där är problemen inte lika stora. Dessutom är det alltid värt att köpa kvalité i en bransch som har det tufft.
Min slutsats till varför jag investerade i Nordic Water var rätt tydlig: jag ville köpa in mig i ett kvalitetsbolag som för tillfället möter generella problem som mer hör till branschen och sektorn i sin helhet. Om nu vi nått inflationstoppen som många menar är svårt att säga, men på sikt kommer Nordic Waterproofing överleva och växa. Balansräkningen är fortsatt stabil.
Att väderförhållandet dessutom varit en käpp i hjulet gör det givetvis inte bättre. Jag kommer nog att handla mer aktier idag när kursen faller.
Kl 11 rapporterar ett annat av mina utdelningsbolag, nämligen Ework. Det blir också spännande läsning.
Imorgon blir det en grymt spännande dag med följande bolag på scenen:
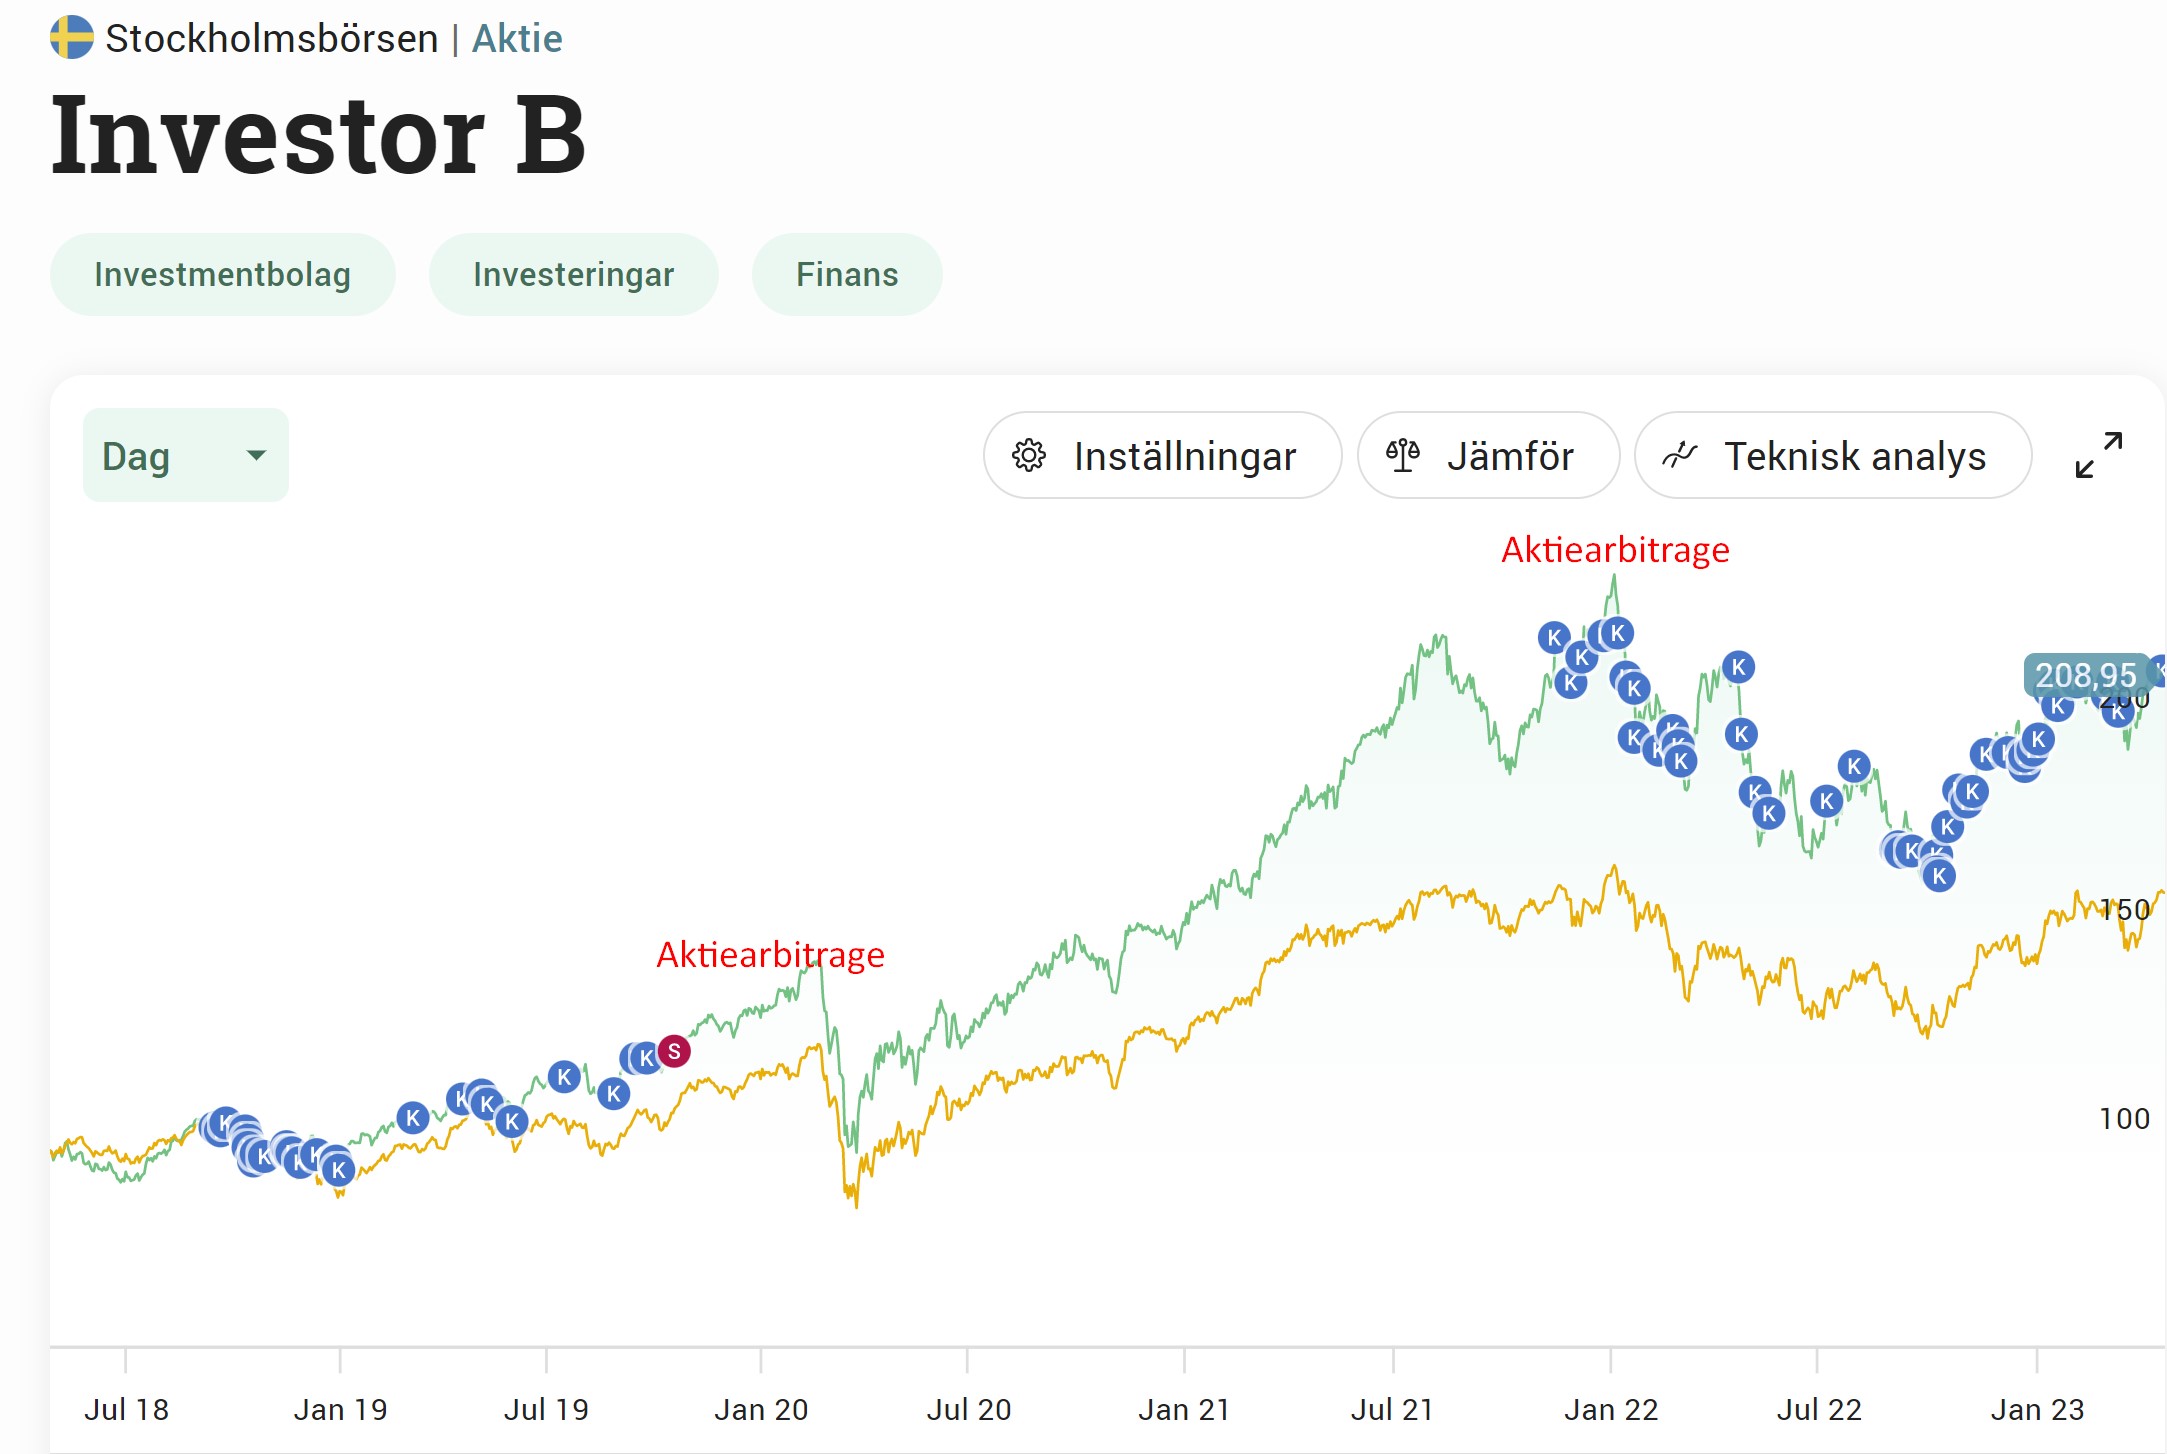
Över en halv miljon investerare äger idag investmentbolaget Investor i sin portfölj. Idag släppte bolaget sin rapport för det första kvartalet och jag tycker att det var rätt trevlig läsning.
Först och främst växte Investors substansvärde med 7% till 236 kr/aktie. Det här ger en rabatt på nästan 12% utifrån dagens kurs. De senaste 5 åren har rabatten varit nära 15% i snitt enligt statistik från Ibindex.
Jag kan vara ärlig och säga att Investor varit en av mina bästa investeringar långsiktigt. Det finns nog andra som givit mer på kortare tid men Investor är den som presterat bäst i väder och vind och den som alltid varit värd att köpa varje månad.
Investor presenterade en frisk rapport idag och det enda ankaret var egentligen EQT där värdeförändringen uppgick till -4%.
Totalavkastningen för hela baletten landade på 9%, vilket var i linje med jämförelseindexet SIXRX som också tar med återinvesterad utdelning. För enbart den noterade delen i Investor uppgick totalavkastningen till 8%.
Stjärnorna den här gången var väl Saab som bidrog med +50% samt Mölnlycke som ingår i Investors onoterade del. Mölnlycke är då hälsovårdsbolaget som säljer kvalitetsprodukter inom sårvård, förebyggande av trycksår och operation. Jag har inte djupdykt i det här bolaget, men det är väl det fina med investmentbolag; att du litar på att investmentbolaget fattar rätt investeringsbeslut utifrån deras historik.
Självklart finns det negativa sidor också. När Investor släppte in nya delägare i sin nätläkare Doktor24 i början av 2021 värderades det bolaget till 1 miljard kr. I höstas valde man att sälja samtliga aktier i bolaget och då landade i stället köpesumman på blygsamma 22,5 miljoner kr.
En sak som kanske inte alla är medvetna om är att du får en liten påse Nasdaq när du köper Investor. Det här är då börsoperatören som bland annat äger Stockholmsbörsen. Nyligen presenterade Nasdaq en fin rapport samt meddelade att man höjer utdelningen.
Investor är näst största ägare i Nasdaq då man äger hela 11,9% av aktierna. Det här summeras till 58 miljoner aktier i bolaget, vilket innebär att de kommer att få runt 133 miljoner kr i utdelning varje kvartal. Utdelningshöjningen innebär att man kommer få ca 12 miljoner mer varje kvartal.
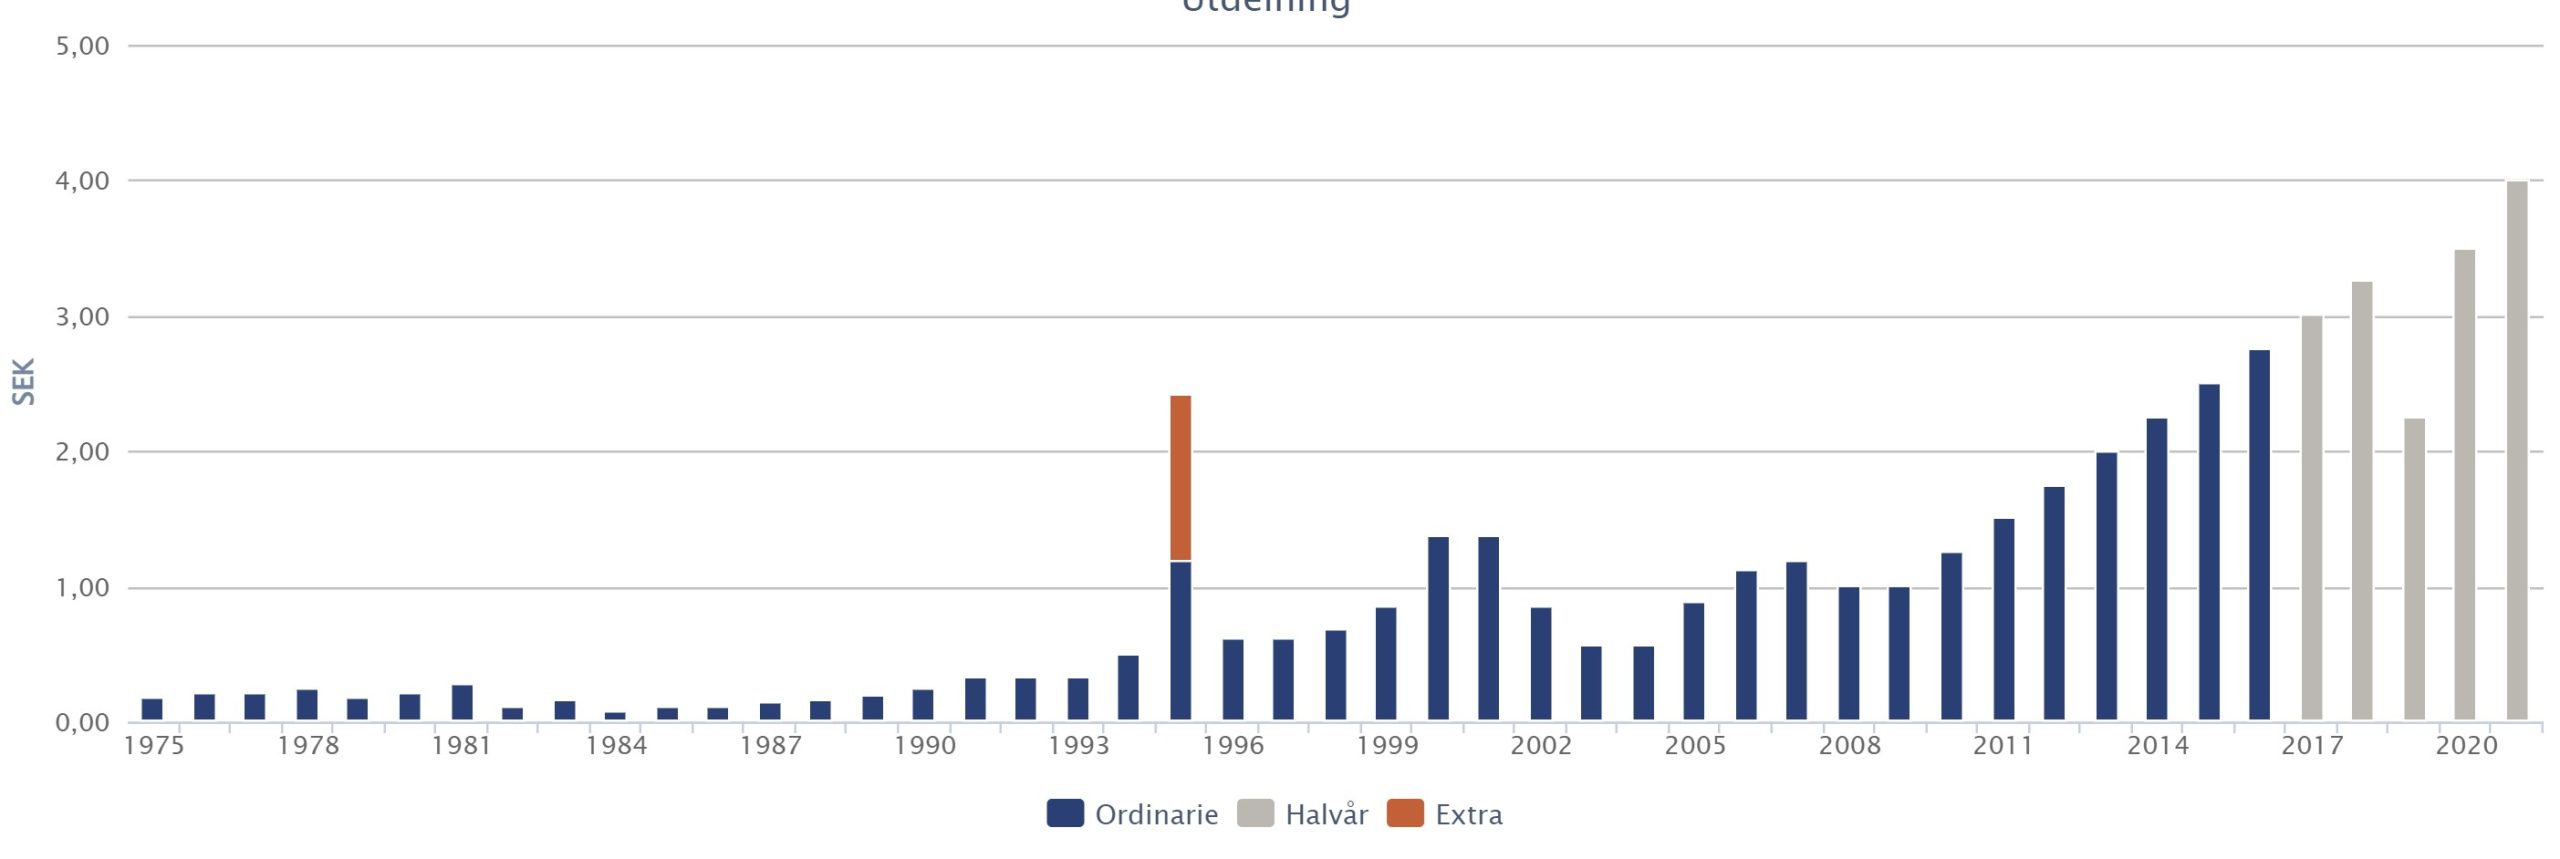
Utdelningshistoriken i Investor är nog en av de vassaste bland svenska investmentbolag och jag tror helt klart man kommer ha krut till att höja utdelningen även nästa år med tanke på de underliggande bolagens utdelningsförslag.
Johan Forssell VD Investor
I kombination med vår finansiella styrka och goda kassaflödesgenerering är jag övertygad om att vi kan fortsätta att öka substansvärdet, vilket är det som i slutändan kommer att generera attraktiv totalavkastning till er, kära medaktieägare, skriver VD:n som en snygg slutkläm
Aktien i SBB fick en uppryckning när ränteläget såg ut att stabiliseras vid årsskiftet. Någon stabilisering blev det dess värre inte och nu är investerarna återigen oroliga, och det med all rätt.
Du som läser det här vet säkert att utvecklingen i SBB inte varit särskilt munter det sista året:
Kursutveckling SBB
Nyligen meddelade BlackRock att man ökar i SBB och blir nu andra största ägaren sett till aktiekapital (enligt Holdings). Nu äger BlackRock över 5% av kapitalet enligt uppgifter som lämnades igår.
BlackRock är en gigant som jag analyserat tidigare. Bolaget kan väl jämföras med svenska EQT men det här är en bra mycket större pjäs. Anmärkningsvärt är att nästan 3000 investerare hos Avanza äger BlackRock. Det är rätt mycket med tanke på att en enskild aktie ändå kostar över 7000 kr.
Aktiekursen i BlackRock har inte alls tagit lika mycket stryk som mycket annat den sista tiden:
Aktieutveckling i BlackRock
SBB presenterade några anmärkningsvärda nyheter nu när deras bokslut dök upp:
Sveafastigheter knoppas av. Denna del har tillgångar för ca 15 miljarder kronor.
Nedskrivningar i fastighetsportföljen med 4 miljarder och drygt 0,5 miljarder i JM där SBB är storägare.
Det var många som tyckte att utdelningshöjningen i SBB var märklig. Speciellt med tanke på den redan genomförda avknoppningen av Neobo, kommande avknoppning av Sveafastigheter, och ytterligare fastighetsförsäljningar på 6 miljarder kr som dessutom planeras.
Ilija Batljan, VD SBB
Ilija är belånad strax över taknocken i dubbla led i sin holdingstruktur. Därmed är utdelningen för Ilija Batljan Invest AB av stor vikt då majoriteten av kassaflödet kommer från SBB. I nuvarande läge tycks inte kassaflödet täcka räntekostnaderna.
DNB anser att utdelningen i SBB är ohållbar och har därför nyligen satt en säljstämpel på SBB med riktkursen 10 kr/aktie.
Vad gäller det i Sverige unika utdelningsförslaget med ”DRIP” konstaterar DNB att SBB ännu inte tagit ställning till om det här är möjligt eller inte. Man har alltså inte kommit mycket närmre än vad H&M gjorde när man försökte med detta.
På den positiva sidan hittar vi SBBs räntebindningen på strax över 3 år som köper bolaget tid att hantera de stigande räntorna. Affärsvärlden lämnade i sitt huvudscenario summeringen att Ilija Batljan kommer lyckas reda ut detta. Åtminstone verkar han extremt motiverat att göra så.
Det här blir helt klart en spännande historia att följa över tid.
Efter det att börsen stängde nu på tisdagen lämnar AB Volvo en omvänd vinstvarning. När ett bolag ser att resultatet kommer bli väsentligt högre än förväntat gör man oftast en sådan och i fallet med Volvo presenterar man nu preliminära siffror som är bättre än något annat kvartal historiskt.
I år har omvända vinstvarningar inte vuxit på träd direkt. Better Collective kom med en i februari. Den 23 januari lämnade servicejätten ISS en omvänd vinstvarning och i början på året noterade jag en från Boozt och Tobii. Annars har det varit rätt dött.
Dr Dividend har nyligen gjort en suverän analys om just Volvo. Det finns mycket matnyttigt i den och en bra poäng är att Volvo haft problem med sin marginal och att det är där skon klämmer lite
”kassaflödestillväxten har inte varit lika vass vilket tyder på försämrade marginaler relaterat till pandemin”, skriver Dr Dividend
Den omvända vinstvarningen som presenterades nu på tisdagskvällen beror till stor del på en mycket fin marginal som Volvo säger lär landa på 14,0%. Prognosen här enligt Bloomberg var lågt ställda 10,8%. Den krossade man alltså med råge!
Vad ligger bakom marginalförbättringen?
”Det kan vi inte säga något om nu. Vi kan inte berätta annat än det som står i releasen. Det blir en sak vi återkommer till den 20 april”, säger Claes Eliasson presschef på Volvokoncernen
Vi får alltså vänta några dagar innan vi får mer detaljer kring just detta.
Imorgon lär ca 170 000 aktieägare i Volvo få se en fin resa och återigen visar bolaget att det här är en utdelningsaktie värd att köpa och behålla.
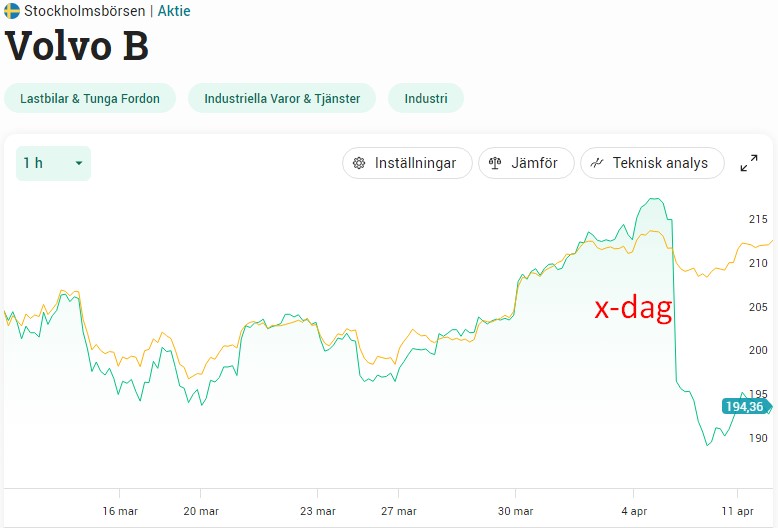
En sak jag själv tänkt på är att x-dagen nyligen inträffat för Volvo. Det här är den dag då aktien handlas exklusive rätt till utdelning och här föll kursen tillika utdelningen.
Inte allt för sällan brukar jag handla lite extra när x-dagen kommer. Det tråkiga är givetvis att jag inte får någon utdelning i år, men det positiva är att kursen tenderar att repa sig rätt fort och jag därigenom får mer utdelning nästa år.
Det ska bli spännande och se vart aktien i Volvo sticker iväg och hur marknaden tolkar detta. Varför Volvo väljer att presentera detta efter börsstängning och inte på morgonen är för mig en gåta…
Fastighetsbolagen har varit det största sänket för mig i år inklusive föregående år. Det råder just nu mycket prat kring köpläget i fastighetssektorn och som utdelningsinvesterare ställer man sig nu frågan varför bolagen delar ut men samtidigt gör nyemission. Det som också är en sund fråga är att fundera över vilken ränta fastighetsbolagen klarar av.
Är det någon gång vi ska lära oss att det är viktigt att analysera bolagens balansräkning så är det nu. Fastighetsbolag med en stark balansräkning där vi bland annat ser att en stor kassa samt lågt utflöde i pengar för lånen sätts på toppen av tronen.
Som vanligt tycker jag att man ska ta det lugnt och inte sälja fastighetsbolag för att byta mot något som går bra för tillfället, exempelvis läkemedel. Oftast har tåget redan gått när du skiftar om och då är det bara en dum idé. Med det sagt kan det ta länge innan en sektor kommer tillbaka.
Det vi däremot kan göra är att plocka in mer när det regnar. Kanske kan vi även byta till oss bolag som bevisat sig vara bättre än andra. Ett sådant som jag själv funderar över är Atrium Ljungberg där dippar i kursen sällan uppstår. 88 000 hos Avanza äger Castellum som tappat bort sig själv på stigen, medan 5000 äger Atrium Ljungberg. Intressant, men samtidigt är jag en av de som äger Castellum och inte Atrium.
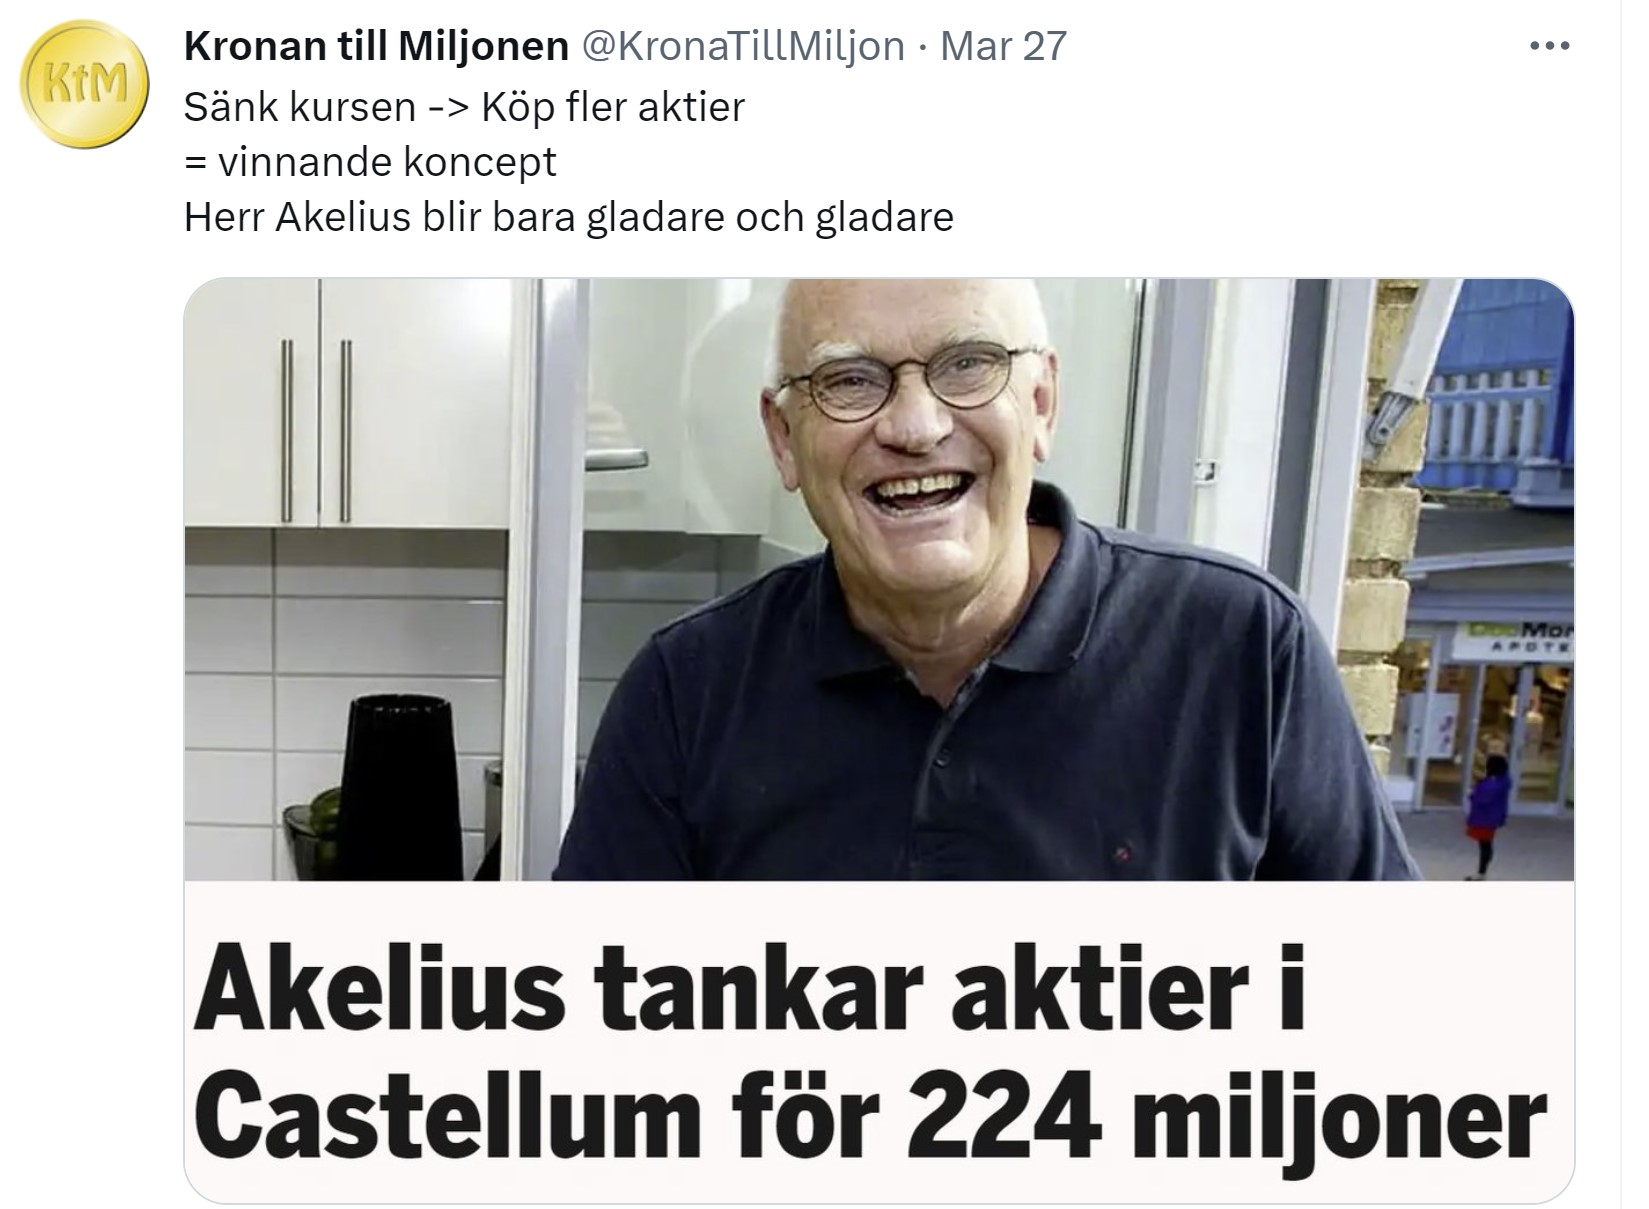
Någon som däremot passar på att köpa Castellum är den sluge Roger Akelius. Där tror många att han ”avsiktligt” försökt sänka kursen för att köpa billigare. Samtidigt har han inte gått emot några regler utan håller sig på spelplanen. Jag tweetade om detta för någon vecka sedan som sågs av 35K personer
Frågan är: kan någon se mer genom-glad ut än Roger?
Jag lyssnar numer sällan på Avanzapodden men det senaste avsnittet som handlade om fastighetssektorn med Peter Norhammar (fond: Avanza Fastighet by Norhammar) tycker jag var värt att lyssna på. Länk till Avsnittet. Här får vi tänka på att Peter är positiv till fastighetsbolagen av en anledning då han faktiskt förvaltar en fastighetsfond.
I avsnittet kunde vi bland annat höra hur Norhammar tycker att Castellum är köpvärt nu, med den enkla anledning att det historiskt varit rätt att rygga Akelius i hans drag på schackbrädet. Även mycket om nuvarande värdering av fastighetsbolagen tas upp i avsnittet.
Hur mycket ränta klarar Fastighetsbolagen?
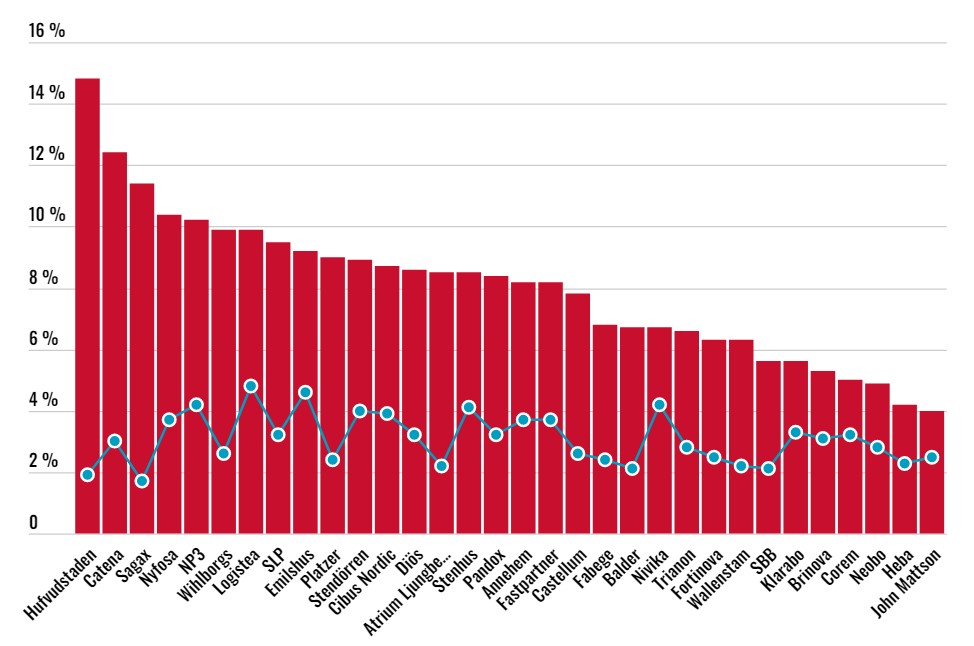
Affärsvärlden har nyligen gjort en sammanställning av de mest välkända fastighetsbolagen på Stockholmsbörsen och rangordnat dessa utifrån vilken ränta de kan tänkas klara av.
Här har man beräknat något som kallas för ”break-even-ränta”, vilket enkelt förklarat är den ränta som fastighetsbolagen klarar av innan förvaltningsresultatet per stamaktie blir negativt. Som du säkert vet så är fastighetsbolagens utdelning baserat på förvaltningsresultatet och normalt brukar vara att man delar ut ca 50% av detta.
Här ska tilläggas att den här ribban är väldigt lågt satt och att det inte blir några pengar kvar alls till stamaktieägarna är givetvis inget att eftersträva.
Vad vi kan utläsa från diagrammet ovan är att Hufvudstaden bör klara högst ränta medan John Mattson klarar lägst. Ca hälften skulle klara 8% innan resultatet blir negativt. Till detta följer även bolagets snitträntor (blå prickar) och där kan vi se att Sagax faktiskt har lägst ränta just nu.
I mittensegmentet hittar vi många av mina fastighetsbolag som Cibus, Castellum och Diös, medan SBB ligger på en betydligt mer riskabel del av diagrammet.
En annan reflektion är att vi hittar många fastighetsbolag med bostads och samhällsfastigheter i botten. En av anledningarna är att hyrorna inte kan höjas lika snabbt här och att man har svårare att anpassa sitt kassaflöde.
Personligen får jag nog se över min position i Corem där jag idag äger deras D aktie. Kanske finns det en anledning till att denna handlas till 12,66% direktavkastning just nu. Här finner vi nog också anledningen till att NP3 Pref ”enbart” handlas till 7,68% direktavkastning.
Nu är förvisso alla utdelningar i det vi kallar för fixed income (preffar och D-aktier) säkrade i år men vad som händer nästa år är svårt att veta.
Du köper en aktie till ett, enligt dig, hyfsat pris. Aktien går ner ännu mer och du köper ytterligare lite. Så fortsätter spiralen och jag tror säkert att du känner igen dig i osäkerheten som sakta byggs upp när du ska handla och alla andra tycks sälja.
Förra gången jag redogjorde om Cibus hade inte nyheten om deras nyemission blivit känd ännu. Jag tycker att det kan vara värt att nämna denna då det skapar rätt mycket oro bland aktieägarna.
Den här aktien blev också utsett som Veckans Aktie i Dagens Industri med ett Köpråd. Deras analyser i veckans aktie är trevliga att läsa men en prenumeration är rätt dyrt så därför väljer jag oftast att sammanfatta godbitarna jag hittade.
En populär aktie
Cibus blev snabbt en populär aktie för utdelningshungriga då portföljen bygger på stabila livsmedelsbutiker samt att man tidigare beslutade om att börja med månatlig utdelning. Det är förhållandevis vanligt att fastighetsbolag delar ut ca 50% av sitt förvaltningsresultat men den siffran för Cibus har snittat på 87% sedan deras IPO (för 5 år sedan).
Notera att det inte är bra med en hög utdelningsandel. Allt det säger är att man tar lite av vinsten själv för att i stället låta aktieägarna ta den största tårtbiten.
Aktiekursen tillbaka på startstrecket
Substansvärdet per aktie har stigit från 11,0 kr/aktie till nu 14,7 kr/aktie men aktiekursen har nu kommit ner till samma nivå som vi såg när bolaget noterades.
Om du återinvesterat utdelningen så har du fått 50% avkastning sedan starten, eller i snitt 8,45% årligen. Det är väl inte skräp, men det är samtidigt inte bra. Vi har den fina och stora utdelningen att tacka till att det blivit något alls.
Förutom det har förvaltningsresultatet stärkts rejält i Cibus. Från 163 till 623 miljoner kr, en ökning på 282%.
Även driftnettot, alltså skillnaden mellan hyresintäkterna och driftkostnaden, har ökat stadigt sedan starten på resan.
Det tråkiga i den här kråksången är att antalet aktier också ökat med tanke på nyemissioner. Även om det ser ut som en mycket fin ökning i förvaltningsresultat så har det bara ökat med strax över 100% om vi kollar på förvaltningsresultat per aktie. Det här blir alltså det omvänt från den positiva effekt vi ser när ett bolag köper tillbaka aktier.
Kunder hos Cibus
Verksamheten har diversifierats och spridits något bortom Finlands gränser. Med det sagt är Finland fortfarande störst med 68% av intäkterna. Bland kunderna som hyr fastigheter hittar vi stora aktörer:
Cibus nyemission
Cibus hade innan räntehöjningarna en av branschens största belåningsgrader. Det är också något jag reflekterat över tidigare men där och då var det givetvis ingen nackdel. Belåningsgraden låg på hela 59%.
För någon vecka sedan blev det alltså känt att Cibus gör en nyemission på 800 miljoner kr. Tack vare det sjunker belåningsgraden till 57%, vilket fortfarande är högt om vi jämför med branschen i helhet som ligger på 47%.
I analysen från Dagens Industri menar man på att Cibus har råd att bära högre belåning då 99% av hyrorna är inflationsskyddade. Stiger inflationen, ja då stiger hyrorna som ett brev på posten. Fördelen är också att kunderna står för stora delar av driftkostnaderna själva.
I den analysen räknar man med att ökningen i driftnetto tar ut den ökning vi ser beträffande den dyrare kostnaden på lånen, alltså att man kommer få i stort sett lika mycket att dela ut nästa år. Resultatet per aktie faller något med tanke på nyemissionen men är ändå något över den utdelning man ger i år.
Rabatten är idag 30% och det kan jämföras med den premie på 100% som bolaget hade för ett år sedan.
Jag fortsätter köpa i Cibus, men jag ska vara ärlig med dig och säga att det känns jobbigt. Men det gjorde det även en gång i Kindred när kursen bara gick ner och åter ner.
I takt med att H&M steg 20% igår och att aktien fortsätter upp idag så tänker jag att det kunde vara läge att prata lite om mode-giganten. Är det nu skutan vänder?
Slutet av mars blev slutet av mars
Men först en liten uppdatering om källskatten…
Som jag skrivit många gånger tidigare så har Avanza sagt till mig att källskatten kommer i ”slutet” av mars månad. I början av veckan så fick du källskatten för 2020 men vad hände med 2021 och 2022 som också skulle utbetalas?
Nå, om du loggar in hos Avanza så bör du nu se transaktionen under Övrigt. Med en dags marginal levereras alltså pengarna. Jag antar att man vill sitta på slantar in i det sista tack vare räntan. Men kolla gärna en extra gång att dina pengar dykt in på kontot. Att sedlar slarvats bort tidigare i cyberrymden har hänt.
Tur att det blev som Avanza utlovat åtminstone. Hade inte källskatten dykt upp idag så lovade jag er att jag skulle dyka på dem som en blodhund.
För egen del rör det sig om 12 000 kr som direkt ska återinvesteras. Men snabbare återbetalning av källskatten öppnar också upp nya möjligheter och vi kan nu blicka mot andra intressanta utdelningsbolag där källskatten är högre. Ett exempel är finska CapMan som tipsades om nyligen.
Bättre än väntat
Gårdagens rapport i H&M slog förväntningarna och med en så nedtryckt aktie som H&M krävs det inte särskilt mycket för att skapa stor reaktioner. Aktien fortsätter dessutom stiga idag.
Som du kanske vet sålde jag hälften av mitt H&M innehav för att i stället köpa Nordic Waterproofing. Den investeringen är upp 20% men helt oavsett så är jag nöjd med mitt val i H&M. Min resa där är över. Jag har trott att det ska vända allt för många gånger och någon gång får man dra plåstret. Den dagen blir någon gång under våren.
Rapporten i H&M var en överraskning. Bolaget presenterade sin omsättning tidigare och det blev en besvikelse efter att försäljningen bromsat in mot slutet av perioden. När alla siffror levererades igår blev det däremot ett lättnadsrally då resultatet var starkare än väntat.
Vad vi får komma ihåg är att bakom det fina resultatet så finns en omvärdering gjord i vissa intresseföretag, bland annat Sellpy, som då lyfter upp resultatet med 999 miljoner kr.
Nu väntas en lång fortsatt vinter som troligtvis kommer sätta käppar i hjulet på H&Ms vår-kollektion. Inte heller är det troligt att konsumenten går ut och köper vinterkläder nu. Bortsett från vi som är smarta och handlar dessa till rabatt för att använda nästa år.
Men det säger jag inte bara för att jag sålt delar av mitt innehav. Mycket såg bra ut och ett styrketecken var att varulagret minskade med 16%. Kanske är det helt rätt läge att gå in nu när vi ser styrka.
Trolla fram pengar i H&M
Här tycker jag det är värt att lyfta fram min bloggkollega Slimis som utnyttjat alla lägen i H&M till att skapa en fin avkastning. Det är inte ovanligt att vi ser sälj- och köpposter där på 3 miljoner kr.
Slimis vinst i H&M summeras till 3/4 miljon bara i år. Det här är trollkonster som är bortom mitt erfarenhetsområde och svarta magier jag knappast sysslar med. Men spännande är det. Jag rekommenderar varmt att följa Slimis minst sagt intressanta resa.
Castellums nya VD Joacim Sjöberg har jag inledningsvis inte fått så gott intryck av. Samtidigt är det han som nu ska föra Castellum från botten till toppen; eller åtminstone till det fastighetsbolaget Castellum en gång var. I en intervju i DI berättar Joacim nu om den pausade utdelningen i Castellum.
R.I.P.
Länge har investerarna frågat sig varför Castellum sänkte utdelningen. 24 år streak som i år skulle inneburit Sveriges första utdelningsaristokrat när 25:e året med höjd utdelnings skulle skålas in. I stället blev det pannkaka.
Nu ställs den purfärske VD:n Joacim mot väggen i en intressant intervju med Dagens Industri om varför utdelningen pausades.
Fast egentligen finns det väl bara tre alternativ som fastighetsbolagen har att välja bland nu. Mycket handlar om bolagets riskvilja skulle jag vilja påstå, samt hur pass klart man kan se i sin spåkula om ränteutvecklingen:
Hålla kvar eller höja utdelningen – bolaget tror att man har den marginal som krävs och att det inte blir så mycket värre än vi befarat.
Sänka eller helt slopa – man tar det säkra före det osäkra helt enkelt, à la Castellum.
Behålla eller höja, men göra en nyemission för att ta in pengar.
Simon Blecher från Carnegie har nyligen titulerat alternativ 3 som ”Hål i huvudet”. Här är jag väl lite beredd att hålla med. Att dels dela ut pengar till investerarna men också ta in pengar för att stärka sina finanser, ja det hör ni ju hur det låter.
En duktig läsare kommenterade för någon dag sedan att Cibus nu gör en nyemission. Detta efter att enbart sänkt sin månatliga utdelning en smula. Inte så kul…
Så, vad säger Castellums nya VD?
Joacim, Castellums VD
Nyligen hade Castellum sin årsstämma i Stockholm. Varken nya storägaren Roger Akelius eller gamle storägaren Rutger vågade sig dit. I stället var det fokus på den nyss valda permanenta VD:n vid namn Joacim Sjöberg.
Det finns ett par saker att ta med sig från den intervjun.
Först och främst trycker han på en positiv sida där vi ser jättefina projekt som Castellum kommer tillträda under året, att det finns en stark efterfrågan på lokaler samt att hyrorna kan fortsätta höjas.
Den negativa sidan säger han är obligationsmarknaden som jag varit in på många gånger. Castellum har en stor finansiering via obligationsmarknaden, ca. hälften. Idag har man pengar för att lösa obligationerna som kommer förfalla i år och med nyemissionen man gjorde även de som förfaller nästa år.
Samtidigt menar han att man inte vill chansa och därav slopar man utdelningen helt för 2023.
Den första delen skulle om vi hade tillräcklig tid kunna läka den andra delen, det vill säga obligationsförfallet. Men vi vågar inte chansa: med den stora skuldvolym vi faktiskt har kan vi inte spela med vare sig aktieägarnas, obligationsägarnas eller bankernas pengar, och inte heller våra hyresrelationer eller anställda
”Vi måste hoppas på det bästa men vara beredda på det värsta.”
Joacim själv äger 3000 aktier i Castellum. Rätt lite ändå med tanke på att jag äger 538. Min andel i Castellum motsvarar alltså nästan 20% av det VD:n äger. Rätt häftig tanke. Har man suttit 3 år i Castellums styrelse och idag har en ersättningsnivå på mer än 1 miljon kronor i månaden så hade jag förväntat mig några fler aktier faktiskt.
Ta tillbaka det gamla Castellum
Diskussionen som varit är att Castellum blivit ett allt för riskfyllt bolag. Castellum var länge börsens säkraste och kanske tråkigaste fastighetsbolag. Fokus låg på kontinuerliga investeringar i beståndet och stabilt höjda utdelningar. I takt med aggressiva förvärv är det nu många som tycker att Castellum förändrats.
Joacim håller inte med:
”Vi har inte haft någon annan riskprofil, det har varit samma riskprofil och inte något skifte. Däremot har hela branschen legat kort, för det har varit billigare. Och ja, jag tror att det finns skäl att titta på om vi skulle ha en längre kapitalbindning, i syfte att skapa mindre känslighet för kortsiktiga räntesvängningar.”
Castellum har alltså valt alternativ 2 och idag vet vi inte när utdelningen kan återupptas.
Jag ligger kvar med mina aktier på schackbrädet för att se vart det här leder.