Det har hänt en hel del kring investmentbolagen på senare tid och jag tycker därmed att det kan vara läge för en uppdatering.
Några nya händelser:
Investors VD har köpt aktier i Investor för drygt 1 miljon kr.
Industrivärden har mass-köpt i Volvo
Många investmentbolags substansvärde sjönk under andra kvartalet
Investors VD har nyligen kommenterat att ”Förvärven kommer att komma”
Allas vår Kavastu meddelar: ”Jag behåller framför allt investmentbolag som läggs som grund med bra spridning.”
Rabatt och premie
Det var ett tag sedan jag kikade över rabatten och premien för investmentbolagen så här är en uppdaterad tabell med vad som hänt sedan sist:
Plus är positivt och innebär rabatt. Här får du de underliggande bolagen billigare ifall du köper investmentbolaget, snarare än om du handplockat alla enskilt via börsen.
Minus är negativt och innebär premie. Här gäller det omvända.
Generellt så har rabatterna ökat för många samt att premien minskat. Det gäller inte alla investmentbolag och som exempel har vi Svolder där premien ökat.
Latours handlas fortfarande till högst premie. Premien har dock kommit ner från 20% till 13%. Aktiekursen har inte rört sig nämnvärt uppåt utan den ligger kvar på samma nivå som förra sommaren. Dock har substansvärdet ökat från 166 kr/aktie i Q1 2021 till 186 kr i Q2 2023. Med det sagt är Latour sena på att rapportera och deras Q2:a kommer först om 26 dagar.
I juni blev Investor den mest köpta aktien hos både Avanza och Nordnet. Med över en halv miljon aktieägare är Investor Sveriges mest ägda aktie framför Telia, Ericsson och Volvo.
I kvartal 2 blev totalavkastningen i Investor bra mycket högre än SIXRX, 6% mot 2%. Nyligen har A-aktien återigen blivit billigare än B-aktien, vilket kan motivera att jag gör ett aktiearbitrage snart.
En handfull analyshus upprepar sin köprekommendationer och höjer riktkurserna för Investor. Danske Bank ökar till 245 kr, Kepler Cheuvreux skruvar upp till 250 och DNB Markets höjer till 245 kr. Kursen ligger idag på ”enbart” 214 kr/aktie.
Kindred är enligt många en aktie du inte kan äga ifall du vill sova gott om natten. Idag kom bolagen med sin rapport för halvåret 2023 och det var väl inte jättemunter läsning. Frågan är vad som hände med budryktet i Kindred.
För egen del har spelbolaget Kindred varit lite av dragloket för mig under det senaste året då aktien stigit med 46,7%. Det här har gjort att Kindred seglat upp i toppen bland mina största bolag i portföljen.
Budet på Kindred?
När Kindred tidigare aviserade sin plan om strategisk översyn så steg aktien med 16%. Det gick att läsa lite mellan raderna: Vi är till salu. Det var i april som den strategiska översynen startade, signerad de nya amerikanska storägarna i speloperatören.
Men allt sedan dess har det varit tyst, med det stora undantaget att VD Anders Ström har avgått. Om det Inte blir ett bud på hela bolaget står nog troligtvis Kindred inför en stor omstrukturering. Det många gissat på är att det inte kommer något bud utan att det snarare rör sig om en försäljning av spelutvecklingsdelen samt stoppad USA-satsning.
Siffrorna i dagens rapport var svagare än vad analytikerna väntat sig (några åtminstone). Här menar Kindred att juni varit präglat av lägre aktivitet inom sport och att Wimbeldon bara äger rum i tredje kvartalet i år.
Vad vi fick veta i rapporten var egentligen inget mer matnyttigt om den strategiska översynen, mer än att alternativet om försäljning av hela bolaget fortsatt är en möjlighet:
Den 26 april meddelade Kindred att styrelsen hade beslutat att initiera en granskning av strategiska alternativ med fokus på att maximera aktieägarvärdet. Som en del av denna strategiska process kommer styrelsen att överväga alla potentiella alternativ som kan skapa värde för bolagets aktieägare. Sådana alternativ kan exempelvis omfatta en fusion eller försäljning av bolaget (helt eller delvis) eller andra möjliga strategiska transaktioner.
Under andra kvartalet 2023 utgjorde andelen intäkter från osunt spel 3,1%. Det är ingen stor del enligt mig.
Själv funderar jag över hur många procent som vandrar in på McDonalds vars BMI inte ligger på riktigt sund nivå
Jag passade i alla fall på att köpa lite aktier i Kindred idag då aktien gick ner. Efter det står den i skrivande stund på plus. Aktiemarknaden är ett märkligt fenomen…
Det finns vissa bolag vars verksamhet men framförallt aktie är väldigt volatila, speciellt när det är frågan om konjunktursvängningar. Idag visar Volvo återigen att det alltid är värt att köpa aktien, men kanske framförallt när det sker kursrörelser neråt.
Kikar vi historiskt så har det inte varit en rak resa uppåt för aktien.
Som vanligt är det enligt mig slöseri med tid att ägna sig åt någon typ av teknisk analys, även om det är vissa som tycker att det är the way to go.
Sedan 20 år tillbaka har du fått 14,5% i genomsnittlig årlig avkastning via Volvo, vilket är helt klart godkänt. Min gissning är att den fina trenden kommer fortsätta även om vissa år lät visa negativ avkastning.
En lite mer osäker framtid
Bolaget presenterade idag en rapport som krossar det mesta. Både omsättningen, rörelseresultatet och marginalen kom in bra mycket högre än vad analytikerna väntat sig.
”Tack vare ett starkt kommersiellt fokus har vi lyckats förbättra marginalerna samtidigt som vi hanterat kostnadsinflation och ökade störningar i leverantörskedjan”, skriver vd Martin Lundstedt i rapporten.
Däremot är det inte säkert hur den närliggande framtiden blir då VD:n upplyser om en troligtvis mer normaliserad marknad här framöver.
”Det finns dock tecken på att efterfrågan försvagas på vissa marknader på grund av den allmänna ekonomiska utvecklingen och stigande räntor, vilket kyler ner aktiviteten inom framför allt bostadsbyggande.”
Klart är åtminstone att utdelningen nästa år inte är i fara, men sedan får vi se om bolaget fortsatt följer sin taktik att hålla en riktigt stor kassa.
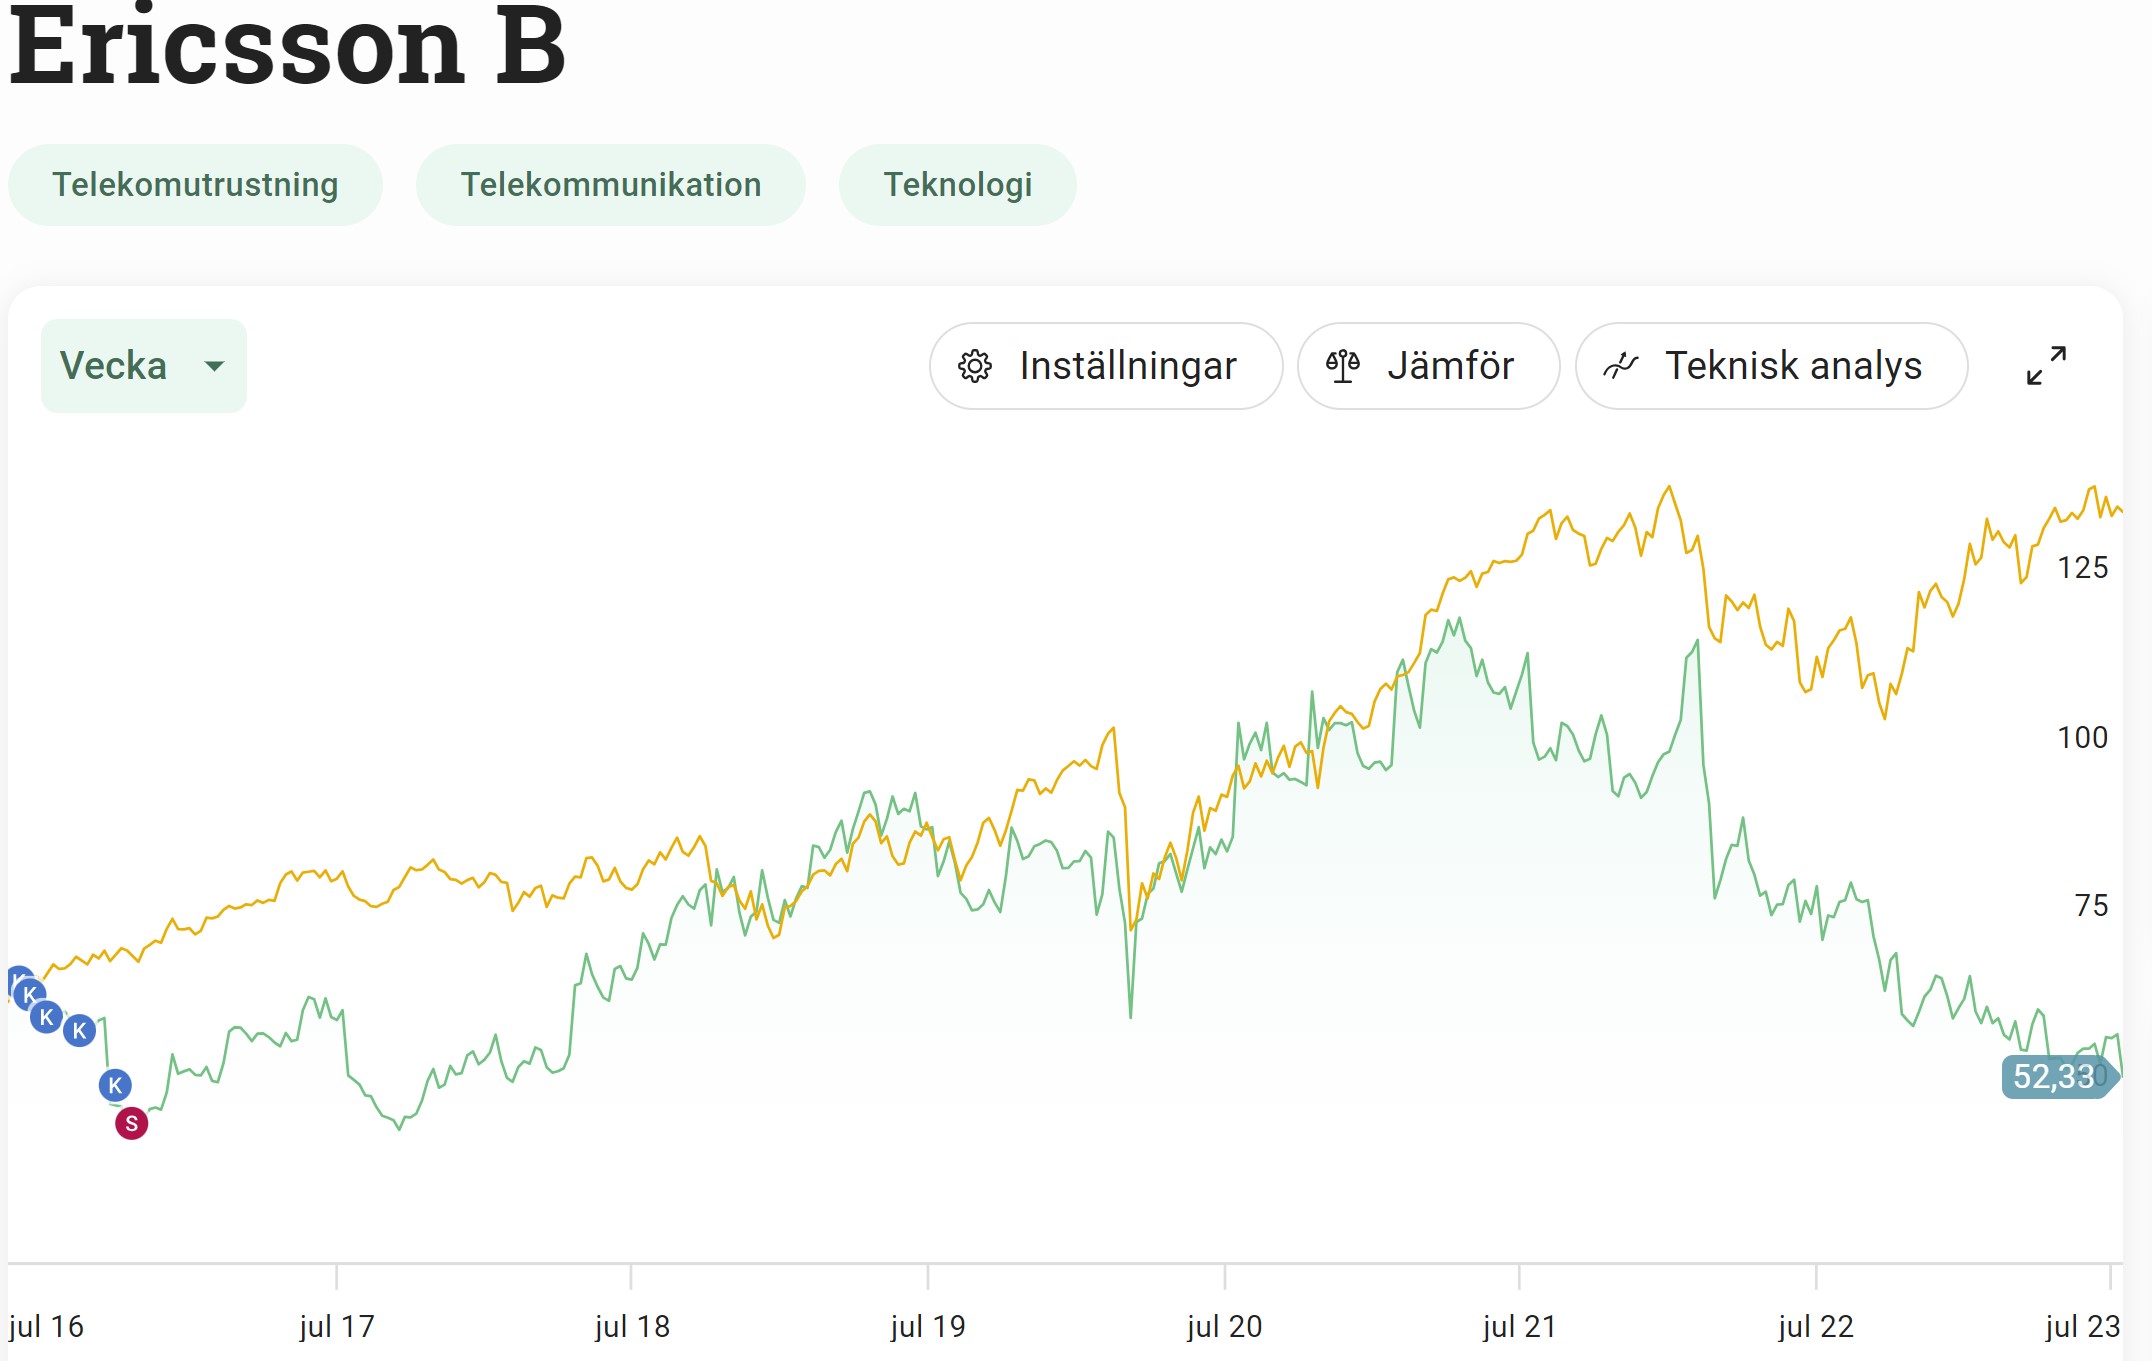
Det har gått många år sedan jag var inne och själv köpte aktier i telekomjätten Ericsson. Med en nedtryckt aktie samt en trevlig direktavkastning på 5,1% så kan man fundera ifall det är värt att gå in här och nu.
Mina köp i Ericsson
Dubbel turn-around
Egentligen är Ericsson lite av ett sorgebarn att ta upp. Det här är den tredje mest ägda aktien på Stockholmsbörsen. Investerare har i många år suttit och väntat på någon form av uppsida och för lite drygt ett år sedan såg det faktiskt ut att vända. VD Börje Ekholm hade kanske styrt skutan i rätt riktning.
Ericsson levererade där och då mer fritt kassaflöde än självaste Atlas Copco och avkastning på det sysselsatta kapitalet var högre än Hexagon. Aktien gick bra, och som jag sagt tidigare kan mycket väl det som börjar gå bra fortsätta så bra väldigt länge.
Så blev det tyvärr inte med fallet Ericsson…
För en tid sedan föll lönsamheten i kärnverksamheten Networks brant och till följd av det har det fria kassaflödet försämrats mycket. Första kvartalets rapport kunde klassas som en vinstvarning inför det andra kvartalet (som kom nu i veckan). Börje Ekholm har dessutom varit flitig på att inte hypa verksamheten.
När siffrorna presenterades i fredags föll aktien med -10% och Ekholms kommentar blev således:
Ingen besvikelse, men den positiva effekten dröjer
Rapporten var inte en katastrof och faktum är att samtliga resultatnyckeltal kom in över det analytikerna förväntat sig. Marknaden tog dock fäste vid att de positiva effekterna dröjer ännu ett kvartal.
”Vi har försökt säga, från förra året, vad vi ser ska hända: Att utbyggnadstakten dras ned lite och det är stora lagerjusteringar. Att det kommer återhämta sig andra halvåret är egentligen det vi fortsatt säger. Är det en vecka fel här eller där – att vi ska förutsäga det exakt på tolv månaders ledtid är liksom inte så enkelt”, säger Börje.
Nu är snarare profetian att utmaningarna kommer fortsätta under tredje kvartalet och det blir först i slutet av året som lönsamheten kommer få luft under vingarna.
Sedan är det upp till var och en hur mycket vikt man vill lägga på det här påståendet.
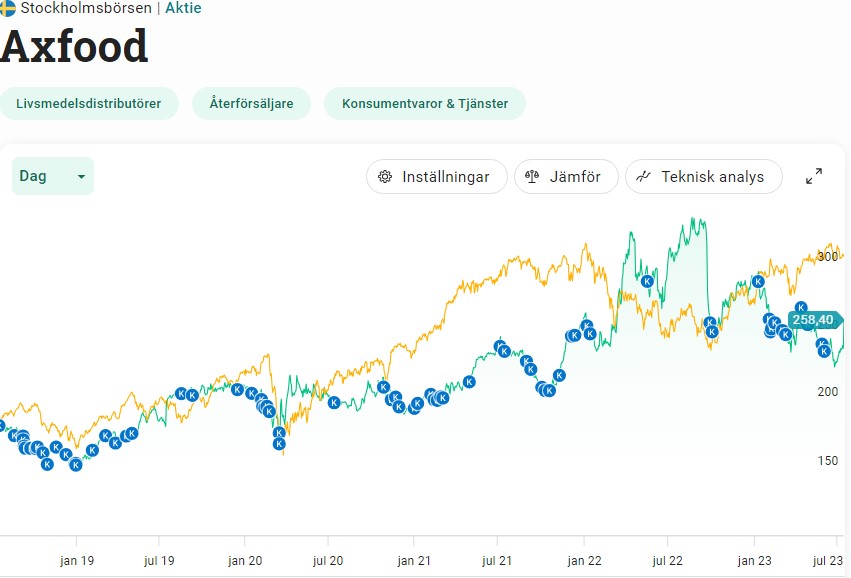
Ericsson ingen investering för mig och jag nöjer mig med det jag får via Investor. Investerade du dina slantar vid börsnoteringen så har du fått ca 5% årligen i genomsnittlig totalavkastning. Jämför det med exempelvis Axfood där du i stället fått strax under 14% sedan 2002.
Jag vill se en längre historik av lyckad prestation för att ett bolag ska vara intressant för mig. Sedan kan det mycket väl vara så att det är helt rätt att gå in i den pressade aktien Ericsson här och nu kortsiktigt.
Intressant är att höra vad Investor själva säger om Ericsson. Johan Forssell (VD Investor) fick frågan om han är trygg med utvecklingen i Ericsson
”Jag tycker att styrelsen och ledningen gör ett bra jobb i den situation man befinner sig, de exekverar på den strategi som ligger, så vi står fullt bakom dem.”
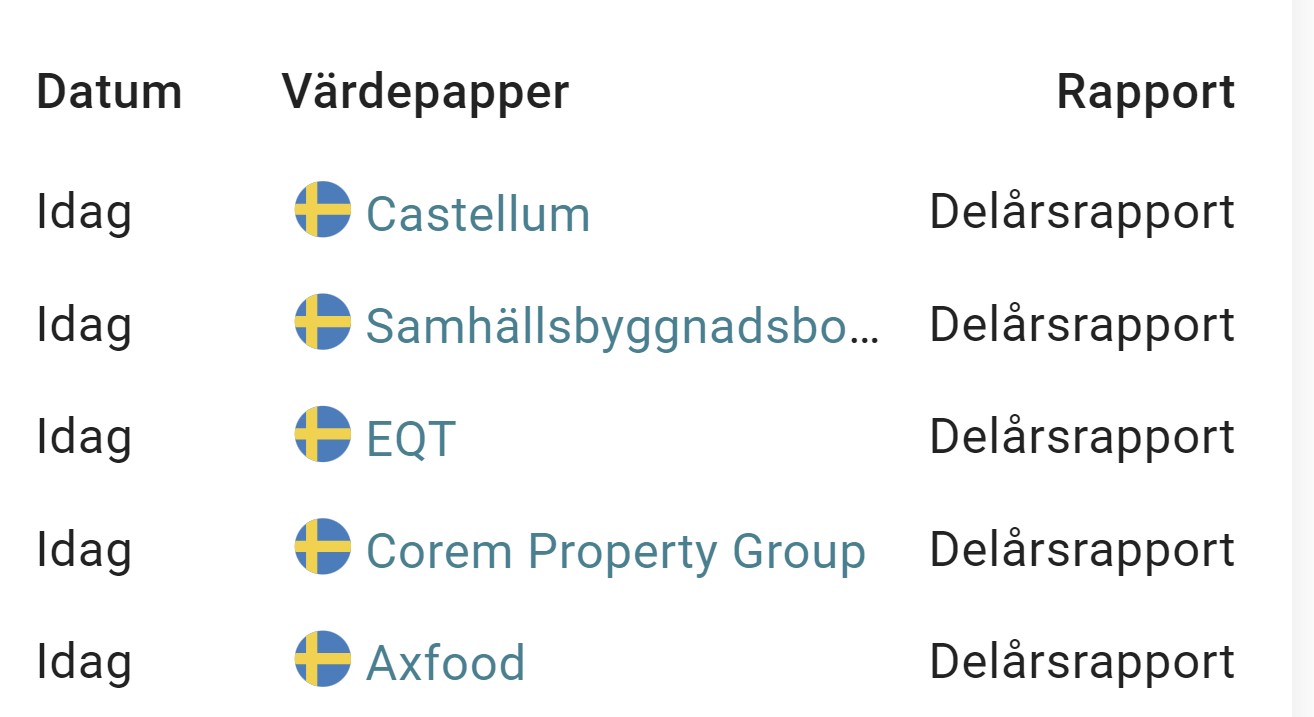
Rapportsäsongen har varit rätt lugn hitintills skulle jag vilja påstå, men idag har tydligen en stor mängd av mina bolag valt att rapportera på en och samma gång.
Dagens rapporter:
Nästa vecka kanske blir ännu mer intressant. På tisdag kommer Tele2 med sina siffror, på onsdag Volvo och dagen efter Intrum. Alla tre blir spännande rapporter
Axfood levererade en riktigt fin rapport och just nu går det galet bra för lågpriskedjan Willys. Under andra kvartalet ökade omsättningen med 19,8%. Dessutom verkar det som att kedjan har goda förutsättningar att fortsätta ta marknadsandelar med tanke på rådande klimat med stigande priser.
Det har givetvis funnits oro för dyrare hyror, ökade personalkostnader samt räntekostnader men än så länge hanterar man detta bra. Det enda negativa var väl det nya lagret i Bålsta som tydligen varit långt ifrån problemfritt.
Aktien fick idag ett välförtjänst lyft på 10%.
Siffrorna i SBBs rapport var väl mestadels som analytikerna väntat sig.
Redan på torsdagskvällen fick vi ett pressmeddelande från SBB om att man sålt fastigheter för över tre miljarder kr till hyresgäster. Det sades dock inte vilken typ av fastigheter det handlade om men många gissar på att det är kommuner som köper tillbaka fastigheter där de är verksamma.
I takt med att man säljer och fastigheter värderas ner så sjunker också substansvärdet. Från 42,72 kr/aktie till nu 17,76 kr. Aktiekursen på 5,8 kr visar dock att det fortfarande finns ett utrymme för värdesänkning.
Något positivt var att den underliggande uthyrningen fortsatt är stabil.
Som jag nämnt många gånger tidigare ligger jag kvar i SBB då det numer inte rör sig om särskilt många tusenlappar för mitt innehav. Marknaden tog inte emot rapporten väl idag.
Castellums uthyrningsgrad minskade till 92,8% jämfört med 93,7% under första halvåret förra året. Det låter givetvis mindre bra men det här kan förklaras med den avyttring av fastigheter som var fullt uthyrda.
Förvaltningsresultatet blev 2,41 kr/aktie, en sänkning från 3,37 kr förra året. Som du säkert vet ligger förvaltningsresultatet till grund för utdelningen vi får nästa år.
Idag har bolaget enbart en belåningsgrad på ca 36% tack vare den nyemission man lyckades göra. Det gör att bolaget även inte behövt paniksälja fastigheter likt många andra fastighetsbolag gjort.
Även om man har manövreringsutrymme så kommer man vara väldigt defensiva enligt bolagets nya VD
JM släppte idag sin rapport för det andra kvartalet. Det här är en läsning som jag väntat på. Kortfattat man man säga att stjärnorna verkligen inte står rätt för bostadsbyggaren.
Det var rätt genomgående dystra ord som VD Johan Skoglund hade att förmedla i dagens VD ord. Kikar vi på antalet sålda bostäder så minskade dessa till 363 jämfört med 732 under samma period förra året. Produktionsstarterna sjönk samtidigt till 454 från 719.
Många av nyckeltalen var rätt mycket under det analytikerna förväntat sig och det blir spännande att se hur aktien reagerar på detta. Den här aktien är ju redan hårt pressad och är ner 63% från starten 2022.
Resultatet per aktie är hitintills i år 7,5 kr och vid den här tiden förra året hade man presterat 10,10 kr per aktie. För helåret 2022 blev det 23,4 kr. Av dessa 23,4 kr delade man ut 14 kr.
Det är inget snack om saken, utdelningen är i stor fara och jag tippar själv på en halvering av utdelningen för 2024. Med det sagt skulle ändå direktavkastningen bli ca 5% räknat på dagens kurs.
Värt att nämna är också att vinsten i andra kvartalet belastas med 67 miljoner kr för en besparingsåtgärd som man tidigare kommunicerat.
”Det råder fortsatt osäkerhet kring de kortsiktiga förutsättningarna för våra kommande projekt och 2023 förefaller att bli ett svårt år för bostadsutvecklare.”
Johan Skoglund, VD JM
Allt det här kokar ner till att Sverige är i behov av bostäder men rådande läge gör att många avvaktar på bättre tider. Därför sjunker nivåerna för JM. När allt detta blåst bort är jag säker på att JM blir en bra investering, men det kan bli värre före det blir bättre.
JM brukar också vara hårt blankat av utländska investerare då det här är en solklar förlorare när konjunkturen svänger.
Det är inte direkt så att vi i Sverige är bortskämda med utdelningsbolag som visat långvarig stabilitet under många årtionden. SSAB är ett exempel där utdelningen varit volatil men enligt VD:n spås nu stabila kassaflöden som helt klart kan gynna de utdelningshungriga.
SSAB har presterat bäst rent utdelningsmässigt om vi enbart kikar på 2023. Det här kunde vi givetvis se komma redan förra året, och något jag själv skrivit om ett par gånger. Utdelningen höjdes från 5,20 kr/aktie till 8,70 kr/aktie. Trots en väldigt fin kursutveckling så handlas aktien fortfarande till 11,6% direktavkastning räknat på årets utdelning.
Att kalla den för en ny svensk utdelare är kanske märkligt. Anledningen till varför jag titulerar SSAB så är för att bolaget endast givit utdelning 4 år av de 10 senaste. Enligt VD:n uttalande kommer man dock prioritera utdelningar framöver i en allt högre utsträckning.
SSAB Utdelning
X-DATUM
TYP
UTDELNING SEK/AKTIE
AVSTÄMNINGSDAG
UTDELNINGSDATUM
2023-04-19
Utdelning, årlig
8,70
2023-04-20
2023-04-25
2022-04-07
Utdelning, årlig
5,25
2022-04-08
2022-04-13
2021-04-15
Utdelning, årlig
0,00
2021-04-16
–
2020-04-02
Utdelning, årlig
0,00
2020-04-03
–
2019-04-09
Utdelning, årlig
1,50
2019-04-10
2019-04-15
2018-04-11
Utdelning, årlig
1,00
2018-04-12
2018-04-17
2017-04-07
Utdelning, årlig
0,00
2017-04-10
–
2016-04-08
Utdelning, årlig
0,00
2016-04-11
–
2015-04-09
Utdelning, årlig
0,00
2015-04-10
–
2014-04-10
Utdelning, årlig
0,00
2014-04-14
–
2013-04-15
Utdelning, årlig
1,00
2013-04-17
2013-04-22
2012-03-27
Utdelning, årlig
2,00
2012-03-29
2012-04-03
2011-04-13
Utdelning, årlig
2,00
2011-04-15
2011-04-20
2010-03-29
Utdelning, årlig
1,00
2010-03-31
2010-04-07
2009-04-01
Utdelning, årlig
4,00
2009-04-03
2009-04-08
Snart dags för kvartal 2
Det är enbart 18 dagar kvar tills bolaget kommer med sin rapport för kvartal 2 och trots att Europeiska stålpriset fallit kraftigt under kvartalet så tror analytikerna att SSAB kommer leverera starka siffror.
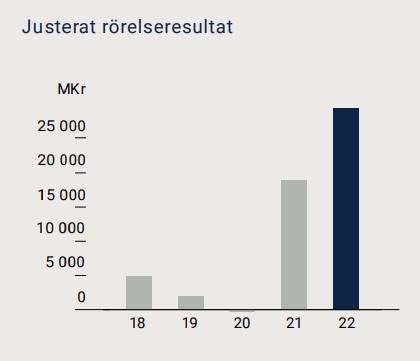
Till det här hör att SSAB har ett urstarkt 2022 bakom sig. Under förra året redovisade bolaget det högsta justerade rörelseresultatet i deras historia.
Återigen till utdelningen så har SSAB de senaste åren gjort stora ansträngningar för att få en mer stabil affär. Det här kan bli gynnsamt för en mer stabil utdelningshistorik framöver tack vare mer pålitliga kassaflöden.
Ett sjukt liv om elen
Det som varit i ropet på senare tid är SSAB:s stora investeringar i norr (Luleå) med ett framtida årligt behov på 15 terawattimmar för sin omställning till fossilfri ståltillverkning.
Nu hotar bristen på eleffekt bolagets planerade mångmiljardinvestering och Martin Lindqvist (vd SSAB) verkar inte munter kring det här och kräver omedelbart någon form av lösning:
”Vi hoppas att ansvariga myndigheter och politiker nu tar tag i frågan och snabbt ser till att tillräckligt med el kan säkras både till oss andra viktiga industrisatsningar.”
Nu finns det risk att hela projektet kommer haverera om inte bolaget får smita före i kön för att få el. Det är inte bara SSAB som står i den kön. På bara 6 år har 4 jättelika gröna industrisatsningar gjort entré i Norrland
Det är många som väckt kritik till SSAB:s klagan om att få komma före och vi får helt enkelt se hur det kommer gå med denna satsning.
Jag tror att SSAB kan vara en bra investering trots att aktien gått mycket starkt på senare tid. Bolaget har överraskat nio av de tio senaste kvartalen och det som går bra kan mycket väl fortsätta gå bra.
Den senaste veckan har det återigen hänt mycket kring fastighetsbolaget SBB. Kanske är den största nyheten att vi nu fått veta lite mer kring ”översyn av strategiska alternativ för att maximera aktieägarvärdet” som bolaget tidigare meddelade.
SBB är ett lysande exempel på att en aktie alltid kan falla ytterligare 50%, oavsett tidigare nedgång. Det tråkiga med aktier är att det inte kräver 50% uppsida för att kontra en sådan nedgång. Den här bilden visar att det krävs +400% för att motverka de 80% som SBB tappat bara under 1 års tid.
Självklart ska du inte låta det här skrämma dig, men det är ändå bra att känna till.
5 miljoner i papperskorgen
En av veckans mindre nyheter var att 100miljonersmannen på Instagram nu sålt hela sitt innehav med kommentaren
Varför det är intressant att ta upp är att nedgången på 80% innebar en förlust på 5 miljoner kr för 100miljonersmannen. En portfölj på 5 miljoner är helt klart något du kan leva på som utdelningsinvesterare. Alltid kommer det finnas de som förlorar mer pengar än vad du gjort, och vice versa.
Jag själv har 1/10 av följarna mot 100miljonersmannen så kanske har jag inte så mycket att säga till om. Däremot kan jag tycka att det känns märkligt att han säljer nu då han för 6 dagar sedan skrev:
Jag ligger alltså kvar tills vidare i SBB (tills jag behöver pengarna). Jag ger bolaget och nye VD en chans att styra upp balansräkningen, finansieringen och att återupprätta
Han gav inte bolaget särskilt mycket tid 😀
Pausad utdelning och inte stoppad utdelning
Många tror att utdelningen i SBB helt slopats men faktum är att det i princip är omöjligt för ett bolag att inte betala ut utdelning som klubbats på en stämma. Vad det här handlar om är att man skjuter upp utbetalningen av utdelningen i SBB.
”ännu ej utbetald utdelning, för samtliga aktieslag, ska utbetalas vid en avstämningsdag den 28 juni 2024.”
Det här datumet kan dock komma att ändras beroende på när årsstämman 2024 hålls då avstämningsdag för beslutad utdelning ska infalla innan årsstämman 2024
Hursomhelst är givetvis utdelningen en klen tröst till vad som händer med aktien i SBB just nu.
Den mest spännande nyheten
Det var i slutet på maj som SBB meddelade att man inlett en ”översyn av strategiska alternativ för att maximera aktieägarvärdet”. Alternativen vi haft på bordet är en försäljning av bolaget, specifika bostäder eller affärssegment.’
Uppdraget att sköta översynen har givits till svenska storbanken SEB och amerikanska JP Morgan. Enligt källor från Di har SEB fokuserat på arbetet av försäljningen av SBB:s bostadsfastigheter.
Just nu verkar försäljningen av bostadsfastigheterna vara huvudspåret och den delen har ett bokfört värde på 38 miljarder kr. Dock vet jag från mitt snedsteg i Saltängen Property Invest att bokfört värde är en sak, och det man faktiskt kan sälja för en helt annan. En SBB-analytiker (ej namngiven) sägs 25 miljarder vara en mer rimlig prislapp.
En potentiell köpare kan vara EQT som jag äger i portföljen. Dessa har tidigare varit intresserade av SBB:s hyresfastigheter.
Om SBB lyckas sälja till en fin prislapp kommer balansräkningen förbättras men enligt Carnegie krävs det mer än så för att få bolaget på banan.
Antal ägare i SBB har ändå dippat något på senare tid, men de flesta väljer ändå att ligga kvar. Antagligen känner de flesta precis som jag att detta är förlorade pengar och man ligger kvar bara för att. De få tusenlappar som är kvar kan man lika gärna låta ligga liksom.


 Plus är positivt och innebär rabatt. Här får du de underliggande bolagen billigare ifall du köper investmentbolaget, snarare än om du handplockat alla enskilt via börsen.
 Minus är negativt och innebär premie. Här gäller det omvända.