Avanzas aktie handlas nu till en högre direktavkastning än på många år och P/E talet beräknat på årets vinst är lågt. Hela karusellen kring de ständiga VD bytena tillsammans med mitt egna tycke gör att jag känner mig skeptisk till ett annars rätt vettigt köpcase.
Bra siffror i Avanza
Tittar vi på senaste kvartalsrapporten så var det en fröjd på många vis. Nettovinsten steg med 18% jämfört med samma kvartal i fjol. Störst draglok var då räntenettot som steg hela 82%. Precis som för andra banker har denna haft en positiv effekt i och med stigande ränta.
Antalet kunder ökade med 6% till nästan 1,9 miljoner. Gemensamma sparkapitalet för alla dessa kunder har också ökat till 715 miljarder kr.
Dessutom såg vi att nettoinflödet under 3:e kvartalet var hela 21 miljarder. Med tanke på den stressade ekonomiska situation vi befinner oss i så är det imponerande siffror.
Det negativa var då courtaget, alltså avgiften som uppstår när vi handlar aktier. Det vanliga är att courtaget är den betydande intäktskällan för Avanza. Här såg vi ett tapp på hela 25% mot samma kvartal 2022. Även valutanettot som blir när vi handlar utländska aktier sjönk. Inte konstigt med tanke på att många inklusive jag själv dragit ner köpen i USA och Kanada.
Men allt som allt en bra rapport skulle jag säga.
Avanza och allt snack kring VD rollen
En lång historia kan göras kort… Den stora snackisen är Avanzas nya VD som fått lämna efter bara en vecka. Är det rekord när det kommer till kortast tid som VD?
Avanzas byten av VD historiskt
Nicklas Storåkers, 1999–2011
Martin Tivéus, 2011–2016
Johan Prom, 2016–2017
Rikard Josefson, 2017–2023
Knut Frängsmyr, 2023
Gunnar Olsson, 2023–
Historiken av antalet direktörer sedan 2010 har varit rätt god och den blir givetvis inte bättre då Knut Grängsmyr får lämna bara efter en vecka.
Varför får Avanzas VD lämna?
Ja tydligen rör det sig om att Dagens Industri tidigare avslöjat att Knut Frängsmyrs haft mångåriga ärende kring ett svartbygge i Solna. Detta har då Knut mörkat för den nya arbetsgivaren låter det som.
Enligt Avanza själva så visste man givetvis om byggärendet…
”Vi visste att det fanns ett byggärende med avslaget bygglov ett antal år bakåt i tiden. Det vi inte kände till var omfattningen och fortsättningen av den processen, och specifikt så kände vi inte till att det i ett senare skede hade dömts ut böter. Den informationen kom ju till oss i samband med att Di skrev en artikel”, säger John Hedberg, styrelseledamot i Avanza och vd i ägarbolaget Creades, till Di.
Kritik riktas nu mot Avanzas styrelseordförande Sven Hagströmer att det kanske är dags att vika in paddeln såhär vid 80-års dagen. Sven glömde dra upp landningshjulen vid en flygning 2014 på sitt sportflygplan. Efter det drog han slutsatsen att det var dags att sluta flyga. Kanske är det dags att nu inse något igen.
Avanza blir omsprungna
Under 1 år är kursen i Nordnet upp 13% medan kursen i Avanza är ner 10%. Det finns enligt mig goda anledningar till att kursen i Nordnet presterat bättre.
2022 tvingades Mattias Miksche lämna Avanzas styrelse efter obetalda räkningar och försenade årsredovisningar i ett privat bolag. Johan Prom fick sommaren 2017 lämna vd-posten efter bara ett halvår.
Personligen tycker jag att Avanza blivit omsprungna av Nordnet. Det har inte bara att göra med deras teknikstrul som gång på gång de senaste åren verkar inträffa. Avanza har alltid legat steget efter i utbetalning av källskatt, något som stört mig enormt. Än idag är Nordnet bättre då de betalar tillbaka källskatten månaden efter medan du får vänta ett år i Avanzas fall.
Att sedan Investeraren lämnat som sparekonom gör inte saken bättre. Jag orkar inte längre lyssna på deras Avanzapodden då Nicklas energi var enda bidragande faktorn till att jag tidigare lyssnade. Nicklas var troligtvis den starkast lysande stjärna som Avanza någonsin haft och kommer få.
Det enda som idag håller mig kvar hos Avanza är nog deras Twitter support (X) som är helt klockren. Den är värd lite dyrare courtage och lite sämre kvalité. Utnyttjar ni inte den idag så borde ni helt klart göra det.
Även om caset kring Avanza (som nu snart får klassas som en högutdelare) verkar intressant så kommer jag avstå. I stället köper jag Handelsbanken.
När en ny trend dyker upp ska alla med på tåget. Det såg vi för en tid sedan när ESG på riktigt blommade ut och även det mest anti-miljövänliga bolaget skulle visa sina ESG planer i sina rapporter. Desto mer nyligt kom AI som fortsatt är lika hett som ett element under januari månad. Vad som också blivit en nyhet är att fler och fler läkemedelsbolag vill bege sig in i kampen mot fetma och igår blev det känt att AstraZeneca också hoppar på tåget.
AstraZeneca är ett av många bolag som jag ångrar att jag sålde för tidigt (sålde delar av mitt innehav). Det där är en häxkonst vi inte ska beblanda oss med
Bekämpning av fetma – vilka aktier?
Mig veterligen har vi dessa bolag som på ett eller annat vis har läkemedel för att ta strid mot fetman som ökar allt mer. Det finns säkert fler också, och nya verkar ständigt segla in på marknaden.
Aktie
Novo Nordisk A/S (NVO)
Eli Lilly & Co. (LLY)
Amgen Inc. (AMGN)
Pfizer Inc. (PFE)
Viking Therapeutics Inc. (VKTX)
Structure Therapeutics Inc. (GPCR)
Herbalife Ltd. (HLF)
Tråkigt nog har jag inte skrivit om något av dessa och det var länge sedan jag ägde Novo Nordisk så den informationen är tyvärr lite utdaterad.
I mars 2023 släppte World Obesity Federation (WOF) en rapport som säger att år 2035 kommer över 4 miljarder människor – mer än hälften av världens befolkning – att vara överviktiga.
Ett bra alternativ?
Jag brukar vara lite spydig och säga att spelbolagen inte är de enda bolagen som strider mot etik- och moralkompassen. Visst är spelberoende ett problem, men fetma är må hända ett större problem och hit kan vi pressa många börsnoterade bolag vars produkter inte gör saken bättre (läs McDonalds etc.)
Vi har under allt för många decennium försökt tackla den ökande vikten men inget tycks hjälpa långsiktigt. Många bolag har genom åren uppfunnit ”huskurer” som på magiska vis ska hjälpa dig till en slankare kropp. När jag var liten köpte mamma en s.k. AbSwing via TVShoppen. Precis som många andra prylar blev den liggandes.
Att fortsätta äta gott och enbart ta en spruta för att motverka kalorierna (lekmannamässigt beskrivet) känns som en lösning som många suktat efter.
AstraZeneca mot viktminskning
Ett av mina största misstag var att sälja aktier i AstraZeneca tidigare. Det misstaget har jag gjort en gång för mycket nu. Idag ligger däremot Astra i en topp 10 placering i portföljen, och där hör den hemma. Faktum är att bolaget nu är mitt näst största.
Nu tar alltså Astra Zeneca upp kampen med börsstjärnorna Novo Nordisk och Eli Lilly genom ett stort förvärv inom viktminskning.
Det man köpt är då en exklusiv licensen för ECC5004 från kinesiska bolaget Eccogene. Det här är egentligen samma typ av läkemedel som Novo Nordisks Ozempic och Wegovy – två läkemedel som skördat mångmiljardframgångar på grund av sin effektivitet mot övervikt. Jag har själv inte satt mig in allt för mycket men tydligen är 5004 i en rätt tidig fas och ska tas oralt istället för att injiceras.
”Det är viktigt att komma ihåg att det finns drygt 1 miljard människor som lider av övervikt eller fetma och många av dem har ytterligare riskfaktorer. Så det finns ett stort behov. Vi är såklart några år efter, men vi arbetar på nästa generation produkter”, säger Pascal Soriot, vd för Astra Zeneca på telefonkonferensen.
”Den första vågen är injicerbara produkter och en stor del av patienterna föredrar en oral medicin. Denna produkt erbjuder specialfunktioner då den kan tas som en låg dos och har bra absorption”, fortsätter han.
VD AstraZeneca, Pascal Soriot
I övrigt var rapporten väldigt fin och jag såg att Ålandsbanken nu ser en uppsida på 27% i Astra
”Det tredje kvartalet var ytterligare ett kvartal med tvåsiffrig intäktstillväxt bland de många vi har sett under de senaste åren”, konstaterar Pascal
Annars då? Ja förutom detta är AstraZeneca ett fenomenalt utdelningsbolag som lyckats väldigt bra över tid:
Cibus blev snabbt ett väldigt populärt utdelningsbolag då deras bestånd ansågs konjunkturstabilt samt att bolaget för ett par år sedan meddelade att man övergår till månadsutdelning. Då SBB nu pausat sin utdelning är Cibus mig veterligen det enda svenska börsbolaget med månatlig utdelning. Dagens rapport blev en rätt trevlig läsning för oss investerare och kanske ser vi nu toppen av uppförsbacken.
På en rätt svag börs steg Cibus igår tillsammans med andra fastighetsbolag.
”Resultatmässigt visar Cibus ett stabilt tredje kvartal. Cibus hyror ökade med 7 procent på grund av indexering och för första gången på länge är räntekostnaderna lägre än föregående kvartal då vi har köpt tillbaka obligationer och gjort ytterligare räntesäkringar”, uppger avgående vd Sverker Källgården i sin sista delårsrapport.
Cibus utdelningspolitik har i år diskuterats rätt flitigt och vissa tycker att det är hål i huvet att göra det Cibus gjort. I våras gjorde nämligen Cibus en nyemission på 810 miljoner kronor där kursen för de nya aktierna sattes till 92 kr. En rabatt mot aktiekursen där och då. Samtidigt väljer man att behålla majoriteten av utdelningen från föregående år.
Pengarna som togs in skulle användas till att lösa obligationer som förfaller 2023 och 2024. Det är givetvis rätt märkligt att dels ta in pengar via en nyemission, men så även dela ut pengar till aktieägarna via kontantutdelning…
En slopad utdelning för Cibus i år hade nästan räckt till att lösa de obligationer som förfaller.
Där och då svarade ordförande Patrick Gylling på frågan varför man valt att göra såhär och han menar att utdelningen är ett tydligt löfte som bolaget avgett till aktieägarna. Den är helig med andra ord. När Cibus övergick till månadsutdelare blev det ca 30 000 nya aktieägare, vilket får anses mycket.
Det negativa nu är givetvis att vi som aktieägare fått en utspädning då antalet aktier ökat rätt saftigt. Det innebär också att nyckeltal såsom förvaltningsresultat/aktie blir lägre.
Vad som var riktigt positivt i dagens rapport är att räntekostnaderna nu är lägre än föregående kvartal i takt med att man köpt tillbaka obligationer. Dessutom har man sålt fastigheter i Finland för att stärka balansräkningen. Det är goda siffror vi ser och aktien förtjänade det lyft den fick.
Jag tror helt klart att Cibus är en fin investering till dagens 9% direktavkastning, även om utdelningen kanske sjunker något nästa år. Hela bolaget verkar värna hårt om utdelningen så någon slopad utdelning lär knappast bli aktuell.
I takt med att räntorna sedan stabiliseras och sänks kan Cibus med sin stabila verksamhet få en fin framtid igen.
Sverker Källgården, VD Cibus
En negativ punkt är att bolagets VD Sverker Källgården lämnar senast sista februari 2024. Vem som blir efterträdare är ännu okänt men visst har vi sett fall där olika tomtar kommit in i fina fastighetsbolag och totalt styrt skutan mot en sämre kust. Se bara på Castellum…
Ytterligare en intensiv rapportdag startar med mycket godbitar. Hexagon, Electrolux och Peab är tre bolag som rapporterar men som jag inte äger. Idag rapporterar även börsens tre största fastighetsbolag; Sagax, Balder och Castellum. Även fastighetsbolaget Diös rapporterar innan första fredagsölen ska öppnas.
Diös rapporterar ett lägre förvaltningsresultat än väntat. De 3 första kvartalen förra året låg den siffran på 8,0 kr/aktie hitintills i år och nu har den alltså sjunkit till 6,3 kr. Förvaltningsresultatet ligger till grund för utdelningen så kanske kommer vi se en sänkning även nästa år, men min gissning är att man håller kvar utdelningen vid samma nivå.
Rörande Diös så tycker jag att VD Knut är väldigt lättsam och transparent. Han ställe oftast upp tidigt i DiTV och förklarar rapporten på ett bra och enkelt sätt, så även denna gång. Vad jag reflekterar över är hans mer negativa syn på enkelheten att höja hyrorna mot för ett halvår sedan. Det låter inte alls lika positivt. Dock verkar bolagen fortfarande efterfråga lokaler och någon vakans är det inte frågan om ännu.
Han betonar också att Diös går bättre än någonsin, men att det enbart är räntorna som tynger. Diös har gjort misstaget att ha väldigt korta räntebindningar, men det har självklart gynnat bolaget tidigare. Lite tokigt blir det att lägga all skuld på de höga räntorna kan jag tycka, men självklart är det en enkel syndabock att lägga skulden på.
Rörande Castellum så var det intressanta att man verkar ha en helt annan bild av Entra än vad Balder har. Jag skrev om Entra och vad som är värt att ha koll på här. Castellum gör en nedskrivning på nära en halv miljard kronor medan Balder väljer att lämna värdet oförändrat.
Balder är största ägare i Entra med 40% av aktierna i det norska bolaget. Castellum är näst största ägare med 33,3% av bolaget.
Det här belyser väl också problemet med ett fastighetsbolags substansvärde, och varför jag inte kikar på detta allt för mycket. Att värdera fastigheter känns lite som att hålla upp ett finger mot skyn för att se vart vinden blåser.
För de första 3 kvartalen så rapporterar Castellum 7,18 kr/aktie i förvaltningsresultat. Det kan jämföras med 9,11 kr som man rapporterade förra året.
Man ordar inget om utdelningen i rapporten utan vi får helt enkelt luta oss tillbaka mot det VD:n skrev förra rapporten:
I ett något bättre, och mer sannolikt scenario,
återhämtar sig kapitalmarknaden framöver och styrräntan
stannar eller viker nedåt kommande år. I det läget är
Castellum väl rustat för att använda sitt kassaflöde till såväl
värdeskapande investeringar som till utdelning igen
Med tanke på den lyckade nyemissionen samt den nu stärkta balansräkningen så tror jag Castellum återtar en mindre utdelning nästa år. Annars blir det att tacka för kaffet och gå vidare mest troligt.
Idag presenterar Investor sin rapport för det tredje kvartalet. För att uppmärksamma detta hade jag tänkt skriva 10 punkter som kan vara värt att känna till om Sveriges mest ägda investmentbolag.
2023 är Investor Sveriges mest ägda aktie. Över en halv miljon äger idag aktien, vilket kan jämföras med tvåan som är Telia där antalet ägare är dryga 460 000 st.
Investor sträcker sig tillbaka till år 1916. Bolaget skapades av Wallenbergarna som ett sätt att äga aktier i industribolag när ny reglering gjorde det svårare för familjens bank SEB att göra detta.
Investors nettotillgångar slår samtliga alla andra investmentbolag tillsammans
4
Samtliga i bolagets ledning äger aktier i Investor. Även samtliga i styrelsen äger aktier; dock är det ett par som enbart äger Syntetisks Aktier*
*Med Syntetisk Aktie avses en rättighet att i framtiden erhålla en utbetalning av ett belopp som motsvarar börsvärdet vid utbetalningstillfället av en aktie av serie B i Bolaget
5
Investors förvaltningskostnad har sjunkit rejält de senaste åren. 2018 var denna 0,13% och nu för räkenskapsåret 2022 var den otroligt låga 0,09%. Det kan jämföras med mycket populära Spiltan Småbolagsfond där den totala avgiften är 1,57%.
6
Investerade du 4000 kr i månaden från 1987 fram till idag så skulle du ha ca 50 miljoner kr på kontot. Det här är också kring det årtalet då jag själv var född. Junior KTM:s första aktie blev Investor
7
VD Johan Forsell har ”enbart” varit VD sedan 2015 men har spenderat merparten av sitt yrkesverksamma liv i bolaget. Han äger själv aktier för 78 miljoner kr i Investor.
8
Många frågar sig varför Investor i princip alltid handlats till rabatt och aldrig (mig veterligen) till premie. En delförklaring till den höga rabatten kan vara det höga uppskattade värdet på Investors onoterade del, Patricia Industries
9
1984 fick aktieägarna 0,08 kr i utdelning (inkluderat de aktiesplits som gjorts). Idag är utdelningen 4,4 kr/aktie. Det är en ökning med 5400%
10
Dagens stora nyhet är att Investor dumpar alla sina aktier av ABBs avknoppning. Det hade nog även jag gjort då jag oftast behåller huvudbolaget
Idag var det dags för mina bolag Handelsbanken, Volvo och Tele2 att öppna sina böcker för att visa oss konkreta siffror. Generellt så var det rätt glada, eller åtminstone inga sura miner, från bolagen.
Medan resultatet från Tele2 var i linje med det analytikerna förväntat sig så krossade Handelsbanken prognoserna som var satt sedan tidigare.
Det viktiga räntenettot för Handelsbanken (skillnaden mellan bankens räntekostnader och ränteintäkter) kom in klart bättre än väntat och rörelseresultatet blev 36% högre än samma kvartal året innan.
När jag skrev mitt inlägg om vilka bolag som spås få Högst utdelningstillväxt 2024 så var Handelsbanken bland toppen där.
Frågan är väl om inte dagens rapport får förväntningarna att skruvas upp ännu mer:
”Långsiktiga och nära kundrelationer tillsammans med stark lokal förankring är grunden för vårt sätt att bedriva bank. Vår affärsmodell levererar oavsett omvärldsläge och ligger till grund för kvartalets stabila resultat”, säger VD Carina Åkerström
Carina Åkerström, VD Handelsbanken
Vad som är extra viktigt är att kreditförlusterna än så länge är nästintill obefintliga. När kunderna får problem att betala sina lån, ja då har vi problem. Det är just detta som marknaden varit orolig för kring Handelsbanken som har den största kakan fastighetslån bland storbankerna.
”Ordning och reda. Kreditförlusterna är i princip obefintliga även detta kvartal. Vi känner oss mycket trygga med kreditkvaliteten i vår utlåningsportfölj”
Trots en kanonrapport så är jag osäker på om aktien kommer stiga. Det verkar som att tillväxten nu spås sakta ner markant. Dels för att nya lån blir allt färre och färre, dels för att många valt att amortera mer. Mr Market lägger nog extra vikt på dessa ord:
”Till följd av den ekonomiska inbromsningen och det högre ränteläget fortsatte kunderna att amortera i en högre utsträckning än under tidigare år, vilket bidragit till en avmattning i tillväxten för in- och utlåningsvolymerna”, skriver hon i vd-ordet.
Jag har själv funderat kring ifall det är bättre att investera på börsen, spara pengar i ett sparkonto, eller investera på börsen. Tankarna bland er läsare var väldigt blandat där.
Hursomhelst är Handelsbankens rapport ett bevis på det jag så många gånger nämnt:
Att långsiktigt köpa sektorer som för tillfället har problem kommer troligtvis löna sig när vindarna vänder, men det gäller att ha tålamod. Jag själv tror Inte på att sälja sektorer som går bra, men kanske lägga mest krut där det brinner.
Det blir spännande att se rapportreaktionen då jag skrev detta innan börsen öppnar.
EQT är ett av mina större bolag i portföljen. Högre räntor har gjort att tillväxten haltat och att utsikterna inte ser lika lovande ut som tidigare. Många menar dock att räntorna är ett mindre problem och att vi i stället ska oroa oss för de insider-sälj som lurar runt hörnet.
Investor är fortfarande största ägare i EQT. Det här är viktigt att komma ihåg då du själv funderar på att investera och om målet är att ha en balanserad portfölj. På sjätte plats hittar vi VD Christian Sinding själv med ett stort eget ägande.
Största ägare i EQT
Värde (miljoner kr)
Andel
Investor
37 420
14,7%
Bark Partners AB (Conni Jonsson, Thomas von Koch, Harry Klagsbrun och Per Franzén)
29 415
11,5%
Jean Eric Salata (VD och grundare BPEA)
25 248
9,9%
Marcus Brennecke (partner)
6 325
2,5%
Lennart Blecher (Head of Real Assets, m.m.)
6 270
2,5%
Christian Sinding (VD)
6 037
2,4%
Så funkar EQT
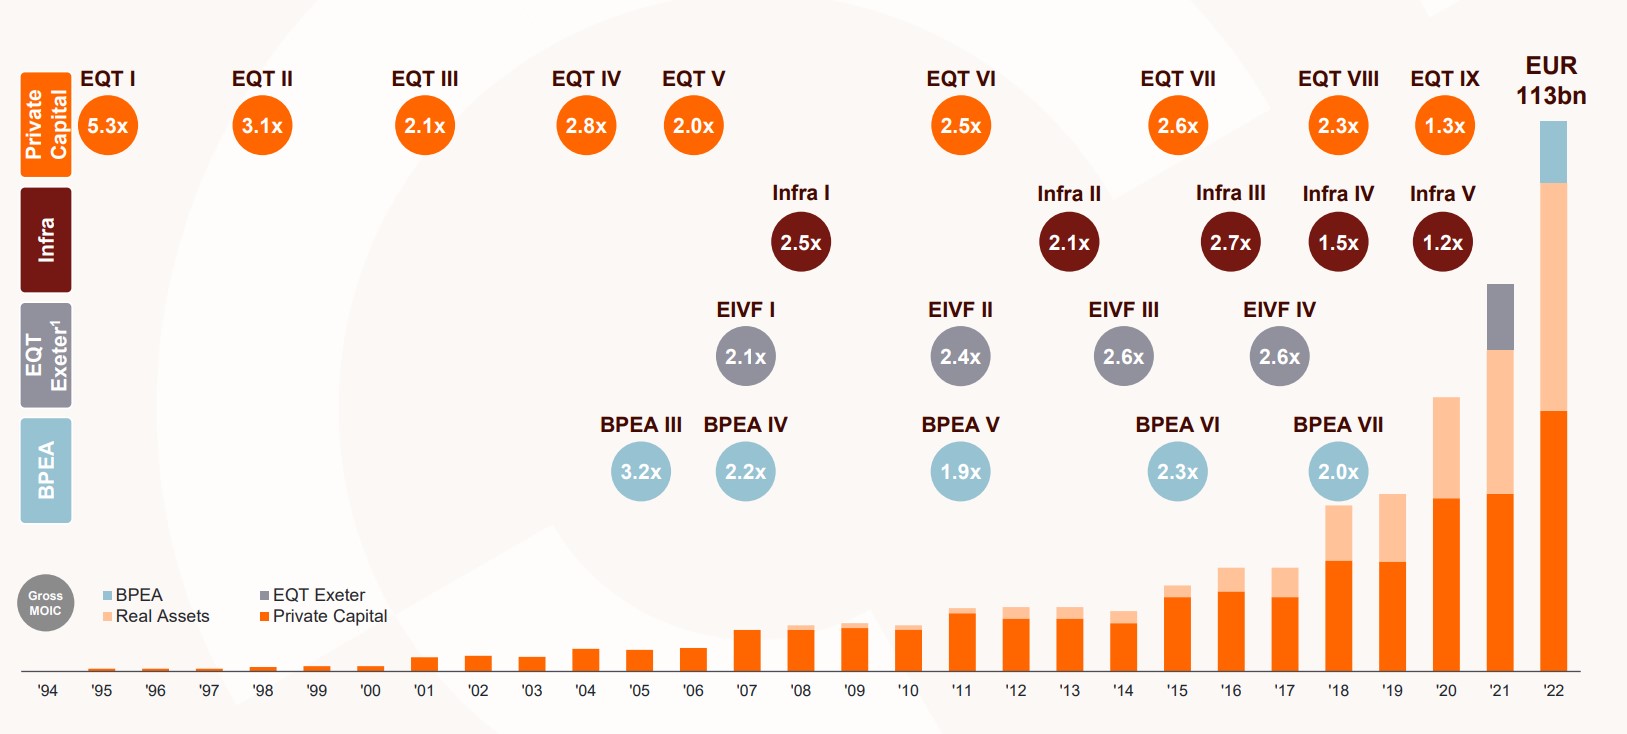
Riskkapitalbolaget EQT har historiskt levererat fonder som skapat en mycket fin avkastning till investerarna. Desto mer kapital EQT har under förvaltning (engelska: AUM – Asset Under Management), desto mer avgift får man som bolag in och tillväxten blir högre.
Avgiften är rätt hög men jag kan tycka att den är skälig. I nuläget är är avgiften ca 1,45% i genomsnitt som då helt och hållet tillfaller börsbolaget EQT AB där jag är ägare.
Processen med en nystartad fond är rätt lång. Det kan nämligen ta uppåt 4 år innan allt kapital är satt i arbete. Efter det är EQT:s jobb att maximera värdet på underliggande bolag via diverse strategiska, operationella och finansiella grepp som det så fint heter.
Målet är att så småningom avyttra fonden när man anser sig klara och oftast siktar man mot att göra två gånger pengarna under fondens livstid, även om det skiljer sig något beroende på typ av fond.
Intressant är att ytterligare en avgift kan tas ut när fonden avyttras. På den avkastning som når över en viss gräns tar EQT nämligen ut en rörlig vinstdelningsavgift som kallas carried interest. Denna ligger på hela 20% av överskjutande avkastning.
Det finns en sak att belysa kring carried interest. Börsbolaget EQT AB (som du och jag äger) får bara 35% av denna summa, medan fondens nyckelpersoner och partners på EQT tar resterande del.
Det positiva är att EQT kunnat öka sitt förvaltade kapital massivt under den tid man nu varit noterade. Ökningen de senaste 5 åren är 3,3 gånger och idag är siffran uppe i hela 1 500 miljarder kronor, vilket betyder att det nu är ett av världens största riskkapitalbolag. Dessvärre har kostnaderna ökat då EQT idag har 1 700 anställda som är välbetalda.
EQT:s kapital över tid
Räntan i riskkapitalbolag
Min första tanke var att EQT och andra riskkapitalbolag inte skulle lida allt för mycket om räntan stack iväg. Där hade jag fel. Riskkapitalbolag mår bra av en lågräntemiljö av två huvudsakliga anledningar:
För det första brukar riskkapitalbolag ha hög belåning för att skapa hävstång på sitt kapital. I fallet EQT är det här förhållandevis milt, i alla fall om man jämför med andra liknade bolag.
En mer intressant punkt är vad högre ränta leder till beträffande risktänk. EQT har redan nu märkt att det är svårare att lägga vantarna på nytt kapital då du exempelvis kan låsa in pengar till 4,3% årsavkastning i amerikanska statsobligationer. Det här är jämförbart med risktänket i preferensaktier som också tenderar att falla när räntan stiger.
Dessutom blir det svårare att senare sälja sina investeringar.
Säljrekommendation
En fråga som jag tycker hamnat i rampljuset den sista tiden rör insiderägandet i EQT.
Senaste månaderna har Edward Fitzgerald, chef för fastighetsdelen EQT Exeter, sålt nära på 20% av sitt innehav med ett stort värde på 1 miljard kr. Som jag ordat om många gånger tidigare finns det däremot bara en anledning till att köpa aktier, medan det finns tusentals anledningar att sälja.
Nyligen blev EQT säljrekad av Dagens Industri med rubriken ”Sälj, innan storägarna gör det”. Kontentan av den analysen kan väl sammanfattas som:
Kostnaderna har ökat kraftigt på senare år
Konkurrensen har blivit stenhård
Värderingen på vinst i år är P/E 22, vilket inte är billigt
Dessutom anses vinstdelningen (Carried Interest) inte vara fördelaktigt för oss investerare, vilket jag kan hålla med om.
Jag själv fortsätter att äga EQT precis som Investor. Vi får se vad detta kokar ner till helt enkelt.
Aktien i skidgiganten Skistar har åkt störtlopp från toppen vi såg 2021. Bolaget har ett brutet räkenskapsår och idag kom deras summering av helåret. Utdelningen sänks också som ett kvitto på en svagare verksamhet.
Skistar är ett hyfsat litet bolag i portföljen med en andel på knappt 2%. Det har dock varit betydligt större tidigare innan jag sålde en del för att öka vikten i investmentbolag.
Idag sänktes alltså utdelningen från 3 kr/aktie till 2,6 kr.
Värt att nämna är att man har ett år med tuffa jämförelsetal i ryggen. Vinst per aktie sjönk på helåret med 40%, från 8,5 kr/aktie till 5,13 kr. Av dessa 5,13 delar man alltså ut ungefär hälften, vilket också är i linje med deras utdelningspolicy. Utdelningen betalas ut den 15 december i år.
Det är knappast någon hemlighet att jag köper rätt mycket Skistar här och nu. Skistar som utdelningsbolag kan ändå diskuteras men köpte du 1995 och höll kvar dessa aktier så har du fått en utdelningstillväxt (räknat CAGR) på 11,03% årligen. De som köpte extra under åren då utdelningen dippade har fått en brutal utdelningstillväxt på dessa aktier.
Vad som skulle vara intressant är ifall Skistar lyckas med det många trodde var en rejäl fallgrop, d.v.s. att satsa mer på sommarsäsongen, en säsong som verkligen inte är bolagets hemmaplan. Jag tycker åtminstone bolaget är på rätt väg men en stor del av resan återstår.
”Enligt plan har vi fortsatt att bygga volym för framtiden under sommarmånaderna, då prisjusteringen av både bike/trailpass och införandet av destinationspass samt sänkt pris på cykelhyra har gett effekt”, skriver Skistars vd Stefan Sjöstrand i rapportens vd-ord.
Kanske har ekonomin inte brustit så pass mycket att svensken väljer att ställa in sin skidsemester. Tvärt om kanske fler väljer att vallfärda från utlandet till friden i fjällorten då svenska kronan är låg jämfört med andra valutor. Det här kan även göra att fler från grannländerna kommer hit, något som Stefan är inne på:
”Vi ser fortsatt ett stort intresse från våra utländska gäster från framför allt Danmark men även andra marknader såsom Tyskland, Storbritannien och Nederländerna, drivet av en valutafördel som ger en extra prisvärd semester. Extra glädjande är att vi nu även ser en ökning hos våra inhemska gäster från Sverige och Norge”