Investor är utan tvekan Sveriges mest populära investmentbolag och faktiskt det mest ägda aktiebolaget i Sverige. Idag presenterar Investor sin rapport som summerar det gångna året och med det även utdelningsbeskedet för utdelningen som inkasseras i år.
Investor har just nu lite drygt 500 000 ägare. En helt makalös siffra. Telia kommer på 2:a plats med sina 460 000 ägare. Frågar du mig vilken av dessa man ska äga så är svaret rätt självklart…
Investors mål är att generera en stadigt stigande utdelning vilket man historiskt sett gjort, med undantag för några enstaka år som t.ex. när Covid-19 svepte över vårt land.
Analytikerna hade räknat med en utdelningshöjning på 5%, från 4,4 kr till 4,6 kr (enligt Bloombergs). Investor sätter dock krokben på analytikerna och leverera en utdelning på mycket fina 4,8 kr/aktie. Jag är solklart nöjd
Investors nya utdelning: 4,8 kr/aktie
Innan rapporten så hade Investor en rabatt på 8,47% utifrån substansvärdet man rapporterade förra gången. Idag rapporterar man ett substansvärde på 267 kr, vilket ger en rabatt på 14,9%. De senaste 5 åren har rabatten i snitt varit 12,7%.
Investor har väldigt mycket av sin portfölj i den noterade miljön (Atlas Copco, AstraZeneca, ABB etc). Idag är ca 70% av portföljen noterade innehav och resterande del är då onoterat. Som en jämförelse har sektorkollegan Kinnevik i princip omvända siffror – 70% av substansvärdet är onoterat.
Vad Investor gjort bra är att man stärkte sin balansräkning under tiden då räntan var låg och därigenom ser lånebilden väldigt god ut idag. Det känns som de flesta andra gjorde tvärt om, d.v.s. lånade sig upp över öronen när räntan var låg.
Jag tycker helt klart man kan fylla på i Investor här och nu.
Det blev kanske inte den bästa starten på rapportperioden. EQT är idag först bland storbolagen att rapportera och bolaget missade på vinsten något om vi jämför med vad analytikerna förutspått. Trots det höjs utdelningen hyfsat fint och troligtvis har EQT bättre utsikter när räntan börjar sänkas.
Analytikerna hade tippat på 705 miljoner euro i justerat rörelseresultat för det gångna halvåret (EQT släpper bara 2 renodlade rapporter per år). Den faktiska siffran landade på 653 miljoner euro, vilket ändå är bättre än de 416 miljoner euro bolaget gjorde samma period året innan (2022).
Styrelsen föreslår att man höjer utdelningen från 3,0 kr till 3,6 kr/aktie. Slanten ska betalas ut i två lika stora delar, en i juni och en i december.
Christian Sinding är VD på EQT och meddelar att man ökade sina investeringar med 60% under helåret 2023 jämfört med 2022. Det trots att ränteläget och inflationen varit en broms för bolaget. Precis som i fallet med Kinnevik så är EQT väldigt känsliga mot högre ränta har det visat sig då de underliggande bolagen är av den mindre sorten.
VD EQT Christian Sinding
De sista 3 månaderna har EQT gått bättre än index (OMXS30GI) men sett på de 3 senaste åren är man +/- 0 mot samma index. Trots den stora nedgången som varit så har du som investerare fått 23,65% årligen utan återinvesterad utdelning ifall du likt jag hängt med sedan noteringen 2019.
Det är en fantastisk siffra, men inget man tänker på när man ser den stora nedgången som varit sedan toppen.
Direktavkastningen i EQT är idag låga 1,4%. Självklart är den högre än innan dagens utdelningshöjning men EQT är inget bolag du investerar i för utdelningens skull.
Sedan noteringen 2019 har EQT gjort ett fint jobb med ett antal framgångsrika fonder och några rejäla förvärv i ryggen. Det här har gjort att det ”avgiftsgenererande kapitalet” har vuxit från 40 till hela 130 miljarder euro. Grunden för bolagets intäkter är just detta förvaltade kapital.
”Vi stänger 2023 och ser långsiktigt positivt på framtiden, även om volatiliteten kan bestå i närtid”, skriver Christian Sinding.
Kinnevik är det 3:e största investmentbolaget i Sverige sett till antalet investerare som äger aktier. Även om Kinnevik har väldigt gamla anor så har förändringen i bolaget varit brutal de senaste 10 åren. Nu verkar det som att Kinnevik vill knoppa av deras enda kvarvarande källa till kassaflöde via utdelning, nämligen Tele2. Det här gör mig förvånad.
2019 knoppade Kinnevik av Millicom. Året efter var det Zalandos tur att lämna deras portfölj. Bägge dessa delades ut till aktieägarna och kikar vi i backspegeln var det ett fantastiskt läge. Kurserna för både Millicom och Zalando gått skit sedan dess.
I en artikel bakom betalvägg på Affärsvärlden så öppnar nu Kinneviks ordförande James Anderson upp för att det mest troligt kommer bli försäljning av Tele2, även om svaret går att tolka.
Med tanke på att ni knoppat av Zalando och Millicom och fokuserar på tillväxtbolag, vore det inte rimligt att knoppa av Tele2?
“Uppenbarligen har jag begränsningar (i vad han kan säga reds. anm.), men din logik är oklanderlig”, säger Anderson.
Så det är något att diskutera?
“Det är något att diskutera, ja.”
Det här skulle i sådana fall innebära att Kinnevik gör sig av med sin sista klenod som ger aktieutdelning och övergår helt till bolag inom tillväxt. Den strategin har uppenbarligen inte funkat bra hitintills men då har vi haft en väldigt speciell marknad de senaste åren.
Jag blev faktiskt förvånad över detta. Som jag förstått har Kinnevik haft Tele2 varmt om hjärtat då utdelningen i sig gör att man kan investera i nya tillväxtbolag årligen (Kinnevik har inte längre någon ordinarie utdelning till aktieägarna). Tele2 är också det enda som riktigt finns kvar efter Jan Stenbecks gamla Kinnevik.
Tydligen ska ordförande nu i slutet av veckan försöka prata med Cristina Stenbeck.
Idag finns inte familjen Stenbeck kvar i kvar i styrelsen. Dock är Stenbeck-familjen alltjämt röstmässigt största ägarna i Kinnevik och det är väl därför det här samtalet ska hållas. Nu är det slutet av veckan så vad vet jag, kanske sitter de och diskuterar detta på något schyst frukostställe redan nu.
Jag förstår att det känns lockande att köpa Kinnevik till deras 40% rabatt. Själv är jag nöjd med mina investmentbolag i portföljen och har egentligen inga planer på att gå in.
Året startade med att SBB:s nya VD Leiv Synnes ställde upp i en intressant intervju med många väl valda frågor. Här får vi bland annat mer information kring när utdelningen som SBB skjutit upp kommer oss tillhanda. Dessutom verkar Leiv inte alls orolig att SBB kommer gå i graven trots att det tycks vara en filosofin bland många där ute. Samtidigt hade det ju varit konstigt om bolagets nya VD trodde något sådant…
Det här är lite kort vad jag själv tar med mig från den intervjun som hölls hos Dagens Industri. Fulla intervjun kan du läsa här
Leiv Synnes, VD SBB
Då kommer utdelningen från SBB
Just nu ser det ut som att SBB kommer betala utebliven utdelning för 2022 innan juni. Det rör sig om 7 månader för stamaktien samt 3 kvartal för D-aktien.
Tidigare förra året valde SBB att skjuta fram utbetalningen av resterande utdelning för 2023 (räkenskapsåret 2022). Det vi vet sedan tidigare är att det i princip är omöjligt att dra tillbaka ett utdelningsbeslut som klubbats igenom på stämman, men det här handlar alltså om att man skjuter fram utbetalningen.
”Vi planerar att hantera det innan juni. Sen måste vi säkra likviditeten och den finansiella ställningen, det är prioriterat. Vi har en agenda och om de affärer som vi planerar faller väl ut ska vi klara det. Om situationen är kärv med kontanter kan det bli aktuellt med aktier i stället men aktieägarna måste i så fall tycka att det är en bra idé, så det är inget vi kan göra självmant.”, säger Leiv Synnes i intervjun
Det jag kan läsa av detta är att man tycks ha någon idé att dela ut aktier i stället, vilket är en idé som många kommer ställa sig negativa till.
Beträffande när bolaget väljer att faktiskt återinföra ordinarie utdelning är självklart svårt att sia om men min gissning är att det inte blir i år och inte nästa år åtminstone.
Andra intressanta punkter
Utöver utdelningssnacket var det andra saker som jag också tar med mig från intervjun.
På frågan om SBB kommer överleva så tvivlar inte Leiv att en framtid faktiskt finns. Anledningen, enligt honom, är de fina tillgångar som SBB faktiskt har och att man tack vare det kommer fortsätta få finansiering. Sedan tar han även upp uthyrningsgraden som är 96% just nu.
I intervjun tar man även upp den enormt stora försäljningen som Akelius gjorde till Heimstaden Bostad under den tid då Leiv fortfarande var CFO där. På frågan om det var tur eller skicklighet att man sålde i så pass bra läge svarar han:
”Det var nog mest skicklighet skulle jag säga.”
Leiv skiner åtminstone inte med någon form av falsk ödmjukhet 😀 Akelius i sig är dock kända för att göra bra affärer och med 25 år i marknaden har man nog lärt sig något kan jag tänka mig.
Sedan lyckas han även dra ner rullgardinen för Castellum som grädde på moset. På frågan vad SBB borde gjort annorlunda blev svaret:
”Det är väl kanske att ha bättre koll på investeringarna och kassaflödet, men det gäller inte bara SBB utan även andra fastighetsbolag som växer. Castellum investerade exempelvis mer än kassaflödet.”
Leiv beskriver även framtiden för SBB där tre affärsområden kommer stå i fokus.
”Vi har utbildningsfastigheterna i Educo, nu namnändrat till Nordiqus, som vi äger med kanadensiska Brookfield. Sen har vi våra bostäder i Sveafastigheter där vi undersöker en börsintroduktion eller delförsäljning till en strategisk partner och det tredje benet är våra samhällsfastigheter.”
Sist men inte minst nämner man en intressant tanke att SBB på sätt och vis håller på bli ett investmentbolag då man själv inte äger allt utan låter andra äga delar av bolag och fastigheter.
”Så kan det bli, samtidigt är det en anpassning vi måste göra. Tidigare premierades stora fastighetsbolag och det var väldigt lätt att låna på obligationsmarknaden. Så är det inte längre och när marknaden förändras måste vi också förändra oss. Kontrollera kassaflödena kan man ändå göra via aktieägaravtal och utdelningspolicys. Nordiqus är till exempel superlönsamt och kommer att kunna distribuera utdelningar till oss.”
Det här tycker jag var en läsvärd intervju och jag har tagit upp det jag själv tycker är mest anmärkningsvärt. Jag vet att jag sagt det förr men är det någon som kan få SBB att överleva så är det den här mannen. Jag tycker han verkar extremt duktig men det sa jag väl även om Ilija på den tid det gick bra 😀
Jag köper Inga nya aktier i SBB idag, men tycker bara det är intressant att följa.
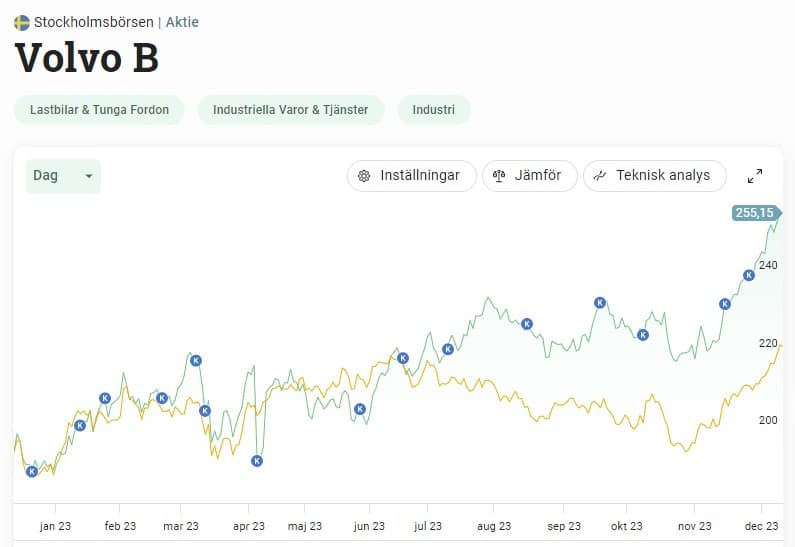
Antalet aktieägare i Volvo har exploderat och Volvo A+Volvo B är nu Stockholmsbörsens 4:e mest ägda aktie. Här kikar jag på Volvos totalavkastning som bara ser ut att bli bättre och bättre. En bonus är att Volvo väntas dela ut en mycket stor summa pengar nästa år till alla er utdelningshungriga.
Volvo totalavkastning
Volvo är den där aktien som historiskt alltid varit värd att köpa. Visst, det har funnits djupa dalar men aldrig någon riktigt långsiktig kris där många år präglats av ingen eller negativ avkastning.
De 10 senaste åren har du som investerare fått 17,8% årligen inklusive återinvesterad utdelning. Det är fantastiskt! Speciellt med tanke på att dina pengar dubblas på 5 år med hjälp av 15% årlig avkastning.
Att du sedan fått 13,3% årligen sedan 1987 är inte heller fy skam. Hade du slängt in 2000 kr/månad i Volvo från 1987 så hade du idag haft 17 miljoner kr. Så kan man också tänka…
Antal år
Genomsnittlig årlig totalavkastning
10 år
17,8%
20 år
14,6%
Sedan 1987
13,3%
Volvos Direktavkastning på nästan 8%?
Snittprognosen som analytikerna lämnat på Volvos utdelning nästa år ligger på 16,75 kr/aktie. Det skulle i sådana fall bli 34,1 miljarder kr som skiftas ut till aktieägarna. För 4:e året i rad kommer det nog bli så att Volvo är det bolag som delar ut mest på Stockholmsbörsen i kronor räknat (ej i förhållande till aktiekursen).
Samtidigt tycker många att allt under 20 kr skulle vara en skräll med tanke på bolagets nettokassa. Dessutom ser det ut som att AB Volvo går mot sitt bästa år någonsin.
VD Martin Lundstedt, styrelseordförande Carl-Henric Svanberg och Industrivärdens ordförande, Fredrik Lundberg har ett tufft beslut att bestämma hur stor summan faktiskt kommer bli.
Skulle Volvo dela ut 20 kr/aktie så blir det ca 40 miljarder kr. Trots en sådan monsterutdelning så skulle nettokassan fortfarande svämma över med 60 miljarder kr.
Jag vågar faktiskt själv tro på 20 kr/aktie utan att skruva upp mina förväntningar allt för mycket. En för låg utdelning skulle signalera till aktiemarknaden att bolaget står inför mycket tuffa tider.
Svenska verkstadsbolag handlas i snitt till drygt 12 gånger förväntat rörelseresultat för nästa år. Volvo handlas till ca 7 gånger det förväntade rörelseresultat på cirka 60 miljarder nästa år (justerat för nettokassan).
Det här visar också att vi absolut inte kan stirra oss blinda på aktiekursens senaste utveckling för att avgöra om en aktie är dyr eller ej. Idag kan man enligt mig fortsätta handla Volvo med gott samvete.
Många spår att en räntetopp är här och att räntesänkningar kan komma att bli verklighet tidigare än många trott. Det här är grönt ljus för preferensaktier och D-aktier som styrs väldigt hårt av just räntan. De allra flesta sådana värdepapper har stigit medan Akelius D fallit hyggligt allt sedan hösten. Vad kan det här bero på? Och är det så att D-aktien snart kommer försvinna?
Akelius D ger 0,1 EUR/år i utdelning vilket ger en direktavkastning på ganska exakt 7% räknat på dagens kurs. Kikar vi på hur direktavkastningarna ser ut för våra preferensaktier så har ändå Akelius D börjat ta ikapp övriga. Under nästan hela ränteuppgången har Akelius D handlats till 5-6%.
Därför faller Akelius D
Det kan givetvis finnas många anledningar, men tre huvudsakliga till varför Akelius D faller nu är:
Gör stor utdelning på stamaktien
Sänkt kreditbetyg
Man har pausat återköpen av D-aktierna
För att gå lite djupare in på detta så måste vi förstå att Akelius är ett lite speciellt fastighetsbolag. Man har nämligen ingen noterad stamaktie. I stället är det tre olika Cypern-registrerade bolag som kontrollerar 100% av den traditionella stamaktien. I sin tur ägs dessa av olika stiftelser som Roger Akelius etablerat.
Det går alltså inte för oss att investera i fastighetsbolagets stamaktier. Bara där blir det intressant…
I stället har man valt att via allmänheten ta in pengar genom att emittera D-aktier. 400 miljoner eur närmare besämt.
Åter till anledningarna:
Utdelning stamaktien
Nyligen meddelade bolaget att man gör en stor utdelning till stamaktieägarna (alltså inte till dig eller mig). Totalt rör det sig om 1,3 miljarder euro.
Sänkt kreditbetyg
Fastighetsbolagens kreditbetyg (credit rating) är viktigt. Ett bättre betyg innebär som regel lättare och mer fördelaktig bankfinansiering.
S&P sänkte nyligen Akelius kreditbetyg (till BBB-) som följd av utdelningen. Kanske är det inte så märkligt då bolagets kassa minskar samtidigt som belåningen ökar.
Akelius nettobelåning stiger från 38% till 45% enligt bolagets egna sätt att räkna.
Inga fler stödköp
Under drygt 3 års tid har bolaget köpt tillbaka D-aktier. Det handlar om en 170 miljoner av det totala antalet på 220 miljoner aktier. Kort efter kvartalsrapporten har nu återköpen upphört
Köper jag mer?
En sak som är speciell med D-aktier är att de inte har någon inlösenkurs likt preferensaktier. För den sakens skull innebär det inte att D-aktierna kommer leva för evigt.
Enligt min egna tro så kommer Akelius inom inte allt för lång framtid köpa ut D-aktierna från börsen. Det har åtminstone Roger Akelius ordat om i intervjuer hos Affärsvärlden tidigare.
Många tycks tänka att det som händer nu är ännu ett av Roger Akelius taktiska och tämligen smarta drag. Att sänka kursen för att köpa ut resterande D-aktier. Hur mycket sanning det ligger bakom det har jag inte funderat över. Samtidigt är Rogers historik sådan att han kan gå över lik för att göra bra affärer, samt att han oftast säger en sak och gör tvärt emot.
Jag har köpt mer Akelius D nu då jag inte tror utdelningen är i fara. Däremot är jag medveten om att dessa nog inte kommer finnas kvar på börsen särskilt länge. Men vi får se helt enkelt 🙂
Kindred har på senare tid blivit en högutdelare som idag erbjuder strax under 5% direktavkastning med en utdelning som betalas halvårsvis. Idag släppte bolaget sin rapport för kvartal 3 och även om det var mycket dystert så finns det ljusa sidor i den också.
Den stora nyheten idag är att Kindred överger sin stora satsning i Nordamerika. Denna har varit bolagets stora hopp som många länge trott ska bära frukt tids nog. Hela idén var ett sätt för Kindred att ”gräva guld i USA”.
Tyvärr verkar det som att guldet blev till sand. Kanske är dagens besked inte så märkligt. Redan under andra kvartalet var det negativa Ebitda resultatet för USA delen 5,1 miljoner. Satsningen i USA har helt klart kostat mer än vad den smakat, men det är samtidigt något jag själv trott på.
Att det här händer är kanske bra trots allt. Nu kan man lägga betydligt mer slantar på sin kärnverksamhet. Exempelvis har Kindred de senaste åren satsat allt mer på deras spelutvecklingsbolag Relax Gaming. Några kunder som många känner till här är PokerStars och Casumo. Här finns det mycket mer att göra.
Utöver detta så levererar man ett stort sparprogram där flertalet medarbeta tvingas lämna. Besparingen ska innebära 40 miljoner pund per år. På sätt och vis är detta också positiva nyheter för aktieägarna, även om det givetvis är surt för medarbetarna.
”De kostnadsbesparingar vi meddelar idag är nödvändiga och avgörande. Det är aldrig önskvärt att säga upp personal, men åtgärderna ger oss bättre möjlighet att säkerställa långsiktig tillväxt för Kindred på våra lokalt reglerade kärnmarknader. Nu fokuserar vi våra resurser och vår teknikkapacitet på strategiska projekt och utvalda marknader där vi ser tydlig potential att öka våra marknadsandelar”, säger Nils Andén, tillförordnad vd och koncernchef i Kindred.
Nils Andén, tillförordnad VD Kindred
Bud på Kindred
Det var över ett halvår sedan som Kindred inledde sin strategiska översyn och med det ställde ut en ”till-salu”-skylt.
Att lämna Nordamerika är en del av den strategiska översynen men den är ännu inte klar. I rapporten gick det att läsa ”styrelsen anser i dag att aktieägarvärde för Kindred maximeras genom en tredjepartstransaktion” och att man därmed är fortsatt öppen för att sälja bolaget.
Samtidigt, hade någon aktör varit riktigt sugen på att lägga ett bud på Kindred så hade det troligen redan hänt. Vad som skulle tala för ett bud är Kindreds starka varumärke i Unibet som är väldigt framgångsrikt på flera marknader. Dessutom har Kindred en mycket hög andel av sina intäkter från reglerade marknader.
I rapporten idag kunde vi läsa en mening som inte var direkt lättläst men som förklarar att processen fortlöper
Köper jag nu?
Dagens siffror kom in lägre än vad analytikerna väntat sig. Kindred själva förklarar det med att kundantalet växer men att sportboken haft en negativ effekt. Kalendereffekten och när sportevenemangen sker har en stor betydelse för resultatet.
Jag köpte faktiskt lite extra Kindred idag till ca 5% direktavkastning. Aktien har haft en väldigt volatil resa men trots allt slagit index. Kommer det ett bud, vilket kanske inte är så troligt i närtid, så kommer jag tacka för kaffet och gå vidare helt enkelt.
Det har blivit bra mycket mindre snack om SBB under senare del av 2023. Anledningen är att många lämnat skeppet och sökt sig till bättre investeringar. Kvar är väl de som spekulerar om en tillfällig studs eller att bolaget mot förmodan lyckas vända en riktigt jävlig situation till det bättre. Veckans utveckling är kanske läget som många väntat på.
Veckan som gått har inneburit en tjurrusning i min portfölj som består av mycket fastigheter. 60 000 kr i enbart kursutveckling den senaste veckan. Ränteläget är ett bevis på att bolagen är pressade och att små ljuspunkter kan få kurserna att rusa.
Anledningen till det rally vi sett är tisdagens besked från SCB att inflationssiffran för oktober blev 4,2% i årstakt, vilket är klart lägre än förväntningarna. Under eftermiddagen samma dag fick vi ytterligare en god nyhet, nämligen att USA-inflationen var klart lägre än väntat. Allt detta gav raketbränsle till börsen.
Det fastighetsrally vi såg var den 9:e största allt sedan Carnegie startade sitt fastighetsindex 1994.
1994, jan
46,60%
2008, dec
25,40%
2022, jul
23,10%
2020, sep
19,10%
2009, aug
18,10%
2010, sep
18,00%
2009, apr
16,40%
1996, nov
16,30%
2023, nov
16,10%
2020, nov
15,20%
För egen del så är det SBB som presterat bäst rent procentuellt under veckan. Sett över fastighetsbolagen i sin helhet så är det K2A B som presterat bäst i november följt av Fastator och sedan Balder.
Först och främst så vet jag att det är många som ser mig likt en idiot som inte sålt SBB länge. Long story short – jag köper inget mer i SBB, innehavet har jag mer eller mindre kvar enbart för att det är roligt att följa. Jag inser mitt misstag och att spelet är kört. Minor kommer jag gå på, även framöver.
Att ta bort skräpet och gå vidare, ja det är troligtvis det bättre alternativet.
SBB och kvartal 3
Under ett års tid har SBB i stort sett halverat sin fastighetsflotta som bolaget själva redovisar. Det är en rejäl bantning, men lite kan bli ännu mindre.
Innan tredje kvartalets slut har det varit extremt stor vikt för bolaget att ta in nya krediter. Tydligt är att bolaget fortsatt har svårt att lösa sin finansiering via traditionell bank. Inte så konstigt om vi tänker efter.
Att EduCo (utbildningsfastigheter) avkonsolideras är den största nyheten. Nu när SBB sålt så att ägarandelen blivit under 50% så står det klart att hela baletten är under avyttring. Fastigheter för 42 miljarder försvinner därmed, men också lån på 10 miljarder.
Negativt är den tabell som SBB presenterade i sin rapport och som säkert var anledningen att aktien föll. Summeringen av tabellen är att 15 miljarder in men 18 miljarder ut.
Det som kanske är mest skrämmande är att SBB vid utgången av tredje kvartalet står helt utan outnyttjade kreditfaciliteter. Inte så bra kort och gott.
Kreditfacilitet
Kreditfacilitet är en form av överenskommelse mellan bank och företag. Det tillåter den senare att ta ut en viss summa pengar under längre period, istället för att ansöka om ett nytt lån vid varje tillfälle ett behov skulle uppstå.
Hur ska det här då gå ihop? Ja de kommande 12 månaderna verkar mycket hänga på att 6,5 miljarder kr i banklån ska återbetalas. Kommer dessa kunna refinansieras? I dagsläget ser det inte lätt ut och det slutar nog med ytterligare försäljning från SBB:s sida.
Trots alla försäljningar kan man säga att SBB är överskuldsatt. På längre sikt blir detta ett problem, speciellt med tanke på att avyttringarna innebär en bra mycket lägre intjäningsförmåga. Troligtvis måste nuvarande fastighetsbestånd på 76 miljarder kr bantas ner hyggligt mycket mer för att få allt att gå ihop.
Ytterligare ett frågetecken är givetvis till vilken prislapp man kan sälja fastigheter till framöver. Blir det till en stor rabatt så krävs det andra ess i rockärmen för att få kalkylen att gå ihop.
Är det någon som kan tänka defensivt och få detta att Inte stupa rätt ner i graven så är det väl Leiv Synnes från Akelius som nu är VD. Hitintills tycker jag att han varit med och fattat rätt beslut utifrån ett riktigt dystert läge.
Mycket hänger på hur räntan utvecklas framöver. Ser vi en sänkning tidigare än befarat så lär vi se en fantastiskt resa. En längre, mer tråkig, ränteperiod kan mycket väl innebära slutet dess värre.
Jag förstår att många köper mer här och nu som en chanspost. Troligtvis är det åtminstone bättre än att spela på Triss. Men jag köper inga fler aktier här då det finns andra fastighetsbolag som känns betydligt säkrare, även om läget där också är tufft. Ett fastighetsbolag jag köper mycket av här och nu är Castellum.