Det är inget snack om saken. Jag tog ett enormt snedsteg i korthuset vid namn SBB, fångade en fallande kniv, och fick äta av en dyrköpt läxa. Det var även många andra som lurades in i Ilijas korthus som snabbt blev allt för ostabilt när väl räntorna började höjas.
Hela caset med SBB kan kanske jämföras med att cykla. Det är lättsammare att cykla utan hjälm. Du slipper köpa en hjälm, du slipper tänka på att alltid ta fram den och du kan med lätthet cykla med en rejält varm mössa på vintern. Men när det väl smäller, ja då kommer det göra ont. Och ont gjorde det för SBB samt alla som följde med på den cykelturen.
SBB:s nya VD Leiv Synnes gör det han kan för att rädda korthuset som i princip rasat till grunden. Gårdagens beslut om att släppa kontrollen över deras utbildningsfastigheter (ligger i bolaget Educo) till Brookfield är helt klart ett steg i rätt riktning. Tidigare har man sålt 49% av Educo till Brookfield och nu säljer man alltså ytterligare 1,16% av aktierna . Det här innebär alltså att Brookfield blir ny huvudägare med allt som följer på köpet.
I ett längre perspektiv är det här mindre bra. Dessa utbildningsfastigheter har en betydligt högre lönsamhet än resten av SBB och nästan halva resultatet kommer försvinna. Visst, mycket skuld försvinner också, men tänker vi i termer av resultatet i relation till skulden så blir det här en dålig affär.
Tänker vi i ett kortare perspektiv så var detta helt nödvändigt. Det är som när läkarna satte in extra kortison till grabben när han var nyfödd; det kan innebära problem i längden, men gör man det inte så skulle det mest troligt innebära döden. SBB har 6,8 miljarder kronor som väntar i obligationsförfall i början av nästa år. Likviditetstillskottet var välkommet.
Det var också därför aktien rusade igår. Kanske var det även många blankare som lämnade, men det har jag ingen fakta på.
Den 17 augusti köpte Leiv Synnes 50 000 aktier i SBB D och ytterligare 50 000 i SBB B. Självklart tycker jag att det här var helt rätt. Visst, det rör sig ”enbart” om ca 400 000 kr, men det är ändå ett tecken till aktiemarknaden att han själv vill vara med och styra planet från cockpit.
Leiv Synnes, VD SBB
Många frågar varför jag har kvar SBB i portföljen. Som jag nämnt många gånger tidigare ser jag SBB som en förlorad investering. Naturligtvis får jag in några tusenlappar ifall jag skulle sälja idag men jag följer hellre med för att betrakta resan på fotbollsplanen och inte från sidlinjen. Jag säljer inget men köper inte heller något nytt.
Leiv avslutar intervjun i Dagens Industri genom ett citat som är fantastiskt:
”Gör man rätt saker under en längre tid kommer aktiekursen att gå upp.”
…och svårare än så behöver det faktiskt inte vara. Är det någon som kan göra rätt saker över längre tid så är det nog Leiv med sitt defensiva tänkande.
Skogsbolaget Stora Enso är ett av mina nyaste bolag i portföljen och jag började köpa aktier där så sent som i år. Nu får deras tidigare VD, Annica Bresky, lämna på dagen och i stället får 58-årige Hans Sohlström ta över rodret i detta, enligt mig, stabila skogsbolag.
EDIT 19/9 – 07:31. Det verkar nu vara känt att Annica faktiskt blivit sparkad och inget annat. Hon vill dock inte kommentera bakgrunden till det hela än så länge.
Enligt Stora Ensos pressmeddelande så skriver man enbart att Annica lämnar för ”att anta nya utmaningar utanför bolaget”, som det så politiskt korrekt heter. Som vanligt försöker bolagen inte elda på situationen utan vill få det att se ut som en minimal händelse. Att en VD får lämna på dagen hör inte till det vanliga utan oftast vill man få en smidig och mjuk transaktion över lite längre tid.
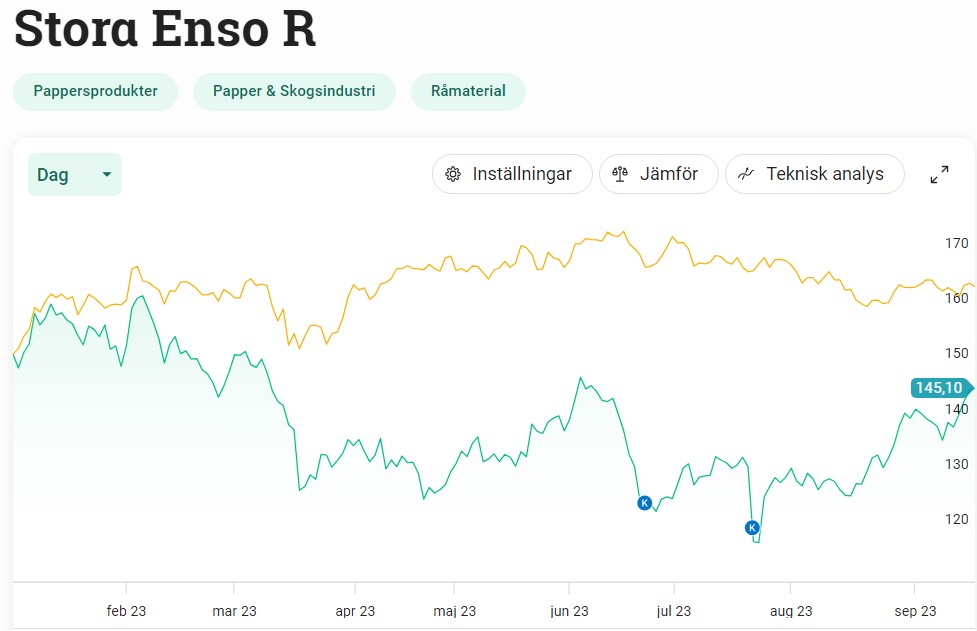
Till saken hör att Stora Enso inte utvecklats lika väl som övriga bolag inom sektorn. Sedan 2019 när Annica tillträdde som VD har vi sett följande utveckling:
Stora Enso, drygt 12%
OMXSPI, 22%
Holmen, 44%
SCA 52%
Jag förstår givetvis att man inte i ett pressmeddelande kan rada upp saker som man tror Hans kommer göra bättre. Eller vad Annica gjort tokigt å andra sidan. Tyvärr är det just precis detta vi som aktieägare vill veta. Sedan är vissa bolag mer transparenta än andra.
Komiskt är åtminstone att du möts av texten ”We belive thre is an oppertunity” när man surfar in till Stora Ensos IR sida. Kanske är det denna man ger till Annica nu då hon får kängan.
Själv hade jag inte allt för bra koll på Annica då jag inte vägde in henne i min analys. Jag uppmärksammade dock att hon ägde en rätt stor stek aktier, vilket är positivt. Betydligt mer än Hans även om han säkert kommer trycka på köpknappen allt oftare i sin nya VD roll.
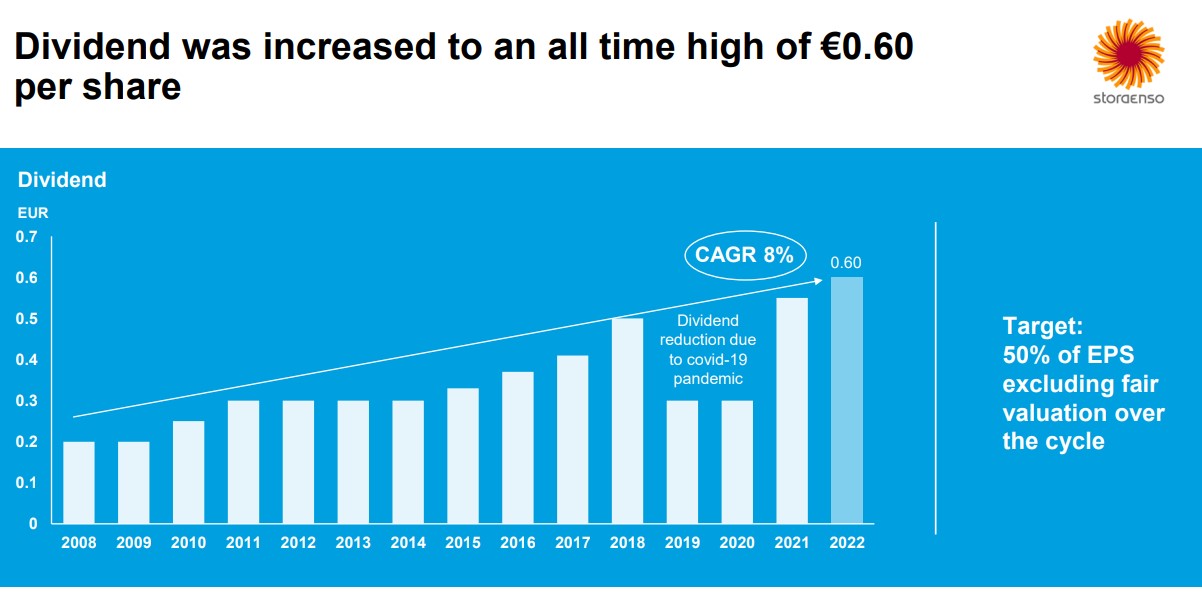
Som jag skrivit om tidigare är Stora Enso just nu inne i en transformation som jag tror stenhårt på. Man ställer om verksamheten och gör sig av med folk som inte behövs när det nya Stora Enso ser dagens ljus. Aktien kändes hyfsat billig och jag tror utdelningen är hållbar. Det blev köp.
Nu har aktien stigit en del sedan jag köpte men jag kommer nog fylla på här i dagarna. Glöm inte att äga Stora Enso i en KF ifall du nu själv lutar mot att trycka på köpknappen då det tillkommer källskatt på utdelningen.
Många fokuserar nu sina investeringar i gruvjätten Bolien som genom åren verkligen visat vad branschen kan prestera. Här går jag igenom Boliden totalavkastning samt vad jag tror om en investering i en av Sveriges stoltheter på börsen.
Som många redan vet tycker jag om att kika på vad en aktie givit under ett långt historiskt perspektiv. Tyvärr vet vi inget om framtiden, så allt vi kan kika på är historik. Givetvis kan vi spekulera men ingen människa i hela världen har en spåkula.
Det som är positivt är att ett bolag som visat kvalité brukar kunna fortsätta visa kvalité, även om det under vissa perioder kan vara kämpigt. Självklart finns det undantag, annars hade det aldrig funnits minor att trampa på.
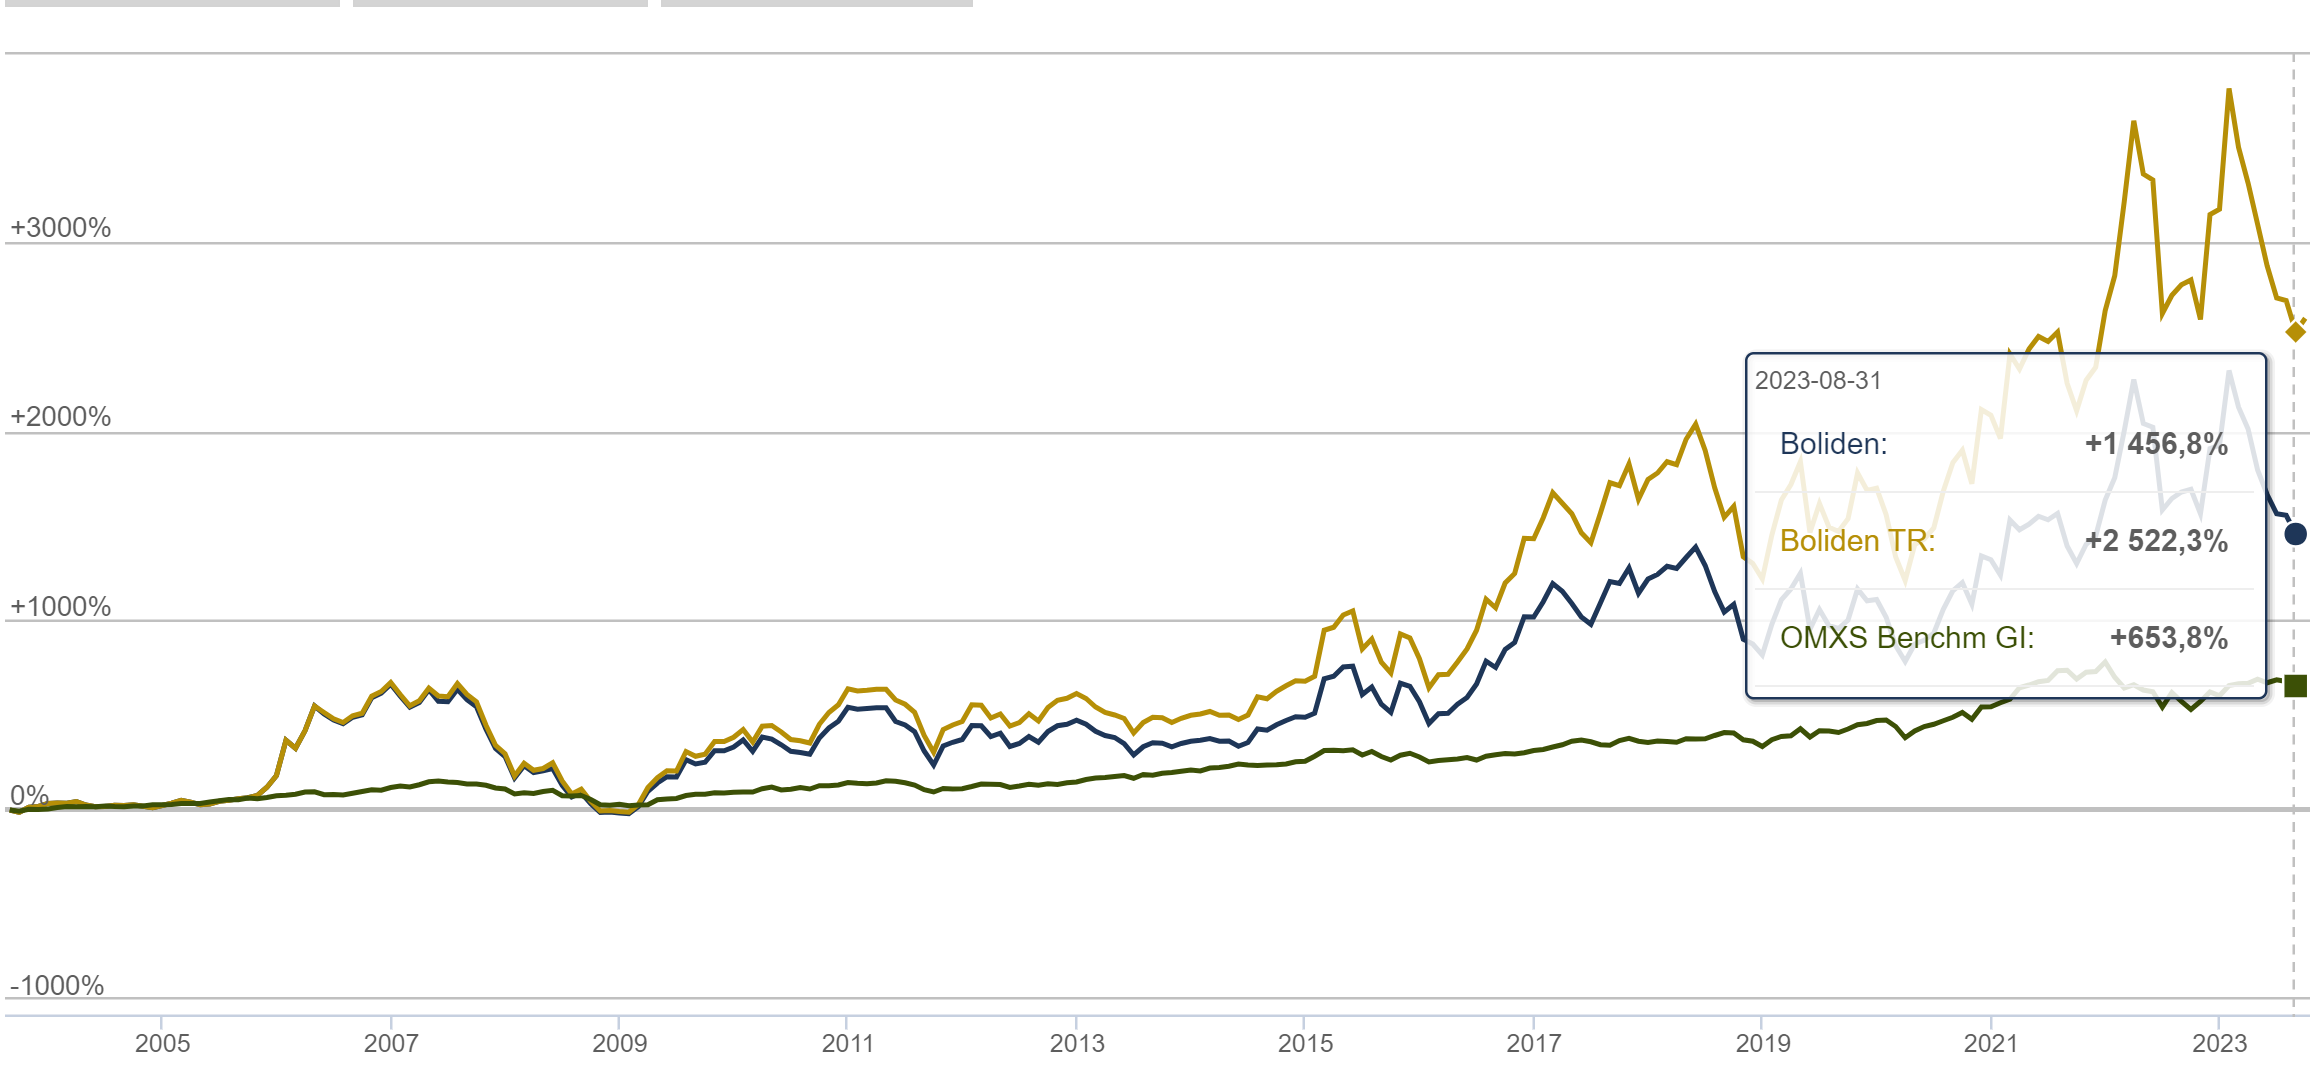
Att Bolidens totalavkastning de senaste 20 åren varit 17,9% skulle jag säga är fantastiskt. Varför då? Jo helt enkelt för att Stockholmsbörsen inklusive utdelning gjort 9,24% över tid.
Mycket av Bolidens totalavkastning kommer från återinvesterad utdelning, något som du kan se i den här grafen:
Man kan tänks sig att skillnaden mellan 9,24% och 17,9% blir det dubbla över tid. Så är det inte.
Investerar du 3000 kr i månaden blir skillnaden stor efter 30 år
Slutsumma
9,24% årligen i 30 år
4 225 293 kr
17,9% årligen i 30 år
26 124 800 kr
4 miljoner mot 26 miljoner alltså….
Margareta Sandstedt
Boliden som investering 2023
Till skillnad från andra sektorer som tenderar att dra lika i olika typer av ekonomiska situationer så har gruvsektorn spretat friskt. Boliden har fallit, medan Lundin Mining flugit. Jag är kanske inne lite på Professorns (flitig kommentator på bloggen) spår att Lundin Mining är desto mer intressant här och nu, men Boliden lockar också.
Fördelen med Boliden är deras stora tillgång av smältverk som är en betydligt mindre volatil verksamhet än gruvverksamheten. Sista 5 åren har rörelseresultatet från Bolidens smältverk rört sig mellan 3 – 5 miljarder kr och för gruvorna 3 – 11 miljarder kr.
Dessa smältverk tar inte enbart in råvara från Bolidens fynd utan även andra gruvföretag. Det gillar jag.
Vad som också talar för Boliden är den stora brand som tidigare i år gjorde enorm förödelse. Hur kan det vara en fördel? Ja på kort sikt är det givetvis en nackdel då det kostar Boliden multum, men aktien har kommit ner och Boliden har troligtvis lärt sig ett och annat.
”Små” tillfälliga oroligheter likt dessa är fenomenala oftast. Jag jämför det med Johnson & Johnsons tvister kring att barnpudret och cancerfallen där stämningsansökningar haglade in.
Det negativa med Boliden är väl att deras nettoskuld ökat från 3 miljarder till 11 miljarder efter stora investeringar
En fundering jag har är att sälja Kindred och köpa Boliden.
Investmentbolaget Svolder har varit ett av de mest framgångsrika bolagen att skapa avkastning till sina investerare över tid. Tomas Risbecker är ny VD för Svolder efter det att Ulf Hedlund suttit bakom spakarna i 30 år. Kan den goda historiken fortsätta och kan Svolder skapa lika fantastiskt värde till investerarna som man hitintills gjort?
Efter Nordnets intervju av Tomas (den första han gör som ny VD) fick jag en god magkänsla. Frågan är väl hur många gånger man fått en initialt bra känsla rörande en ny VD men som senare visat sig vara en riktig mina att trampa på. För egen del har det hänt några gånger åtminstone, senast i Intrum.
En sak är åtminstone solklar. Kan Tomas sköta aktieaffärer lika bra som han skött om sitt hår så ser det här riktigt lovande ut. Han har inte använt dubbeldusch genom åren, det kan vi nog vara överens om…
Vad jag själv gillar med Tomas är att han inte kommer in som en ny frisk fläkt i Svolder – han vill behålla Svolder som det alltid varit. Visst, det kanske låter mindre attraktivt, men för ett investmentbolag som Svolder tycker jag inte man ska ändra på just något. Ett vinande koncept är dumt att rucka på.
Mitt månadssparande i Svolder
Intervjun var i stora drag rätt ointressant men jag tar ändå med mig ett par viktiga punkter från den som jag delar med mig av:
Svolder kommer inte att börja investera i onoterat som läget är nu. Anledningen är att man varit väldigt duktiga på att investera i noterade små- och medelstora företag och man vill inte ändra på ett vinnande koncept.
Man har ett kriterium att de bolag man äger ska ha utdelning och en lönsam tillväxt. Har man en lönsam tillväxt kommer också utdelningen stiga om inte bolaget gör om sin utdelningspolicy.
New Wave är Svolders största innehav. Jag skrev en mindre analys om bolaget tidigare. Svolders tanke med allt som händer är att vi kommer få se en reparation inom några kvartal, men att det kan ta ett tag. Jag tror helt klart att New Wave kan vara en bra investering och idag är det dessutom en högutdelare.
Svolder har en hög procentuell avgift men den är ändå väldigt låg om man kikar på många småbolagsfonder. Tomas nämner att Svolder är såpass mycket mindre än exempelvis Investor och därigenom blir bilden annorlunda om vi kikar på avgiften i faktiska kronor och inte procent. Sedan menar han att avgiften på 0,5% inte är särskilt stor i förhållande till snittet bland alla investmentbolag. Här är min jämförelse.
Svolder har en väldigt tydlig bild på vad de tycker att ett bolag faktiskt är värt, varpå de kan köpa och sälja med gott samvete.
Man äger bolag i snitt 5 år.
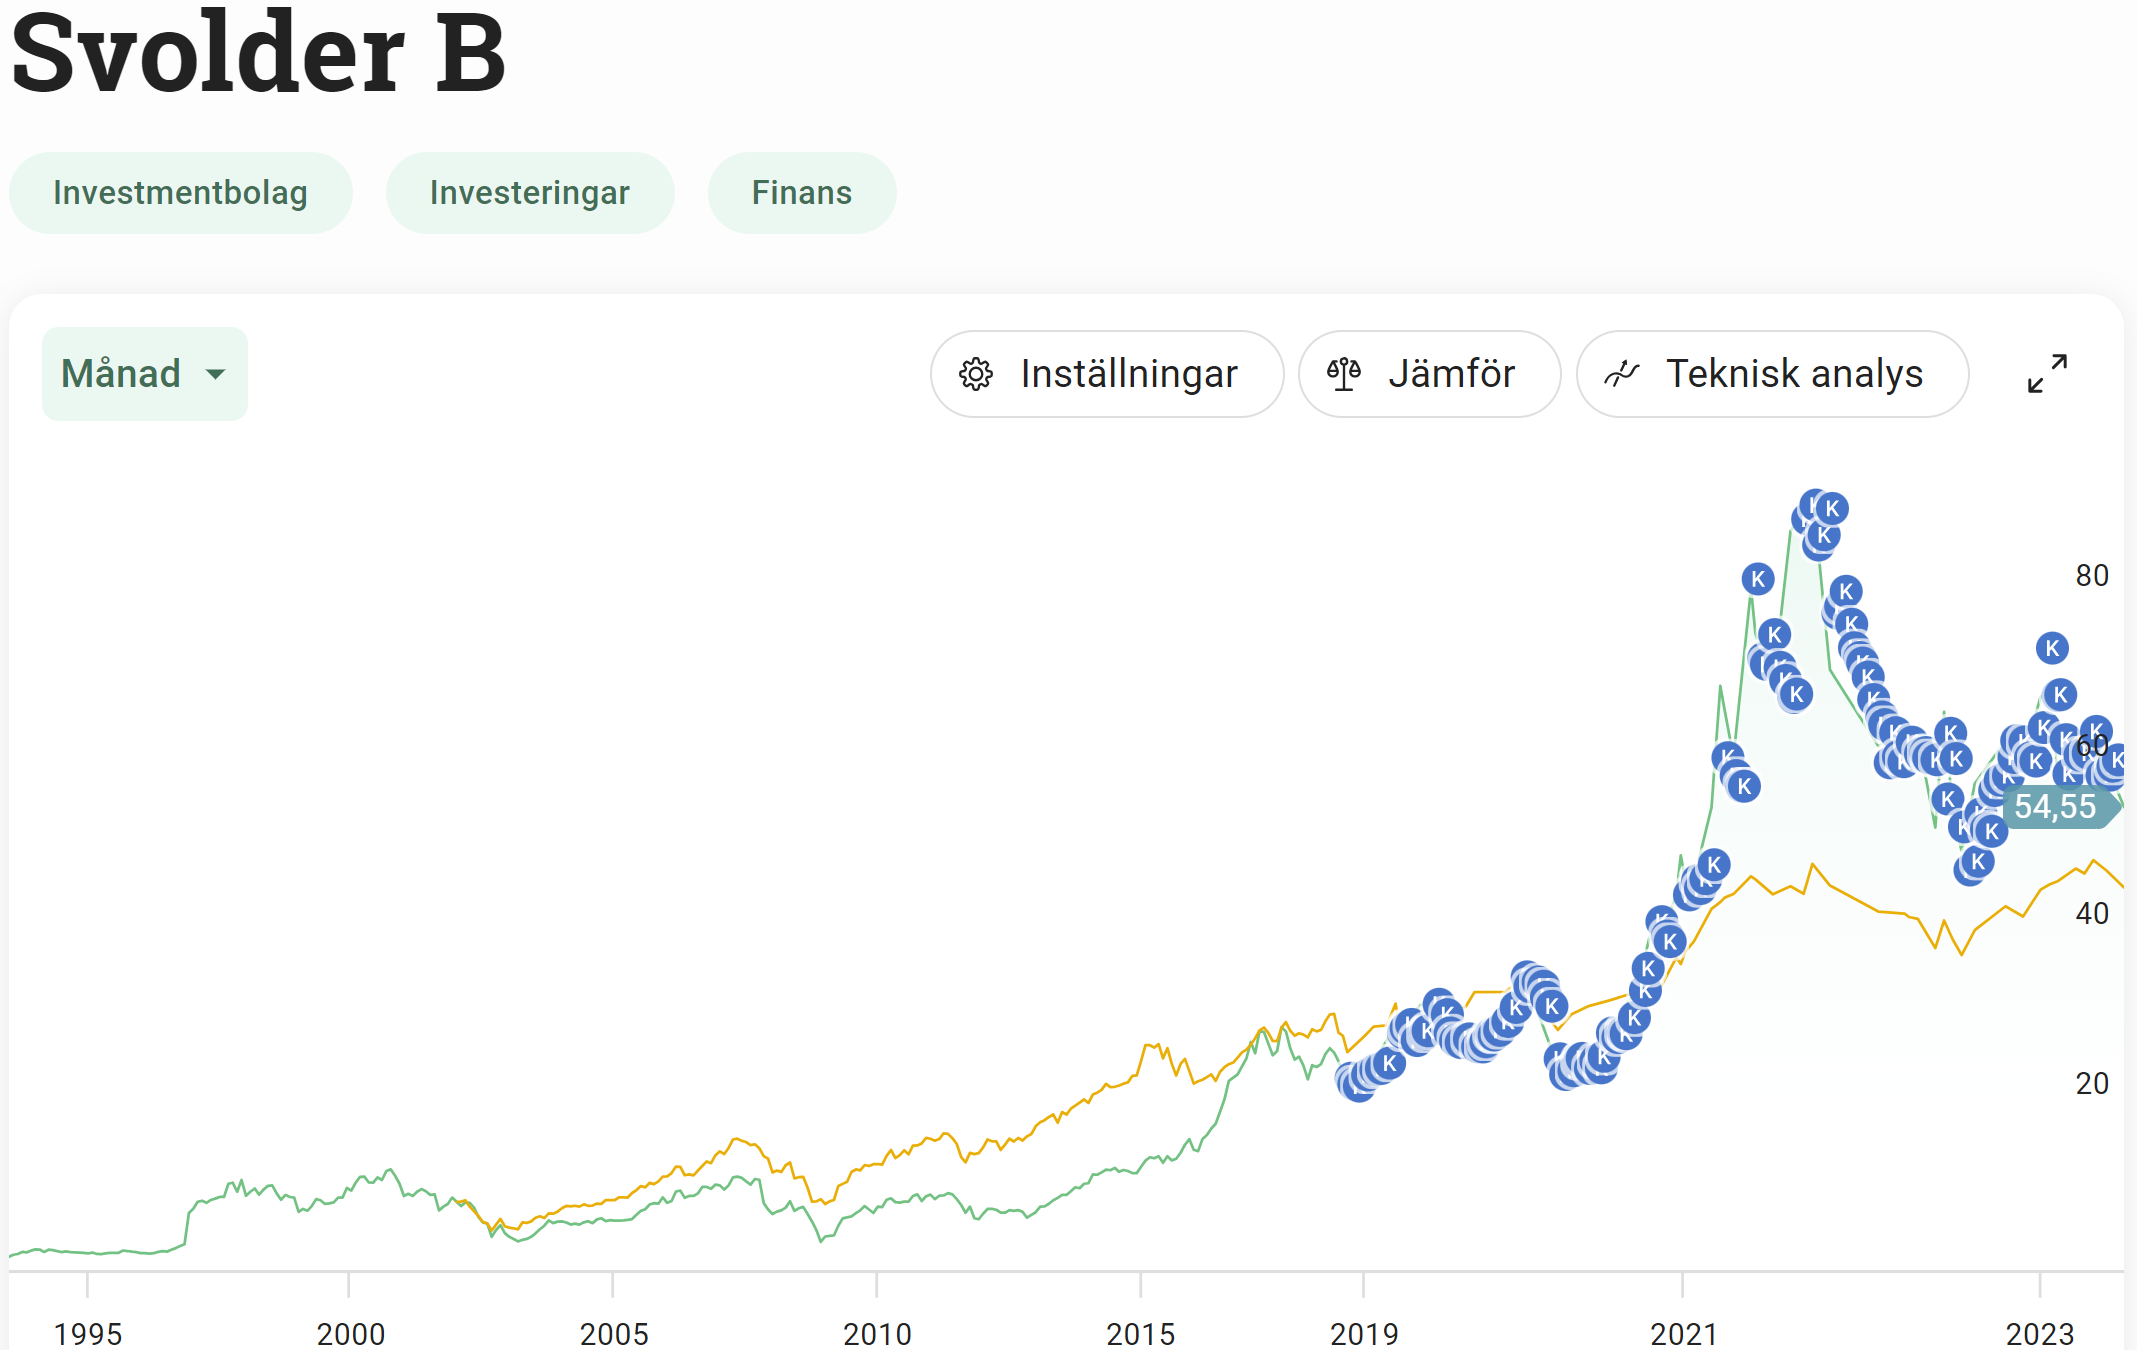
Räknat på de senaste 27 åren har du fått 16,05% årligen i snitt. Det är då om du återinvesterat utdelningen årligen. 16,05% är en siffra värd att applådera då Stockholmsbörsen legat kring 9% historiskt ink utdelning.
Nu återstår det att se om Tomas har det som krävs och vad som faktiskt sitter i Svolders väggar. Ulf hade mindre hår på huvudet och kanske var det för att han var så duktig på analysera och tänka… men det är bara min egna lynchning.
Novo Nordisk totalavkastning är lika mäktig som deras logotyp är märklig. Det här är ett bolag som jag själv ägt i portföljen en gång i tiden men som jag sålde på grund av allt för hög källskatt.
Jag fick lov att Googla vad ikonen faktiskt står för.
Tydligen föreställer detta Apis som var en fornegyptisk gud gestaltad som tjur. Loggan har funnits i bolaget sedan det grundades 1928.
It encapsulates our purpose, culture and beliefs in one single shape.
Så där har ni svaret kring logotypen också, men det är inte det vi ska diskutera riktigt…
Ett av mina sämre val
Troligtvis är det här ett av mina sämsta beslut. Jag sålde Novo då jag insåg att källskatten (skatt på utländsk utdelning) var hela 27%. När jag sålde hade jag redan då fått en fin avkastning men det är inget som tar bort det faktum att detta varit en aktieraket efter det.
Novo Nordisk är då ett danskt läkemedelsföretag och är en enorm jätte inom sin sektor. Huvudämnet inom bolaget är att behandla Diabetes.
Vi gör ibland skämt om danskarna och hur de skött sitt land, men när det kommer till stora bolag kan vi känna oss besegrade. Novo Nordisk har nu ett börsvärde som är högre än Sveriges Topp-20 globala börsbolag tillsammans. Det är inte klokt.
Just nu uppgår Novo Nordisk till ett marknadsvärde på 4500 miljarder svenska kronor.
När det kommer till svenska bolag och topp 20 så har Astra Zeneca exkluderas, vilket somliga kanske tycker är dumt. Men ska vi vara ärliga så är Astra snart så långt ifrån ett svenskt bolag vi kan komma. Jag tycker att det är rimligt.
Mycket av kursuppgången vi ser nu är tack vare att den diabetesmedicin som bolaget producerar verkar även vara effektiv för viktnedgång. Är det något vi vill idag så är det att festa, äta gott och slappa. Vikten kommer stiga som ett brev på posten. Är det då bara att ta en eller två sprutor om dagen och samtidigt leva ohälsosamt, ja då är det något som mänskligheten tar fäste vid.
Själv skulle jag nog inte vara beredd att injicera detta bara för viktens skull.
Totalavkastning Novo Nordisk
Totalavkastningen sedan 2001 har i Novo Nordisk varit enastående skulle jag vilja påstå. Visst, det finns raketer som givit bra mycket mer under kort tid, men att leverera år ut och år in som Novo Nordisk gjort är rätt fascinerande.
Investerade du 10 000 danska år 2001 så har du fått otroliga 2,596% på din investering ifall du enbart återinvesterat den fina utdelningen under året. 10 000 skulle gått till 267 981 danska.
2001
10 000 DKK
2023
267 981 DKK
Avkastning inklusive investerad utdelning i Novo Nordisk
Räknar vi ut ett CAGR via min kalkylator så ser vi en fantastisk siffra på 16,15% årligen i snitt. Som du redan vet dubblas dina pengar enbart efter 5 år med 15% årlig avkastning.
Det positiva är att Novo verkar i en sektor som, enligt mig, bara kommer behöva mer och mer uppmärksamhet framöver. Enligt en undersökning jag läst väntas antalet unga med typ 2 diabetes öka med 700% fram till år 2060 och typ 1 med 65%. Medicinen kommer vara en avgörande faktor för att rädda livet.
Det negativa är då värderingen som skjutit i höjden, något som i och för sig inte är konstigt. P/E för rullande 12 månader är 43,09 idag. Det kan jämföras med deras 5-åriga snitt på 28.81.
Själv är jag beredd att tro att Novo kan växa in i den här värderingen och att vi inte ser någon bubbla. Skulle vi däremot se miss i någon rapport framöver så har vi en tråkig nedsida att vänta.
Nackdelen är att direktavkastningen är snål på strax under 1%. När jag sålde låg den på 2,2%.
New Wave har kommit att bli en populär utdelningsaktie att äga tack vare deras potential att växa vinst och utdelning över tid. Jag har tidigare haft siktet inställd på denna och kanske finns det läge idag när aktien dippar tvåsiffrigt.
Det var inte allt för länge sedan jag skrev om utdelningen i New Wave och potentialen framåt. Kontentan var där och då att bolaget är välskött och att jag förstår varför så många nya investerare hittat hit.
Bolaget rapporterade egentligen ett rekordkvartal där försäljningen steg med 14%. Dock blev den organiska tillväxten 0% då man möter väldigt tuffa jämförelsetal från samma kvartal förra året. De tuffare jämförelsetalen lär fortsätta även nu under andra kvartalet och det är därför marknaden skickar ner aktien.
Det man skriver är att man ser hur konsumenten håller hårdare i plånboken än tidigare. Kläderna inom industrin går fortsatt bra medan kläder för bygg bromsat in. Däremot är situationen inom profilkläder inte så alvarlig. Vad som stökar är då detaljhandeln då färre köper sportkläder än förut. Även försäljning inom gåvor och heminredning backar.
Fördelen är att man tog sig igenom pandemin väl trots att man där och då slopade utdelningen. Därigenom är VD Torsten Jansson inte alls orolig att man kommer ta sig igenom den här perioden med svårare ekonomi.
”Det är svårare nu än för ett år sedan. Det märks tydligt och det börjar också märkas genom att kunderna har det jobbigare med betalningar. Jag tror att vi är på väg in i ett tuffare klimat några kvartal framåt”, säger Torsten Jansson.
VD i New Wave Torsten Jansson
En nackdel med bolaget är väl att Torsten Jansson mer eller mindre är New Wave. Många menar att framgången i bolaget går under när Torsten går under. Sedan är det många som är oroliga över hans hälsa också. Nu hörde jag ryktesvägar att han startat om med pingis-karriären så kanske blir det ett mindre orosmoln på himlen.
Den där resan är intressant. 2012 skrevs en artikel i GP om att Torsten mötte ilska när han ställde sig på vågen och den visade ERROR då han vägde mer än 150 kilo. Ett år senare var han 60 kg lättare men nu verkar han vara tillbaka igen.
Jag vilar fortfarande med fingret på köpknappen på New Wave. För de som har +3 år tror jag det här kan vara en fin investering.
Torsten själv ser en ljusare framtid redan om två, tre kvartal:
”Då tror jag att det lossnar. När marknaden gått ner ligger det ganska stora lager ute hos kunderna och när det säljs bort efterhand normaliseras marknaden”, säger han.
Problemet är väl alltid att man är på tok för tidigt in i en aktie i fallande trend. Det är sen gammalt 🙂
Ola Rollén lyckades ta ett litet spretigt konglomerat till en global jättekoncern som alla investerare lärt sig älska. Aktieutvecklingen i Hexagon har varit brutal år ut och år in. Vid årsskiftet tog den nye VD:n Paolo Guglielmini över stafettpinnen och just nu framstår en kamp mellan honom och Viceroys grundare Fraser Perring.
{
”Bilar är min last. Den här är custom made, jävligt dyr. Jag kallar den SBB”
”Vi är bäst på att hitta dåliga bolag och avslöja dem”
-Fraser Perring
Viceroy och Hexagon
Antagligen känner du till det men sammanfattningsvis är Viceroy kända för att det senaste året publicerat 3 rapporter som rör svenska bolag. SBB, Truecaller och Hexagon. Redan i februari förra året pekade Viceroy ut SBB:s skuldsättning och snåriga ägarbild samt menade att aktien var ”oinvesterbar”.
Aktiekurserna i SBB och Truecaller har sedan dess rasat och blankarna har varit lyckliga. Just nu pågår det alltså en strid mellan Viceroy och Hexagon och det senaste är att Viceroy går till attack mot Hexagons försvarstal. Rapporter med tvåsiffriga antal sidor har slängts mot varandra fram och tillbaka.
Jag är inte så mycket för UFC men är det någon match man gärna skulle vilja se så är det just Fraser Perring mot Ilija Batljan. Där hade jag lagt mina pengar på Ilija, alla dagar i veckan. Aggressionen trumfar vikten i det här fallet. Även en 1 vs 2: Fraser mot Ilija och Paolo (VD Hexagon)
Ilija Batljan, VD SBB
Den stora frågan är givetvis om man ska gå emot Fraser Perring just nu och köpa Hexagon. Kikar vi på vad insynspersonerna gör så ligger man just nu på köpknappen. Mest noterbart är givetvis att VD:n köpte 1 000 000 aktier till kursen 101 kr styck med kommentaren:
”När vi är under attack får det inte finnas några lösa trådar”
Även andra har köpt aktier i Hexagon, exempelvis största ägaren Melker Schörling som bara för ett par dagar sedan köpte 4,9 miljoner aktier. Vad som också är noterbart är att H&M-storägaren Stefan Persson sålt aktier.
Med det sagt köpte ju Ilija Batljan via sitt bolag aktier i SBB in i det sista, eller åtminstone tills pengarna tog slut.
I senaste rapporten från Hexagon såg vi lite bättre försäljning och orderingång men där vinsterna var lite lägre. Marknaden tog fäste vid vinsten och skickade ner aktien 10%.
Klart är åtminstone att jag inte läst några av försvarsbreven från varken Hexagon eller Viceroy och bolaget i sig förstår jag mig inte heller på riktigt. Är det något jag lärt mig så är det att man inte ska köpa bara för att andra köper samt att man ska förstå det man köper.
Jag gjorde den dyrköpta läxan att tro mig veta vad jag köpte i SBB. Det blev helt klart min sämsta investering sedan start.
Jag får se om jag tar tillfället i akt och sätter mig in i detta. Det vore i alla fall intressant att höra hur du tänker här. Jag ser klart och tydligt hur ägandet hos Avanza skjuter i höjden.
Det finns mycket frågetecken just nu kring Intrum och hur man faktiskt kommer tackla den jätteskuld man satt sig i. Kommer man att skala ned investeringarna och amortera på lånen, eller är det dags för en nyemission kanske? Nu i september har bolaget sin kapitalmarknadsdag och då borde vi få lite mer information kring vart man är på väg.
En historik som går i graven
Intrum flaggar för en besk nyhet till alla utdelningsinvesterare – nämligen en nollad utdelning nästkommande år. Det är särskilt deppigt efter en lång historik på 20 år med utdelning.
Även om det är surt så är det vad bolaget behöver göra för att få rätsida på sina problem. Som jag nämnt en gång tidigare har Intrum som mål att nå en skuldsättning på 2,5 – 3,5 gånger det justerade rörelseresultatet. Rapporten för det andra kvartalet visade här på 4,6 gånger.
Förra året sa bolaget att man skulle ta hand om skuldproblemen ”så snart som möjligt”. Det är i och för sig en definitionsfråga, men just nu har man gjort det motsatta och nettoskulden har ökat med 10%
Egentligen tycker jag att det är positivt att bolaget redan nu Inte blundar och meddelar att de 13,5 kr i utdelning troligtvis kommer bli 0 kr. Att sticka huvudet i sanden har sällan varit någon bra lösning. Fokus blir nu att serva långivarna och då får vi aktieägare helt enkelt kliva ett steg åt sidan.
Den stora frågan är givetvis om jag inte borde lärt mig något från investeringen i SBB där hög skuldsättning blev en allt för stor börda att bära. Hitintills har det bästa valet varit att lämna skutan medan man haft möjlighet.
Att köpa när det ser eländigt ut kan inte alltid vara en framgångssaga. Då skulle alla köpa när det såg ut att gå åt pipan och i teorin skulle då ras i aktiekurser aldrig kunna ske. Här finns alltid en risk och vill man göra bra affärer måste man ibland ta risk.
För Intrums del finns det några positiva aspekter. Den senaste rapporten kanske såg negativ ut om vi bara kikar på resultatet men var ändå positiv när det kommer till det kassaflödesbaserade resultatet som Intrum själva fokuserar på. Där såg vi en minskning med enbart 5%. Aktien föll dock med 2% under rapportdagen så troligtvis tog marknaden sikte på andra saker.
Intrums VD Andrés Rubio
Nya VD:n sitter i alla fall inte på händerna. Mycket beslut har fattats på kort tid för att mota Olle i grind. Exempelvis har man sålt verksamhet i Baltikum, Brasilien och Rumänien samt en del i Finland. Hela affären kommer frigöra ca 600 miljoner kr. Dessutom undersöker man nu att sälja verksamhet i Tjeckien, Slovakien och Ungern. Som krydda på moset höjer man besparingsprogrammet från 600 miljoner kr till 800 miljoner kr.
Det trista med att vara bloggare är givetvis att många hakar upp sig på de fel man gjort; som i fallet SBB. Ni anar inte hur mycket skit jag faktiskt fått där 😀 Själv lider jag inte mycket av det. Har man varit bloggare sedan 2016 så inser man att negativa personer alltid kommer och alltid går.
Klart är i alla fall att dippen nu verkar bli långt mycket mer utdragen än den vi såg under pandemin. Där var det dock en mer generell oro som hägrade.
För närvarande håller jag kvar i mina Intrum. Det verkar vara fler som tänker lika då antalet aktieägare hos Avanza vuxit med 15 000 det senaste året. Återigen var det även fallet i SBB så det är inget facit på en bra investering.