Evolution är en av de aktier jag köpt mest av de senaste månaderna. För nybörjaren kanske aktien framstår dyr med tanke på att ett stycke fortfarande kostar över 1000 kr, men som du vet är det bara en illusion och kursen i kronor säger inget om värderingen. I stället är Evolution idag väldigt lågt värderad och den röda REA-skylten lyser starkt.
Nyligen satte alltså Dagens Industri en stor köp-rek på Evolution som fick aktien att stiga 2,31% under måndagen. Det är inte överdrivet stor kursreaktion med tanke på hur stora analyser likt dessa kan påverka aktiekursen. Vissa blev förvånad att inte kursen steg mer.
Jag själv köpte in mig i Evolution på någon form av topp. Aktien har sedan dess backat. Det är inga konstigheter. Ibland lyckas jag pricka rätt, ibland fel, och det är alltid det långsiktiga mönstret på +5 år som är intressant för mig. Att kortsiktigt pricka rätt har jag gett upp sedan länge.
Sedan EVO stod i All-Time-High i april 2021 så har kursen pressats ned 30%. Det här har gjort att EV/Ebit* fallit till under 15, en nivå som är historiskt låg för aktien. Om du minns så skrev jag att värderingen i Axfood är närmare 17. Rätt galet om man tänker på hur olika bolagen växer.
*används för att värdera bolag och är ett alternativ till P/E som även tar hänsyn till bolagets skuldsättning
Dessutom är direktavkastningen i Evolution inte allt för långt från Axfood. 2,87% i EVO mot Axfoods 3,07%. Skillnaden blir när vi kikar på utdelningstillväxten. Evolution är här ett av Sveriges bästa exempel på just detta:
Anledningar till att aktien värderats ner finns det givetvis:
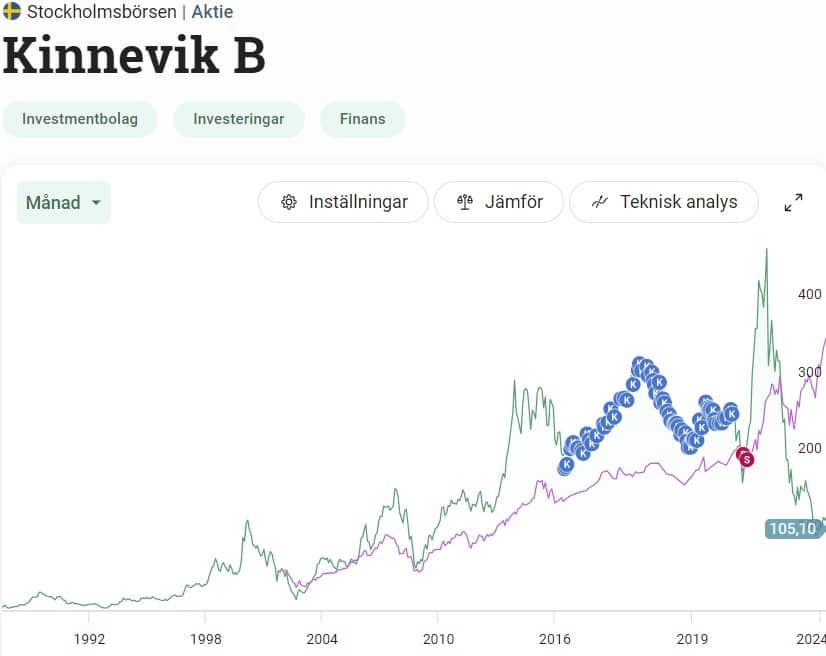
Framgångssagan i USA ser inte längre lika het ut. Just nu har Evolutions Onlinekasino endast blivit godkänd i sex delstater. Att USA ser ut att gå från guld till katt-guld påminner om resan Kinnevik gjort där jag också varit ägare
RNG går inte alls på räls. RNG står för Random Number Generator och handlar då om Slots där ingen fysisk person behöver stå som spelvärd.
Vi måste komma ihåg att det är få institutionella investerare som vill investera i den här typen av verksamhet. Bolag inom spelsektorn har sedan länge fått skit och det kommer nog fortsätta ser det ut som.
Lågt värderade Asienintäkter.
Sedan har vi oron i Georgien som också ligger likt en våt filt över aktien.
Men utöver det är Evolution ett välskött bolag som verkar inom en bransch som växer saftigt. En fördel som finns i Evolution är deras mål att växa främst organiskt, alltså inte via förvärv. Det är den här typen av tillväxt jag gillar bäst.
Den globala onlinekasinomarknaden vuxit med 20% årligen mellan 2018-2022.
Idag sitter Evolution på en kassa värd drygt 11 miljarder kronor. Den kassan är redo att investeras, alternativt delas ut om så blir fallet. Att sitta på en stor kassa har tidigare varit dumt men ses nu som en kvalitetsstämpel.
Jag håller med DI som resonerar om att man borde köpa tillbaka aktier här och nu i stället. Det bästa alternativet är kanske att lämna utdelningen oförändrad och i stället mata återköp nu när värderingen är så pass låg. När man återköper aktier minskar antalet aktier som finns ute på öppna marknaden och nyckeltal som vinst/aktie borde således bli högre.
Det ska bli spännande att se vad som händer med Evolution inom några år. Just nu är det ett hyfsat litet innehav i portföljen men mitt huvudfokus ligger nu på att köpa mer aktier här. Sedan förstår jag om många väljer att vända andra kinden till med tanke på verksamheten.
Torsdag innan midsommarafton blev en glädjedag på börsen och min egna portfölj steg 33 000 kr. En stor del av den uppgångens stod Intrum för då nyheten kom att en potentiell refinansiering knackat på dörren. Jag har försökt sammanfatta läget.
Den stora nyheten gjorde att aktien initialt handelsstoppades, men sedan återupptogs strax innan 10 på förmiddagen. Just beteendet kan jag tycka är intressant men det fanns säkert anledningar till att handelsstoppa. Kursen steg sedan med 30% innan lunch.
Hela karusellen som Intrum snurrar i har snurrat på rätt länge nu. Jag har skrivit om den tidigare men för att sammanfatta läget har Intrums skuldsättning varit ohållbar och när man inte kunnat återfinansiera sig på obligationsmarknaden till rimliga villkor så har det uppstått problem. Bolaget som sköter skuldindrivning åt sina kunder sitter nu själva i en skuldhärva.
Sist jag skrev var i mars då det blev känt att Intrum anlitat Houlihan Lokeys kriskonsulter. Slutsatsen var att bolaget försatt sig själv i en form av informell rekonstruktion för att hantera det gigantiska skuldberg man byggt upp.
Vad som händer i Intrum nu är att man nått en så kallad principöverenskommelse med en grupp kreditgivare bestående av av obligationsinnehavare med lång löptid. Här har man då kommit överens om villkoren för en potentiell rekonstruktion.
Märk gärna ordet potentiell här. Inget är ännu skrivet i sten och det vill jag att alla ska ta med sig.
Går allt i lås räknar dock Intrum med att få en ”robust kapitalstruktur”.
”Den potentiella transaktionen skulle ge Intrum en robust kapitalstruktur och leda till en betydande reducering av skuldsättningen i Intrums balansräkning för att stödja långsiktig hållbar tillväxt”, står det fint i Intrums egna pressmeddelande
Villkoren kan summeras till fyra punkter men ska jag sammanfatta helheten innebär det:
att Intrum gör en full återbetalning vid förfall av all skuld som förfaller 2024. Samtidigt sätts övriga obligationer med förfall mellan 2025 och 2028 ned till 90 procent och överförs till nya obligationslån med förfall mellan 2027 och 2030.
Inget smakar utan att kosta. Som kompensation får obligationsinnehavarna nya aktier i Intrum som motsvarar 10% av bolaget.
”Det är ett stort steg i rätt riktning, men man är inte ute ur skogen ännu. Bolaget måste komma ett par steg till för att bli av med hela krisrabatten”, säger Lars Söderfjell som varit och är förhållandevis positiv till Intrum.
Det viktigaste att ta med sig är helt klart att Intrum nu köpt sig en hel del extra tid om det här blir verklighet. Och den tiden behöver man verkligen.
Som jag sagt många gånger tidigare så håller jag kvar mina aktier i bolaget men köper inga nya. Jag kan tänka mig att många tog tillfället i akt att lämna tågresan nu i takt med torsdagens uppsving. Goda nyheter kan avlösa varandra i framtiden skulle jag vilja påstå.
Jag själv ser det här som extremt goda nyheter men avråder ändå andra att köpa då Intrum fortfarande är ett bolag i kris.
Jag har köpt aktier i Axfood allt sedan 2016 och aldrig sålt en enda. Det har varit en trygg och stabil investering. Idag stod det klart att Axfood slukar hela baletten av City Gross som man tidigare ägt delar av. Med tanke på prislappen man gav ser jag bara det här som positivt.
Alla mina historiska köp i Axfood
Axfood köper City Gross
Vad många kanske glömt är att Axfood redan innan detta är delägare till City Gross. Ägarandelen hitintills har enbart varit 9,9% men idag blir det alltså känt att man köper resterade del av tårtan.
Precis som i fallet med att ÖoB nu köps upp av Europris så tror jag att City Gross kan komma att bli en bättre framgångssaga under Axfoods vingar. Det verkar även avgående vd Klas Balkow vara inne på i deras pressmeddelande:
”Vi tror mycket på City Gross och som ägare kommer vi att investera i att utveckla konceptet och effektivisera driften. Vi ser fram emot att tillsammans arbeta för att stärka kedjans position och tydligare utmana de stora aktörerna inom det växande stormarknadssegmentet, där Axfood i dag endast är närvarande genom minoritetsposten i City Gross”, säger Klas Balkow
Klas Balkow, avgående vd Axfood
De senaste siffrorna säger att City Gross har ungefär 3% marknadsandel. Det här är på sätt och vis en liten munsbit för Axfood som har över 20%. Siffrorna här nedan är tagna från Axfoods årsredovisning och är något gamla:
Under de senaste året, fram till och med april 2024, omsatte City Gross drygt 9 miljarder kr.
Tyvärr har lönsamheten i City Gross sett riktigt tråkig ut men Axfood själva anser alltså att man ska kunna vända detta genom att stärka kunderbjudandet, implementera kedjedrift och effektivisera verksamheten.
Prislappen på 2 miljarder är rätt intressant. Axfood ägde alltså sedan tidigare strax under 10% vilket då skulle ge en värdering på 2,2 miljarder för City Gross. Det här visar också att värderingen fallit med 34% sedan Axfood först tågade in för 3 år sedan. Läget känns helt klart rätt.
Om vi kikar på snittet av analytikerestimaten så värderas Axfood till 18 gånger rörelseresultatet. Värderingsmultipeln för förvärvet av City Gross är enbart 11 gånger så en bra bit lägre.
Dess värre måste konkurrensverket och EU-kommissionen godkänna affären för att samgåendet mellan Axfood och City Gross ska bli verklighet. Med tanke på vilken hets det varit om höjda matpriser så kanske affären inte alls går i lås.
Skanska har genom året visat sig vara ett stabilt utdelningsbolag att äga över tid med en relativt ståtlig utdelningshistorik. Allt sedan 1986 har Skanska visat prov på pålitlig utdelning och fin direktavkastningen, även om den vissa år halkat efter. Det här var en av mina favoriter inom byggsektorn och i det här inlägget berättar jag mer om Skanska utdelning.
Observera att det här är en uppdaterad version av ett inlägg som jag skrivit tidigare.
Som jag nämnt tidigare finns det vissa saker som jag verkligen förespråkar när det kommer till val av utdelningsbolag:
Stort och hållbart bolag med bra historik och pålitlig ledning
Ska dela ut en del av sin vinst
Ökad vinst över tid
Fin utdelningshistorik under långt perspektiv
Helst ska man dela ut 40-80% av vinsten
Skanska utdelning 2024
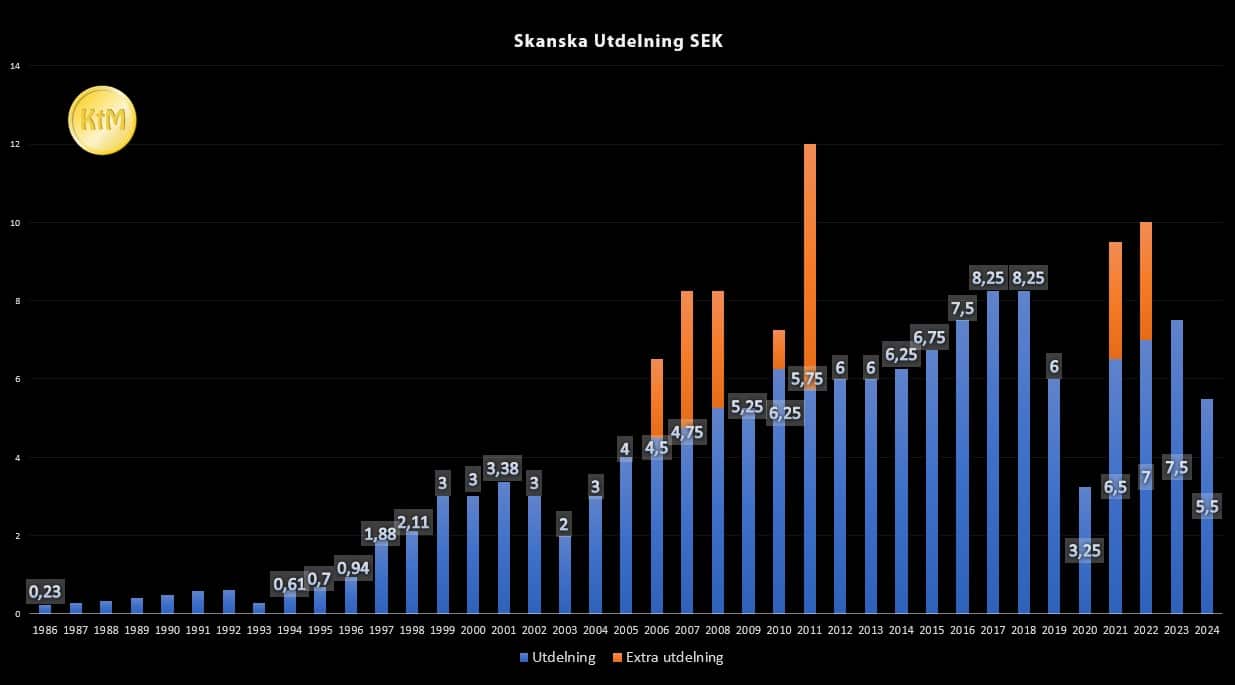
Skanska har en fin och hållbar utdelningshistorik som ni kan se i bilden nedan. Då jag inkluderat många år bakåt i tiden föreslår jag att ni klickar på bilden för att få en större version.
Skanska utdelning 2019
Det som i nuet (2019) är lite tråkigt är att bolaget sänkte utdelningen rejält. Många tycker att sänkningen var omotiverad.
Värt att tänka på är att vinsten per aktie (resultatet/aktie) sjönk från 12,01 kr 2017 till 9,55 kr/aktie 2018. Dessutom sänker man utdelningsandelen något från 69% till 63%
Såhär resonerar Skanska:
”För Byggverksamheten var 2018 en besvikelse. En svag utveckling i två projekt i USA samt en stor omstrukturering i Polen överskuggar de goda resultaten i andra enheter såsom Sverige och Finland”, skriver vd och koncernchef Anders Danielsson i vd-ordet.
j
Notera
Trots sänkningen av utdelningen så äger jag fortfarande Skanska i min portfölj
Skanskas Utdelningstillväxt
Från 1986 till dags datum har Skanska erbjudit en utdelningstillväxt på i genomsnitt 14,41% per år. Tänk bara om du börjat investera i bolaget 1986 och sedan återinvesterat alla utdelningar genom åren, det hade väl inte varit helt fel?
Vad som komma skall gällande utdelningen är dock oklart. Själv hoppas jag på att man kommer till rätta med projekten och i högsta grad försöker undvika allt för stora och avancerade projekt i USA framöver.
Skanska är världens 5:e största byggbolag. Innan sänkningen har man i 14 år haft en positiv utdelningstrend. Det innebär att bolaget inte höjt utdelningen under dessa år, men i alla fall inte sänkt den.
Skanskas utdelning – Hållbar i svåra tider
Även när saker och ting såg dystert ut 2008 så lyckades bolaget hålla i sin stabila utdelning, för att sedan höja 2010 med en rejäl extrautdelning.
Vid den stora börskraschen år 2000 blev utdelningen mindre efter många år av höjning. Dock tog det inte länge innan Skanska tog tillbaka sin fina trend.
Att bolag inte kan höja varje år är självklart. Det du vill kika på är den generella utdelningstrenden.
Köp och behåll
De som köpte aktier 1990 och behöll dessa till dags datum har numer en fin utdelning på dessa. Dessa investerare betalade alltså ett lågt pris för sina aktier men samtidigt har utdelningarna tickat uppåt, år för år.
Att köpa aktier och behålla dessa under lång tid är något som många kända investerare förespråkar.
Skanska Utdelningspolicy
Skanskas utdelningspolicy är att dela ut 40–70% av årets vinst till aktieägarna, förutsatt att bolagets finansiella situation i sin helhet är stabil och tillfredställande.
Kinnevik har bett sina 200 000 aktieägare att ha tålamod. Mycket verkar hända inom bolaget just nu och kanske är man på väg att återigen bli det fenomenala investmentbolag som man en gång var.
Kinnevik utdelning av Tele2
Igår var det alltså x-dag för den extrautdelning som Kinnevik delar ut. Precis som vanligt backar aktien med samma belopp som utdelningen, allt annat lika. Kinnevik B var ner ca 15% under gårdagen.
Hur stor blir extrautdelningen i Kinnevik? 23 kr/aktie. Gäller både Kinnevik B och A.
När kommer pengarna från Kinneviks extrautdelning? Den 2 juli 2024
Hela den här processen kommer att ske genom en aktiesplit- med automatiskt inlösenförfarande som det så fint kallas. Igår var alltså dagen då Kinnevik handlades utan rätt till inlösenaktien och därmed sjönk aktien. Om en månad kommer aktieägarna få likviden på sitt konto.
Kinneviks aktieägare ombeds tålamod
Historiskt har Kinnevik varit extremt snabba på bollen och investerat i trender som sedan blivit mega-trender. Exempelvis investerade man i jordbruk och industri på 1930-talet när detta var hett, kabel-TV på 1990-talet och e-handel på 2000-talet.
Mina egna köp i Kinnevik samt aktiens resa de senaste åren är tämligen intressant. Jag köpte in mig långsiktig med tanken att äga väldigt många år. Så blev det inte…
Jag sålde när ordinarie utdelning slopades, precis innan aktien fick extrem fart uppåt. Sedan kom höjda räntor och aktien gick från 470 kr till dagens 105 kr. Det är 77% som försvunnit i börsvärde.
Stenbeck tillbaka
I veckan hade Kinnevik sin årsstämma som bjöd på hyfsat händelserika inslag.
Cristina Stenbeck, en av döttrarna till Jan Stenbeck, valdes in som nygammal ledamot i valberedningen, vilken hon lämnade 2021. Därigenom blev Cristinas återkomst till Kinnevik ett faktum.
”Hon har en vilja att engagera sig i utmanande tider snarare än när saker och ting går bra”, sa James Andersson, styrelseordförande för Kinnevik, under årsstämman
”Cristina är helt ovillig att acceptera misslyckande.”
Det var någon av mina läsare som menade att Kinnevik inte längre är det bolag som man en gång var under Jan Stenbecks fantastiska tid. Jag håller med till 100%. Kinnevik liknar idag mer ett riskkapitalbolag än ett investmentbolag då man fokuserar stenhårt på tillväxtbolag i en onoterad värld.
Historiskt har Kinnevik varit starkt ägarstyrt från familjen Stenbeck. Den tiden är sedan länge förbi och Stenbeckfamiljen rörde sig successivt bort från den operativa verksamheten.
Mycket hände med Kinnevik runt 2017. Där och då var det just tillväxt som gällde på techmarknaden. Här gjorde Kinnevik många investeringar i olönsamma, men snabbväxande och framgångsrika bolag. Mathem och Vivino är bara ett par exempel.
Under 2022 svängde detta. Då var det i stället lönsamhet som skulle värderas högst.
Ett nytt fokus
Nu verkar Kinnevik återigen byta fokus. Man menar att det gjorts investeringar i allt för många bolag och att man i stället ska fokusera på ett mindre antal bolag i portföljen.
Kinneviks vd Georgi Ganev
Vd Georgi Ganev pekar ut Spring Health, Mews, Pleo, Travelperk och Cityblock som de fem viktigaste innehaven i portföljen.
”Vi kommer alla bli väldigt besvikna om vi inte sett förbättringar vid nästa årsstämma 2025”, avslutade James Anderson.
Själv tycker jag att Kinnevik borde använt likviden från Tele2 försäljningen för att göra aktieåterköp. Rabatten är galet hög och är det någon gång då det är värt att göra återköp så är det under jävliga tider.
Jag är fortfarande något tveksam till Kinnevik och anser att man inte behöver ha bråttom in. Börjar man visa att man landat på rätt bana under några kvartal så kan det vara mer intressant.
Nyligen skrev jag en analys om investmentbolaget Spiltan där jag generellt var positivt inställd. Till och med så positiv att jag funderat på att byta bort Industrivärden med nuvarande premie. Där skrev också jag lite kort om Spiltan Fonder och deras kassa investeringar. Nu berättar öppnar spiltan upp munnen rörande investeringarna i SBB.
Skillnad Spiltan investmentbolag och Spiltan Fonder
Investmentbolaget Spiltan (Investment AB Spiltan) ska vi inte blanda ihop med Spiltan Fonder som står på egna ben. Spiltan Fonder erbjuder nio fonder med olika risknivåer och inriktningar. Här har vi bland annat den mycket populära fonden Spiltan Aktiefond Investmentbolag som investerar i en rad olika investmentbolag.
Det du dock får när du köper investmentbolaget Spiltan är en hyfsat stor stek i Spiltan Fonder då detta med Paradox utgör hälften av portföljen. Jag förstår att det är lätt att blanda äpplen och päron här. Allt samlas sedan under paraplyet Spiltan Invest, för att väva in ytterligare ett begrepp.
Spiltans investering i SBB
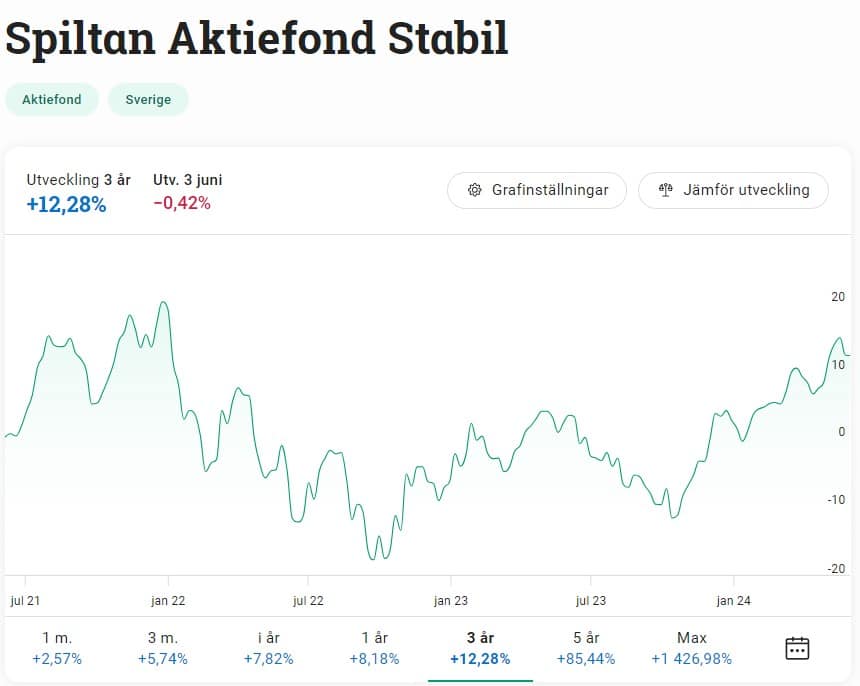
En av fonderna inom Spiltan Fonder som lockat väldigt många aktiesparare är sverigefonden Aktiefond Stabil. Man har under alla år sagt att en investering i Aktiefond Stabil ska innebära en defensiv investering.
Hos Avanza och Nordnet har fonden just nu 36 000 investerare totalt. Det är ändå relativt många.
En rad tråkiga investeringar i obligationer har dock gjort att fonden halkat efter de senaste tre åren. Trots en hög avgift på 1,55% så har fonden enbart gjort 12,28% totalt dessa 3 år. Det är en god bit under våra populära svenska index. Min egna portfölj har gjort 16,5% inklusive återinvesterad utdelning.
Hit hör investeringar i kraschade bolag som:
SBB
Intrum
Heimstaden
Storskogen
Marginalen Bank
Ca 7% av fondens totala förmögenhet är placerad i företagsobligationer som enligt bolaget ska “att hålla emot när börsen faller”. En typ av krockkudde med andra ord. Så har det inte riktigt varit utan dessa har snarare agerat ett sjunkande ankare. SBB och Intrum är här de största investeringarna inom kategorin enligt Holdings.
Givetvis vill man släta över detta genom att säga att det inte rör sig om någon stor andel. Å andra sidan gillar jag det en av Spiltans förvaltaren, Erik Brädström, säger om dåliga investeringar:
“Man kan alltid ångra investeringar efterhand. Det är nog den enklaste sporten man kan hålla på med”, säger Erik Brändström
“För att få avkastning behöver du ta lite risk och då valde vi att diversifiera väldigt hårt i de här värdepapperna.”
Det enda jag kan ta med mig är hur viktigt det är att erkänna sina fel för sig själv. Fel investeringsbeslut kommer fattas många gånger under redan och att vara helt felfri kommer inte existera över tid.
Jag kan tycka att Spiltan fått lite för mycket skit för detta. Teorin bakom de defensiva obligationerna var god. Sedan blev det pannkaka men då har man åtminstone gjort sin hemläxa om diversifiering.
Aktien i Castellum visar återigen blått i min portfölj och kursutvecklingen det senaste året har varit +24%. Precis nyligen blev det känt att Handelsbanken lägger Castellum på sin favorithylla tillsammans med några andra aktier.
Aktiekursen Castellum, 1 år
Min gissning har varit att utdelningen i Castellum kommer tillbaka nästa år, om än i en betydligt mindre form. Det verkar även Handelsbanken vara inne på.
Vi räknar med att utdelning åter kan bli aktuellt för 2024 samtidigt som bolaget fortsätter på inslagen väg med långsiktigt kloka beslut. På det sättet tror vi att Castellum succesivt kan återfå sin ställning som ett enkelt val för både inhemska och utländska institutioner som vill ha en bred exponering mot nordisk fastighetsmarknad, skriver Handelsbanken 4 juni
Det man pekar mest på är den nyemission som Castellum gjorde på 10 miljarder kr 2023 samt att man nu ställt in utdelningen både 2022 och 2023. Därför har Castellum en mycket bättre balansräkning idag.
Man menar också att aktien backat 7,2% hitintills i år medan Stockholmsbörsens fastighetsindex är upp drygt 1%.
Min teori är att Castellum kommer ha en ljus framtid från och med nu. Man har en låg belåningsgrad, hög räntetäckningsgrad men vi ser också hur obligationsmarknaden börjar vakna ur sin slummer. Allt detta är goda nyheter för Castellum.
Jag vet också att Affärsvärlden nyligen satte köp på Castellum där man siar om 2 kr/aktie nästa år. Det ger en väldigt låg direktavkastning men hoppet är att den växer fort efter det.
Som jag förstått är många läsare här rätt negativa till fastigheter. Jag själv har minskat min exponering något och jag har nyligen gått och funderat på att avyttra ett annat fastighetsbolag i portföljen. Diös ligger närmas tillhands.
Igår fick jag en kommentar att det bästa är att kika på totalavkastning och inget annat. Det håller jag med om till 110%. Trots ett rejält stort kursfall som orsakats av att Castellum de senaste åren valt fel väg så har investerarna ändå fått 14.30% årligen sedan 1997. En helt okej siffra om du frågar mig.
Vill man bli rik på börsen så är mitt egna råd till framgång att ha en övervikt i svenska investmentbolag. Svårare än så behöver det faktiskt inte vara. Inte alla har lyckats bra, men de allra flesta har slagit Stockholmsbörsens breda index. Vissa med råge. Jag tänkte nu kika på vilken rabatt och premie som våra investmentbolag bjuder på just nu samt vad som hänt bland dessa på senare tid.
Vad är ett investmentbolag?
Via ett investmentbolag får du tillgång till många bolag på en och samma gång. Se det som en godispåse där själva påsen är investmentbolaget och godisbitarna är då de underliggande bolagen som ingår när du handlar investmentbolaget.
Det har ändå hänt en del kring investmentbolagen på senare tid.
Kanske mest anmärkningsvärt men också förvånande är att Sveriges mest ägda aktie, Investor, tryckt på den stora köp-knappen i Ericsson. Här förvärvade man 25 miljoner B-aktier till en premie. Det är Investors första köp i Ericsson sedan 2020-2021.
”Ericsson har världsledande teknologi och en stark marknadsposition i en framtidsbransch. Vi ser god potential för långsiktigt och uthålligt värdeskapande i bolaget och är tydliga och engagerade huvudägare”, säger Jacob Lund, kommunikationsdirektör på Investor
Jag själv tycker att Ericsson är Investors minst tilltalande bolag. Den 8 maj tog Christian Cederholm över vd rollen i Investor. Kanske är det här det första steget mot avgrunden.
Annat som hänt är att Balder tillsammans med Investor startat ett nytt fastighetsbolag vid namn Steptura där två stora fastighetsprojekt blir grunden. Nu när räntan är på väg ner och en tung period redan skakat fastighetsmarknaden så kan åtminstone jag tycka att det känns som ett bra läge.
Vidare har Fredrik Lundberg fortsatt köpa aktier i både Industrivärden och i Alleima som för en tid sedan knoppades av från Sandvik.
Sedan noterade jag även att Investor gick över 10 000% i enbart kursavkastning. Ett fantastiskt bolag, och det vackraste vi har på Stockholmsbörsen.
Nuvarande rabatter
Det tråkiga i hela kråksången är att rabatterna fortsätter sjunka och premierna fortsätter öka. Som du säkert vet innebär rabatt att du får de underliggande bolaget i investmentbolaget billigare genom att köpa själva investmentbolaget, snarare än att handplocka vart och ett direkt via börsen. Motsatt gäller premie.
Exempelvis har vi Latour som nu återigen handlas till 50% premie mot rapporterat substansvärde. Vi ser inte längre de 15% i rabatt som Investor haft tidigare – den tiden är förbi.
Kanske får man finna sig i att det ser ut såhär. Jag skrev nyligen om hur jag handlat mer Svolder trots att premien är hög.
Du får hemskt gärna kommentera ifall du fyller på i något investmentbolag idag.