Fysiskt och psykiskt våld i en relation är allmänt känt men det finns en annan typ av våld som åtminstone jag aldrig hört talas om. Detta våld kallas för det ekonomiska våldet och det är exakt vad Pär har blivit utsatt för under ett kvarts sekel. Att bli tvingad till icke hälsosamma ekonomiska val under 25 år kan precis som psykiskt våld vara en lång plåga.
{
Jag blev någon som jag faktiskt inte är, det var det mest hemska, säger Pär.
Ekonomiskt våld
Pär som jag skriver om i den här artikeln är en verklig person med en sann berättelse men heter egentligen något annat
Jag vill varna att den här artikeln kan väcka anstöt mot känsliga läsare 😉
Enligt en artikel jag studerat är det väldigt vanligt med våld i en relation. I en undersökning från 2024 stod det klart att 13,6% av befolkningen (15-84 år) blivit utsatta för någon typ av våld i nära relation under 2022. Vad som intresserar mig är att skillnaden mellan kvinnor och män inte är särskilt stor. 15,2% kvinnor har svarat att de upplevt våld och 11,7% av männen.
Ekonomiskt våld, som jag förstår det, är att du på något vis blir tvingad att ta ekonomiska val som du själv inte vill.
Pär träffade sin exfru för 30 år sedan och allt startade som en solskenshistoria likt de flesta andra. När de träffades bodde Pär redan i en egen lägenhet som han hade fått av sin föräldrar. I början var det tydligen Pär som hade huvudansvaret för ekonomin men det kom rätt snabbt att förändras.
Bara några år efter paret träffades började en osund ekonomisk relation mellan honom och frun.
– Hon utnyttjade ju en svaghet hos mig. Jag ville vara henne till lags. Men samtidigt som jag ville vara sparsam så var hon tvärtom. Hälsade vi på hennes familj i hennes hemland ville hon visa att vi hade pengar och råd med saker.
Frun tog över det ekonomiska ansvaret mer och mer och började sätta en orimlig levnadsstandard. Nya bilar, många flyttar, datorer och annat dyrt blev något som frun begärde trots att de inte hade råd.
– Jag fick sätta in hela min lön på hennes konto, hon skulle ha järnkoll. Hon visste vad jag tjänade och jag ville inte ljuga för henne. Jag vågade inte säga emot.
Efter ett tag kom lånen in i bilden och Pär tvingades ta dyra sms-lån. Det dröjde inte länge innan Kronofogden började skicka brev och den ekonomiska misären var ett faktum.
När det här väl hände så hade redan paret fått sitt första barn. Även om Pär kanske ville lämna relationen kände han samtidigt att han inte kunde lämna. Det viktigaste blev att få fram pengar och mat på bordet.
Relationen tog slut efter 30 år och 25 år där skulderna bara vuxit på hög. När paret sålde huset och gick isär hade Pär skulder för miljonbelopp och idag är han 60 år. Som tur är har han nyligen fått beviljat skuldsanering.
Enklaste sättet enligt mig
Jag tycker fortfarande att jag och min fru har en lösning som passar oss extremt bra. Däremot fick jag rejält mycket kritik av somliga när jag gick ut hur vi lagt upp det och varför vi valde att gifta oss med äktenskapsförord.
Vi har helt enkelt ett gemensamt konto där vi varje månad sätter av det vi behöver för att klara oss. Jag sätter in mer, då jag tjänar mer, och frun sätter av mindre då hon tjänar mindre. Hit går pengar som vi gemensamt använder under månaden – allt från tvål till köttbullar.
Det vi inte sätter in går till våra egna konton där var och en kan göra det vi känner för. Jag tycker om att investera och frun tycker om att tatuera sig för att ta ett exempel (alla har vi olika mål och intressen). Det har på så vis aldrig blivit tjafs om att någon gör något som den andre tycker är slöseri.
Nu på försommaren ska vi ut och bila med familjen och vi har redan nu börjat målspara till detta, precis som vi alltid gjort. Allt handlar om framförhållning och ett målsparande kan sätta en extra gnista till relationen enligt min mening.
När frun idag är föräldraledig innebär det att hon sätter av en minimal del till vårt gemensamma då vi valt att vara hemma lite längre med barnen.
Många tycker att det här låter väldigt omständligt, men genom åren har vi lärt oss att leva såhär och idag är det en vardag likt mycket annat.
Mitt mål var länge att nå upp till en miljon kr från att inte ha en enda krona investerad på börsen. Frågan är hur jag idag skulle investerat 1 miljon kr om jag fick hela slanten serverad på ett silverfat? Samma fråga har även landat hos andra kända sparprofiler och här är deras svar. Det finns mycket bland svaren som jag inte håller med om. Men alla har vi olika filosofi.
Kort om Apotea
Jag såg nyss att jag fått ynka 20 aktier i Apotea tilldelat 😀 Det var ungefär en sjättedel av vad jag tecknat upp mig för. Å andra sidan hade jag inte räknat med att få något alls…
Blev en rejäl nyårsraket. Kanske borde övergå till att analysera IPO:er i stället för utdelningsbolag. Sopade i alla fall bort dem direkt nu på morgonen.
Så skulle jag investera 1 miljon kr
Känd från: bloggen
För mig handlar allt om vilken typ av sparhorisont du har. Har du 4 år eller mer skulle jag satsa hela miljonen på 100% aktier och inte försöka göra något mer avancerat. Har man mindre tid så är det stabila räntefonder som gäller, alternativt binda på ett sparkonto där du fortfarande kan få en hyfsad ränta.
Jag skulle göra det otroligt enkelt för mig och välja sju investmentbolag som visat vart skåpet ska stå genom åren. Här skulle jag välja de jag gillar allra mest. Visst, rabatterna är inte vad de en gång var, men huvudsaken är att bolagen växer sitt substansvärde så borde kursen gå uppåt över tid.
Roger Akelius är en slug filur som jag verkligen inte har som favorit. Det till trots kan ingen ta ifrån honom de enastående val han faktiskt gjort under sin livstid. Dessa val har gjort honom rik som ett troll. Han är en legend på fastighetsmarknaden och på börsen i sin helhet.
När det kommer till frågan hur han skulle investera 1 miljon så svarar han:
”– Tjugo skilda utländska aktier, Kanadensiska dollarn, SFR, dollar och euro med lån tjugo procent. Absolut inga transaktioner under de kommande tio åren.”
Det här var troligtvis bland det luddigaste svaret jag hört från någon som vill förklara sina tankar om en bra framtida investering. Vilka tjugo utländska aktier det handlar om får vi tyvärr inte veta. Han verkar däremot gilla Kanada och tar bland annat upp Sandfire Resources America Inc (SFR) som ett alternativ.
Jag vet tyvärr inte om jag kan ta det här svaret särskilt seriöst även om jag själv tycker att Kanada erbjuder en hel rad intressanta bolag. Att investera i rena valutor tycker jag inte heller om.
Magdalena Kowalczyk
Känd från: Lyxfällan och EFN
Något bättre svar kommer från en av Lyxfällans profiler, Magdalena Kowalczyk. Trots det känner jag mig inte riktigt bekväm med svaret. Visst, det är alltid bra att amortera, men min eget tycke är att majoriteten av sparkvoten ändå ska gå in till börsen. Åtminstone om man har tiden på sin sida.
Att spekulera om att USA-valet kan få konsekvenser på kort sikt och att man därför borde amortera mer är givetvis en gissning men så jobbar inte jag.
– Börsen är svajig och vi har ett stundande USA-val som kan ge oväntade konsekvenser samtidigt som baskostnader för mat och boende gått upp, så i det här läget skulle jag amortera ner så mycket som möjligt på mina lån. Investeringen blir både monetär, i form av lägre räntekostnader och själslig, i form av lite bättre nattsömn.
Jocke Bornold
Känd från: Tidigare sparekonom på Nordnet och höll länge i Sparpodden
Bästa svaret hitintills kommer från personen som tidigare höll fanan i anrika Sparpodden, nämligen Joakim Bornold. Att investera 1 miljon kr på börsen är självklart och han är inne på att ta det ingen annan just nu vill röra vid, nämligen den gröna energin.
– Jag hade investerat dem på börsen. I dag pratar alla om fiaskot med Northvolt och den gröna revolutionen som gått in i väggen. Ingen vill äga den typen av bolag i dag, hajpen är över. Men det är också då man kan hitta intressanta bolag till en rimlig prislapp. Jag hade investerat i den typen av bolag. Har nyligen köpt aktier i ett bolag som heter Garo till exempel
Att köpa in sig i sektorer som investerare ser ner på har historiskt varit ett smart val. Garo som han nämner har haft en fruktansvärt tråkig tid på börsen allt sedan 2021. Jag äger bolaget via Svolder.
Felicia Schön
Känd från: privatekonom Avanza
Bästa svaret föga förvånat kommer från den yngsta talangen. Här är det en bred exponering mot en fondportfölj, vilket jag gillar även om jag föredrar investmentbolag.
Att lägga basen till att äga sitt boende är inte heller fel och jag har mycket att tacka mig själv att jag en gång i tiden köpte mitt boende.
– Jag investerar mycket som jag lär och det är även så jag hade gjort om det hade kommit in en stor summa i dag. Det betyder att jag hade investerat en del på börsen med en majoritet i min fondportfölj (50-70 procent) och resterande del i min aktieportfölj. Hade jag inte ägt mitt boende hade jag även lagt en betydande del på att köpa en bostad.
– Fondportföljen består av en bred bas i fyra olika billiga indexfonder och sen har jag spetsat upp det med ett gäng aktivt förvaltade fonder som jag tror på de kommande åren. Aktieportföljen består av ca 20 bolag och en absolut majoritet är lönsamma och stora bolag men även här har jag spetsat till det med några tillväxtbolag jag tror på.
Mitt egna svar till hur man borde investera en miljon tycker jag är lättsammast och bäst. Men det är väl en självklarhet att man tycker om sina egna tankar och vad som känns bäst i magen.
Varningstrianglar för älg, ren eller rådjur längs vägar har vi nog alla upplevt. Varningstrianglar för halt golv har vi nog också stött på en eller två gånger. Men varningstrianglar på sänkt antal korvbröd i en förpackning är något helt nytt som nog snart kan bli verklighet när vi vandrar genom butiksytorna. Tydligen är det här en viktig fråga att lägga tid och skattepengar på.
Först och främst vill jag bara slänga ut en kort notis om att Avanza idag, 4/12, har gratis handel i utlandet. Jag har genom alla år inte fått en krona för alla länkar jag pushat till dem, så du behöver inte vara orolig att det här är någon typ av samarbete.
Mycket har stuckit iväg i USA och egentligen är jag enbart sugen på att handla Realty Income och möjligtvis AbbVie. Det får nog bli ytterligare ett köp i AkerBP under dagen i stället. 6500 kr kommer få ligga kvar i min depå då Apotea har sin börsdebut på fredag.
Varningstrianglar på maten
Nyligen gick Swedbank och Handelsbanken ut med att de tror på stigande inflation för november. Siffrorna (det snabba KPI) får vi först imorgon kl 08:00. Redan nu tror man att inflationen kommer stiga något över målet på 2,0% och att livsmedelspriserna kommer öka.
Men de faktiska prishöjningarna är inte det enda som konsumenterna brottats med.
Krympflation är ett begrepp som jag tagit upp tidigare på bloggen och som jag egentligen är motståndare till. Här handlar det inte om att höja själva priset på varor utan i stället minska antalet i en förpackning men att man behåller samma pris.
Magdalena Andersson var nyligen ute i sitt jultal och menade på att vi måste börja uppmärksamma detta. Jag har spolat fram till den delen så du kan se det direkt här:
”För vi märker ju varenda gång vi går in i en mataffär… det har blivit dyrt…”
Det roliga är att hon själv verkar ha snappat upp Essitys krympflation på blöjor som jag själv skrev om för en tid sedan 😀
Förslaget är alltså att man ska sätta någon typ av varningstriangel på de varor där man sänkt antalet i förpackningen sedan sist. Egentligen är jag positiv till förslaget. Min fråga är bara hur många som faktiskt kommer uppmärksamma och ens veta innebörden av triangeln. Det beror givetvis på hur stor man väljer att göra den 🙂
Vad som är intressant är varför krympflationen blivit ett sådant stort problem just nu. Eller snarare varför politikerna tycker det. Ska vi gå på fakta så var det här ett betydligt större problem strax innan pandemin slog till:
”Under 2017 till 2019 var det så pass många exempel på krympflation att det faktiskt påverkade den sammantagna bilden av livsmedelskostnaderna. Men under de senaste åren har effekten av förpackningsförändringar varit i princip obefintliga”, står det i en artikel som SCB givit ut
Idag är det mer försvarbart att höja priserna i takt med att inflationen stigit brant och att allt annat blivit dyrare. Så var det inte ifall vi backar bandet några år.
En varningstriangel kommer på sin höjd leda till att färre faktiskt kör det här kortet, vilket kanske är grundtanken. Att det kommer leda till att konsumenterna blir mer uppmärksamma har jag svårare att tro.
Dock tycker jag att man helt klart kan svepa på trianglar för dessa varor och att idén i sig inte är dum. Däremot finns det enligt mig viktigare saker för våra svenska politiker att lägga arbetstimmar och skattepengar på än varningstrianglar i butik och skatt på plastpåsar.
Nu kickar Black Week igång precis när den nya lönen ligger på svenskens bankkonto. I samma veva sprutar det ut ”förmånliga” erbjudanden som konsumenterna är beredda att sätta tänderna i. Tyvärr är det både en och annan som blir lurade när de köper något som egentligen inte behövs. Följer du mina enkla råd blir dock Black Week något som kan gynna dig.
Att kolla prishistoriken för varor och undersöka detta via exempelvis Prisjakt är gammalt och uttjatat. Det är något som alla redan vet. Ändå är det viktigt. Fortfarande är det många butikskedjor som smyghöjer priserna långt innan varpå en rea faktiskt inte är en rea.
Prisjakt är ett måste där du kan se hur priset på respektive vara utvecklats.
Mitt bästa råd i dessa tider
Men! Mitt bästa tips är snarare att ta ditt långsiktiga tänk till nästa nivå. Efter sommaren kommer du troligtvis på saker du behöver. Ta då som vana att skriva ner dessa och spara undan din lilla lista till slutet av november.
Sedan handlar det om att tänka på vilka förbrukningsvaror du behöver under året. Sådant som stöts och nöts. Strumpor, tröjor, skjortor är ypperliga saker att uppgradera och det behöver inte göras mer än max en gång varje år.
Funderat på att uppgradera stekpannan då den gamla gjort sitt? Den gamla kan troligtvis hålla ut fram till november. Lite det snacket går att applicera på det mesta som rör ditt hem.
Vill du köpa en sodastreamer? Troligtvis kan du leva utan den fram till november.
Missförstå mig inte. Jag köper visst saker under året som jag behöver där och då. Men jag frågar mig ändå alltid ifall jag behöver det här och nu snarare än att bara trycka köp
Det finns en sak som jag tycker är bra med detta. När väl rean närmar sig så har du hunnit fundera över ifall du fortsatt är sugen på sakerna i din lista. Du slipper då det klassiska impulsköpet som annars blir när du ser saker på nätet eller i skyltfönstret.
Grejor till barnen handlar vi fortfarande på Vinted eller på Facebook Köp&Sälj för 1/10 av priset. Hos oss finns det även klädbytardagar.
Inkomster
Kanske är också Black Week och Black Month en stor anledning till att det lånas mer pengar under julen. Folk har shoppat så förbaskat att de knappast har råd med det som annars för många är en självklarhet att handla under julen. Jag vet inte…
Vad jag dock vet är att lönen för första gången varit den bästa hitintills i år. Bloggintäkterna är lägre, främst för att jag inte kör de samarbeten jag en gång i tiden gjorde.
Som vanligt är det här lönen jag fick förra månaden. Anledningen (till er nya) är för att jag då spenderat av den lönen nu i november och allt som blir över landar nu i sparandet som sedan transformeras till utdelningsaktier.
Lön
28 769 kr
Bloggintäkter
4 950 kr
Övrigt
0 kr
SUMMA
33 719 kr
Samtliga av inkomsterna är redovisade netto, d.v.s. efter avdragen skatt. Utdelningen räknar jag inte med under inkomster då denna återinvesteras direkt.
Sparande
En annan fråga. Visst borde jag ta med barnsparandet i summeringen nedan? Det rör sig inte om någon jättesumma, men varje barn får 500 kr varje månad i sin egna KF. Samtidigt börjar de nu spara 27 år tidigare än vad jag själv gjorde, och du vet säkert vad tiden gör med din ränta-på-ränta effekt.
Trots allt är det ett sparande till en investering det handlar om. Bloggen kommer däremot aldrig fokusera på barnsparande då det finns många andra källor där ute för den som vill veta mer. Målet är fortsatt att hitta världens bästa utdelningsaktier.
Såhär mycket blev det över till mitt sparande efter. Precis som tidigare månader landar allt nysparande hos Avanza.
Amortering
1 500 kr
Avanza
9 600 kr
SaveLend
0 kr
Tessin
0 kr
SUMMA
11 100 kr
Sparkvot
Räknat på ovanstående inkomster och sparande blir då sparkvoten…
%
Sparkvot
Så beräknar jag sparkvoten
Sparkvoten beräknar jag genom att ta det jag lyckas spara och dividera med samtliga intäkter (netto).
Den stora frågan är givetvis vad man ska räkna med i sparandet. Jag kan tycka att amortering till hus och CSN är helt okej att räkna med i sin sparkvot. Däremot tycker jag att det inte är okej att räkna det sparande som du gör till en utlandsresa som du och familjen tänkt åka på nästa halvår.
Snön ligger vit på taken och idag är det exakt en månad kvar innan tomten stampar av sig snön utanför dörren, redo för den årliga paketutdelning. För många verkar det dock bli väldigt fattigt med julklappar, åtminstone om vi bortser från de paket som kommer från lånade slantar. Stämmer det här så ser det faktiskt riktigt illa ut och risken är att många nu blir fast i det beryktade skuldträsket.
Att låna pengar inför julen
Det finns en anledning till varför januari klassas som årets fattigaste månaden. Mängder har konsumerats under julen och finns det pengar kvar på sparkontot så ska man helt enkelt unna sig själv och familjen det lilla extra. Finns inga pengar så är det lån som gäller. Lånet kan man ju betala senare under året, tänker många.
Jag kunde nog inte riktigt fatta det där med att låna pengar till julen innan jag själv blev småbarnsförälder. ”Vadå, det bästa du kan ge ditt barn är väl din egna tid och kärlek?”. Det stämmer givetvis, men ska jag lägga handen på hjärtat förstår jag nu att det är lättare sagt än gjort. Du minns tillbaka på din egna goda jul som barn, eller den jul du aldrig fick som barn. Julen är trots allt barnens högtid.
Självklart är det inte bra att låna för konsumtion till en julafton. Att förgylla juletiden för dina barn är dock en önskan som de flesta föräldrar har. När det nu är så lätt att låna ligger det valet rätt nära tillhands. Och som sagt… man kan alltid ”betala tillbaka senare när pengar finns”.
En av tre familjer med små barn har antingen lånat pengar till julfirandet, eller planerar att göra det i år. Det visar en färsk undersökning av Yougov, gjord på uppdrag av Nordnet.
Här handlar det inte heller om ett lån som gör det möjligt att spendera orimliga summor för exempelvis julresor, utan för att klara av ett helt vanligt julfirande med julmust, mat, glögg och någon julklapp.
För ensamstående föräldrar är statistiken ännu sämre precis som vanligt. Där uppger 40% att man lånat eller är beredd att låna inför julen.
Diagrammet som säger motsatsen
Det pussel jag inte kan få ihop i mitt huvud är hur det kan tyckas så fattigt, men att sparandet i princip aldrig varit större än nu. Vad jag då pratar om är inlägget som Miljonär innan 30 nyligen skrev där han kort går igenom svenskens sparkvot.
Diagrammet han presterarar är från Finansinspektionens senaste rapport som släpptes i november. Där står det tydligt att svenskens sparande i princip är på all-time-high just nu. Nära på 4% sparas och då har vi heller inte räknat med amortering. Även hushållens likvida medel med låg risk (alltså inte aktier) har ökat.
Det enda svaret jag kan ge är väl att de omtalade klyftorna fortsatt är väldigt stora. De som tidigare haft hål i plånboken har fått ännu större hål helt enkelt. Alla som har det sämre än snittet lär nog inte kunna spara 4% av sin lön varje månad enligt diagrammet ovan.
I år har budgeten och planerna kring Sveriges framtida privatekonomi fått mer kritik än vanligt. Det var sagt att Kristersson och Svantesson skulle hjälpa svenska hushåll, men kritiken landar i att det Inte är rätt hushåll man vill hjälpa.
– Höginkomsttagare som arbetar är utan tvekan vinnare i den här budgeten, sade SEB:s privatekonom Américo Fernández, till TT.
Många har kritiserat framtida skattelättnader och menar att en familj med en inkomst på 180 000 kronor i månaden får 3 481 mer i plånboken. På ett år blir det ungefär 42 000 kr extra.
Jag säger varken bu eller bä här. Vad jag däremot tycker är bra är att man nu verkar vilja se till att arbete ska löna sig till skillnad från att gå på bidrag. Det är liksom grunden till att vårt samhälle ska gå framåt.
Visst har Avanza gjort bra ifrån sig på många punkter, men senaste åren har man även väckt ilska hos många. Bland annat har det klagats över ett sämre sätt att hantera källskatt än Nordnet samt information som visas felaktigt. Nu drar en annan typ av frustration in likt en storm och den här gången handlar det att Avanza i teorin höjer courtaget.
Avanza förändrar courtaget
När jag säger att Avanza höjt courtaget så är det en sanning med modifikation. Egentligen har man bara gjort det sämre i min mening. I det här inlägget förklarar jag med enkelhet vad jag menar.
Det som många nu reagerar på är att du inte längre kan handla för så nära 600 kr som möjligt för att din affär ska kosta 1 kr, d.v.s. att courtaget blir 1 kr.
I tidigare modell så har det inte spelat någon roll ifall du gjort en aktieaffär för 400 kr eller 599 kr; du har ändå betalat 1 kr i courtage. I den modellen har alla transaktioner på 600 kr eller över kostat 2 kr.
Här var det många som försökte optimera sina transaktioner och justera antalet aktier för att inte komma över 600 kr.
Exempel – Så var det Tidigare
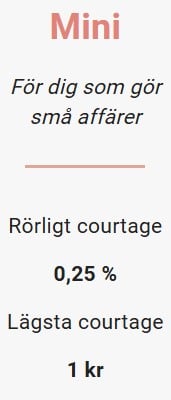
Jag har i alla exempel utgått från Courtageklass Mini som jag tror är den absolut vanligaste courtageklassen. Här är det rörliga courtaget 0,25%, vilket är en central siffra för mina exempel.
Affär för 100 kr
100 kr * 0,0025 = 0,25 kr
Lägsta courtage på 1 kr kickar in.
Affär för 599 kr
599 kr * 0,0025 = 1,4975 kr
De två sista decimalerna ”försummas” och 1,49 avrundas till 1 kr i courtage
Affär för 600 kr
600 *0,0025 = 1,5 kr
Avrundas sedan till 2 kr i courtage.
Så är det Nu
Den nya förändringen är att ingen öresavrundning sker. På ett sätt kan det tyckas mer rättvist, men det finns också nackdelar. När du numer handlar kommer du alltså se ören i courtaget, något du inte gjorde tidigare:
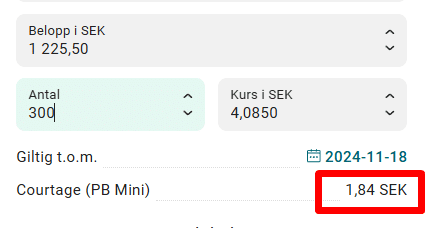
På så vis kommer du nu betala 1,5 kr i courtage* när du handlar för 599 kr och inte 1 kr som det varit tidigare.
*Egentligen 1,4975 men detta avrundas tydligen uppåt till 1,5 kr.
Fördelen är att du betalar 1,75 kr ifall du exempelvis handlar för 700 kr och inte 2 kr som tidigare. Det är också den här fördelen som Avanza trycker på.
Försvarstalet från Avanza
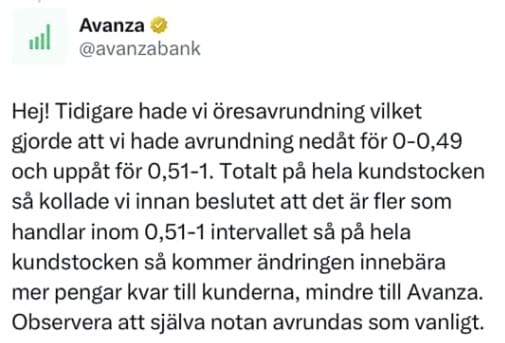
Ska vi då gå på vad Avanza säger så är deras argument att fler handlar inom intervallet 0,5-1,0 kr och därmed blir det färre kronor in till Avanza och mer till spararna. Jag har givetvis ingen data på detta så vi får väl helt enkelt förutsätta att det är sanning.
Jag själv kan givetvis tycka och tänka lite om det här.
För det första (och det absolut viktigaste) så tycker jag att man varit väldigt otydlig med förändringen. Att se förvirringen ute bland forum i stället för att helt enkelt skicka ut ett meddelande till investerarna snabbt och enkelt digitalt fattar jag inte.
Det blir liksom bara dåligt för Avanza.
Sedan funderar jag om det faktiskt blir en förbättring. Hade det varit något positivt så hade man väl velat gå ut med det och inte försökt smyga in det likt ett illaluktande pressmeddelande på fredag efter börsstängning? Den biten fattar jag inte heller.
Jag har också många gånger rekommenderat för nya sparare att försöka lägga sig så nära 600 kr som möjligt när man handlar. Det blir som sagt 1 kr courtage oavsett om din nota är 300 kr eller 599 kr. Just det har jag använt under i stort sett hela min investeringskarriär och det är först på senare dagar när jag börjat göra större transaktioner som jag gått ifrån det mer eller mindre.
Det tankesättet kan vi helt stryka nu. Vad som i stället gäller är att försöka att åtminstone handla för 400 kr (då det lägsta courtaget gör att en affär på 10 kr och 400 kr blir samma courtage).
En vinnande affär trots allt?
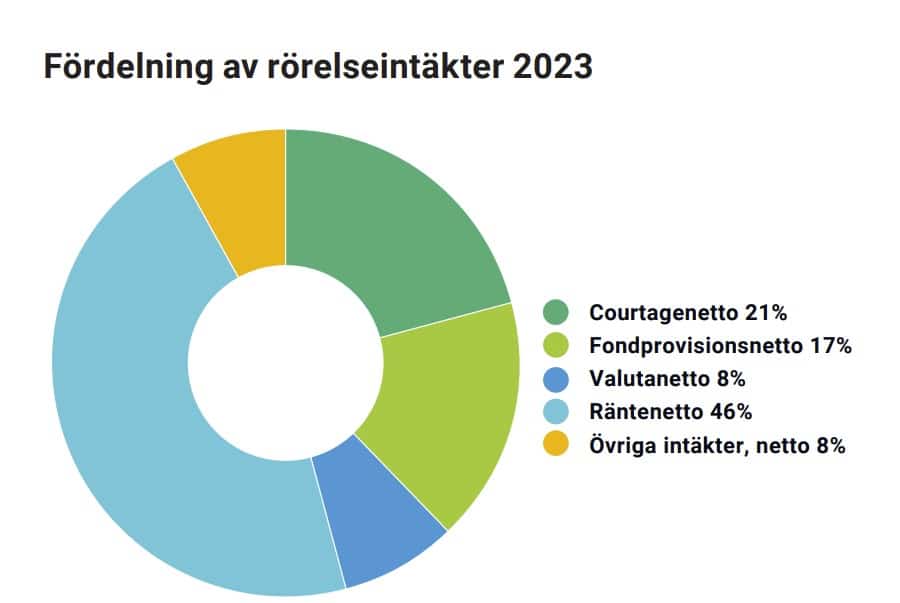
Skulle jag gissa så har man sett att allt för många börjat lägga sig mellan 400 – 600 kr i sina affärer och kan man då få in några extra ören så är det alltid en krydda på moset i deras resultaträkning. Courtaget är en stor del av intäkterna hos Avanza, det kan vi inte sopa under mattan
Det är som sagt bara min gissning och den får du ta som den är.
Självklart är det här en liten sak att gnälla över, det fattar jag. Men bättre information hade åtminstone jag önskat. Jag har redan fått två frågor om detta så jag tänkte förtydliga det med exemplen ovan.
Jag vet att jag tagit upp frågan en gång tidigare, men på senare tid har det bubblat så mycket att jag helt enkelt vill återvända till denna viktiga privatekonomiska fråga som påverkar en stor del av svenska folket. Är det läge att binda sitt bolån nu när räntorna är på väg ner? Det låter kanske som en kass idé men det finns även här två sidor av det myntet. Att binda bolånet inför 2025 kan vara ett alternativ, åtminstone för den defensive.
Riksbanken sänker räntan när de vill få fart på ekonomin, till exempel om folk handlar mindre eller om företag drar ner på sin verksamhet. Genom att göra det billigare att låna pengar, hoppas de att fler ska spendera mer, vilket hjälper ekonomin att växa.
Så har räntorna sänkts senaste året
Svenska styrräntan sänktes nyligen med hela 50 punkter (0,5 procentenheter). Räntan ligger nu på 2,75% och börjar gälla den 13 november. De flesta bankerna har redan hakat på och varslat kunderna om kommande räntesänkning. Jag har mitt lån hos Avanza och blev nyligen informerad om kommande sänkning.
Det här är fjärde gången som Riksbanken sänker räntan sedan toppen 2024.
Datum
Styrränta
Förändring mot sist
2024-11-13
2,75
-0,5
2024-10-02
3,25
-0,25
2024-08-21
3,5
-0,25
2024-07-03
3,75
0
2024-05-15
3,75
-0,25
2024-04-03
4
0
Vad blir räntan som lägst och vilken boränta kan vi vänta oss?
Den senaste prognosen tycks vara att räntan kommer bottna vid 2,25% eller 2,0% efter första halvåret 2025. Det verkar vara en nivå där Riksbanken nu uppskattar som den ”neutrala räntan”, alltså en ränta som varken driver på eller bromsar in ekonomin. Riksbanken tror att styrräntan ligger kvar på 2,25% till och med hösten 2027.
Vi fick inga fullständiga prognoser eller ny räntebana vid senaste penningpolitiska mötet då den nya räntan fastställdes. Bedömningen som vi fick i september verkar stå sig enligt pressmeddelandet från september. Det här innebär att räntan i sådana fall kommer sänkas igen i december och sedan en eller två gånger till under första halvan av 2025.
Infrias allt detta kan vi vänta oss en boränta på i snitt 3,1% vid sommaren nästa år. Ligger du på ett av Sveriges bästa bolån kan du dock förvänta dig lägre ränta än så.
Så många har bolån
61% av hushållen i Sverige äger sitt egna boende medan resterande 39% på ett eller annat vis hyr. Det säger rätt färsk statistik från SCB.
Dock har 35% av de som äger inget bolån alls, vilket då innebär att ungefär 40% av hushållen i Sverige har ett bolån. Majoriteten, alltså 60%, har inget bolån alls. Jag blev ändå förvånad över hur många som äger sitt boende men inte har något bolån alls.
Medianbolånet är just nu på 1,3 miljoner bland hushållen och enbart 14% har bostadslån som överstiger 2 miljoner kr.
Bland mina läsare är det dock vanligare med ett större bolån. Min egna slutsats är att många av mina läsare är ekonomiskt intresserade med hyfsat bra ekonomi, något som i sin tur gör att bankerna tillåter ett högre bolånetak.
Mina läsares bolånesituation. Röstningen gjorde jag förra året.
Binda bolåneräntan inför 2025?
Då till den absolut viktigaste frågan. Ska man passa på att binda sitt bolån nu inför 2025?
Historiken pekar på att den som valt ett rörligt bolån (3 månader) betalat mindre i det långa loppet. Givetvis är det så att de som lyckats binda vid rätt tid varit vinnarna, men det är alltid lättare sagt än gjort. På så vis är aktiehandel och valet att binda/ej binda bolån väldigt lika.
SBAB:s prognos är alltså att snitträntan för bolån bör sjunka till 3,1% under våran 2025. Set till just den prognosen blir det idag billigare med rörlig ränta än om du binder på ett eller två år. Väljer man däremot längre bindningstid, tre eller fem år exempelvis, så kommer man något billigare undan. Det är ifall Riksbankens prognos att styrräntan planar ut vid 2,25% fram till 2027 blir verklighet.
Skandia, SEB och Danske bank är idag exempel på några som erbjuder under 3% ifall man binder på 5 år.
Dock skiljer det egentligen allt för lite slantar för att ens behöva lägga krut på de tankarna. MEN! Precis som vanligt så finns det chans att räntan sjunker ännu mer än befarat och det är heller ingen omöjlighet.
Vi kan fortfarande se hushållens ovilja att öppna upp sin plånbok samt den svaga utvecklingen i euroområdet. Det här är faktorer som kan göra att räntan måste ner ännu mer och många röster hörs att man exempelvis borde göra en dubbelsänkning nu i december (0,25+0,25).
På andra sidan samma mynt har vi att inflationen inte bara nu i september utan även i oktober var högre än vad Riksbanken hade räknat med. Oktoberutfallet (det preliminära) var dessutom okänt för Riksbanken när man fattade det senaste beslutet med att sänka 50 punkter.
Som alla vet har kronan även försvagats markant den senaste tiden. Även om det troligtvis handlar om faktorer som den svenska centralbanken inte kan kontrollera (exempelvis USA-konjunktur) så kan det göra Riksbanken mer försiktig. Dessutom såg vi att torsdagens sänkning inte ledde till någon större förändring i växelkurs.
Man borde helt enkelt räkna med att räntan bör landa på 3-4%. Känner man att det blir tight att klara en boränta över 4% så kan man alltid binda på 5 år.
Till den som har marginalerna på sin sida så är dock min egna rekommendation att fortsätta köra obundet. Historiskt har det varit det mest lönsamma alternativet men då måste du ha god marginal också.
Så mycket påverkar räntesänkningen i kronor räknat
Det här är hyfsat svårt att svara på och beror mycket på hur stort bolånet är och vad din boränta varit tidigare
Försäljningspriset på villor de senaste 12 månaderna i riket har varit ca 3,8 miljoner i snitt. Med en 85% belåningsgrad betalar man 11 391 kr/månad ifall boräntan är 4,19%. När boräntan nu sänks till 3,69% så blir det -1 369 kr för det man betalar i bolån utifrån dessa premisser.
Här vill jag dock påpeka att det är en stor skillnad ifall vi kikar på Västernorrland eller Stockholm. Stockholmarna som äger villor väntas få ca 2 400 kr mer i plånboken varje månad.
Visst har den höjda skatten på plastpåsar tillfört några extra skattekronor in till ladorna, men enligt mig och många andra finns det betydligt viktigare frågor för att maximera kvalitén i de lador dit din och min skatt förvaras. Nu försvinner äntligen skatten på plastpåsar och enligt mig är det inte en dag för tidigt.
Då försvinner skatten på plastpåsar
Den 1 november 2024 försvinner skatten på plastpåsar. Den här skatten drevs fram av Liberalerna från början och trädde i kraft 1 maj 2020 för att infria ett av alla EU-direktiv som vi numer präglas av. EU-direktivet löd att plastkassar ska minska till 40 stycken per person varje år senast 2025.
Skatten innebar en fördubbling av priset på en plastpåse, från i snitt 3 kr till i snitt 7 kr.
Vad blir det nya priset på plastpåsar?
Då skatten försvinner helt kan vi återigen vänta oss att en vanlig plastpåse i butik i snitt landar på 3 kr, vilket var priset innan skatten infördes.
När skatten tas bort har man räknat ut att skatteintäkterna kommer minska med 650 miljoner kr per år. Visst, det är mycket pengar, men när vi tänker på hur mycket som flödar ut till onyttiga ändamål så är det en droppe i havet.
Så har skatten påverkat miljön
Skatten innebar en minskad försäljning av plastpåsar med 80%. Målet var dock i synnerhet att minska antalet kassar som släpps ut i det fria. Dessa blåser lätt iväg med vinden och landar på ställen där de inte kan plockas upp lika lätt (vatten bland annat).
Alltså såhär. Hur stort är egentligen problemet i Sverige att vi faktiskt slänger använda plastpåsar på öppen gata? Troligtvis är det något fel på dessa människor och de kommer hursomhelst hitta andra vägar att skräpa ner. Enligt mig är det inte många som med gott samvete bara kan slänga en stor Coop-kasse ute i det fria.
Här i Sverige är sopsortering helt naturligt och vissa får till och med ont i magen ifall man inte kör använt glas i diskmaskinen innan dessa slängs på tippen. Jag själv har rest en del till Indien och det får mig alltid att tänka på hur fruktansvärt duktiga vi är. Visst, vi kan alltid bli bättre, men att chockhöja skatten på plastpåsar i hopp om bättre miljö är nog inte rätt väg.
Studier och livscykelanalyser har visat att inga miljö- eller klimatvinster har uppnått genom plastpåseskatten, säger Martin Kits, chef för Näringspolitik och Opinionsbildning på Svensk Handel.
Många delade meningar
Det har nyligen gjorts en undersökning av Novus som Håll Sverige Rent har låtit göra. Där säger 39% att man är positiv till att skatten nu tas bort. 38% är negativt inställda.
Om jag tänker på min situation före skattehöjningen så var det självklart ett antal gånger varje år som jag glömde eller helt enkelt struntade i att ta med mig flergångskassar till butiken. När skatten höjdes så har det nog aldrig hänt. Påsarna jag köpte användes dock alltid till sopkärlet här hemma.
Jag tror helt klart att antalet plastpåsar som köps kommer öka, men det kommer inte säljas lika många som innan 2020. Många har likt mig fått in vanan att använda flergångskassar. Sedan är det frågan vad en flergångskasse faktiskt kostar miljön att tillverka, och hur många som nu blir liggandes.
Även om jag själv inte kommer köpa många fler engångspåsar så är jag positivt inställd. Det är återigen dumt att lägga så mycket tid och engagemang på frågor likt dessa. Då finns det viktigare saker för våra politiker att lägga sina timmar på. Jag hoppas att frågan inte återkommer.
För två år sedan räknade jag ut att man kan spara 4 miljoner på 55 år om man är flitig förbrukare av plastpåsar. Det gäller dock med den högre plastpåseskatten samt att du hela tiden investerar det sparade beloppet i stället.