

EQTs kursrörelser har sedan noteringen varit en berg-och-dalbana, minst sagt. Noteringskursen var 67 kr men efter bara ca en timmes handel var kursen uppe i 84 kr. Vi som var ihärdiga och väntade fick dock se att kursen hann stiga till hela 160 kr innan Corona.
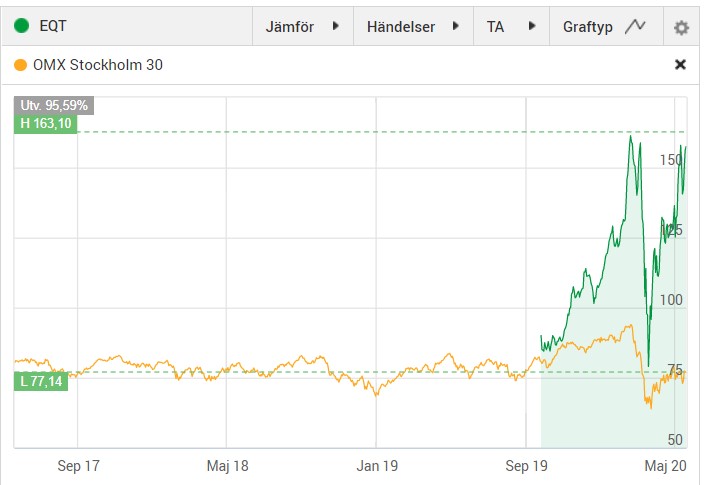
Sedan gick det snabbt… Efter en mycket kort tid stod kursen där vi såg den vid öppning men tyvärr varade inte det här länge. Marknaden sa ”vad i hela friden håller vi på med?!” och beslutade sig för att värdera upp bolaget till tidigare nivåer.
Ni som köpte EQT i botten har fått en fenomenal resa. Själv är jag långsiktig ägare och har enbart köpt, köpt och åter köpt aktier under hela resan. Jag blev tvungen att kommentera det då en läsare påstod att jag försökt fiska efter guldlägen och ”korta klipp” 🙂
EQT utdelning
Utdelning får vi också via EQT, om än inte allt för mycket. Direktavkastningen efter den här extrema uppgången ligger på blygsamma 1,4%. Första året som noterat bolag har EQT bestämt att dela ut 2,2 kr/aktie. Den första delen kommer nu i juni och den andra i december. Det är rätt fint för mig som söker mer bolag vars utdelning ligger i december.
EQTs utdelningspolicy faller mig också helt i smaken:
”Att generera en stabilt ökande årlig utdelning i absoluta eurodominerande termer”
Det här gör EQT
EQT är en differentierad och global investeringsorganisation (eller riskkapitalbolag) med en 25-årig historia av att investera i, utveckla och äga bolag, med en historisk attraktiv och stabil avkastning.
Något som är rätt intressant är att kika på vad bolaget gjort för investeringar och avyttringar under 2019. Det är en hel del vill jag lova. Oftast är det bolag som du inte har någon aning om vad det är. För 2019 var det väl enbart Anticimex och Avenso som jag hört talas om. Investeringarna ser ni på sida 10 i deras årsredovisning.
Själva modellen i EQT är rätt enkel men ändå svår att begripa till fulla. Den baseras på 5 steg:
- Tillhandahålla kapital. Investerare allokerar kapital till EQT-fonder.
- Investera. Här riktar man sig mot företag med hög tillväxtpotential och god kvalité
- Framtidssäkra. Här ser man till att bolagen ska uppnå sin fulla potential.
- Avyttra. När den fulla potentialen är uppnådd väljer man oftast att avyttra.
- Kvar blir avkastning
Grunden i EQT började år 1993 under en middag i Gamla Stan. Det var Conni Jonsson som ett år efteråt fick mandat från Investors styrelse att bilda det vi kallar för EQT. Man fick även stöd från SEB och den första fonden inriktade sig på industriföretag. Conni själv äger idag mer än 6 miljoner aktier i EQT.
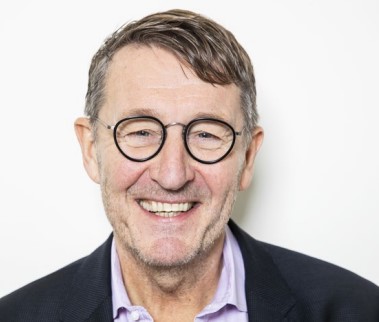
Conni Jonsson, grundare till EQT år 1994
Extremt mycket har hänt sedan dess och idag förvaltar man 40 miljarder euro och har 706 medarbetare spritt på 40 nationaliteter.
Du som äger Investor får också en rejäl kaka EQT. Efter noteringen sålde Investor en del av sitt innehav i EQT för att öka free float av aktien (den del som finns ute till handel). Dock står man kvar som stor ägare med 18,1% av aktierna.


Jag tycker om att gå in och läsa här, för bloggen är välgjord och mycket arbete bakom, är dock lite som Andre jag förstår inte alltid ditt tänk, hur du gladeligen lägger ut staplar hur det och det bolaget har höjt utdelningar och man fått så och så mycket i utdelning att kanske kursen rasat sedan köp verkar du ta med ro bara de har hög utdelning , kan ta ett exempel: Kindred där du skrev i början att du har köpt in dig i det bolaget och det går som tåget, då gick jag in och kollade din portfölj… Läs mer »
Bolaget kan väl gå som tåget även om inte kursen hänger med? Om man tror på ett bolag på sikt så kanske inte -25% idag är hela värden, särskilt inte om man får en massa utdelningar medan man väntar.
Jo så kan det vara. Ktm får väl förklat:Kindred har gått som tåget för egen del. Sedan finns det ju tåg allt ifrån mjölktåg till X2000 för att inte tala om TGV. Här känns det som en rälsbuss
Mja, kursen är väl främst en indikation på hur marknaden värderar bolaget. Ett bolag kan av flera skäl göra god vinst och höja sina utdelningar, men marknaden kan vara kallsinnig till bolaget oavsett. Titta t.ex. på HiQ. Ser inget fel i deras räkenskaper, trots det har de gått i sidled hur länge som helst. I HiQs fall gissar jag att marknaden förväntas sig tillväxt, men det är inte riktigt bolagets grej. De är en nischad konsultfirma, ingen allt i allo. Varför man då förväntar sig tillväxt förvånar mig. Finanserna är tokstabila. Finns säkert många fler exempel där bolagets fundamenta inte… Läs mer »
Tjenare superleed! Man kan väl säga som så att strategin har 3 delar. Den största är utselningstillväxt där jag fikar på bolag som jag tror kommer höja utdelningen fint framgent. En betydligt mindre del där jag har mer fixed income som är till främst för kassaflöde så jag kan återinvestera mer större delen av året. Här finns t.ex preffar. Grundpelaren är dock investmentbolag och där hör även eqt. Dessa tror jag kommer skapa en fin totalavkastning i portföljen som jag sedan byter ut till högre Fixed vid 40 för att leva på detta. Hoppas strategin blev lite tydligare 🙂 Bloggen… Läs mer »
Och vilken av dessa 3 kategorier syftade du på när du skrev:Kindred har gått som tåget för egen del
EQT blev för mig ett av de köp som åkte i början av krashen. För de aktierna för mig var 100% vinst. Tyvärr hade jag min portfölj belånad så när jag var tvungen att ta hem något så valde jag att ta hem den vinsten. Kanske blir att jag tar in eqt igen i framtiden. Men dom kom från sidan tog in dom temporärt tjänade ett par tusen och dom lämnade igen. kanske varit bättre hålla dem långsiktigt. Men när jag var tvungen att skaka fram över 50k för täcka min position var där inte mycket val. Nu har jag… Läs mer »
Halloj!
Ja det där är ju det negativa med belåning. Margin calls är inte trevligt men tyvärr något man får bära med sig om man väljer en hävstång via belåning
Hej, jag valde själv att gå med belåning, jag valde dock att inte gå med belåning av portföljen utan gick med blanco lån (ändå mycket låg ränta då vi har relativt starka finanser) det gjordes av bland annat anledningen att jag inte skulle kunna åka på en tvångsförsäljning, idag är jag mycket nöjd med det beslutet. Ökade min belåning med ca 250k till just innan Covid19 slog till och hade säkert åkt på tvångsförsäljning med annat upplägg, idag har portföljen återhämtat sig och har nya toppar som om covid19 aldrig hänt. Helt övertygad om att resten av marknaden hämtar tillbaka… Läs mer »
Tack för ett innehållsrikt inlägg, pedagogiskt och enkelt. Som vanligt kul att komma in och läsa här! Med rubriken, menar du då att den låga kursen blev kortvarig? För visst har du inte sålt av?
Själv äger jag inte EQT mer än genom Investor. Allt gott!
Hej Staffan!
Nix har inte sålt något. Tanken är att äga dessa till jag fyller 40 och sedan byta ut mot högre utdelning för att leva på den. Enkelt och smidigt tycker jag 😍
Hej, en undran en aning utanför ämnet; vet du varför Avanza inte tar med utdelningar från Stora Enso och Sampo under händelser och förväntade utdelningar..?
Hej, det beror med all säkerhet på att många bolag ställt in sina bolagsstämmor på grund av COVID-19 och samtidigt ställt in/skjutit upp utdelningar. Vissa bolag har sedan vid ett senare tillfälle haft bolagstämma och beslutat om utdelning vid ett nytt datum, vilket både Stora Enso och Sampo gjort. Misstänker att Avanza helt enkelt inte lyckats hänga med i svängarna för utdelning från Stora Enso och Sampo kommer, 15:e juni resp 11:e juni.
Tack för att du svarat på detta trollet!