

Är du likt jag intresserad av att äga mer inom hälsovårdssektorn samtidigt som du vill exponeras mot fastigheter, ja då kan Omega Healthcare vara intressant. Idag handlas bolaget till en direktavkastning på över 10%, precis som första gången jag köpte aktier i bolaget.
Visst är det allmänt känt att du bör vara försiktig att köpa bolag med allt för hög direktavkastning. Risken att utdelningen ska sänkas är överhängande och det kan finnas något under ytan som du inte direkt ser.
Omega Healthcare Investors (OHI) är ett exempel som jag brukar dra för att visa att risken med hög direktavkastning inte alltid innebär en dålig investering. Egentligen skulle man kunna säga att det här var ett av mina bättre köp back in the days:
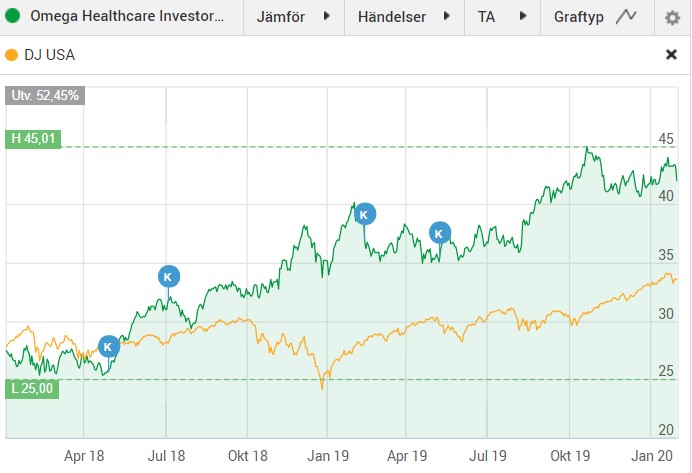
När Corona bröt ut störtdök aktien från $44 ner till $14. Skulle vi räkna på direktavkastningen vid $14 så skulle den varit nästan 20%. Det höll dock bara någon dag och efteråt klev aktien raskt upp till $34 igen för att nu vara nere på $24. Jag träffade inte riktigt $14 utan köpta väl på ca $19.
Det visar hur fruktansvärt svårt marknaden har att bilda en uppfattning om hur hårt krisen kommer påverka bolaget.
Omega inriktar sig mot sjukvårds-fastigheter och deras primära typer är så kallade SNF:s (Sniffs), alltså Skilled Nursing Facilities. Personer som precis kommit från exempelvis sjukhus och inte känner sig redo att åka hem kan få vistas i dessa under max 99 dagar. Fastigheterna hyrs ut till andra bolag som sköter verksamheten.
OHI äger 964 fastigheter och är den största REIT:en som fokuserar just på Skilled nursing facilities, vars vikt utgör 83% av hela portföljen. Dessa hyrs ut till 71 olika bolag som i de flesta fall står för renoveringskostnader och underhåll själva (triple-net leases)
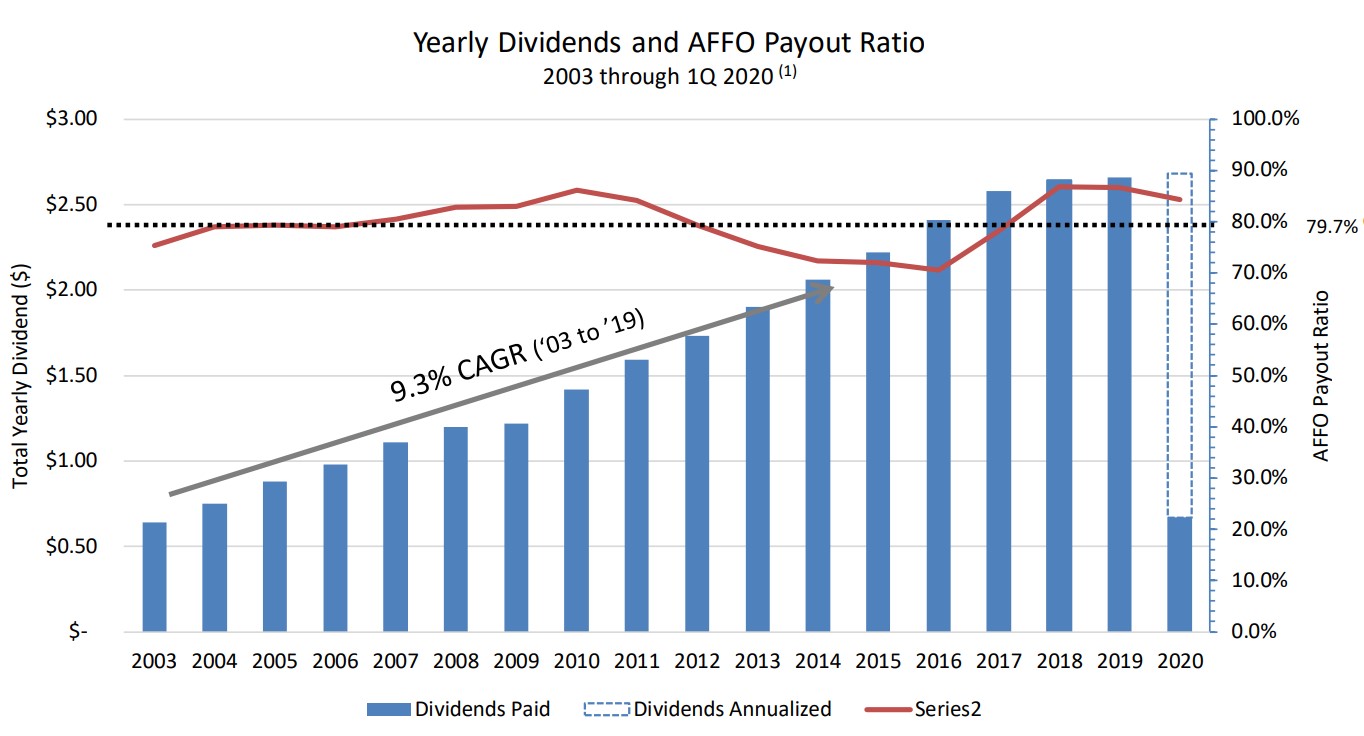
Omega Healthcare har verkligen visat upp en stark utdelning och sänkte inte heller utdelningen under finanskrisen 2008 då många fastighetsbolag tog rejält med stryk:
Idag trillade det in 300 kr från bolaget till min portfölj exkl källskatt. Då bolaget handlas i $34 innebär det att jag nästan kan köpa 1 ny aktie för återinvesterad utdelning varje kvartal. Det till trots att bolaget väger rätt lätt i min portfölj.
Att kunna återinvestera utdelningen i allt fler aktier är den största nyckeln till att bygga en stabil ränta-på-ränta maskin via utdelningen. Du kan till och med känna kraften bakom efter några års arbete.


har en extremt liten post i OHI, mest för att inte glömma bort den, men det finns så mycket annat som är skoj o köpa just nu, så pengarna räcker inte riktigt till allt 🙁
Halloj Sebastian!
Det är ju alltid fint att doppa tån, om inte annat för att bättre följa utvecklingen av ett bolag. Tråkigt att OHI har så eländigt utformad rapport, men det gäller ju många bolag på andra sidan Atlanten
Skulle vilja doppa mer än tån, men de finns så mycket annat roligt o köpa.
Javisst är det så! Det här känns som första gången för mig då jag kan skapa en riktigt fin framtida potential genom att fortsätta investera. Kommer nog titta tillbaka på den här tiden en vacker dag och hoppas att det kommer inträffa igen rent ekonomiskt 🙂
Huvudsaken är att man investerar i bolag med stark balans och som inte kommer gå omkull.
Intressant genomgång, KTM. Jag har inte bolaget i min portfölj, det blev istället förra året ett köp i kanadensiska Northwest Healthcare Properties. Om det ena bolaget är att föredra framför det andra skall jag låta vara osagt, då Northwest kurs mest stått och stampat sedan jag köpte in mig.
/Stefan.
Hej Stefan!
På sätt och vis känns det som att Northwest är mer omtalat i Sverige på något sätt. Ser ut att ha varit samma kursrörelser i Northwest. Snabbt ner och sedan upp typ hälften 😛 Ibland gäller det att vara snabb på köpknappen i vissa fall. Så var det i DLR också
Nice, Jag har varit intresserad av OHI förut men det blev inget av.
Hade totalt glömt bort dem.
Borde kanske försöka köpa en stek nu när tillfälle ges.
Alltid intressant att kika på nya bolag 🙂 Tror man har bättre chans att hålla i utdelningen än Boston Pizza som tvingats stänga 75% av sina restauranger. Inte lika lätt att lägga ner vårdhem skulle jag säga.
Vet inte om det finna någon bra coronauppdatering från bolaget
ägde faktiskt OHI en gång i tiden eller rättare sagt köpte jag OHI när jag öppnade depå i Nordea september 2017, köpte en post på 31 aktier till 32 dollar styck, sålde dom november 2018 när jag avecklade min utlandsdepå, då hade de stigit till 37,40 och gett en del utdelningar under tiden,nu ser jag att de idag står i 30 dollar, är väl en helt ok aktie
Kul att du gillar dem 🙂
Finns kanske lite mer politisk risk i den här REITen än många andra REIT’s men någonstans ska de som behöver vård ta vägen. De som hyr fastigheterna borde väl inte gå särskilt mycket sämre under lågkonjunktur kan jag tänka