Jag läste nyligen att ca 20% av den el som genereras kommer från förnybara energikällor såsom vind, sol, vatten. Med tanke på den energikris vi ser och det faktum att TransAlta Renewables marknadsför sig själva som en av Kanadas topp-producenter inom vindkraft så är det kanske märkligt att inte aktien gått bättre på senare tid.
Aktiekurs för månadsutdelaren TransAlta Renewables som handlas på Torontobörsen (Kanada)
Frågan är väl däremot hur pass länge och i vilken utsträckning världen kan bygga ut vindkraft. Jag hörde senast idag om den satsning som görs i Bergs kommun där 34 vindkraftverk planeras att byggas. Dessa ska tydligen vara 290 meter höga(!!). Rejäla pjäser, minst sagt.
Det är många med hus i kringliggande område som inte är så glada att få en surrande och blinkande jättestolpe placerad i närområdet. Jag kan väl lägga handen på hjärtat och säga att jag inte hade blivit jätteglad om en gigantisk påle på 290 meter placerats utanför vårt nya hus. Det är nog inte direkt så att värdet på huset skulle öka åtminstone.
Men jag hade inte investerat i TransAlta om jag tvivlat på att det här är mega-trend. För enbart 2 månader sedan gick FED ut med ett paket på $125 miljoner som ska stötta utbyggnad av vindkraft, vilket då gynnar bolag som TransAlta.
Däremot kommer inte TransAlta lösa energikrisen här och nu, och det är väl därför marknaden varit försiktiga att värdera upp den här typen av bolag. Det gäller även en annan favorit som hittat hem hos svenska folket, nämligen Brookfield Renewable Corp.
Frågan man kan ställa sig är väl givetvis om det är bättre att investera i Brookfield eller TransAlta. Jag antar att TransAlta blivit snäppet mer populär med tanke på den högre direktavkastningen samt detaljen att man också är månadsutdelare. På samma gång har Brookfield varit ben bättre investering som givit 19% årligen med TransAlta givit 12% årligen inklusive återinvesterad utdelning.
Många väljer nog också Brookfield då denna är en ren spelare inom förnybar energi. TransAlta har som bekant även en stor del naturgas i sin portfölj. Nästan hälften av kassaflödet kommer därifrån.
Sedan är inte dessa två de enda spelarna som är populära utdelningsaktier inom området. Andra populära är:
Algonquin Power
Atlantica Sustainable Infrastructure PLC
Clearway Energy
NextEra Energy
Jag tror även att du kan handla Atlantica Sustainable Infrastructure PLC utan källskatt hos Avanza likt Unilever men är inte 100% säker.
Det finns nog många som skulle vilja resa tillbaka i tiden och lära sitt 10-åriga jag någon typ av lärdom eller peta sig själva i någon annan riktning…
…vissa hade kanske sagt till sig själv att satsa på någon sport som man lite senare i livet fått stort intresse för. Andra hade sagt åt sig själv att satsa på få riktigt bra vänner snarare än många. Några andra hade kanske sagt åt sig själv att inte ta små motgångar som exempelvis ett dåligt betyg så hårt.
Själv hade jag sagt åt mig själv att börja spara i investmentbolag. Det är för mig en gåta att vi utanför Twittervärlden hör ordet fonder nämnas väldigt ofta men att vi sällan hör ordet investmentbolag. Jag hade åtminstone aldrig hört talas om det innan jag började.
Vilka ska man köpa/sälja nu?
Författaren Marcus Fridell har nyligen kommenterat kring vilka investmentbolag han tycker man ska köpa och sälja. Marcus har skrivit boken Bygg en Förmögenhet, investera i Investmentbolag, vilket är en bok jag tycker alla borde läsa.
För att då direkt hoppa in på vilka aktier som han tycker är köpvärda så ser det ut som följer:
Köp:
Investor (jag äger)
Industrivärden (jag äger)
Sälj:
Creades
Latour (jag äger)
Svolder (jag äger)
På säljlistan hittar vi alltså två bolag som jag själv har i portföljen, Latour och Svolder. På köp hittar vi Investor och Industrivärden som länge funnits i portföljen, trots att jag tidigare varit negativt inställd till Industrivärden och klassat det som en aktie utan direkt glöd.
”Hade jag fått en påse pengar att investera i aktier hade jag valt Investor och Industrivärden och lagt hälften i varje. Där får man väldigt mycket av det man vill ha, det vill säga hög rabatt, låg förvaltningskostnad och bra kvalité. Man behöver inte göra det så himla svårt.”, säger Marcus i en intervju.
Jag tycker mig ändå se styrkan i Industrivärden här och nu. När börsen gick på högvarv så var det många, inklusive jag, som ratade Industrivärden då man gick så mycket sämre än alla andra. Idag har vindarna vänt och Industrivärden är under 1 år ner ca 20% medan exempelvis Kinnevik är ner över 50%.
Kan man se Industrivärden som någon typ av räntefond bland investmentbolagen? Ja, kanske 😀
Följ författaren Marcus Fridell på Twitter
Som vanligt är Marcus allergisk mot hög premie, d.v.s. när du kan få investmentbolagens underliggande bolag billigare om du handplockar de var och ett från börsen, snarare än att köpa själva investmentbolaget. Det tycker jag förvisso är rätt, även om jag mer försöker kika på bolagets historiska snitt.
”Premierna har kommit ner lite men jag tycker fortsatt att man ska undvika dessa bolag. En annan aktie som nu handlas till premie är Svolder. Där inväntar jag hellre ett bättre köpläge och satsar mina pengar på Investor och Industrivärden i stället.”
Det var ett tag sedan Marcus kommenterade detta och idag handlas Svolder till 9,3% rabatt där deras historiska snitt är kring 0% de senaste 5 åren. Jag köper friskt och har alltid gjort sedan aktien föll.
Latour handlas däremot till 26% premie så där kanske man ska vara lite mer försiktig. Självklart får du göra hur du vill men personligen köper jag mycket Latour idag. Deras underliggande bolag mår extremt bra och jag tror man kommer överraska positivt i nästa rapport.
På tal om Svolder så kommenterade även Marcus hur han ser på att deras VD nu lämnar efter 30 år på posten. Han svarar i stort sett som jag själv resonerat:
”Han är starkt förknippad med Svolder men samtidigt har bolaget en organisation med analytiker och så vidare. De kommer hitta ett etablerat namn och kommer säkert kunna fortsätta vara en bra förvaltare. Jag tror att Svolder kommer fortsätta med liknande förvaltningsmodell och de har fördelen av att ha access till nynoteringar som privatpersoner inte har.”
Jag har länge sökt världens bästa utdelningsbolag med både framgång och mindre framgång. Ett av de bolagen jag valt är kredithanteringsbolaget Intrum. Men nu händer det saker som får soppskålen att börja skaka och aktien att dyka.
Varför jag valde Intrum är en kombination av deras ledande ställning inom många marknader samt en brutal utdelningshistorik kombinerat med hög direktavkastning. Som du hört mig orda om tidigare är det svårt att kombinera hög utdelning med hög utdelningstillväxt (LÄS mina 3 exempel på aktier som presterat detta).
Idag handlas Intrum till hela 6,25% direktavkastning.
I slutet på förra året skrev jag en artikel som fick rätt positivt omdöme. Den heter: Det viktigaste om Intrum, där VD:n Anders intervjuades. Du kommer alltid få en feeling om du tycker om en VD eller inte och min feeling kring Anders var riktigt god även om jag inte har hela karlns historik i ryggsäcken.
Intrums tidigare VD, Anders Engdahl
Igår kväll meddelade då Intrum att man ger Anders kicken med omedelbar verkan efter bara några år på posten. Det tycker jag var oväntat.
Anledningen? Ja enligt styrelsen så behöver man ett annat ledarskap för att accelerera den stora omställningen som Intrum går igenom nu. Andrés Rubio är nu utsett till tillförordnad VD och han har många kvalifikationer som Intrum eftersöker. Det kan alltså bli en permanent lösning
Jag köpte mer aktier idag när aktien dippar. Har styrelsen gjort det här beslutet så är det av en anledning och ett VD byte behöver inte vara negativt, särskilt med tanke på den potential som Intrum har efter transformationen. Bara att tacka och ta emot skulle jag säga.
”Intrum har en jättespännande potential framåt som tyvärr inte sets i börskursen de senaste åren”, styrelseordförande Magnus Lindquist
Som vanligt tar du alltid med dig en kopp take-away kaffe när du ätit hotellfrukost. Så gjorde jag även denna gång, men med den skillnaden att locket till take-away muggen var av papper (eller är det kartong?).
Hursomhelst höll inte detta särskilt bra och jag fick det mesta av kaffet över mig. Kanske inte så miljövänligt med tanke på den extra tvätten.
Men vart vill jag då komma med detta? Jo, nämligen att skogsbolaget Holmen idag presenterade sin bästa kvartalsrapport någonsin. Trots att min kaffemugg blev en tråkig historia så är det bara att inse; i framtiden kommer vi ersätta allt mer plastprodukter med det skogen har att erbjuda.
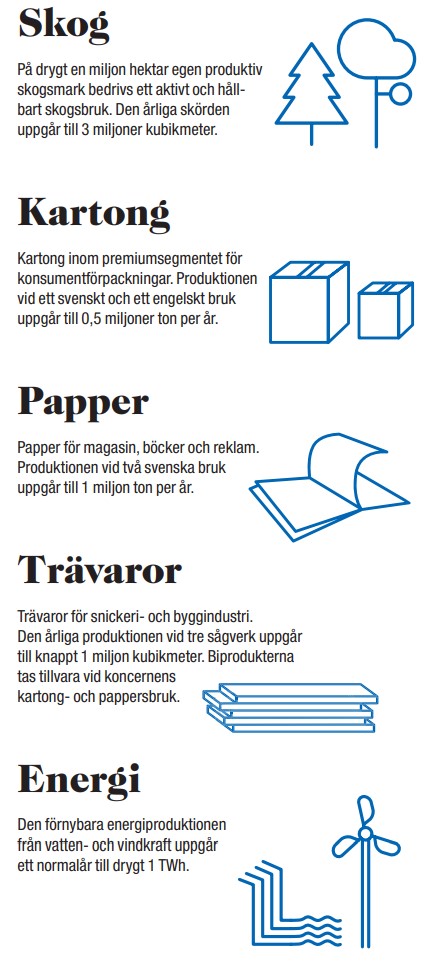
Holmen har många ben och här är vad du får ta del av om du köper en aktie i bolaget.
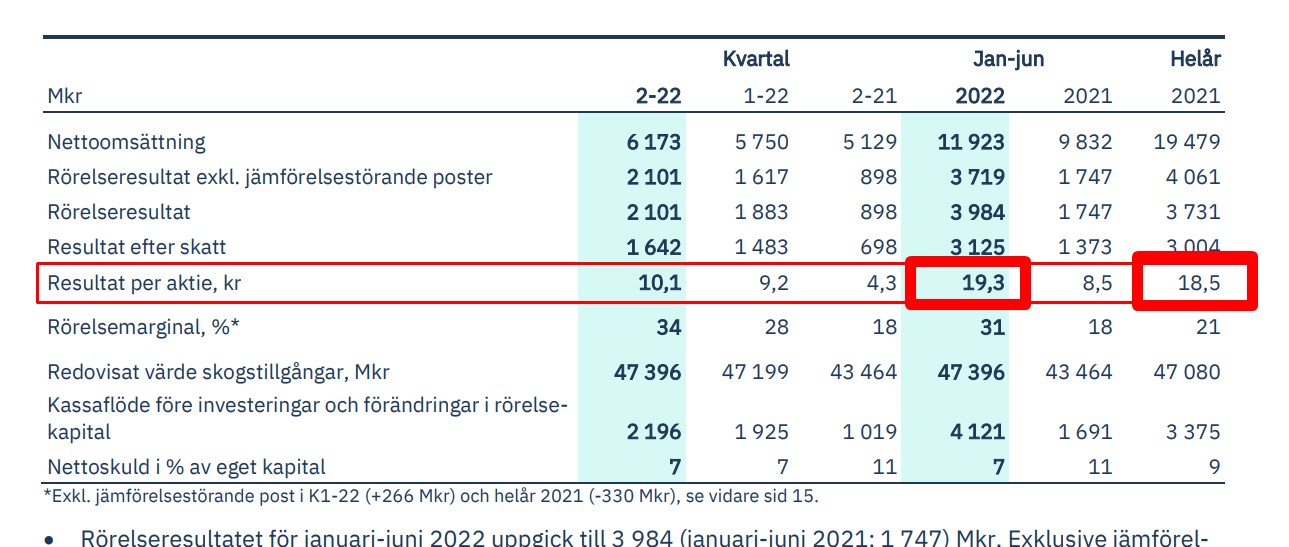
Här har jag tagit en bild från rapporten:
Jämförelse mellan halvåret 2022 mot helåret 2021
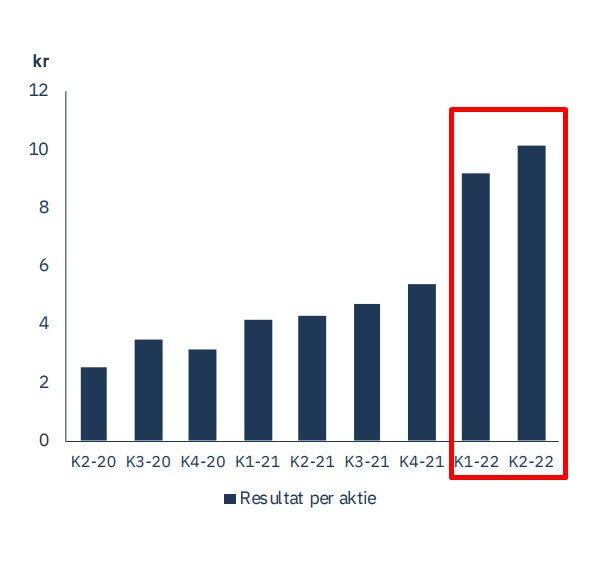
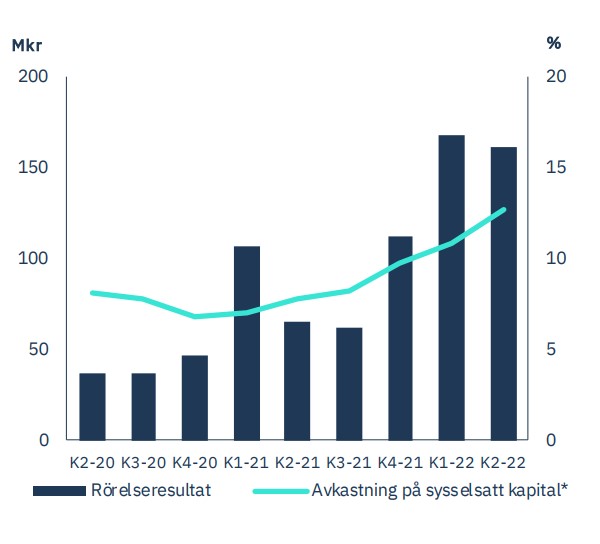
Studerar du tabellen så ser du ett otroligt resultat (vinst) för det andra kvartalet 2022. Faktum är att Holmen redan passerat nivån för helåret 2021 bara om vi kikar på första halvåret. Dessa två staplar som beskriver kvartal 1 och 2 säger både ett och annat tycker jag:
Dragloket som jag ser det är då Energi-segmentet. Pratas det något annat än energi, räntor och inflation idag är frågan?
Förra året gjorde Holmen totalt 18,5 kr i vinst per aktie. Av detta delade man ut 7,5+4 kr. Det ger en utdelningsandel på 64%. Historiskt har denna legat på 80% per år.
Räknar vi med att Holmen inte gör någon vinstökning kvartal 3 och 4 så kommer det slutgiltiga resultatet bli 29,4 kr. 64% av det blir 18,8 kr/aktie.
Såhär kan man spekulera men det måste givetvis ta med en enorm nypa salt. Självklart går det att väva in många andra parametrar i den här beräkningen. Hursomhelst så är det ändå väldigt trevligt att se ett kvartal från Holmen som är bättre än något annat de tidigare visat.
Nästan 20 000 hos Avanza äger utdelningsbolaget Holmen.
Starbucks är ett av de mest kända varumärkena inom konsumentsektorn. Kanske inte riktigt i klass med Coca-Cola, Pepsi eller McDonalds, men det är inte långt ifrån. Aktien ägde jag tidigare innan jag blev miljonär och frågan är givetvis om det är värt att plocka upp den igen.
Jag sålde tidigare delar av mitt innehav i Starbucks för att till slut sälja på det som jag trodde var toppen. Det visade sig vara fel och den riktiga skjutsen fick vi efteråt.
Starbucks är väl ett exempel på att en aktie kan stå och stampa väldigt länge innan marknaden hinner ikapp och saker och ting exploderar. Microsoft är ett annat exempel.
Själv sålde jag inte Starbucks för att ”toppen var nådd” utan för att jag där och då ville öka direktavkastningen i portföljen något.
”Dumt tänkt”
Jo tack, jag vet. Men man lär så länge man lever.
Utdelningsfakta Starbucks
Utdelningsfakta
Direktavkastning: 2,22%
Utdelningsfrekvens: kvartalsvis
Utdelning/år: $1,96
Antal år med höjd utdelning: 11 (sedan bolaget började med utdelning)
10 årig genomsnittlig utdelningstillväxt: 21%
Utdelningsandel: 62%
Det jag minns när jag gick ur Starbucks var att marknaden Kina var het. Ett ånglok skulle man kunna säga som skulle dra bolaget framåt, även om konkurrens låg bakom knutarna. Tiderna nu ser annorlunda ut.
Som du vet lider Kina av lockdowns och vad händer när dessa väl släpps? Kommer verkligen café vara prio när vissa till och med har svårt att få pengarna att räcka till mat på borden. Det är ett otroligt svårt läge, men fördelen är att dessa är kortsiktiga. Människor kommer inte sluta gå på café.
Vad jag nyligen läste är att kineserna verkligen prioriterar sin buffert i detta läge och slänger in varenda sparkrona man kan i någon sorts reserv. Lite som ekorrar precis innan vintern.
Många tror också att Starbucks gynnas av att många återvänder till kontoren då det är vanligt att ta en sväng förbi Starbucks och köpa sitt kaffe på morgonen eller under fikarasten.
Givetvis är direktavkastningen på 2,2% inte något att hurra över. Samtidigt är utdelningstillväxten på 21% i snitt de senaste 10 åren något vi verkligen kan hänga i toppen på julgranen. Det är väl Texas Instruments i min portfölj som kan mäta sig med detta.
Jag tror inte på det här med att deras verksamhet sakta men säkert kommer försvinna i takt med att köpcenter lägger ner. Det här är en aktie du kan äga långsiktigt och som kommer fortsätta växa så det knakar. I dagsläget hade jag dock fokuserat mer på investeringar i Sverige snarare än i USA.
Den här tabellen gjorde jag för ett rätt bra tag sedan och visar utdelningshistoriken för bolagen. Fråga mig inte varför jag har en stapel per kvartal då jag aldrig gjort så tidigare.
I ett tidigare inlägg fick jag lära mig av en läsare att Realty Income har tickern O för att det ska symbolisera ett mynt. Kanske är det inte så konstigt då Realty Income kallar sig för The Monthly Dividend Company och att man är otroligt dedikerad till stigande och stabil utdelning. Nyligen kom deras Q2:a och där var det ingen ko på isen, snarare tvärt om. Kon ser ut att tryggt ligga i sitt bås.
I det engelska alfabetet finns det 26 bokstäver. Nästan alla dessa är ockuperade av bolag som valt att listas med enbart en bokstav. Några exempel:
AT&T (T)
Ford (F)
Kellogg (K)
Zillow (Z)
Än så länge är det enbart P och N som inte är upptagna. Lite intressant att ett bolag som Procter & Gamble med lång historik inte valde tickern P vid listning.
Investerade du i Realty Income när bolaget listades 1994 så har du fått en mycket fin utveckling på din investering. Mycket bättre än om du följt många populära index i USA
Realty Income levererade en bättre Q2:a än många väntat sig med högre vinst och omsättning. Tack vare en väldigt låg vakansgrad så höjer man guidningen för helåret 2022. Det här innebär alltså att man har de flesta av sina fastigheter uthyrda till kunder i dagsläget.
”The health of our real estate portfolio remains strong as we finished the quarter with occupancy at 98.9%, the highest occupancy rate in over 10 years” sa VD Sumit Roy.
Sumit Roy realty income VD vd
Intressant är att kika på FFO (Fund From Operations) som i stort sett beskriver hur pass mycket en REIT kan dela ut. Denna låg på $1.02 och steg från $0.88 året innan.
Nu börjar man kanske snart se effekterna av deras förvärv av VEREIT som jag skrev om här. Bland annat ökade man sin exponering mot industri samtidigt som den totala vikten av butiker inom bland annat snabbmat minskade.
Man har kort och gott sett till att spä ut det man varit mycket exponerad mot tack vare förvärvet.
Idag handlas Realty Income till 4,08% direktavkastning. Det är något lägre än deras historiska snitt på 4,36%.
Värderingen är i stort sett lika med det man värderats till det senaste 5 åren. Man delar enbart ut 76% av sitt FFO. För REITs vill man helst att denna ska vara under 90% åtminstone.
Det här är ingen investering som kommer göra dig rik imorgon eller om en månad. Men det är en investering som troligtvis kommer ge dig stabil avkastning till en relativt låg risk.
Bolaget har höjt utdelningen i 25 år och jag skulle bli tämligen förvånad om man sänker utdelningen under den negativa period vi befinner oss i nu.
Det var länge sedan jag köpte fler aktier i O och jag kommer inte investera något månaden som kommer heller.
Roligt där är att VD:n faktiskt uttalade sig om börsklimatet där ute. Han menar att det här inte kommer vända fort men heller inte vara jättelänge. 12 månader räknar han med. Ja vi som lever, vi får helt enkelt se.
Det mest populära investmentbolag, Investor, har nyligen kommit med sin rapport för det andra kvartalet. Substansvärdet landade på 199 kr/ aktie och då så stod aktien i 168 kr. En rabatt på 15,5% med andra ord.
Som namnet antyder innebär rabatt att du får Investors underliggande bolag billigare om du köper aktier i Investor, snarare än om du köper ett och ett var för sig via börsen.
I år höjde Investor utdelningen från 3,5 kr/aktie till 4 kr/aktie. Du investerar inte i investmentbolag för utdelningen men idag är ändå Investors direktavkastning 2,31%. En rätt hygglig direktavkastning som slår snittet av S&P 500 (för tillfället 1,6%).
Min filosofi har alltid varit att du inte kan förutse börsens generella rörelser. Det var nog också därför jag i förra året blev aningen skeptiskt till VD Johan Forssell som skrev att man såg en risk för en sättning på börsen. Investors aktie hade där och då i princip sitt All Time High.
Johan Forssell VD Investor
Vad som hände sedan vet vi redan, och vi befinner oss just nu mitt i det (eller i börjar eller slutet av det, vem vet…)
För ett år sedan skrevs denna artikel i DI
Men trots det sura börsklimatet så har Investor inte gjort några större investeringar hitintills. Investor har idag ca 28 miljarder kr i likvida medel, så nog är man beredd alltid. En rätt stor slant torrt krut i musköten med andra ord.
Varför investerar man då inte?
”Vi är definitivt redo att utnyttja den finansiella styrkan om vi hittar bra möjligheter.”
Jag själv ser rätt goda möjligheter där ute.
I en intervju med DI säger Johan att man inte vill kommentera tankar om investeringar i den listade portföljen. Som svar ifall man söker ett nytt bolag får vi att ”man alltid är öppen för nya investeringsmöjligheter”. Tråkigt svar, men givetvis fullt förståeligt 🙂
För att knyta samman rubriken med inlägget kring Investors enda svaghet så är det väl att Investor redan äger nära eller över 30% av många bolag i den noterade portföljen.
”Då kan vi helt enkelt inte köpa mer för då måste vi lägga bud på bolaget. Dessutom är vi spärrade från att köpa i en hel del bolag, definitivt innan rapportperioden, eftersom vi är aktiva ägare och sitter i styrelserna”, säger Johan Forssell.
Köper du Investor idag kan jag nästan lova att det blir en fin investering på +5 år. Jag är fortfarande skeptisk till att förutse börsen, men denna gång verkar i alla fall Investor bevisat mig motsatsen.
Rubriken till det här inlägget är kanske aningen missvisande men visar ändå hur jag väljer att göra mina inköp just nu. Det mesta i min portfölj tycker jag är värt att fylla på i men det finns ett bolag jag inte köpt aktier i på väldigt länge.
Kanske är det ingen svårighet att gissa vilket bolag jag tänker på. Just det… Axfood. Idag kom rapporten för det andra kvartalet där vi kunde se mycket styrka.
Det var nog på Willys (ingår i Axfood) som jag för första gången märkte av rådande inflation på allvar. Troligtvis är det inte så konstigt då Willys var tidigast med att skeppa över ökade priser till slutkund (källa: Matpriskollen).
Vi har verkligen fått bevittna hur konjunktursäkert Axfood faktiskt är. När ekonomin svänger och priserna höjs så kommer kunderna fortfarande vilja ha sin mat i magen. Mest troligt lär det gå ännu bättre för Axfood då många vill välja deras egna märken (exempelvis Garant) som då är ännu billigare.
Vinsten per aktie för första halvåret landade kring 6 kr och fortsätter det såhär kommer vi nog kunna få se en fin utdelningshöjning nästa år. Förra årets totala vinst blev 10,2 kr/aktie. Jag skulle tippa på att nästa utdelning lär landa på över 8 kr åtminstone.
Men än hur bra Axfood presterar så känns det i dagsläget inte lockande att betala P/E 26,1 baserat på 2023 års vinst. Hade det varit ett mer vanligt börsklimat så hade jag nog inte brytt mig att marknaden vill värdera bolaget till 26 gånger årsvinsten. Där vi befinner oss nu känns det mycket mer värt att köpa exempelvis Castellum.
Självklart säljer jag inga aktier utan dessa får ligga kvar och ticka in utdelning halvårsvis. Axfood är och förblir ett av mina bästa val när det kommer till utdelningsaktier, men visst var det trevligare att handla tidigare när direktavkastningen var över 4% 😀