Historiskt har du som aktieägare i investmentbolaget Kinnevik fått ta del av en fenomenal resa. Investerade du år 1998 så har dina pengar vuxit med 3 547% ifall du enbart återinvesterat utdelningen. Den här aktien är tryckt ner i skiten just nu och det är fler än jag som tycker att det här kan vara en bra investering här och nu.
Kursen i Kinnevik har totalt slaktats det senaste året
Veckans aktie
Kinnevik blev nyligen utsedd till veckans aktie hos Dagens Industri där man satte Köp på aktien men där risken också blev satt till Hög.
Investmentbolaget är grundat av familjen Stenbeck men där familjen sakta men säkert fasats bort från bolaget. Sist kvar är storägaren Cristina Stenbeck som lämnade ordförandeposten 2016 och styrelsen 2019. Under 2021 lämnade hon även valberedningen. Dock har hon ersatts av sin bror Hugo Stenbeck, något som ger en fortsatt koppling till grundarfamiljen.
Ett nytt Kinnevik
Som du säkert vet har Kinnevik nyligen bytt fokus och numer vill man lägga störst vikt på onoterade tillväxtbolag. Idag får du följande när du investerar i Kinnevik:
Tele2 – 27%
Noterade tillväxtbolag – 7%
Onoterade tillväxtbolag – 66%
Det sista året har därigenom slagit väldigt hårt mot Kinnevik då investerarna slängt ut onoterat genom fönstret med tanke på osäkerheten. Risken till konkurs är här generellt sett betydligt större.
Strategin har bytts väldigt fort. 71% av bolagen är nya investeringar som Kinnevik gjort mellan 2016-2022. En fördel här är att enbart 1/10 av de onoterade bolagen väntas behöva kapitaltillskott i år medan resterande är lönsamma eller har en bra kapitalbuffert till den punkt där man blir lönsamma.
Hög rabatt
Rabatten glänser med sin ståtliga närvaro. I mitten av 2021 handlades Kinnevik till en premie på 26% och nu vid årsskiftet såg vi nästan en lika stor rabatt. Ibindex beräknade substansrabatt är idag 25%.
Du kan alltid lära dig mer om rabatt och premie och varför det är viktigt i investmentbolag här.
Fördelar kring nedskrivningarna
Taktiken för Kinnevik är relativt enkel men ändå komplex. Man fokuserar på snabbväxande bolag med en teknisk edge som kan ta sig igenom och dominera företag med omodern teknik. Jag gillar huvudsektorer som är hälsovård, finansiella tjänster och konsumenttjänster. Dessutom har man nyligen inkluderat temat klimatteknik.
Nettokassan låg på drygt 10 miljarder kr vid årsskiftet och i år väntas utdelningen från Tele2 ge Kinnevik ca 1 miljard kr. Man vill fortsätta hålla en investeringstakt på 5 miljarder per år.
Enligt Kinneviks VD är bolagets kassa inte för liten.
Kinnevik har nyligen gjort stora nedskrivningar på runt 50% av den onoterade delen. Fördelen här är att detta nu är historik och vi kan blicka framåt. Att få bolag kan behöva extra kapital gör det här också extra intressant.
Tyvärr ger Kinnevik ingen utdelning, och det lär kanske dröja innan Kinnevik ger en extrautdelning i form av aktier i bolag man skiftar ut.
Jag tycker att Kinnevik känns som ett köpvärt kort just nu. Däremot kan man inte köpa med insikten att det kommer vända det närmaste året. Över tid tror jag dock inte det här blir ett nytt Ratos utan jag litar på bolagets förmåga att hitta bolag som kan växa så det knakar.
Om vi säger såhär… jag förstår varför 128 000 investerare hos Avanza äger aktien.
Det vore jättekul att höra ifall du håller med eller håller dig utanför Kinnevik.
Då var alltså dagen kommer. Två rapporter är på väg in som många investerare (inklusive jag) sett fram emot. Den stora frågan är givetvis om SBB lyckas behålla utdelningen i år.
2 månadsutdelare på en och samma dag alltså. Dessutom Sveriges enda månadsutdelare. Vilket sammanträffande.
Det finns mycket att säga om SBB och kanske har jag tjatat sönder bolaget på bloggen. En medalj ska man dock ha och det är att man agerade sjukt snabbt när saker började rulla utför. Vi får se hur pass bra det här spelat ut.
SBB (08:00)
Inför rapporten meddelar nu SBB att man troligtvis kommer särnotera ytterligare ett bolag likt förfarandet man gjorde i Neobo. Precis som i fallet med Neobo handlar den här nya särnoteringen om bostadsfastigheter, ett dotterbolag vid namn Sveafastigheter.
Blir det något kvar av SBB? 😀 Klart är i alla fall att man vill utöka sitt fokus till enbart samhällsfastigheter.
Hur gick det?
Ja för att göra en lång historia kort så halverades SBB:s förvaltningsresultat som då utdelningen grundas på.
Trots det väljer styrelsen att föreslå en höjd utdelning. Styrelsen föreslår en utdelning om 1,44 kr per A- och B-aktie. Föregående år låg utdelningen på 1,32 kronor.
SBB D-aktien behåller utdelningen och det blev alltså inte samma elände som Fastpartner med SOJ presenterade för någon vecka sedan. Som bekant äger jag både SBB B och SBB D i portföljen.
Rörande det nya bolaget Neobo så kommer ingen utdelning lämnas i år. Det var väl ca 210 000 Avanza-kunder som fick det här bolaget tilldelat nyligen. Nu verkar det vara 170 000 investerare kvar i Neobo och det är ändå mer än vad jag först trodde. Vi får se om dagens besked ökar säljtrycket ytterligare.
Nu tror jag både SBBs och Neobos site gick ner p.g.a. högt tryck 😀 Tydligen fler än jag som ville läsa rapporten.
En sak att notera är att substansvärdet i Neobo landade på hela 56,9 kr. Det ger en rabatt på otroliga 72% utifrån dagens kurs :O
Ilija skriver i sitt VD ord:
Vi kommer inte att stanna innan vi
stärkt vår kreditrating samt återfått marknadens
fulla förtroende.
Frågan är, kommer du och jag vara med på det tåget?
Cibus (ospecificerad tid)
Cibus då. Converting food into Yield. Konvertera mat till direktavkastning eller hur man nu ska översätta det.
Det här är ett av få bolag som i sin utdelningspolicy satt hur mycket man vill att utdelningen ska öka med:
Bolaget gör månadsvisa utdelningar och utdelningen skall öka
med 5 % per år per aktie serie A.
Ja det gick ju som det gick. Nu föreslår man en sänkt utdelning från 0,99 EUR till 0,90 EUR per aktie.
Utdelningen är satt med hänsyn till dagens ränteläge så att det blir
för bolaget en hållbar nivå över tid.
Dock så måste jag ändå ge en eloge till Cibus som resonerar mycket om väl kring den sänkta utdelningen. Lite motsatsen till vad Castellum gjorde i sina klena ord. Jag håller med bolaget att det är bättre att göra en liten sänkning för att ta emot de högre räntorna, snarare än att hålla sig fast när båten sjunker.
Cibus är ett utdelningsbolag och vi kommer fortsätta vara det.
Att räntorna stiger 300 bps på sex månader är extraordinärt och
även om vi har räntesäkringar på våra lån blir effekten av ökade
räntor självfallet kännbar. Med drygt 1,1 miljard euro i skuld blir
den långsiktiga effekten 30-35 miljoner euro per år. På kort sikt
dämpar våra räntesäkringar detta men att låtsas som ingenting
och bibehålla utdelningen på nuvarande nivå vore i längden med
nuvarande räntenivå ohållbart.
Styrelsens förslag till utdelning är en justering till en nivå som i
dagens ränteläge är långsiktigt hållbar. Utdelningen fortsätter
vara en central del av erbjudandet till våra aktieägare. Den
betalas ut månatligt och målsättningen är att framöver kunna
öka utdelningen från denna nivå.
Genom att göra denna justering redan nu och inte då
räntesäkringarna löper ut vill vi tydliggöra den långsiktiga
utdelningsförmågan. Dessutom ges bolaget möjligheten
att kunna ta tillvara flera värde- och kassaflödeshöjande
investeringar som identifierats i portföljen.
Cibus ser vidare att de kommande två åren komm
Dagens stora händelse rör Sveriges tidigare utdelningsjuvel, Castellum. Investerarna hade för ett år sedan väntat sig en höjd utdelning för 25:e året i rad. I stället möts man idag av det omvända, d.v.s. att Castellum vill ta in pengar från investerarna.
Siffrorna var för övrigt sämre än väntat och bolaget presenterade idag en otroligt kortfattad bokslutskommuniké som tagit ett par minuter att skriva ihop.
Först såg man en värdeminskning av sina fastigheter på 4%, eller ungefär 6 400 miljoner kr. Det i sig är väl ingen ko på isen så bolagets intjäningsförmåga inte påverkas av värdet i större utsträckning. Själva förvaltningsresultatet landade på 912 miljoner kr under det fjärde kvartalet 2022 där analytikerna väntat sig 1 045 miljoner kr.
Intressant är det om man kikar på förvaltningsresultatet per aktie som ändå ökade till 13,63 kr/aktie. Mycket tack vare förvärvet av Kungsleden.
Bolaget står nu utan fast VD utan har enbart Joacim Sjöberg som tillförordnad VD. Kortfattat skriver han:
”Den nordiska fastighetsmarknaden har under 2022 påverkats kraftigt av hög inflation,
snabbt stigande räntor, avvaktande obligationsmarknad och en inbromsande konjunktur.
Samtidigt var efterfrågan på kontor och lager/logistik god och Castellum levererar en ökad
nettouthyrning för tolfte kvartalet i rad. Förvärvet av Kungsleden ger en ökad
intjäningsförmåga och bidrar till 28 procent tillväxt i förvaltningsresultatet 2022. Utsikterna för
2023 är dock tudelade och vi är ödmjuka inför de utmaningar vi har framför oss. Operationellt
taktar Castellums fastigheter och projekt bra samtidigt som finansmarknaden präglas av
fortsatt osäkerhet”, säger Joacim Sjöberg, tf vd på Castellum AB.
Jag hade hoppats på mer resonemang men troligtvis lär jag få vänta till kl 10.00 i deras conf-call där säkert intressanta frågor kommer dyka upp mot slutet. Så, det är bara att vänta antar jag…
Vad vi däremot fick här på morgonen är nyheten om en företrädesemission på 10 miljarder kr. Här vill man alltså ta in pengar för att stärka sin finansiella ställning och höja sitt kreditbetyg.
Kanske är det här ett klockrent exempel på där man gift sig med en aktie. Jag har ägt bolaget sedan jag började min investeringsresa och det sitter verkligen långt inne att lämna skutan här och nu.
Sedan 1982 har investmentbolaget Latour lyckats skapa en avkastning på +156 233% till sina investerare. Det är fantastiskt, och hatten av till familjen Douglas som för drygt 30 år sedan skapade början på en fantastisk framgångssaga. Idag får vi reda på hur det faktiskt gått för investmentbolaget.
När vi tänker på Latour idag så går tankarna ganska raskt till Ctek. Investmentbolaget var ankarinvesterare i detta batteribolag som gång på gång gjort investerarna besvikna. Man köpte aktier för drygt en miljard kronor när bolaget skulle börsnoteras hösten 2021.
Latours fiasko med Ctek förstärktes på onsdagen, när en stor nyemission aviserades tillsammans med en mycket svag rapport, sänkta mål och flaggning för ännu ett svagt kvartal.
Jag måste säga att det var en väldigt trött tillförordnad VD som klev in in för att axla intervjun med DI Oftast brukar man höra något i stil med ”Utifrån marknadsförutsättningarna gjorde vi det vi kunde för att leverera så bra som möjlight”. I den här intervjun var det i stort sett bara negativt, negativt och negativt. Man kan då inte säga att Ola Carlsson försöker sopa något under mattan.
”Vår lönsamhet är inte tillfredställande”
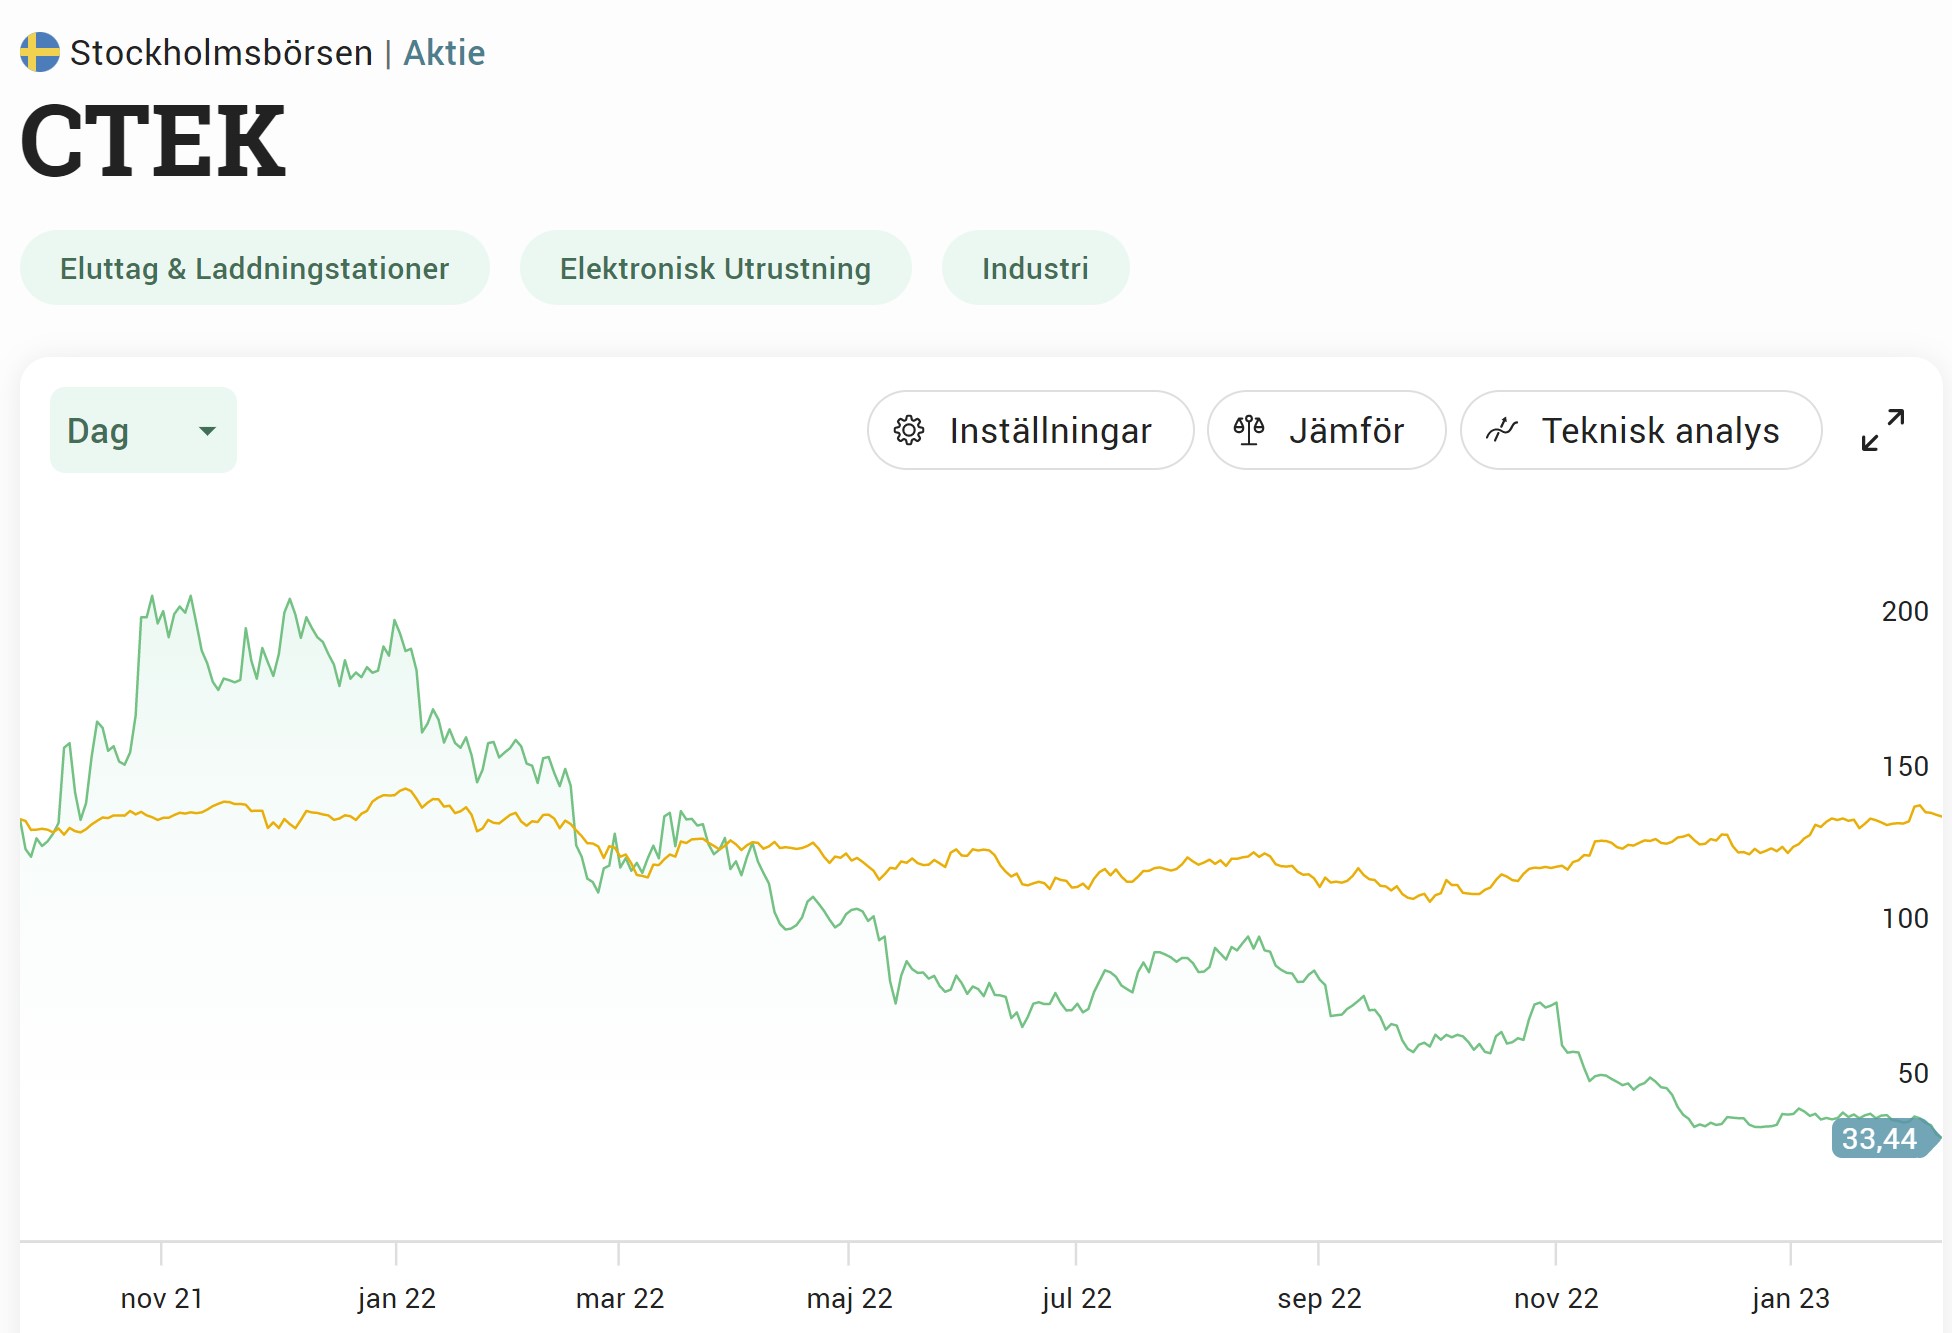
Aktiekurs ctek
Som jag nämnt tidigare så är en nyemission av den här kalibern inget att jubla över. Annat vore ifall pengarna ska användas till ett lönsamt förvärv. Latour verkar dock stå som garant i denna nyemission på flera hundra miljoner kronor. Dårskap? Ja, vi lär väl få se.
Den här historien gör oss påminda om att du aldrig kommer göra enbart bra investeringar, oavsett hur lång erfarenhet du har och hur mycket tid du lägger ner.
Rapport från Latour 08:30
Det här var både en tråkig och rolig läsning skulle jag vilja påstå. Substansvärdet minskade till 159 kronor/aktie jämfört med 216 kronor i början av 2022.
Räknat på detta så har vi alltså en premie på hela 30% De senaste 5 åren det varit 27% premie i snitt enligt ibindex.se
Det här har varit ett av sänkena i min portfölj. Totalavkastningen i Latour blev -45,7% jämfört med SIXRX som minskade med 22,8%. I början på 2023 har det dock gått något bättre för aktien.
I rapporter likt dessa tycker jag om att se den här bilden som förklarar hur aktierna i underliggande bolag gått. Där kan vi tydligt se att CTEK skiner med sin uselhet. Men vem vet, kanske börjar vindarna vända? Allt jag vet är att pojkarna och flickorna i Latour är betydligt mer insatta i CTEK än vad jag är.
Trots det här så höjer man alltså utdelningen från 3,3 kr till 3,7 kr. Trevliga nyheter för oss utdelningsinvesterare.
Från att ha ägt tre stycken storbanker i portföljen så finns nu enbart Handelsbanken kvar. Det här är den bank som jag själv ser som den bästa svenska banken i en utdelningsportfölj och snart får vi svaret på om den goda trenden faktiskt fortsätter.
Handelsbanken kl 07:00
Enligt Factsets estimat så kommer utdelningen landa på 7,91 kr/aktie. Personligen tycker jag det låter högt. Men ja, vi som lever, vi får se 🙂
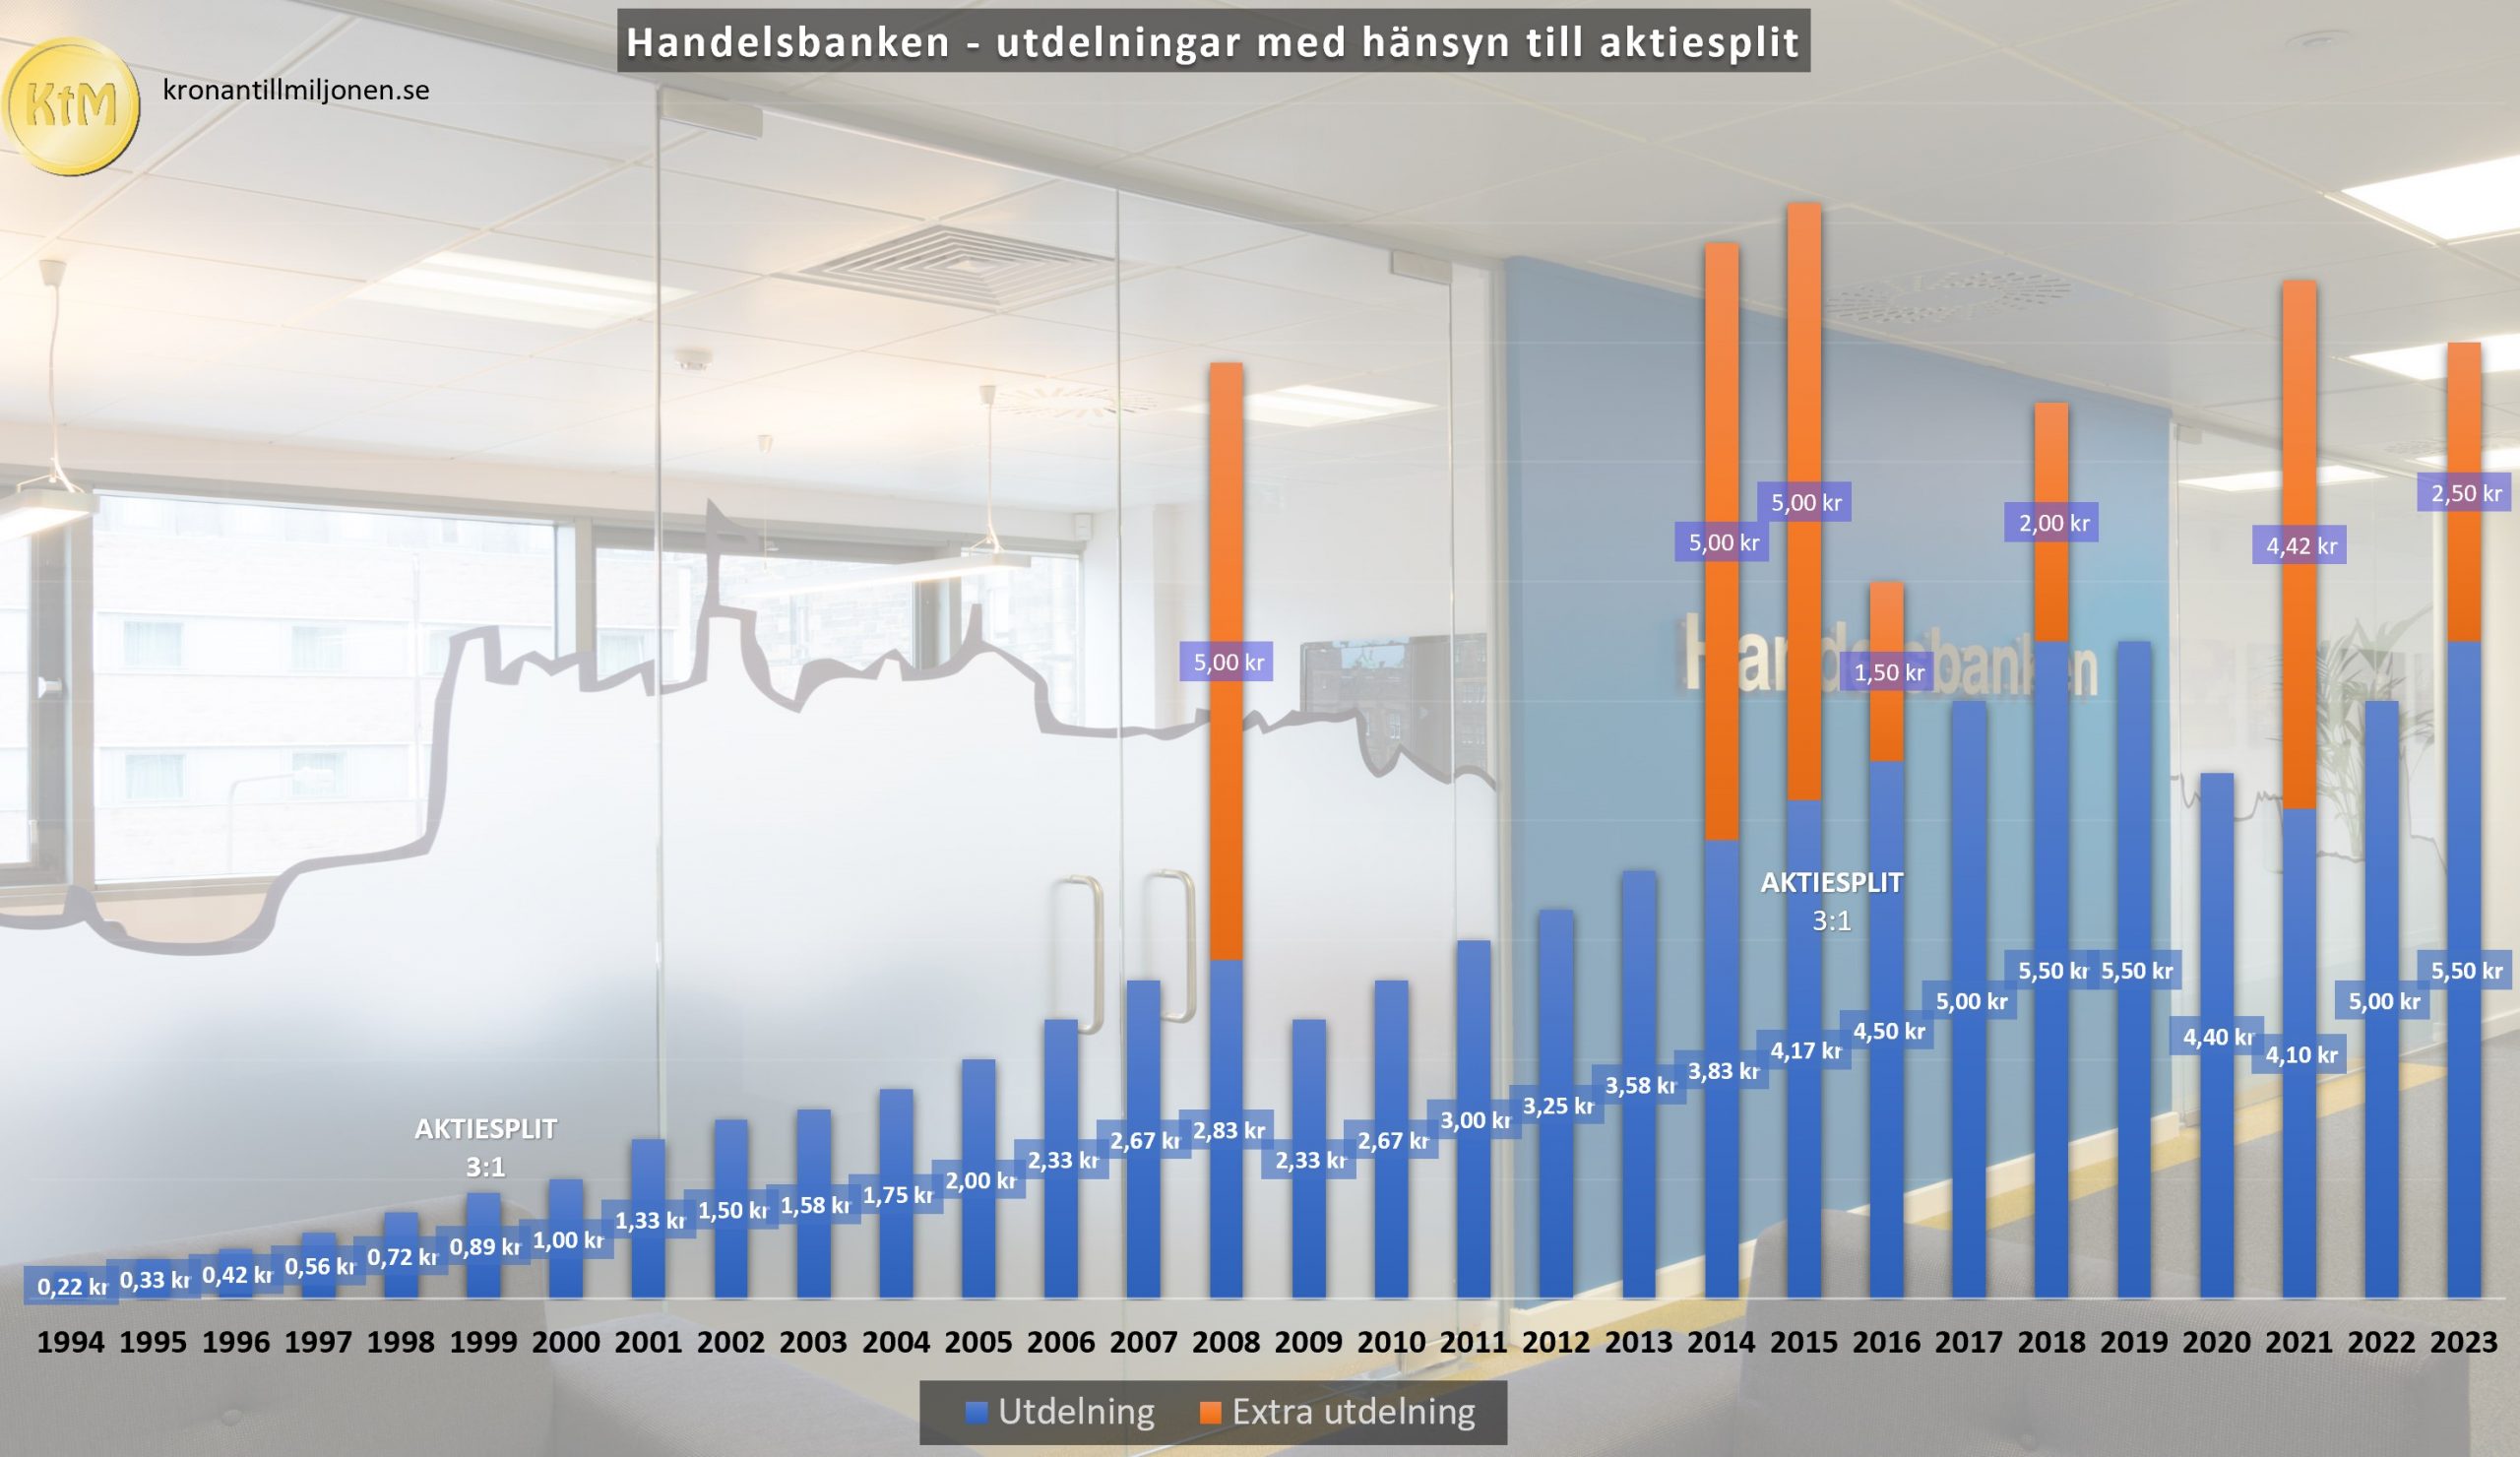
Rapporten är nu inne och Handelsbanken höjer ordinarie utdelning till 5,5 kr/aktie från 5 kr/aktie. Dessutom slänger man in en extrautdelning på 2,5 kr. Totalt 8 kr alltså. Direktavkastningen blir nu 5,9% baserad på denna utdelning.
Själva rapporten vädrade positivt väder och det verkar som att bank fortsätter att leverera positivt. Bland annat räntenettot var högre än väntat. Det här nyckeltalet används flitigt när man analyserar bankaktier och betyder egentligen skillnaden mellan de räntekostnader man har och de ränteintäkter man får.
Nu är utdelningen uppe i pre-pandeminivå och det känns konung. Fortsätter världen se ut såhär så tvekar jag inte en sekund på att man höjer utdelningen även nästa år. Själv hade jag dock gärna sett 6 kr i ordinarie utdelning samt 2 kr i extra med tanke på att man då sätter nytt rekord för justerad utdelning.
I snitt har man höjt utdelningen med 13% årligen sedan 1994.
Kindred kl 07:30
Kindred har nyligen gjort en vinstvarning där en rad faktorer bidrog till varningen. En anledning var att fotbolls VM inte inneburit lika många matcher under kvartalet men det var även andra värre punkter. Läs Kindred på fritt fall.
Tidigare har jag spått en tråkig utdelning för detta år men att den nog kommer ta fart igen nästkommande år i takt med att man nu kan räkna hem Nederländerna igen.
Enligt Factset kommer utdelningen landa på 4,16 kr/aktie. Jag tror 3,5 kr
Hur blev det?
Utdelningen höjs faktiskt till 0,345 pund/aktie, en höjning från 0,337 pund/aktie förra året. I rapporten har man använt kursen 12,5 för SEK-> 1 PUND och det här motsvarar då 4,3125 kr.
En trevlig överraskning och som jag skrev i min senaste analys är min avsikt att köpa mer Kindred då det innehavet tappat i storlek jämfört med andra i portföljen.
Dagens stora händelse för egen del blir bokslut från mitt nyaste bolag i portföljen, Nordic Waterproofing. Det här blir en spännande läsning men det kommer även andra rapporter värda att hålla koll på.
Imorgon kommer Handelsbanken med sina siffror och det blir nästan ännu mer spännande. Även Kindred levererar sin rapport.
Nordic Waterproofing 08:00
En väldigt fin rapport, eller som bolaget själv uttrycker det:
Solid avslutning på 2022
Resultatet per aktie för helåret blev 13,79 SEK och av detta delar man ut 7 kr/aktie, en höjning från 6 kr året innan.
Det tråkiga är att kursen stigit saftigt sedan jag först köpte och det innebär ju mindre direktavkastning. Med dagens höjning ligger den dock fortfarande på 4,1%. Rätt aptitligt med tanke på hur bolaget generellt kunnat höja utdelningen sedan 2018.
Idag är vi bara 5000 ägare hos Avanza men jag är ändå glad att jag bytte H&M mot denna juvel på taket.
Knowit 07:30
Jag tar upp bolaget då jag nyligen skrev en analys om dem. Det här var rätt trevlig läsning och roligt för ägarna att siffrorna inte blev sämre trots att man har det förhållandevis kämpigt i dagens miljö.
Utdelningen höjs till 7,5 kr/aktie från 7 kr året innan.
Resurs 07:30
Jag har tidigare skrivit om Resurs lite märkliga sätt att dela ut, eller åtminstone på det sätt man väljer att redovisa den. Styrelsen föreslår nu en sänkt utdelning till totalt 1,99 kr från 4,31 kr/aktie i fjol.
Väntat här var 2,17 kr.
Paradox 08:00
Jag ägde tidigare Paradox i portföljen men sålde av för att lämna plats till annat. Vad som ersatte Paradox minns jag faktiskt inte.
Idag levererade bolaget en ökad utdelning med 100 saftiga procent. Från 1 kr till 2 kr. Utdelningen och även vinsten var klart högre än vad analytikerna väntat sig. En kalasrapport skulle jag vilja påstå.
”Vi har haft en god kvalitet på våra releaser, fortsatt arbeta hårt för att hålla en bra rytm i våra släpp av nytt innehåll och dessutom gjort viktiga effektiviseringar”, skriver vd Fredrik Wester i rapporten, om det fjärde kvartalet.
Det här är helt klart positiva nyheter till alla er som äger investmentbolaget Spiltan
Securitas 13:00
Securitas levererar en rapport som var i linje med förväntningarna. Det mest positiva var väl att tillväxten i Nordamerika nu börjar ta fart igen tack vare att man vunnit många nya affärer. Här ser man en stark början på 2023.
Styrelsen föreslår en utdelning på 3,45 kr/aktie, en sänkning från 4,4 kr året innan.
”Om man tittar på siffrorna ligger utdelningen knappt under vårt normala intervall på 50-60 procent av resultatet (46 procent, reds. anm). Utdelningen är ansvarsfull och i absoluta tal är det en ökning jämfört med tidigare år.” säger vd Magnus Ahlqvist till Di TV
Sist jag skrev om Securitas var i den här analysen:
En av de rapportdagar jag mest sett fram emot är här. Äntligen är det dags för JM att presentera sin siffror. Siffror som många varit rädda för att få se. Hur illa är det egentligen? Blir det en slopad utdelning?
07:00 Axfood
Bild av KTM
Axfood missar faktiskt förväntningarna något. Analytikerna hade trott på 795 miljoner kr i justerat rörelseresultat men Axfood levererade 734.
Utdelningen höjd sock till hela 8,15 kr från 7,75 kr.
”Axfood har en stark finansiell ställning och till årsstämman kommer styrelsen att föreslå en ökad utdelning till 8,15 kronor per aktie, vilket innebär en utdelningsandel som är i linje med tidigare år”, skriver Klas Balkow.
Bolaget gjorde 11,04 kr i vinst/aktie för helåret och därmed finns det rätt god marginal. Lite drygt 70% blir utdelningsandelen.
Samtidigt skulle jag säga att bolagets utdelningspolicy är väldigt generell:
Axfoods utdelningspolicy är att utdelningen till aktieägare
ska vara minst 50 procent av resultatet efter skatt.
08:00 JM
DI:
”Vad är det som händer här?!”
Och jag säger detsamma. Rapporten var mycket bättre än vad jag kunnat inbilla mig och den överraskade på i princip alla punkter. Samtidigt blir det en eftersläpning för den här typen av bolagen så frågan är väl när det negativa kommer slå.
Utdelningen blir 14 kr, upp från 13,5 kr. Själv hade jag tippat på en halverad utdelning.
Här får du hela 7,2% direktavkastning
Aktien stiger med över 12% men om jag ska vara ärlig hade jag nästan trott på mer med tanke på monsterrapporten som levererades. JM är ju hårt blankat och främst från utlandet. Anledningen är troligtvis att utländska investerare ser det här som en barometer på hur bostadsmarknaden i Sverige kommer gå.
Historiskt har det alltid varit värt att köpa JM vid kursnedgång och jag tror inte det här är något undantag.
Övriga intressanta rapporter
08:00 Vitec
Styrelsen föreslår en höjd utdelning till 2,28 kr/aktie, att jämföra med 2,00 kr året innan.
Utdelningen blir 3,0 kr/aktie, oförändrad från förra året.
Novo Nordisk
Utdelningen föreslås bli 12,40 danska kronor per aktie, upp från 10,40 kr/aktie. Jag ägde tidigare bolaget men sålde p.g.a. den höga danska källskatten.
Ny vecka och nya rapporter. Idag är det Tele2 och Holmen som jag själv anser vara mest intressanta men vi hittar även andra storbolag som rapporterar.
Tele2 07:00
Tele2 rapporterar siffror som är något bättre än vad analytikerna väntat sig. Vinsten per aktie blev 8,07 för helåret och av detta delar man ut 6,8 kr, en minimal höjning från året efteråt.
Kassaflödet såg ut att vara lite under förväntan och för teleoperatörerna är detta en viktig del. Kollar vi på kassaflödet så är det i underkant i jämförelse med utdelningen och det är väl vad jag ser som negativt.
När jag skrev min senaste analys var prognosen för utdelningen 7,0 kr / aktie och jag ser nu hur många på Twitter är besvikna. Men mer blir det inte och vi får nästan vara glada att man inte höjer mer utifrån deras kassaflöde.
Holmen 07:30
Det här är mitt val i skogssektorn och Holmen visar idag ett rörelseresultat på 1 622 miljoner kr under det sista kvartalet. Analytikerna hade här väntat sig 1 568 kr. Aktien är rätt uppblåst och jag har inte köpt så mycket i Holmen på senare tid.
Ordinarie utdelning blir 8 kr/aktie (från 7,5 kr/aktie) men bolaget föreslår även en extrautdelning på hela…
8 kr
Troligtvis den mest muntra rapport jag läst hitintills i år.
Övriga rapporter
Swedbank 07:00
Det är roligt att vi nu ser hur bankaktierna börjar få luft under vingarna. Kanske är det helt rätt tid att äga lite mer bank de kommande åren. Swedbanks rapport var en fin vinnare skulle jag säga.
Utdelningen till 9,75 kr/aktie från 9,25 kr.
Den stora överraskningen var räntenettot som var brutalt mycket större än väntat. Det här är alltså skillnaden mellan vad man får in från sina lån och det man betalar för sina lån.
NCC 07:10
En viktig rapport som berättar för oss om läget i byggbranschen. Vinsten blev klart mer än vad grabbarna i analyshusen förväntat sig och NCC håller faktiskt kvar sin utdelning på 6 kr/aktie. Grattis till er som äger!
Blir resterande byggbolag lika munter läsning?
”2022 har varit mer utmanande än väntat, men vi står trots det väl rustade för framtiden med en bra orderstock, god efterfrågan i många segment, många stabila verksamheter och stark finansiell ställning”, kommenterar Tomas Carlsson, vd och koncernchef för NCC
Byggmax 08:00
Byggmax slopar utdelningen. Förra året låg den på 2,75 kr
Epiroc 11:30
Styrelsen föreslår en utdelning på 3,4 kronor vilket är en höjning från 3 kronor föregående år.