Strax innan nyår fick vi reda på att Ilija Batljan, VD SBB, köpt på sig1 miljon B-aktier i det kraschade SBB B. Hela köpet är var värt drygt 17 miljoner kr och Ilija har verkligen under året visat hur man fångar en fallande kniv men också hur man stavar till ordet ”pilotskola”.
Tyvärr kan jag inte direkt se någon vinning i att hänga på en VD i sina köp/sälj under mina år som investerare. Det tydligaste exemplet är väl Stefan Perssons köp i H&M men det finns många fler exempel utöver det.
En tråkig reflektion som jag gjort är att många med insyn i bolagen sålt av under året som gått. I vissa fall har är det givetvis ekonomin och belåningsgraden i sig som ligger till grund för att man trycker på säljknappen. Att tvingas sälja aktier p.g.a. belåning är en situation vi aldrig får ställa oss inför.
Ilijas senaste affär ger honom i alla fall 110 000 kr extra i utdelning varje månad. En rätt fin slant skulle jag vilja påstå. I februari kommer SBB med sitt bokslut för 2022 och då får vi även reda på vad utdelningen blir, om nu inte bolaget väljer att hinta om denna tidigare.
Nu var det ett tag sedan Ilija köpte aktier i SBB, i slutet på maj för att vara mer exakt. Här har jag gjort en bild som på ett ungefär visar hans köp sedan februari 2022.
Kollar vi däremot hur investerarna hos Avanza gör så nettosäljer man mest i SBB, kanske för att man vill ta hem den lilla vinst man gjort sedan i höstas.. Samtidigt är SBB den näst mest köpta aktien hos Nordnet, vilket är lite intressant.
Egentligen är traditionen att spana på de nya målen inför 2023, men idag tänkte jag svara på en mer intressant fråga. Är det läge nu att gå in i den brustna techbubblan? Majoriteten av dessa är inga utdelningsbolag, men trots allt är det dumt att gå miste om ett bra läge.
En sprucken techbubbla
Tesla är kanske mest anmärkningsvärt. I en bransch där vi ser enorm tillväxt och där nästintill alla går med tron att samtliga bilar kommer vara elbilar i framtiden så faller kursen fritt. DI har kallat fenomenet i Tesla för ”dödsspiralen”. En rätt märklig benämning i ett bolag som inte har några långsiktiga problem.
Amazon – är också en aktie som alla hyllade. Här har vi ett bolag som ska ta över världen via e-handel och leverera paket smidigare än någon annan aktör. Här i Sverige finns det goda chanser då Postmord agerar huvudspelpjäs. Jag har själv beställt från Amazon Sverige och är riktigt nöjd.
Microsoft…
Google…
Netflix… har vi tydligen redan sett en botten i.
Disney…
Mest ägda techaktien
En intressant sak att titta på är vilken techaktie som är mest ägd här i Sverige. Jag har inte statistiken bland alla mäklare men vi får en rätt bra bild bara genom att kika hos Avanza:
Tesla: 84 244 st
Microsoft: 42 721 st
Google A + C: 11 520 + 14 989 st (totalt 26 509 st)
Amazon: 19 975 st
Disney: 15 640 st
Netflix: 12 827 st
Så, köpa nu?
Ja om jag ska gå rakt på sak så känner jag givetvis ett köpsug nu när det blir trångt i dörren och alla vill rädda sina pengar. Eller som jag alltid brukar säga:
”Det är åtminstone bättre att köpa nu än på toppen”
En sak som jag tycker vi ska komma ihåg är att det egentligen inte är några större krisartade problem i bolagen ovan. Visst är det sant att Netflix tappat tillväxt men deras varumärke är fortfarande det starkaste inom branschen och det lever man gott på. Disney har tappat besökare men har en hel del investeringar i ryggsäcken som kommer ge fin frukt framöver.
Vad som hänt är att vi inte längre kan gå med tankesättet att det som är dyrt ska bli ännu dyrare. Det som många talade om tidigare att techbubblan skulle spricka blev alltså verklighet.
P/E Microsoft
Tyvärr är det enbart Microsoft av dessa som delar ut något. Idag får du 1,13% direktavkastning och Microsoft har höjt utdelningen i snitt 12% de senaste 10 åren.
Jämförelsevis har mitt bolag Texas Instruments 3,01% i direktavkastning och har höjt utdelningen i snitt 22% de senaste 20 åren. Jag tror inte jag behöver förklara vilken som jag ser som den bästa utdelningsaktien.
Frågan är givetvis om man ska utnyttja det läge vi nu ser för att helt enkelt köpa och sälja senare, en strategi som jag sällan har då jag aldrig haft någon exit-strategi. Tankarna går givetvis till Miljonär innan 30 som köpte rysslandfonder 2015/2016 när alla sålde. Då han inte hade bråttom ut så gjorde han fint med pengar där och då.
Kikar vi på Tesla så ligger problemen i den lockdown vi ser i Kina, att Elon säljer aktier, samt att blankarna greppar tag om aktien. Annars står vi med ett otroligt varumärke som har ett enormt grepp om EV-marknaden. Det är svårt, väldigt svårt.
Igår gick en nyhet ut kring en av mina månadsutdelare, varpå aktien direkt tappade 17%. Det gjorde att jag ville ta mig en närmare titt på vad som egentligen pågår.
Det är då TransAlta Renewables jag pratar om. Sist jag skrev om bolaget var 2021 men nu har jag uppdaterat min guidning och analys inför 2023.
I grund och botten tror jag väl ändå att bolaget kommer kunna behålla utdelningen då bolaget själva värderar den högt. Det ska till ännu mer motvindar för att den ska sänkas. Samtidigt guidar man ner sin vinstförmåga för 2023 men ett aktietapp på 17% skulle jag säga är en överreaktion.
Bland utländska investerare är det rätt blandade reaktioner:
Utdelningsandelen har alltid varit hög men just nu är den skrämmande hög skulle jag vilja påstå. Tyvärr har bolaget haft problem med vissa vindparker (Kent Hills bland annat) som gjort att kostnaderna för utredning och underhåll ökat.
Samtidigt handlas nu aktien till samma nivå som under pandemin och ger en direktavkastning på lite drygt 8%. Jag kan dock inte säga att jag jämfört alla utdelningsbolag inom förnybar energi men i analysen jag länkade finns exempel på andra som du själv kan läsa.
För att göra en lång historia kort så finns det en handfull andra månadsutdelare som kan vara minst lika intressanta och där utdelningen kan vara tryggare. Här är några av dessa:
Det har verkligen duggat tätt med nyheter beträffande SBB under veckan. Jag tänkte försöka mig på en liten sammanfattning och fundera över varför 208 000 kunder hos Avanza och 21 000 hos Nordnet äger SBB B.
För att förtydliga så äger jag både SBB B och SBB D i min portfölj. Självklart köpte jag på mig alldeles för tidigt. Just det oroar mig inte särskilt mycket då jag är tillräckligt erfaren för att inse att det oftast blir så. Förmågan att pricka någon form av kortsiktig botten skulle jag säga mest är tur. Att sedan långsiktigt veta vart ett bolag är på väg, ja det är en helt annan femma.
I skrivande stund så plingade det till i telefonen som meddelade att jag fått utdelning från SBB B och Intel. Ibland kan man helt klart tro att det spökar, men det var en parentes 😀
SBB har jag i alla fall lärt mig en sak:
Det är lätt att tro sig veta hur ett bolag ser ut och funkar, men det kan finnas mycket dolt under ytan som du ännu inte utforskat.
Med det sagt tror jag inte på att gå runt månad för månad och vela om att köpa eller inte köpa ett bolag. Läxor kommer att läras, än hur påläst du tror dig vara.
Sedan botten är trots allt SBB B upp nära 70%. Det är förvisso inte allt för glädjande nyheter med tanke på hur mycket aktien tappat tidigare. Just nu är kursen något över den lägsta kursen vi såg under Covid-19.
SBB i veckan
Här är några punkter som nått rampljuset i veckan:
Bekräftat nytt bolag
VD Ilija Batljan står fast vid att man kommer knoppa av och särnotera sin bostadsportfölj. Tio A- eller B-aktier i SBB berättigar till en ny aktie i bostadsfastighetsbolaget Amasten,
SBB och JM
Det kan vara så att SBB är olovlig storägare i byggbolaget JM. FI bekräftar nämligen att SBB saknar ett speciellt typ tillstånd för sin ägarandel. I värsta fall kan det bli så att SBB tvingas sälja JM på botten
Finns det då risk att SBB måste sälja JM?
Ja enligt Ilija själv finns ingen risk:
”Nej, jag tycker inte att det ska vara någon risk. Men det är våra jurister som för dialog med Finansinspektionen.”
Varför har ni inte följt regelverket, och ansökt om tillstånd före förvärvet av JM-aktier 2021? ”Det är den fråga som våra jurister för dialog med Finansinspektionen om. Det vore förmätet av mig att kommentera.”
SBB säljer skolfastighet
SBB har gjort en mångmiljardaffär med kanadensiska Brookfield där man säljer 49% av sin portfölj med utbildningsfastigheter. Det här inkluderar förskolor, grundskolor, gymnasieskolor och universitet i Sverige, Danmark, Norge och Finland. Prislappen väntas bli upp till 10,4 miljarder kr.
Brookfield är värt att stanna vid en kort sekund då många utdelningsinvesterare tänker på Brookfield Renewables. Men det finns mycket mer inom familjen Brookfield, bland annat Brookfield Asset Management som är ett investeringssbolag med inriktning på fastigheter, infrastruktur och förnybar kraft
Enkelt förklarat köper alltså Brookfield in sig i SBB:s utbildningsportfölj och blir därmed minoritetsägare med 49%
”En fantastiskt bra partner” säger Ilija i en intervju,
Vad kommer pengarna användas till?
Enligt Ilija ska pengarna gå till att sänka skulden i SBB och på så sätt förhoppningsvis öka deras kreditrating.
Kritik för bostadsförsäljningen
”Det är djupt bekymmersamt att offentliga kärnverksamheter som skolan inklusive skollokaler så lätt kan tas över av utländska intressen”, säger socialdemokraten Åsa Westlund
”Vi kan inte utgå ifrån att aktörer som vill äga skollokaler har elevernas bästa för ögonen. Därför måste det offentliga ha kontroll över både själva kärnverksamheten och de lokaler som den verksamheten är beroende av.”
Nu vill socialdemokraterna även koppla in FOI i det här ärendet
”Vi kan inte utgå ifrån att aktörer som vill äga skollokaler har elevernas bästa för ögonen”. Förståeligt, men tänk om Brookfield vill eleverna ännu bättre än socialdemokraterna?
Samtidigt finns det andra som hyllar SBB efter den här storaffären. Carnegie är en av dem som också höjer sin riktkurs på SBB efter händelsen
Vad jag vet har inte Ilija själv kommenterat kritiken men jag kan såklart ha missat något bland nyheterna som haglat.
Blankarattack
Blankningen i JM har ökat kraftigt. Den sista månaden har ökningen tilltagit och JM är nu den sjunde mest blankade på Stockholmsbörsen
Rapporterna fortsätter att flöda in och idag är det en extra intensiv dag. En annan intressant nyhet som nyligen publicerades är att SBB utvärderar om man ska dela ut bostadsfastigheter till aktieägarna.
SBB utdelning fastigheter
Det här ska då göras genom att bilda ett nytt fristående bolag med fokus på bostadsfastigheter som sedan ska delas ut till oss aktieägare. De bostadsfastigheter som delas ut är främst de som erhölls genom förvärvet av Amasten Fastighets AB.
Anledningen sägs då vara att SBB vill fokusera ännu mer på sin kärna, d.v.s. samhällsfastigheter (kommunhus, skolor, vårdcentraler etc.). Om det finns någon annan baktanke med det hela är svårt att veta.
Det är bara aktieägare av typen A och B som kommer få ta del av detta. Utdelningen avses göras under fjärde kvartalet 2022 Avsikten är att notera bostadsbolagets aktier under första kvartalet 2023.
”Vi har under den senaste tiden fortsatt att avyttra fastigheter i syfte att stärka vår balansräkning och fokusera på fastigheter inom social infrastruktur. Genom en renodling skapas förutsättningar för än mer attraktiva finansieringslösningar för båda bolagen, däribland ökad möjlighet för bankfinansiering för SBB, vilket möjliggör att vi bättre kan tillvarata potentialen i de olika fastighetsportföljerna och därmed skapa största möjliga värde för aktieägarna.”
Jag själv tycker inte att det är supervanligt att fastighetsbolag gör en avknoppning likt detta med en särnotering. Samtidigt har det här vuxit till ett mycket vanligt fenomen när vi kollar på börsen i helhet. Här är några exempel:
Som Nordnet sammanställt så har det ändå varit ett bra val för de allra flesta att renodla verksamheten och låta ”huvudbolaget” pyssla med kärnverksamheten.
Troligtvis kommer jag behålla SBB då jag vill fortsätta exponeras mot deras samhällsfastigheter. Bostadsfastigheterna lär jag nog sälja.
Annars får vi tyvärr vänta för att få mer information. Vad kommer det nya bolaget heta? Vad blir utdelningen? Hur påverkar detta SBB:s utdelning? Allt vi vet idag är att bostadsfastigheterna som nu knoppas av utgör ca 10% av SBB:s balansräkning.
Rapporten som SBB kom med idag innehöll i alla fall lite information kring utdelningen, även om det var väldigt vag information:
”Vi kan försäkra våra aktieägare och våra kreditinvesterare att vi kommer att göra allt som krävs för att fortsätta stärka vår balansräkning och få en bättre rating. Samtidigt bäddar leveransen från kärnaffären för uthålligheten att leverera minst oförändrad utdelning till våra cirka 350.000 aktieägare”, avslutar Ilija Batljan vd-ordet.
En av mina större funderingar är varför inte bankaktier gått bättre än de gjort. Nu i oktober har det däremot hänt grejor och bankaktierna har presterat otroligt fint. Idag kom SEB med sin dunderrapport och i förra veckan levererade Handelsbanken också fina siffror.
Att sälja SEB var nog ett av mina sämre beslut. Jag blev helt enkelt indragen i att allt annat gick sjukt bra medan banker gick genom sirap. Därför valde jag att sälja både Swedbank och SEB för att nu enbart ha kvar Handelsbanken.
SEB har både en A och C aktie. Här rekommenderar jag som vanligt att köpa den billigaste, vilket i det här fallet är A.Tänk däremot på att du ibland kan utnyttja aktiearbitrage för bolag som har 2 noterade aktietyper.
Förra året kom banken med en extrautdelning på 4,1 kr* samtidigt som man hade en ordinarie på 4,1 kr (totalt 8,2). I år delar man ut totalt 6 kr.
*SEB kallade detta för ytterligare ordinarie utdelning
Storbanken rapporterar en vinst på 9 118 miljoner kr i tredje kvartalet. Det här är lååångt över de 7 526 miljoner kr som analytikerna väntade sig. Har jag någonsin sett en sån här differens mellan det väntade och det faktiska? Jag tror inte det.
Och såklart är det räntorna som nu börjat göra effekt:
”Den främsta orsaken var ökade inlåningsmarginaler som var en följd av de höjda styrräntorna”, skriver SEB i rapporten.
Vid den här tidpunkten förra året hade banken uppnått 8,88 kr/aktie i resultat. Idag var den siffran 9,13 kr. SEB har som utdelningspolicy att dela ut runt 50% av resultatet.
För alla som fortfarande håller kvar i bankaktier är det här välförtjänat skulle jag säga. Här tycker jag det är passande med ett citat från vår käre Buffett
Jag tror på begreppet ”Kvalité återkommer oftast”, vilket beskriver att bolag som visat god kvalité kan ha problem under en tid men att man tids nog hittar tillbaka. Kanske är Ratos ett fantastiskt exempel på detta.
Ratos
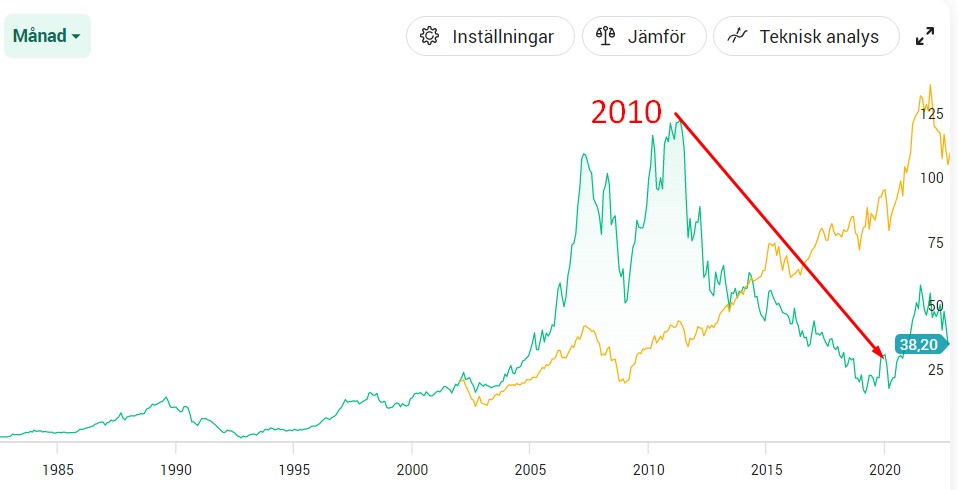
Om du 2010 läste Per H Börjessons bok ”Såhär kan alla svenskar bli miljonärer” så togs Ratos upp som en framgångssaga; en lysande stjärna på himlen som levererade och åter levererade.
Efter 2010 hände något i investmentbolaget. Arne Karlsson lämnade ordförandeklubban 2012 och lämnade helt 2016. Efter det har bolaget inte varit sig likt med många täta VD byten blev ett faktum. Vissa vill påstå att när Arne lämnade Ratos så lämnade även investerarna.
Ratos sedan 2010
Räddningen kom kanske 2017 då Jonas Wiström tog över. Mycket stora förändringar skedde där och då. T.ex. minskades antalet anställda från 50 till 20 personer. Fokus blev att göra sig av med mindre bolag och fokusera på de större samt utveckla dessa. Jag har för mig att Jonas lovade att vi skulle få se resultat inom 5 år, och där står vi nu.
Dagens rapport visar att Ratos verkligen är på väg i rätt riktning.
”Det är de högsta resultaten på många år exklusive reavinster”, skriver bolagets vd Jonas Wiström i en kommentar och utvecklar:
”Förvärvet av det innovativa konsultbolaget Knightec slutfördes och ett erbjudande till aktieägarna i Semcon kommunicerades. Vägen mot en mer sammanhållen struktur kommer att innehålla såväl försäljningar av koncernbolag som förvärv och ska sammantaget även resultera i en fortsatt stark balansräkning.”
Jonas Wiström, VD Ratos
Det verkar som att Ratos nu gör rätt förvärv igen. Inte som när man köpte det otroligt sänket vid namn Plantasjen. Inte blir det bättre nu när konsumenterna lär skippa inköp av blommor och krimskrams för att lämna utrymme till elräkningen.
Ratos har faktiskt kursmässigt gått bättre än många andra investmentbolag på senare tid. Exempelvis:
Ratos 3 år:55%
Investor 3 år: 39%
Kinnevik 3 år: -49%
Latour 3 år: +38%
Inte bara goda nyheter
Åter till det här med att kvalité oftast återkommer. Den 16 januari 2017 tillträdde Börje Ekholm som ny VD i Ericsson. Ända sedan dess har man sakta men säkert vänt skutan mot en bättre riktning. Marginalen (både brutto och rörelsemarginal) har blivit bättre.
Nu förra veckan kom dock Ericsson med en rapport som inte alls var trevlig läsning. Marginalen man jobbat upp blev sämre och det var problem i USA. För att råda bot på detta ska man titta på kostnadssidan men vi fick ingen tydlig info kring vad det kommer att innebära.
Jag vet inte om dessa problem är kortsiktiga eller ej. Sedan är det väl frågan om Ericsson någonsin varit kvalité att äga. Investerade du 1993 så har du fått 2,9% årligen i snitt (CAGR). Det är väl strax över inflationen…
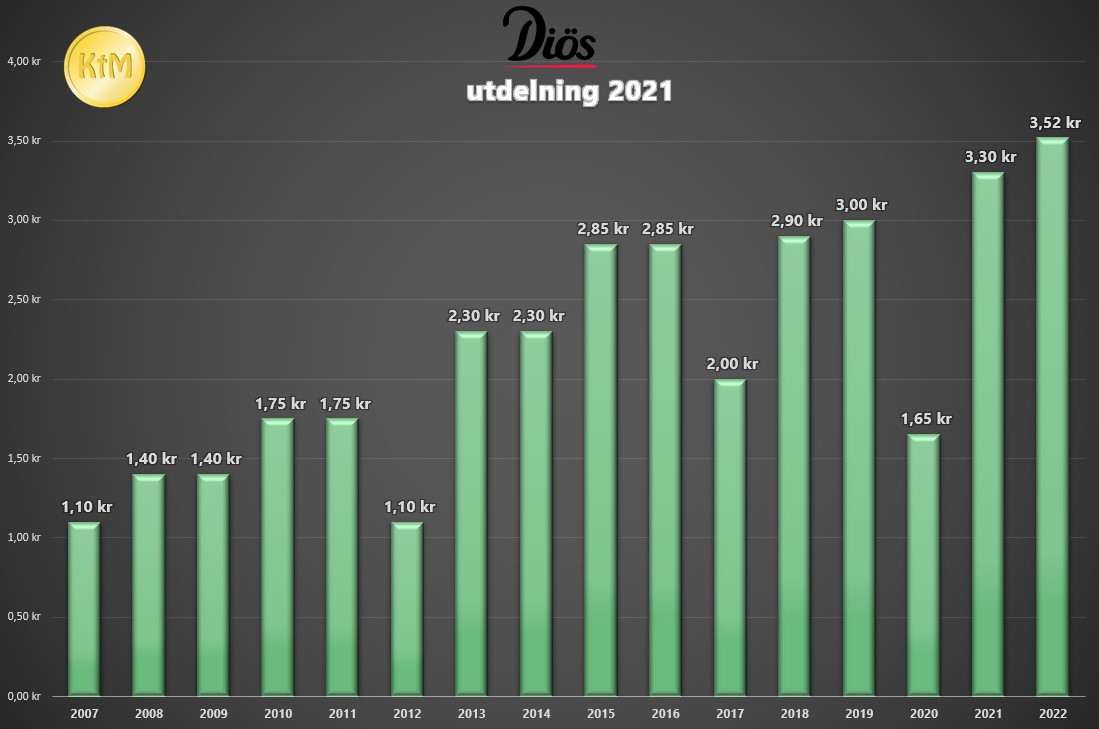
Diös är ett fint case om du vill investera i fastigheter med Norra Sverige som fokus. Idag kom bolaget med sin rapport för 3:e kvartalet och det fanns väl både negativt och positivt i den.
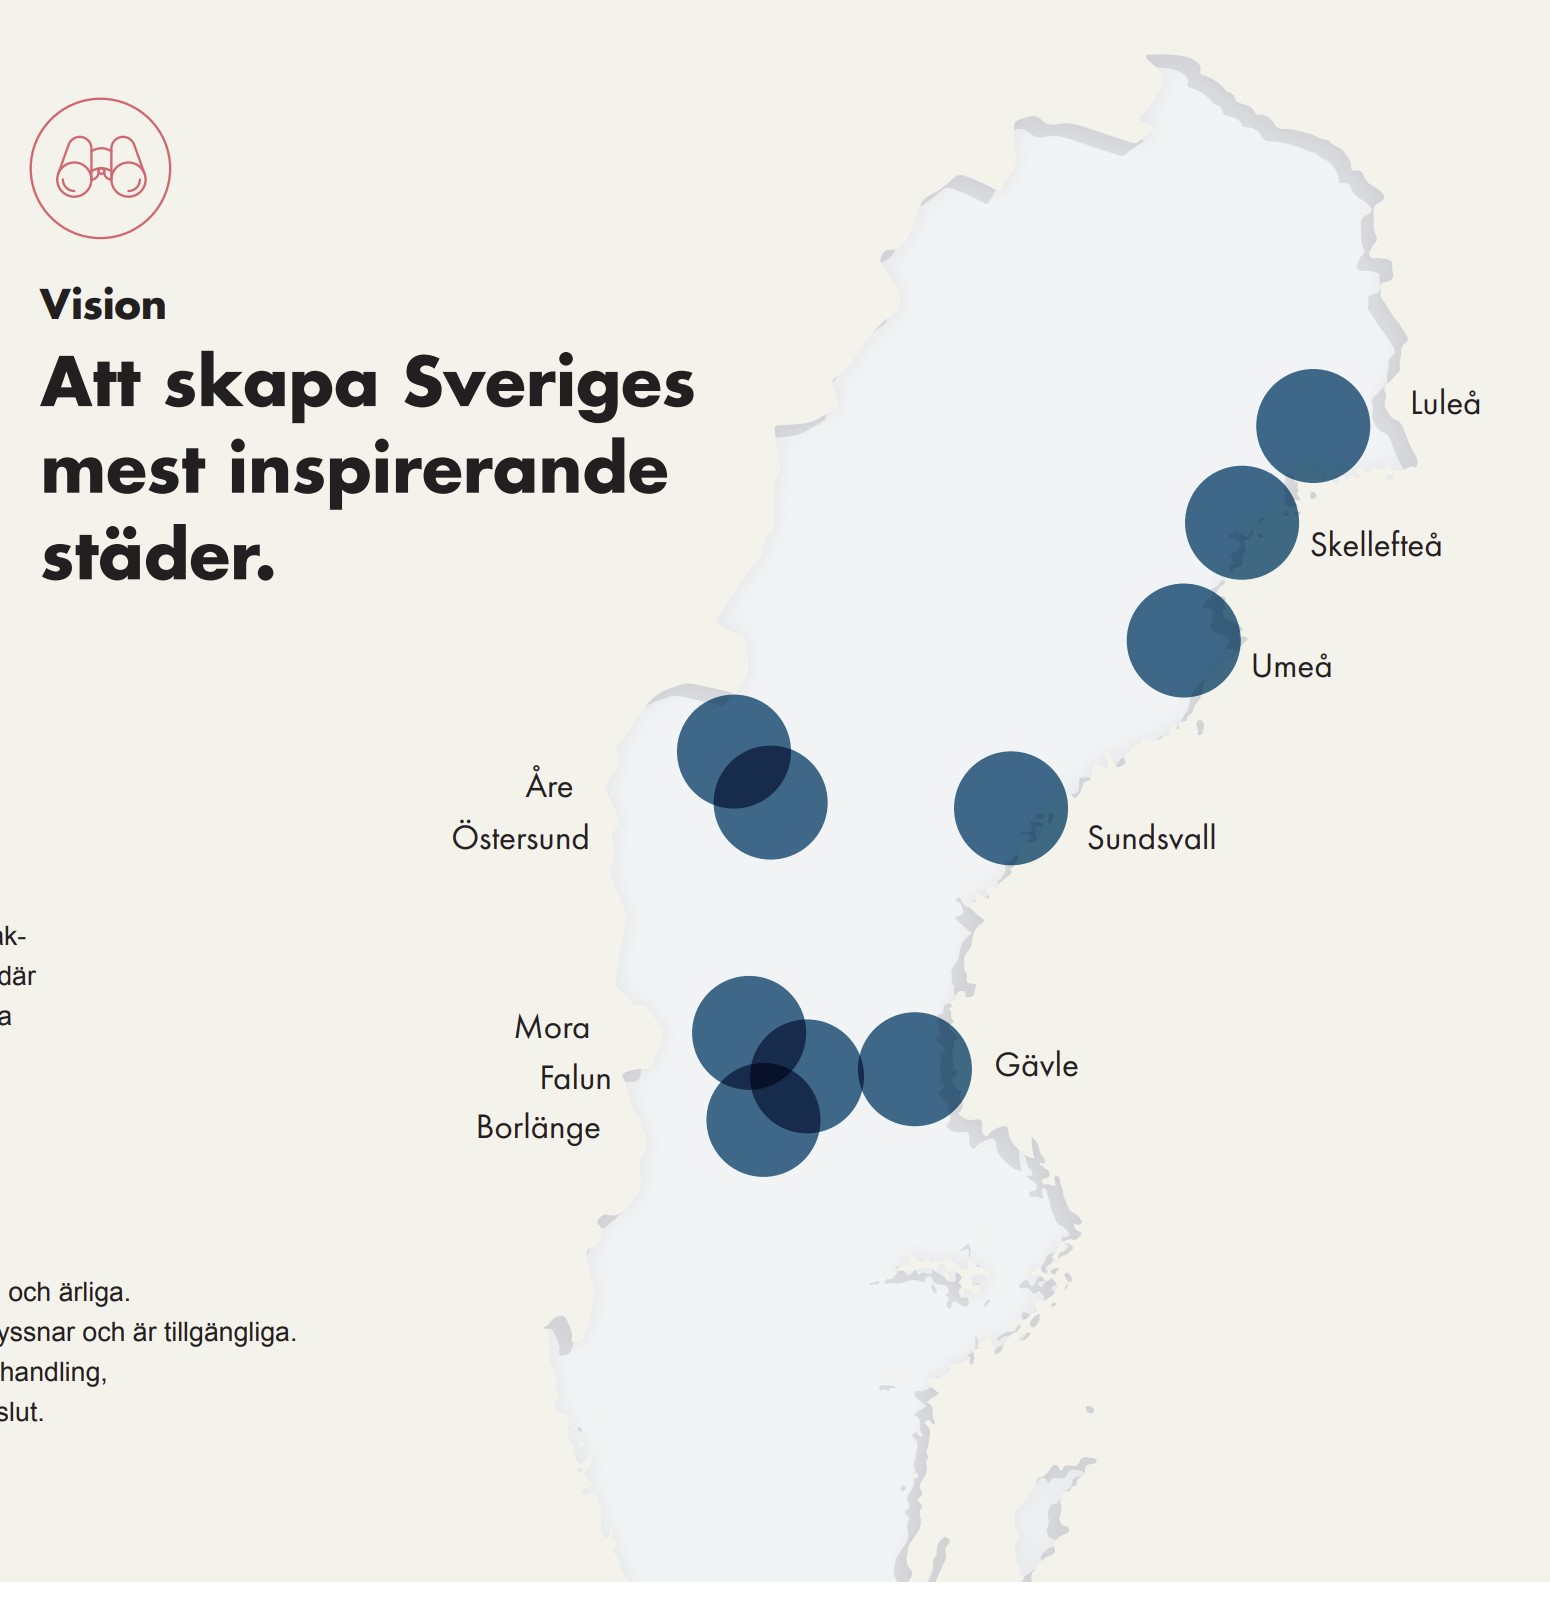
Via Diös får du fastigheter från Gävle och uppåt. Sedan är väl den stora frågan om Gävle faktiskt ingår i norra Sverige. Enligt Wikipedia sträcker sig i alla fall Norrland från Gävle i söder till Tre- riksröset i norr
Nedskrivningen
Varför jag tar upp Diös idag är för att de är först bland fastighetsbolagen med att skriva ner värdet på sina fastigheter. Det här med värderingen av fastigheter gör bolagen lite olika. Vissa gör det årsvis, andra halvårsvis och så finns det även andra varianter.
Värdeförändringarna på fastigheter summerade till -432 miljoner kr jämfört med ?242 miljoner kronor föregående år.
”Vi vill vara helt transparenta”, säger VD Knut i en intervju med Dagens Industri.
…och därför har man valt att externvärderat hela baletten och landar på att värdet är 432 miljoner lägre än vid föregående rapportering. Det här skulle jag säga är anledningen till att aktien är ner idag då alla andra nyckeltal faktiskt såg mycket friska ut.
”Jag har varit i branschen i 36 år och har aldrig sett en så stark marknad som vi har just nu” fortsätter han och menar då på den expansion vi ser i norra Sverige. Det här är självklart intressant då alla tycks se ett svart hål för fastigheter framgent.
Substansvärdet efter detta summerades till 101,1 kr per aktie. Kursen står idag i 69 kr och därmed ser vi en rabatt på ca 46%.
Det som är positivt bortom den stora expansion vi ser i Norrland är att 94% av Diös innehav justeras med KPI. Går inflationen upp så står det i kontrakten att hyran även ska höjas. Dessutom ser man inget tecken på större vakans ännu, troligtvis för att vi ännu inte sett någon större arbetslöshetsutveckling.
Till det negativa finner vi att Diös har allra kortast räntebindning jämfört med andra fastighetsbolag. Enbart 1 års bindning, vilket kan jämföras med snittet som ligger nära 3 år. Det har gynnat bolaget historiskt men kommer bli mer smärtsamt framåt.
Samtidigt läste jag nyligen en analys från Affärsvärlden där man menar att Diös kommer kunna klara betydligt stormigare väder än vad vi ser nu. Riksbanken väntas höja styrräntan till 2,25 procent i november i år. Det medför att den rörliga bolåneräntan går upp till 3,5 procent. Enligt Affärsvärlden kan Diös klara uppåt 9% innan man får svårt att klara räntebetalningarna.
Jag har köpt väldigt många nya aktier i Diös på senare tid.
Idag får du nästan 5% direktavkastning och utdelningen kommer kvartalsvis.