Gårdagen fylldes med nyheter kring Kinneviks affär där de nu gör sig av med telekomjätten Tele2 för att nu helt fokusera på tillväxtmaskiner. Jag tänkte skippa det snacket och i stället ta upp ett annat telekombolag som är något bortglömt. Denna får många andra utdelningsaktier inom telekom att anses mediokra.
Såhär kunde det se ut på gator och torg år 2001 då det nalkades börsnotering för Telia, ett av Sveriges mest allmänt kända bolag. Tryckta skrifter om att du nu kunde teckna ägarandelar i detta fantastiska telekombolag som 99% av Sveriges befolkning hört talas om.
Om du gjorde som skylten visade och tecknade dig år 2001 och inte köpt fler aktier under tiden så har ditt totala kapital halverats (förutsatt att du då enbart ägt Telia). Har du återinvesterat utdelningen under tiden ser det lite bättre ut. Då har dina pengar vuxit med 50%. Under samma period hade du fått +1 472,3% om du i stället köpt Investor.
Det är inget snack om att Telia är århundradets börsflopp
Till råga på allt representerade 1 kr 2001 ca 2 kr idag med tanke på inflationen. Det gör inte tanken mer munter.
Ännu mer anmärkningsvärt är det att Telia fortfarande, år 2024, är Stockholmsbörsens näst mest ägda bolag (se hela listan). Min far, som gick bort allt för tidigt, ägde enbart två aktier i sin portfölj. Det var Telia, och det var Peab.
Välj denna i stället
Många kanske tror att jag kommer säga Tele2 här, men så är inte fallet. Även om jag valt Tele2 framför Telia alla dagar i veckan. I stället tänkte jag slå ett slag för kanadensiska Telus.
Det här är en av Kanadas största telekombolag som idag förser över 13 miljoner kunder med trådlös kommunikation.
Direktavkastningen är idag över 6% och är högre just nu än deras historiska snitt.
Dessutom har Telus lyckats höja utdelningen 20 år i rad och i snitt hela 12% årligen de senaste 20 åren. Den siffran är värd att tänka på en extra gång.
Är utdelningen hållbar?
Många kanske kikar på utdelningsandelen och inser att den ligger strax under 150% baserat på vinst per aktie. Det är knappast hållbart med tanke på att H&M sänkte efter att under en tid markerat strax ovanför 100%-strecket.
För telekombolag är det däremot bättre om vi kikar på utdelningsandel baserat på fritt kassaflöde. Trots det ser Telus utdelningsandel mycket farlig ut med 96% räknat på framåtblickande 12 månader.
Telus har minskat sitt fria kassaflöde de senaste åren men det återspeglas i de stora investeringar man gjort inom fiber- och trådlösa nätverk. Telus 5G-täckning har dessutom utökats. Kikar man på aktiekursen så har den gått ner sedan 2022 och det ser egentligen likadant ut i andra telekombolag där ute.
Åter till utdelningsandelen så påpekar Telus att man har ett annorlunda tillvägagångssätt när det kommer till att beräkna denna. Det här resulterar i en mer behaglig siffra när allt kommer till kritan.
För att göra en lång historia lite kortare så ignorerar Telus mängden utbetalda utdelningar som återinvesterats i företaget genom deras återinvesteringsprogram för utdelningen. Det här är då kontanter som rent tekniskt sett inte lämnat företaget utan förblir tillgängliga för att användas till andra ändamål.
Under de senaste åren har Telus valt att återinvestera ca 35% av bolagets totala utdelningsutbetalningar. Här vill Telus i stället trycka på att utdelningsandelen, baserat på deras egna fria kassaflöde, är 77%. Målet är dock 60%-75%, så lite högre.
77% är däremot väsentligt mycket bättre än de 95% som var förra året.
Jag hade alla dagar i veckan köpt Telus idag snarare än Telia. Det är den bittra sanningen.
Investmentbolag är bolag där du som ägare får en stor godispåse med flera andra bolag i en och samma påse. Ett lysande sätt att investera om du frågar mig. Jag har tidigare skrivit om varför jag tycker att investmentbolag är ett mer attraktivt val än att välja exempelvis vanliga fonder.
Nu har alla investmentbolag (åtminstone de viktigaste) lämnat sina rapporter. Det är då läge att kika på hur rabatten ser ut nu när vi bolagens nya substansvärden i ryggsäcken.
Som du säkert redan vet så är det positivt om ett investmentbolag handlas till rabatt. Det innebär att du får de underliggande bolagen billigare om du köper investmentbolaget, snarare än att köpa varje enskilt bolag via börsen. Premie innebär givetvis det omvända.
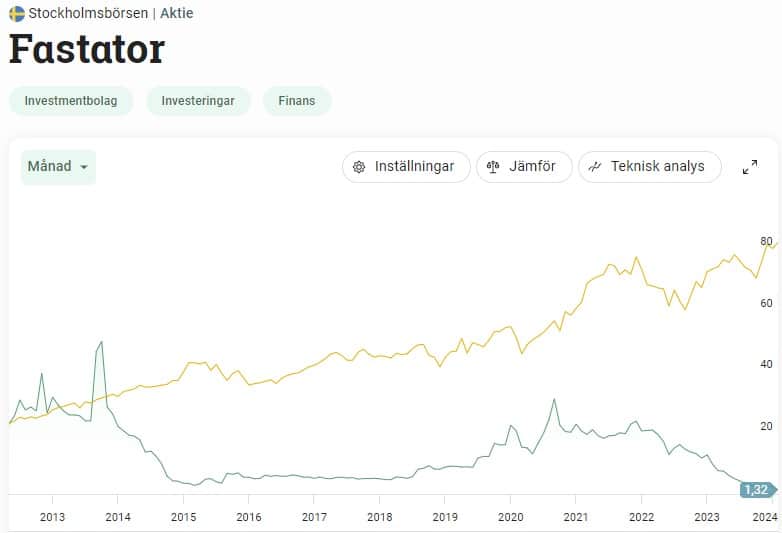
Mest anmärkningsvärt är då Fastators rabatt som nu snart är uppe på 100%. Det innebär att för varje krona du lägger i Fastator så får du 2 kronor i ”värde”. Dock skulle jag aldrig själv röra Fastator, främst av två anledningar.
Dels har jag ingen koll på de underliggande fastighetsbolagen och vad man faktiskt investerar i. Det känns också som att osäkerheten är stor kring hur dessa underliggande fastighetsbolag väljer att värdera sitt fastighetsbestånd. Det är förvisso en risk även i andra fastighetsbolag, men för de större känns det säkrare om du förstår vad jag menar.
Dels har Fastator ingen historik där man år efter år visat att man faktiskt kan prestera. Kikar du tillbaka från 2012 så är det ingen rolig historik direkt. Jag vill enbart köpa investmentbolag som visat att man klarar hårda tider innan och som givit investerarna en fin avkastning över tid. Chansen är stor att ett väl fungerande investmentbolag fortsätter prestera bra, med vissa undantag givetvis.
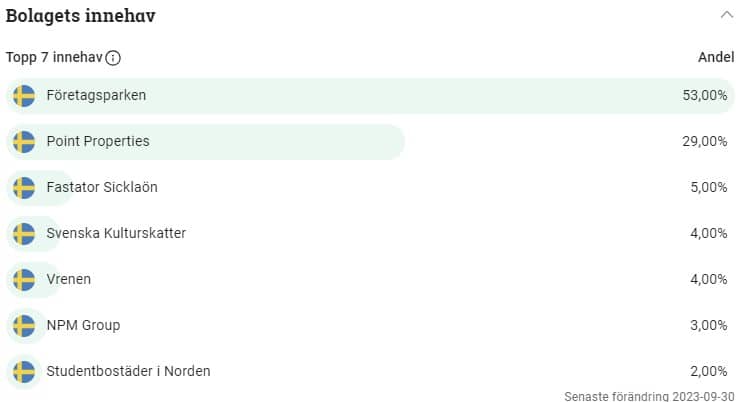
Fastators portfölj av fastigheter
Latour?
Latour är väl det investmentbolag som jag personligen gillar bäst.
Nu har premien sjunkit från 50% ner till idag 38%. Dock är det fortfarande en dyr prislapp enligt mig och jag skulle snarare vilja se max 25% innan jag går in ytterligare.
Som vanligt presenterade Latour en makalöst fin rapport där man höjer utdelningen rejält. Det här är också det investmentbolag som har skarpast utdelningshistorik är jag beredd att påstå.
Det innehav jag handlar mest av just nu är nog Svolder skulle jag säga. Premien har kommit ner något och det känns som att Svolders underliggande bolag kan börja prestera när vi får ett bättre ekonomiskt läge. Många av deras innehav har just nu tillfälligt stora problem.
Idag är det främst två bolag som befinner sig framför mina ögon, nämligen Diös och Nibe. I bägge fallen blev det lite av en besvikelse på utdelningsfronten, även om framtiden kanske är ljusare än vad många just nu tror.
Nibe ser en avmattning i marknaden och meddelar att 500 personer får gå. Utdelningen lämnas oförändrad på 0,65 öre/aktie. Självklart är det lite av en besvikelse med tanke på vilka utdelningshöjningar investerarna sett tidigare.
Klart är att konjunktur-effekterna varit släpande och det är först nu vi kanske ser de riktiga effekterna.
Diös slopar utdelningen helt. Det här var också roligt då jag igår sa att utdelningssäsongen inte varit särskilt blodig än så länge. Jinxa är väl ett klockrent ord på det antar jag 😀
Givetvis blir det här ett bakslag för min egna portfölj då Diös utgör en rätt stor vikt och har varit betydelsefull för mitt egna kassaflöde. Bolaget har haft en rätt bråkig utdelningshistorik men den har alltid på något vis hittat tillbaka.
Förvaltningsresultatet blev något lägre än förra året och landar på 6,4 kr/aktie. Förra året var samma siffra 7,6 kr. Om vi tittar på helåret 2021 när allt såg bra ut så var faktiskt också förvaltningsresultatet på 7,6 kr/aktie. Av detta betalade man ut hälften 3,52 kr.
Det här innebär att Diös skulle kunna betala ut 3 kr per aktie och fortfarande landa på ungefär 50% utdelningsandel som är en typ av standard inom sektorn. Anonym skrev en kommentar i gårdagens inlägg att utdelningsbeskedet var bedrövligt, men det finns också två sidor av det myntet…
I morgonens intervju i DiTV med VD Knut Rost så nämner han egentligen två saker som är viktiga
Han tror att en lättnad kommer ske redan i Q3/Q4 detta året
Utdelningen slopas med en anledning, nämligen att pengarna behövs bättre inom bolaget
Jag ser positivt på 2024 med ett stabilare finansiellt läge, även om det fortsätter
innehålla en stökig makroekonomi och osäker omvärld. Jag tror på en lägre räntenivå,
vilket ger framtidstro och en tryggare investerarmarknad för oss och andra i fastighetsbranschen.
Diös VD, Knut Rost
Jag kommer se det här året likt det år vi hade under pandemin där den totala utdelningen faktiskt sjönk. Har man varit med om det tidigare så känns det självklart mindre jobbigt.
Diös är inte ett bolag i kris och man verkar inom den del av Sverige som just nu växer så det knakar, nämligen Norrland. Min teori är att man relativt snart kan hitta tillbaka till dessa 3,5 kr/aktie i utdelning och då är direktavkastningen trots nu strax under 5%.
Vi får helt enkelt plocka fram det vapen som är det allra bästa för både fiskare men också investerare – Tålamod.
Nu är det dags för Knut att avgå och med så många år som VD är det också en osäkerhetsfaktor. Så länge inte Rutger Arnhult eller Ilija B tar över rodret så kommer jag nog vara rätt så nöjd och lugn känns det som.
Med en väldiversifierad portfölj, fastighetsprofilen Roger Akelius som storägare, och hyggligt högavkastande fastigheter så ser många ett värde i att lägga pengarna i Castellum. Det tråkiga är att bolaget numer delar ut 0 kr trots att man varit en av Sveriges främsta utdelare. När kommer utdelningen i Castellum tillbaka?
Idag släppte Castellum sin rapport för kvartal 4. Förvaltningsresultatet, som ligger till grund för utdelningen, blev något mindre än vad analytikerna väntat sig. Jämför vi kvartal 4 med samma kvartal förra året så steg förvaltningsresultatet, men tittar vi på helåret så är det en minskning mot 2022.
Castellum. Förvaltningsresultat/aktie
2023
9,69 kr
2022
11,45
När kommer utdelningen i Castellum tillbaka?
Självklart hade vi hoppats på att få någon typ av resonemang kring utdelningen i VD-ordet, men så blev det inte. Vi får se om Castellums nya VD ställer upp i DiTV på en intervju eller vad som sägs i conf-callet nu kl 09:00.
Det vi fick veta var i princip det vi redan visste:
För att värna bolagets kreditbetyg beslutade styrelsen om en skärpt finanspolicy och ett
besparingsprogram med minskat investeringsutrymme under 2023 och 2024 i syfte att stärka
bolagets balansräkning. Årsstämman 2023 beslutade att ingen utdelning lämnas för räkenskapsåret 2022. Styrelsen kommer föreslå årsstämman 2024 att ingen utdelning lämnas för
räkenskapsåret 2023.
De som senast uttalade sig om Castellums utdelning var DNB som spår att utdelningen kommer tillbaka nästa år:
”Det blir sannolikt ingen utdelning för 2023, men vi förväntar oss att den återinförs 2024”, skriver banken i analysen.
Jag är med på de notorna och skulle bli förvånad om så inte blir fallet. Den största orosfaktorn för specifikt utdelningen är troligtvis Roger Akelius. Nyligen var han ute och kommenterade just utdelningar då han i tysthet köpt in sig i AcadeMedia
Kommer du att aktivt verka för att Academedia inte ska lämna aktieutdelning? ”Ja, om jag får bestämma så blir det ingen utdelning. Generellt är utdelning en brist i matematik-kunskaper. För friskolor är det viktigare att hjälpa lärare och elever än att ge utdelning”, blir svaret per mail.
Roger Akelius
Förra året såg det ut som att fastigetssektorn skulle bli en illröd sektor men så blev inte fallet. Castellum var den 4:e bästa aktien i fastighetssektorn under 2023 och hade en utveckling på hela 35%. Bäst gick det för Balder som hade en totalavkastning på 47%.
Däremot såg utvecklingen på många håll inte lika munter ut. SBB föll med hela 69% och ALM Equity med 46%. Totalt steg fastighetsindex (Carnegie) med 18% varpå det var fler vinnare än förlorare.
Kan man klara sig utan utdelning en tid så är nog Castellum ett riktigt bra val. Man har lärt sig sin läxa och insett att man inte kan springa allt för fort utan måste se på vilka risker som finns längs vägen.
Säga vad man vill om Roger Akelius syn på utdelning – men vi kan inte sopa under mattan att Roger är grymt smart och taktisk i sina investeringsbeslut. Troligtvis är det just Roger som Castellum behöver som största ägare.
Nu kommer det bli en spännande tid framöver för att se vilka preferensaktier och D-aktier som behåller utdelningen.
Förra veckan skrev jag om att Evolution troligtvis har den vassaste utdelningstillväxten på senare år. Även om det kanske är sant så är det åtminstone ett bolag som presterat avsevärt mycket bättre, i alla fall om vi tar antalet år med i ekvationen. Bolaget jag pratar om är givetvis Latour som rapporterade idag.
Att Latour sjönk initialt på rapporten var inte särskilt märkligt enligt min mening. När jag skrev mitt sista inlägg om Stockholmsbörsens investmentbolagen förra året hade Latour solklart högst premie. Inte nog med det, premien var även 20 procentenheter högre än tvåan enligt följande tabell:
Dagens rapporten innehöll mycket positivt och substansvärdet ökade från 172 kr till nu 198 kr. Det här innebär en ny premie på 35,8%. Den siffran visar att du betalar 1,35 kr för varje krona du lägger i Latour – att du betalar 35% mer än om du handplockat alla underliggande bolag som ingår i Latour.
VD Johan är dock ärlig i sitt VD-ord och meddelar att det är tuffa tider just nu:
”Vi kan summera ytterligare ett framgångsrikt år för Latours industrirörelse med rekordresultat. Året har dock präglats av ett utmanande geopolitiskt läge och det faktum att vi har gått in i en lågkonjunktur, även om den än så länge inte slagit till med full kraft. Orderingången har mattats av under de senaste kvartalen, en effekt av såväl minskad efterfrågan som en normalisering av logistikkedjan när kunder lägger ordrar med kortare framförhållning”, skriver vd Johan Hjertonsson i rapportens vd-ord.
Johan Hjertonsson, VD Latour
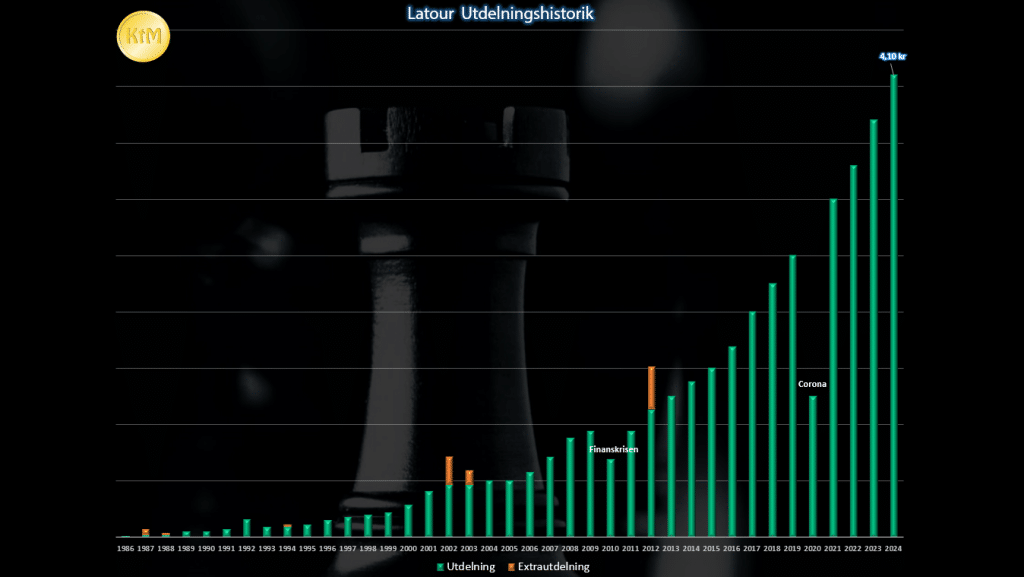
Utdelningen föreslås bli 4,1 kr/aktie, en höjning från 3,7 kr förra året. Jag har sedan lång tid tillbaka sammanställt Latours utdelningar och det är något i hästväg:
Justerat för de splittar som varit så var utdelningen år 1986 så liten som 0,01 kr. Räknat på dagens 4,1 kr så är det en ökning med 40 900%. Det här innebär att CAGR för utdelningstillväxten ligger på 17,15% årligen de senaste 38 åren. Hatten av.
Enbart några tillfällen under den här tiden har utdelningen sänkts men den har redan året efter hittat tillbaka. Köpte du aktier under Finanskrisen 2008/2009 så fick du tillbaka samma utdelning som året innan redan nästkommande år. Efter Covid-19 steg utdelningen med 140%.
Jag kommer avvakta ytterligare med att köpa mer Latour just nu. Då ökar jag hellre i Volvo, Evolution, Nibe och Tele2 som är mitt huvudfokus just nu.
Mitt bland allt rapport-brus så är det lätt att gå miste om det som händer bland våra börshandlade fonder, så kallade ETF:er. Idag fick vi reda på utdelningshöjningen för XACT Norden Högutdelande och det verkar som att pengaregnet fortsätter.
Nyligen bytte jag mitt innehav och sålde XACT Sverige för att köpa XACT Norden Högutdelande. Jag gjorde även en jämförelse mellan dessa två och kom fram till att för- och nackdelarna gjorde valet rätt svårt. Samt att det egentligen inte finns något rätt eller fel. Allt beror på din investeringsprofil.
Till sist landade dock valet att byta till Högutdelande då jag inom en framtid kommer byta ut mina innehav till sådana med lite högre direktavkastning och lägre utdelningstillväxt
Följ mig gärna på sociala medier. Ett gratis sätt att stötta bloggen 🙂
Då fonden ger utdelning kvartalsvis blir det 1,72 kr varje kvartal.
Månad och dag för utbetalning
18 mars
28 maj
16 september
18 november
Direktavkastningen i XACT Norden Högutdelande utifrån dagens kurs blir därför 5,3%
Det här är inget innehav du ska äga ifall du siktar på utdelningstillväxt. Dock har det på sikt blivit några kronor extra under åren och det får vi givetvis tacka för:
År
Utdelning årligen
Tillväxt
2024
6,88 kr
3%
2023
6,68 kr
2%
2022
6,52 kr
22%
2021
5,36 kr
3%
2020
5,20 kr
-7%
2019
5,60 kr
Det här är då en så kallas börshandlad indexfond och ska spegla indexet Handelsbanken Nordic High Dividend Low Volatility Criteria Index. Hur tråkigt det låter med fonder som följer ett index så är det ett klokt val. På senare år har passivt förvaltade fonder vunnit mark över aktivt förvaltade fonder och faktum är att var femte fondkrona nu förvaltas i indexfonder.
Fondens innehav väljs ut med tanke på:
hög direktavkastning,
låg volatilitet
tillräcklig likviditet
”Att skynda långsamt” är väl valda ord när det kommer till Xact Norden Högutdelande.
Fondens innehav består idag av inte mindre än 45 innehav plus en liten kassa. Största innehavet just nu är Sampo, ett bolag som jag en gång själv ägt. Dock har de flesta innehaven i fonden rätt lika vikt.
Största innehaven
Sampo
Handelsbanken
Telenor
Skandinaviska Enskilda Banken
Nordea Bank Abp
I fonden finns även några av mina egna favoriter som Investor, Tele2 och Axfood.
Då det är så pass många innehav med hög direktavkastning så kommer dippar i enskilda utdelningar för något underliggande bolag inte vara av allt för stor betydelse till vad fonden delar ut. Ett mål som Norden Högutdelande har är att alltid dela ut minst 4,5% av andelsvärdet. Det har man lyckats bra med.
Den stora frågan är givetvis varför man ska välja denna framför ett svensk, väl presterande, investmentbolag. Jag själv hade aldrig låtit XACT Norden Högutdelande blivit större än Investor i portföljen, åtminstone inte under den tid då jag verkligen satsar på att bygga ett ökat portföljvärde.
Till de som är mer beroende av utdelning så förstår jag varför man lägger denna som bas i portföljen. Rent utdelningsmässigt blir det rätt stor skillnad ifall du har Invesor eller Norden högutdelande som största bolag.
Intrums aktie har återigen varit på fritt fall och veckans kursreaktion blev den näst sämsta sett ur ett historiskt perspektiv. Allt det här hände efter ett år då Intrums aktie redan slaktats och det visar verkligen att ordspråket ”en aktie kan Alltid falla mer” stämmer. Det sänkta kreditbetyget som Intrum nyligen fick kanske är spiken i kistan?
Det som är tråkigt med Intrum är att innan inflationsproblemen och den stigande räntan så såg allt väldigt bra ut. Bolaget fortsatte att pumpa ut rapport efter rapport där rörelseresultatet steg och snart kom bolaget att bli ett av de mest attraktiva utdelningsbolagen på Stockholmsbörsen.
Jag har många gånger ordat om att få bolag kunnat upprätthålla en så hög direktavkastning men samtidigt så fin utdelningstillväxt som Intrum, utan att bli tvungen att höja utdelningsandelen särskilt mycket.
Intrum och Castellum, som också var ett av Stockholmsbörsens främst utdelningsbolag, har dock en sak gemensamt; man gapade efter allt för mycket och tog inte höjd för sämre tider. När räntan väl höjdes så såg vi hur ohållbar de tidigare investeringarna faktiskt var och att modellen inte höll.
Castellum och Intrum har också en annan sak gemensamt, nämligen att man stod hyfsat starka och kom ur finanskrisen väldigt väl. Som du ser i grafen ovan blev Intrum inte ens tvungen att sänka utdelningen under finanskrisen. Kursen må ha tagit stryk, men kredithanteringsbolaget Intrum stod starka. Ett annorlunda scenario råder idag då Intrum verkligen kippar efter andan.
I veckan fick alltså Intrum sitt kreditbetyg sänkt till BB- från tidigare BB. Både BB och BB- klassas då som ”skräpstatusnivå”. Den som gav det sänkta betyget denna gång var inga mindre än Standard & Poor’s (S&P). Senast i höstas fick bolaget sitt betyg sänkt, men då av Moody’s.
VD Andres Rubio vill inte kommentera att aktien föll med 25% dagen då detta skedde. En stor anledning till det sänkta kreditbetyget sägs vara den portföljförsäljning Intrum gjorde nyligen och som då kommer sänka deras årliga vinstpotential. I en kommentar till DI säger dock Andres att det här var ett nödvändigt schackdrag.
”Denna transaktion kommer att göra det möjligt för oss att minska våra skuldnivåer och anskaffa tillräcklig likviditet för att möta alla våra kommande skuldförfall 2024-2025, utan att vara beroende av tillgång till kapitalmarknaden”
Intrum går alltså samma väg som SBB nu då även SBB fick sitt betyg sänkt till skräpstatus, även det efter att kursen slaktats.
Det här är väldigt svårt tycker jag och det är inte lätt som utdelningsinvesterare att inse hur man skulle tänkt annorlunda. Självklart hade det klokaste varit att se hur Intrums skuld vuxit och lämnat innan räntan höjdes, trots att bolaget visat tidigare att man kan stå emot lägen då ekonomin blir jävlig. Det här är lättare sagt än gjort, och oftast litar du på ledningen i deras beslutsfattande.
En liten positiv sak är att Intrums operativa chef köpt aktier för 180 000 i kursraset. Jag kan även tycka att bolagets VD skulle brösta upp och göra något liknande. Senast Andres köpte aktier var dock i september i fjol.
Det finns ett par utdelningsaktier som jag trott på men som efter en tid gjort mig besviken. Handelsbanken är Inte en sådan aktie utan det här har alltid varit ett bolag som gått att räkna med. Idag släpper banken sin rapport och är därmed den sista av våra storbanker att stänga sin bok för helåret.
Resultatet för Handelsbanken kom in bättre än väntat och utdelningen blev helt klart massiv med sina 6,5 kr i ordinarie utdelning samt 6,5 kr i extrautdelning
Ska vi summera rapportperioden för bankerna 2023 så är det enbart Nordea som gjort oss något besvikna. Trots det blir utdelningen för Nordea enbart några ören under det jag skrev i bankernas prognos och VD:n verkar vara tydlig med att det enbart var två saker som kan upplevas negativt.
När det kommer till Handelsbanken så var redan ett par saker kända innan rapporten släpptes. DI gickvi måndags ut med att bankens nya VD Michael Green planerar en större omorganisation. Igår fick vi reda på att detta stämde då bolaget kom med uppgifter att man bantar ledningsgruppen från 12 personer till 8 personer.
Jag kan bara säga att jag gillar detta. Det känns som att Michael Green gärna kan ta det här konceptet vidare till svensk politik där både det ena och det andra kan bantas bort enligt mitt egna tycke…
Vem gillar inte Michael när han uttrycker att det inte kommer bli nya marmorgolv på Handelsbankens kontor? 😀
”På stående fot fattar jag mitt första vd-beslut. Det blir inget marmorgolv.”
Det många kanske inte känner till är att Handelsbanken är den mest Sverigefokuserade av de 4 storbankerna med knappt 80% av rörelseresultatet på hemmamarknaden. De andra stora länderna är Storbritannien, Norge och Nederländerna. Detta efter att banken under 2021 tog beslut att lämna Danmark och Finland.
Mäktig historik trots trög aktiekurs
Troligtvis har jag sagt det förr, men det tål att sägas igen. Potentialen i Handelsbankens aktie blir lite skev genom att enbart kika på aktiekursen. Genom åren har hög direktavkastning erhållits samtidigt som utdelningshöjningarna och extrautdelningarna inte snålats med. Det har gjort att den totala avkastningen blivit bättre än vad man väntat sig.
Närmare bestämt 15,85% årligen i så kallad genomsnittlig effektiv totalavkastning de senaste 20 åren (källa). Såklart har det varit sämre och bättre perioder under den tiden.
Första utdelningen fick jag 2017 och då låg den på drygt 200 årligen. I år räknar jag med att inkassera över 6000 kr från innehavet. Det är kraften bakom en utdelningsmaskin när man satsat på sådant som håller år efter år.
Trots att värderingen inom banksektorn steg i slutet av förra året så är hela sektorn i stort lågt värderad där det främsta skälet tros vara osäkerheten kring det uppblåsta räntenettot. För Handelsbankens del har även den stora fastighetsexponeringen varit en våt filt men också VD bytet som nu blivit ett faktum.


 = bolag som handlas till
 = bolag som handlas till