Axfood är den eviga trotjänaren i min portfölj och faktiskt en av de aktier som gått bäst för mig det senaste året. Trots en explosion i aktiekurs så sätter nu Dagens Industri en köpstämpel på aktien och jag är egentligen beredd att hålla med, även om fokus just nu är aningen annorlunda.
Axfood utveckling 1 år
Att byta butik
Den stora anledningen till att Axfood presterat bra är tack vare Willys. Den här lågpriskedjan har haft mycket fin utveckling de senaste åren när stigande inflation fått privatpersoner att jaga de absolut billigaste priserna. Frågan är givetvis hur pass väl Willys kan behålla dessa nya kunder när priserna på mat börjar stabiliseras.
Jag tänker såhär: har man väl bytt butik så med tanke på att måste plocka lägre priser så är chansen stor att man Inte byter tillbaka trots att plånboken blir lite tyngre. Då har man redan vant sig vid det nya och största anledningen till att man kör samma butik hela tiden är för att man känner sig van med hyllorna. Visst kommer några byta tillbaka, men långt ifrån alla.
Sedan är inte alla som jag och går mellan butikerna för att plocka lockerbjudanden, även om det mönstret troligtvis ökat nu 2023.
Fin mångsidig trend i utdelningen
En fördel som jag ser är att vinst/aktie ökat sakta men säkert senaste åren men att Axfood även byggt upp marginalen när det kommer till utdelningsandel. Det här ser du i den här tabellen:
Vinst/aktie
Utdelning/aktie
Utdelningsandel
2018
7,41
7
94%
2019
7,87
7,25
92%
2020
9,12
7,5
82%
2021
10,28
7,75
75%
2022
11,36
8,15
72%
2023
11,84
8,5
72%
För er som söker ytterligare information kring Axfood som utdelningsbolag så har jag uppdaterat mitt inlägg om detta
Vad som kan komma att gynna utdelningen är att man från och med nu får mindre kostnader för sina investeringar. Dessutom är Axfood numer ett skuldfritt bolag justerat för hyresleasingskulden och soliditet ligger 20% över det finansiella målet.
Affärsvärldens senaste prognos är att vinsten i år kommer landa på 12,8 kr och då har vi ett P/E 22,6. Självklart känns det dumt att betala en så hög prislapp med tanke på hur lite Axfood faktiskt växer. Å andra sidan är det ingen överdriven värdering sett historiskt. Nackdelen är väl att många utländska liknande alternativ känns billigare.
Vad vi förhoppningsvis kommer se är att rörelsemarginalen fortsätter öka nu under 2024. Denna har tyvärr blivit lidande då kunderna i första hand väljer det billigaste före det lite med ”exklusiva” i butiken. Bruttomarginalen var starkare nu under fjärde kvartalet, med en ökning från 12,6 till 13,8%. Den trenden kan troligtvis fortsätta under 2024.
Min teori är alltså att kunderna stannar kvar hos Willys även när priserna stabiliseras och att de sjunkande kostnaderna för investeringar ger extra krut till utdelningen vi får nästa år.
Jag säljer absolut inte Axfood men just nu köper jag betydligt mer i exempelvis Volvo. Senast idag lade jag en större köptransaktion i Volvo med gott samvete.
Torsdag, och den utdragna rapportperioden fortsätter att tuffa på. Idag har jag två bolag som summerar sitt helår, nämligen Axfood och Stora Enso.
De senaste 3 åren har Axfood inklusive återinvesterad utdelning inte gått särskilt mycket bättre än OMXS30GI. Dock är det väl tanken med Axfood, som kanske är ett av Stockholmsbörsens mest defensiva bolag?
När jag senast skrev om Axfood så nämnde jag att man investerat 3 miljarder kr i automationslösningar för deras logistik. Hit hör bland annat Bålstalagret som successivt håller på tas i drift. Det här kommer verkligen gynna Axfood framöver med tanke på minskade kostnader. I dagens rapport fick vi höra hur allt verkar gå enligt planerna:
”Under de senaste åren har vi gjort stora investeringar för att stärka vår konkurrenskraft på marknaden, inte minst i vår nya logistikstruktur. Dessa investeringar kommer att resultera i en än mer hållbar och effektiv varuförsörjning”, skriver VD Klas Balkow.
Klas Balkow, vd Axfood
”Vi går in i det nya året med en stark position som ger goda förutsättningar att fortsätta attrahera nya kunder och stärka lojaliteten hos befintliga, samt bli mer effektiva i bakomliggande led i takt med att våra nya logistiksatsningar tas i fullt bruk”, fortsätter Klas.
Det har varit ett bra fjärde kvartal för bolaget där man ökar rörelseresultatet jämfört med samma kvartal förra året. Detta kom dessutom in högre än vad analytikerna väntat sig.
Axfood är faktiskt den näst största koncernen inom svensk dagligvaruhandel med drygt 330 egenägda butiker. Nu när det verkligen svidit i plånboken för många så är det både en och två som vallfärdat till Willys där billiga priser finns.
Utdelningen höjs till 8,50 kronor/aktie, en höjning från 8,15 kr förra året. Det här är en ökning med ca 4% och det är ungefär där utdelningstillväxten legat de senaste åren. Självklart är det inga monstersiffror, men det täcker in inflationsmålet på 2% väldigt väl.
Tänk inte enbart 8,5 kr
Vinst per aktie för helåret blev 11,84 kr/aktie. Det här innebär att utdelningsandelen landar på 71%.
Här vill jag påpeka att utdelningsandelen 2019 låg på hela 92%. Sedan dess har den successivt arbetats ner. Det är en trend vi också måste bevaka extra noga.
Handla Axfood idag?
Det enda negativa är väl att Axfood idag handlas till 3,3% direktavkastning räknat på den nya utdelningen och dagens kurs. Med tanke på hur man kunnat höja utdelningen de sista åren så känns det rätt så lågt.
Jag själv tankar inte jättemycket Axfood idag, men det blir något köp lite nu och då.
Utdelningsåret 2024 har börjat skakigt och redan nu har vi fått både positiva men också negativa besked. Då ska vi komma ihåg att majoriteten av fastighetsbolagen kommer med sina rapporter först i mitten på februari. Idag var det i alla fall dags för Holmen och andra viktiga bolag att rapportera.
Trots en intensiv rapportdag så har jag alltså bara ett bolag i min egna portfölj som rapporterar idag, nämligen Holmen.
H&M
Några viktiga händelser är att Helena Hermansson avgår i H&M efter en kortare karriär. Återigen blir det en man som tar över skutan i H&M för att försöka ro allt i land. Det blir Daniel Ervér som tar över. Helena har i och för sig suttit i 4 år, men sett över H&M:s historik så är det en kort period.
Som jag förstått har tiden som VD pressat henne personligt så det är inte styrelsen som ger henne kicken.
Återigen är resultatet lägre än väntat för H&M och jag är inte missnöjd med att jag tidigare sålde. Utdelningen höjs dock från 6,5 kr till 6,75 kr. (EDIT! mitt fel. Utdelningen var oförändrad men analytikernas prognos låg på 6,75)
SSAB
Kul är att SSAB kommer in med en riktigt fin rapport
Styrelsen föreslår därmed en utdelning om 5 kronor per aktie. Det är i linje med förväntningarna men en tydlig sänkning från de 8,70 kronor bolaget delade ut året innan.
Att utdelningen skulle sänkas var dock rätt väntat. Trots det kommer SSAB bli en av Stockholmsbörsens bolag som delar ut mest i år i förhållande till aktiekursen. Idag är direktavkastningen 6,6% räknat på den nya utdelningen
5 kr blev exakt den summan som jag skrev om här när jag gjorde min utdelningsanalys av bolaget.
Holmens rapport för fjärde kvartalet
Tyvärr kom Holmens rapport in sämre än väntat. Även om Holmen som bolag är väl diversifierat så styrs man givetvis av råvarupriset inom skogen, så det är viktigt att komma ihåg.
I princip kom de viktigaste nyckeltalen in sämre än vad analytikerna väntat sig. Rörelseresultat, omsättning och marginal. Kikar vi på branschen i helhet så har alla skogsbolagen backat mer eller mindre. Då har även SCA råkat ut för en blankar-rapport från Viceroy
Vinst per aktie för helåret blev 23 kr, bra mycket lägre än förra årets 36,3 kr.
Trots det höjer Holmen sin ordinarie utdelning från 8,0 kr till 8,5 kr/aktie. Dessutom föreslår man en extrautdelning på 3 kr, vilket ger en total utdelning om 11,5 kr. Dock är det en rejäl sänkning från förra årets 16 kr ifall vi även räknar med extrautdelningen.
”Trots svagare marknad var konkurrensen om timmer och massaved fortsatt stor”, skriver VD Henrik Sjölund.
VD Holmen, Henrik Sjölund
En nyhet under dagen är att Holmen nu samlar sin processindustri, som utgörs av kartong- och pappersverksamhet, i ett nytt affärsområde kallat Holmen Board & Paper.
Hädanefter kommer Holmen alltså bestå av totalt fyra områden
skogsbruk,
elproduktion,
trämekanisk industri (sågverk)
och den nu alltså samlade processindustriella grenen (kartong- och papper).
Då var det äntligen dags för två efterlängtade bolag att rapportera för sitt fjärde kvartal och på så vis stänga boken för 2023. Hur ser det ut för Tele2 och JM?
Tele2
Rapporten från Tele2 blev kanske inte någon kioskvältare. Men samtidigt, hade vi väntat oss stora överraskningar? Telekombolag kan vara det tråkigaste att äga men många erbjuder fin utdelning.
Många nyckeltal landade jämsides analytikernas förväntan. Ebitda-al* blev 2.624 miljoner kr under det fjärde kvartalet. Väntat var 2.581 miljoner kr.
Tele2 anser att underliggande EBITDAaL är ett relevant nyckeltal för att presentera lönsamheten eftersom det inkluderar kostnaderna för leasade tillgångar (avskrivningar och räntor)
Utdelningen föreslås till 6,90 kr/aktie, vilket är en höjning från 6,80 kr förra året. Förväntningarna låg på 6,82 kr och själv hade jag tippat på 7,0 kr.
Något anmärkningsvärt är att Tele2 lanserar ett sparprogram med målet att sänka de årliga kostnaderna med 600 miljoner kr.
”Vi kommer att arbeta aktivt för att realisera dessa besparingar som effekt av förändrad go-to-market och drivet genom ett internt program som vi kallar Strategy Execution Program”, skriver VD Kjell Johnsen.
Vad som blir intressant att se nu under 2024 är vad investmentbolaget Kinnevik väljer att göra med sina aktier. Kinnevik är fortfarande största ägaren med 19,77% av kapitalet. Ett sådant scenario skulle givetvis inte gynna Tele2.
Vi får inte glömma att Tele2 har obligationsliknande egenskaper. Utdelningen och direktavkastningen är helt klart huvudattraktionen. När ränteläget gått upp har denna blivit lite mindre attraktiv, relativt sett.
Fördelen är väl att oron kring el- och energikostnaderna nu tycks vara bortblåsta. Telebolagen har haft svårt att hantera detta tidigare.
Direktavkastningen är hela 8% idag och igår köpte jag mer i Tele2
JM
Kanske är det ingen överraskning att JM kom med en svag rapport. Verkligheten börjar komma ikapp bolaget väldigt snabbt.
Utdelningen sänks till 3 kr per aktie. Här finns dock en tanke att kalla till en extra bolagsstämma under det fjärde kvartalet 2024 för att besluta om ytterligare en utdelning på 3 kronor. Förra året delade JM ut 14 kr/aktie.
Till skillnad från förra året när JM kom med en rapport som överraskade marknaden positivt så råder nu ett omvänt scenario.
”Hela 2023 har präglats av en sällsynt svag marknad. Vi får gå tillbaka till början av 1990-talet för att hitta jämförbara utmaningar”, skriver JM:s avgående vd Johan Skoglund i rapporten.
VD i JM, Johan Skoglund
Det som var lite positivt var väl att JM sålde 773 bostäder nu under fjärde kvartalet. Det är en ökning från 462 året innan och över analytikernas förväntningar på 424.
Här måste vi se situationen i sin helhet. JM som bolag är det egentligen inget problem med. Man har tacklat liknande kriser tidigare. Problemet är att det just nu är värdelöst att bygga nytt i Sverige, trots att ett behov finns.
JM skriver att man just nu jobbar för god likviditet för att på så vis vara redo när marknaden vänder. Det tråkiga är att Johan varit VD nu i 20 år och är avgående. Måste kännas tråkigt att lämna i detta läge.
Volvos framgångar just nu ät lite av motsatsen till hur Volvo Cars presterar. Dagens rapport var inte heller något undantag och bolaget skjuter till en extrautdelning som alla utdelningsjägare borde älska.
Rapporten visar väldigt fina siffror där vinst och omsättning kom in högre än analytikernas förväntan. Däremot är det troligtvis så att marknaden inte kommer lyfta aktien då man höjer ett varningens finger för framtiden.
Orderingången var kom in lägre än väntat där VD Martin Lundstedt meddelar att det för tillfället sker en normalisering av efterfrågan. Då marknaden är framåtblickande lär det vara detta man tar fäste vid. Jag tippar alltså inte på att det blir någon rusning på aktien trots en fin rapport.
”Orderingången minskade i den pågående normaliseringen av efterfrågan som speglar något lägre transportvolymer och en svagare makroekonomi”, skriver Martin Lundstedt.
Utdelningen landade på 18 kr där 7,5 kr är ordinarie och 10,5 extrautdelning. De sista åren har Volvo haft en trend att slänga ut mäktiga extrautdelningar och trots det har kassan alltid svämmat över.
Jag vet att många dock förväntat sig en högre utdelning och vissa menade att allt under 20 kr hade ansetts som ett svaghetstecken från bolaget. En lägre utdelning än så kan visa att Volvo ser negativt på framtiden, vilket också meddelats i rapporten.
Hursomhelst är den här utdelningen den största från ett svenskt börsbolag någonsin. Inget bolag i Sverige har tidigare delat mer än dessa 36,6 miljarder kr som Volvo nu föreslår.
Trots att Volvos aktie stuckit iväg så är den långt ifrån dyr idag. Ett vanligt misstag är att man bedömer prislappen på aktien helt uteslutande hur aktien gått. Volvo är ett tydligt exempel på att vi även måste ta med E:et (vinsten) i ekvationen.
Rapportsäsongen är i full rullning och dagens höjdpunkter är bland annat Atlas Copco, SEB och Intrum.
För det första så fortsätter bankernas pengaregn och idag med SEB. Banken meddelar först och främst en ordinarie utdelning på 8,5 kr/aktie, vilket kan jämföras med 6,8 kr förra året. Men sedan skickar man dessutom med en extrautdelning på 3 kr/aktie (tack för rättningen). Totalt landar vi alltså på otroliga 11,5 kr, en siffra som är högre än den jag skrev då jag sammanställde bankernas prognoser.
Ytterligare en intressant händelse under dagen är att Sandvik höjer utdelningen men man låter 1100 få kicken. Det klingar troligtvis inte så bra i allmänhetens öron.
Intrum
Kredithanteringsbolaget (inkasso) Intrum som länge legat i min portfölj levererar faktiskt ett justerat rörelseresultat som är bra mycket bättre än vad analytikerna väntat sig. 1 899 miljoner kr mot väntade 1 752 miljoner kr.
Omsättningen slog dock inte förväntningarna och mycket handlar om att Intrum just nu gör allt i sin makt för att dra ner på kostnader:
”I slutet av 2023 hade vi uppnått merparten av de löpande kostnadsbesparingarna om 800 miljoner kr. Vi förväntar oss inte bara att uppnå målet på 800 miljoner kr under 2024 utan även att genomföra ytterligare kostnadsbesparingar med ytterligare åtgärder, vilket är nödvändigt givet den rådande inflationsmiljön.”, skriver vd Andrés Rubio i vd-ordet
Intrums VD Andrés Rubio
Precis som väntat blev utdelningen i år satt till 0 kr men det är ingen nyhet. Troligtvis blir det här ett av mina största bakslag som utdelningsinvesterare räknat i rena kronor.
Intrum har haft en mycket strålande utdelningshistorik men det var när stjärnorna stod rätt och räntorna var låga. När tidvattnet drog sig tillbaka visade Intrums skuldsättning att styrelse och ledning faktiskt badat nakna.
Den stora händelsen var att man i måndags meddelade en försäljning av en betydande del av sin investeringsportfölj. Försäljningen gjordes till dotterbolaget Cerberus Capital Management och den nettopeng på 8,2 miljarder kommer användas till att minska skuldsättningen.
Intrum har helt klart lärt sig något av sin skuldsättning och just nu är målet att få ner skuldsättningen till 3,5x Ebitda innan utdelningen återinförs.
Jag tycker själv att dagens läsning var positiv samt att man nu äntligen tycks vara på rätt väg. Intrum har dessutom satt rätt man på helt rätt plats för att hantera de stora problem man nu har med lönsamheten. Dock kommer det ta tid innan man får ordning på den här soppan.
“Vi tagit betydande steg mot våra
mål, och jag är övertygad om att
vi är på rätt väg för att leverera
på vår strategi som ledare inom
kredithanteringstjänster”
Atlas Copco
Atlas Copcos rapport för fjärde kvartalet gjorde inte marknaden särskilt glad och aktien är ner 2,7% i skrivande stund.
Det var mycket trevligt i rapporten som exempelvis högre justerat rörelseresultat än vad analytikerna väntat sig. Även intäkterna kom in bättre än väntat*
*Rörelseresultat eller EBIT visar företags vinst före räntor och skatter. Det här är alltså skillnaden mellan rörelsens intäkter och rörelsekostnaderna.
Marknaden tog däremot fäste vid den lägre orderingången som inte nådde upp till förväntningarna.
”Den övergripande efterfrågan på gruppens produkter och tjänster var i princip oförändrad jämfört med föregående år men svagare än i det tredje kvartalet”, skriver bolaget.
Utdelningen blev hela 2,8 kr/aktie, en mycket fin ökning från förra årets 2,3 kr. Det här sopade också mattan med analytikernas snittestimat på 2,57 kr.
Visste du förresten att under de senaste 6 åren så har Atlas höjt utdelningen med drygt 20% 3 av dessa gånger.
Rapportsäsongen fortsätter och dagens höjdpunkter är Swedbank och Epiroc. Nu på morgonen fick Elisabeth Svantesson kyla ner sig med ett iskallt glas vatten då Swedbank höjer utdelningen brutalt och lägger Svantessons ord på hyllan för att samla damm.
När analytikerna tidigare spådde att bankernas samlade utdelning skulle uppgå till ca 90 miljarder kr så var Svantessons kommentar:
{
”Det är tondövt och orimligt”
En mycket trevlig rapport
Swedbank är alltså först ut bland våra svenska storbanker att presentera sin summering av 2023.
I rapporten presenterar styrelsen en rejäl utdelningshöjning som får förra årets peng att framstå snål. Utdelningen höjs från 9,75 kr/aktie till 15,15 kr/aktie. Det är en otrolig höjning med 55%. Grattis till alla ägare där ute!
Swedbank gör en vinst på 34 miljarder kr. Det här är 60% mer jämfört med året innan. Dessutom klår man analytikernas förväntningar kopplat till rörelseresultatet. Fantastiska siffror, helt klart.
Jag kan tycka att investerare som legat tungt i bank är värda detta. Länge har man väntat på bättre tider och nu är de alltså här.
Inte lika trevligt överallt
Någon som är mindre glad är troligtvis Svantesson. Tidigare i januari uttalade hon sig såhär:
”Det är klart att bankerna ska gå med vinst, annars får vi ett svagt finansiellt system. Men de här enorma vinsterna, som man nu delar ut, sticker i ögonen”, säger hon.
”Man borde helt uppenbart ha gjort mer för kunderna. Det är inte rocket science. Det är orimligt att bankerna är så tondöva när så många kämpar”, säger hon.
Nu får vi tyvärr inte veta hur hon menar att bankerna kan hjälpa kunderna, men det är väl inte ”rocket science” som hon själv beskriver det. Ska man sänka räntan på lånen eller vad handlar det om? Anledningen att räntan höjs är ju för att få alla mer restriktiva till att ta lån samt tänka över ekonomin en extra sväng.
Jag själv tycker det är bra att bankerna inte lyssnar på politiska uttalanden utan litar på att man kan sin verksamhet bäst. Skulle jag börja om min resa så hade jag nog valt en kanadensisk bank i stället för en storbank här i Sverige.
Man kan tro att Ericsson var en fluga under millennieskiftet men än idag är aktien den 3:e mest ägda på Stockholmsbörsen. Idag presenterar Ericsson sina siffror för helåret 2023 med styrelsens utdelningsförslag. Dagen till ära har jag valt att kika på hur Ericsson presterat historiskt.
För att summera Ericssons rapport så kom vinsten in högre än väntat men omsättningen var lägre än väntat. Jag antar att man jobbat med kostnader för att få upp marginalen som ändå var högre än många väntat sig.
Ericssons utdelning 2024 blir samma som förra året, d.v.s 2,7 kr/aktie. Det här var mer än analytikerna räknat med där snittet låg på en sänkning. Direktavkastningen i Ericsson är just nu 4,4%. En högutdelare med andra ord.
Jag har nog bara själv ägt Ericsson under ca 1 års tid och det var alldeles i början av min karriär (2017). En intressant fundering jag fick idag var att kika på vad Ericsson givit sina investerare historiskt då det är en faktor jag väver in i valet av aktier med potential.
Ericsson totalavkastning
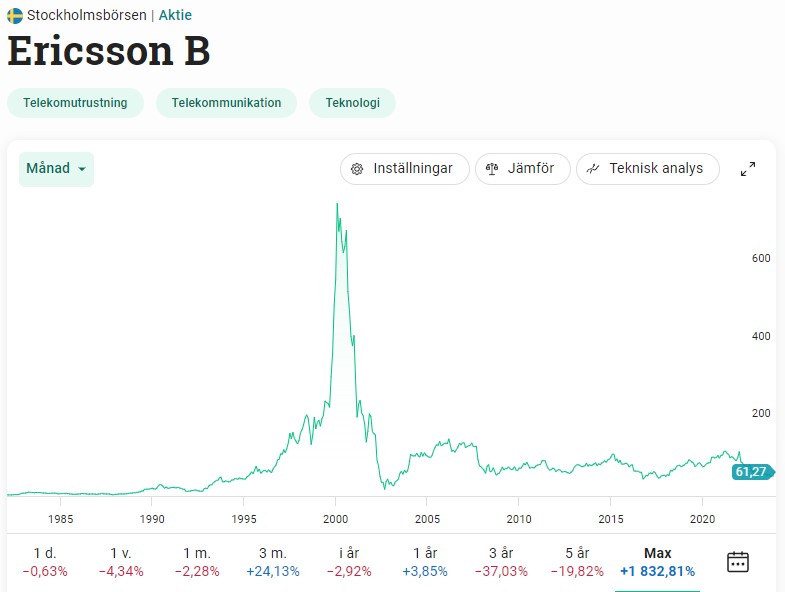
Om du kikar på Ericssons kursgraf så ser den verkligen inte positiv ut. En explosion under IT-bubblan som givetvis inte höll särskilt länge. Sedan dess ser det rätt ruttet ut
Jag antar att den höga kursutvecklingen i grafen ovan gör så helheten blir aningen missvisande. Väver vi samman utdelningen så har ändå Ericsson presterat ca 9%årligen allt sedan 1987. Visst, det är inte fantastiska siffror, men ändå inte fullt så eländigt som det ser ut.
Det tråkiga är ifall vi kikar hur aktien gått de sista 10 åren. 10 år är ändå en lång period där du som investerare helt klart ska förvänta dig positiv avkastning. Tyvärr har investerarna fått +0,53% årligen de sista 10 åren, vilket inte alls känns attraktivt.
Totalavkastning årligen
Sedan 1987
9% årligen
Sista 10 åren
0,53% årligen
Största händelsen för Ericsson just nu är den stororder man fått från amerikanska AT&T, ett bolag jag själv ägt tidigare. Kontraktet avser ett antennsystem och andra 5G-produkter som totalt är värt 14 miljarder dollar sett över 5 år.
En femtedel av detta kontrakt (spänner över 5 år) är hela 11% av Ericssons nuvarande årsomsättning. Det är inte småpotatis kan vi lugnt säga.
Med den här ordern följer dock en hel del risk som vi måste väva in i hela ekvationen. Vi har sett exempel på bland annat Skanska som tagit allt för stora uppdrag i USA som slutat i mer eller mindre katastrof.
Troligtvis är det här anledningen till att aktien inte gått bättre efter beskedet. Dagens rapport föll inte väl hos investerarna då aktien är ner i skrivande stund.