En av mina mest lästa artiklar under året är den jag skrev om Intrums potentiella konkurs. Intrum har länge varit en enormt omtalad aktie och kanske även den aktie som gjort flest investerare besvikna. Får man dock ordning på maskineriet så kan det se bra ut igen, men då måste vindarna vända. Tyvärr är det en låång väg innan något sådant skulle realiseras och vi kan helt klart säga att Intrum mer eller mindre grävt sin egna grav. Minorna längs vägen är många.
Intrum – positivt och negativt
Intrum är som ni säkert redan vet Europas största inkassobolag. Bolaget jobbar både med att driva in skulder åt externa kunder men man köper även loss existerande skuldportföljer med dåliga lån från banker för att driva dessa själva.
Att bolagets stora expansion de senaste åren lett till en allt för hög skuldsättning är det nog få som missat. 2010 var skuldsättningen 2,2 miljarder kr, för att idag vara uppe i otroliga 48 miljarder kr. Samtidigt har börsvärdet havererat och ligger idag på 3 miljarder kr. Den relationen är ingen vacker syn.
Just nu pågår det en teoretisk kamp mellan de som säger att den sista lågan för Intrum brunnit ner, och de som påstår att det fortfarande finns en strimma hopp kvar. Den stora kampen för bolaget ligger i obligationsmarknaden och hur man ska kunna finansiera sig när dessa förfaller. Förblir obligationsmarknadens dörrar fortsatt stängda, ja då blir det problem.
Många menar på att Intrum har kapital som mer än väl räcker till att finansiera förfallen nu 2024 samt början på 2025. Sedan kommer det ett stort förfall i Q3 2025 som är det stora frågetecknet och som Intrum idag inte kan täcka upp. Det är ca 18 månader dit. Klockan tickar.
Men här vill jag förtydliga att det finns många andra teorier i den här soppan, och alla verkar räkna olika. Att veta vad som är rätt och fel verkar vara en rätt omöjlig uppgift.
Personligen har jag inte köpt mer aktier på den här nivån. Jag kan aldrig rekommendera någon att köpa något, men visst skulle jag säga att det är betydligt klokare att köpa exempelvis Volvo idag än Intrum.
Intrum och enorma insynsköp
Vad jag själv kan tycka är intressant är att kika på de enorma köpen som gjorts i Intrum de senaste veckorna där det mest iögonfallande köpet kommer från ordförande Magnus Lindquist. Magnus har varit styrelseordförande i Intrum sedan maj 2022 och köpte alltså aktier för 20 miljoner kr nu senast.
Är det något som dessa personer vet, som vi inte vet?
Vi får backa bandet till februari 2022 för att hitta en avyttring bland insynspersonerna. Där var det Hans Larsson som sålde och nu i slutet på mars fick vi reda på att Hans lämnar Intrums styrelse.
Magnus har tidigare visat prov på enorm kompetens, främst från den tid då han styrde upp Munters efter deras IPO. Magnus kom in i Munters 2018 där han gjorde sig av med ledningen samt tog fram en ny plan som Munters sedan dess exekverat efter. Framgångssagan sedan dess har varit brutal, och visar på att surdegar kan vända.
Nu krävs det nog mer än en Magnus Lindquist för att få ett skepp likt Intrum att vända. Hans stora förvärv nu när elden sprider sig är däremot anmärkningsvärt
Vad som också krävs är att Intrum hittar en ny partner att dela nyinvesteringarna med för att hålla uppe volymerna. Det är ett koncept som bolaget faktiskt lyckats med tidigare innan 2010. Vd Andrés sa nyligen att det finns en plan här och det är väl det sista vi hört från bolaget hitintills.
”Vi kommer kunna säga mer om några månader. Det kommer inte dröja länge”, säger Andrés Rubio om ett av de kort som han har kvar att spela ut.
Jag kommer som sagt inte köpa några nya aktier i Intrum, men hoppas givetvis på en vändning. Det handlar inte om att jag äger bolaget för den posten är mikroskopisk nu jämfört med övriga innehav. Vad det handlar om är att jag älskar att se hur surdegar faktiskt kan vända och jag följer även Embracer som just nu går mot ljusare tider.
2022 och 2023 var åren då preferensaktierna fick se solen gå i moln. Kurserna rasade till följd av att räntan kontinuerligt höjdes. I år ser läget bättre ut och jag tänkte kika på vilka preferensaktier som troligtvis är bäst att plocka in 2024. Om det ens är värt att äga någon det vill säga…
Jag brukar dela in preferensaktier och D-aktier i samma grupp och benämner dessa preferensaktier. Det finns en del olikheter, men också väldigt många likheter. För utdelningsinvesterare handlar det om att få en förutbestämd utdelning som är både hög och som delas ut kvartalsvis.
När räntan stiger så rör sig kursen för preferensaktier neråt. När räntan faller så kommer kurserna återhämta sig. Anledningen är att räntan på ett vanligt sparkonto blir högre och att du genom den typen av sparande får en riskfri investering till högre ränta mot än tidigare. Marknaden sätter då en lägre kurs på preferensaktier, varpå direktavkastningen stiger. Att direktavkastningen skulle ligga kvar på samma nivå när du får så pass bra ränta på ett sparkonto blir ologisk.
En annan anledning är att de flesta preferens- och D-aktier skapats av fastighetsbolag, vars finansiella hälsa relaterar direkt till rådande ränteläge. Högre räntor innebär dyrare finansiering och en ökad risk att utdelningen slopas. Utan utdelning blir den här typen av instrument så gott som värdelösa.
Preferensaktier 2024
Nedanstående lista är hämtad utifrån gårdagens kurser och är sorterad efter direktavkastningen i fallande ordning. Längst ner hittar vi preferensaktier som ställt in utdelningen.
Listan är tagen från min egen vy med Preferensaktier där kurserna läses in en gång varje dag. Tyvärr är den sidan lite seg av någon konstig anledning, så därför nöjde jag mig med en ögonblicksbild.
Alla bolag finns inte representerade i listan ovan. Exempelvis finns många preferensaktier som ställt in utdelningen inte med. Oscar Properties, Preservia, Obducat Pref, för att nämna några.
Marknaden är inte dåliga på att sätta kursen utifrån hur pass osäkert läge det är i respektive preferensaktie. Givetvis kan marknaden inte utläsa framtiden, men vi får ändå tänka att den preferensaktie som idag handlas till högst direktavkastning också innebär högst risk till slopad utdelning. Det är ingen slump att Heimstaden toppar listan precis.
Själv skulle jag vilja dela in dessa i tre olika kategorier:
Mindre än 7% direktavkastning: Låg risk
9-7% direktavkastning: Medel risk
Mer än 9% direktavkastning: Väldigt hög risk
Någon kanske då inser att jag själv äger en preferensaktie med hög risk i portföljen, nämligen K2A. Och så är det. I år är utdelningen där säkrad men min tanke har varit att byta ut denna mot Sagax D. Skulle jag få ge tips om vilka tre preferensaktier man skulle välja idag så hade jag personligen sagt:
Sagax
Akelius D
Corem D
På senare tid har jag funderat om det ens är värt att investera i den här typen av tillgångar. Tanken har länge varit att få extra kassaflöde till portföljen där jag med tre preferensaktier kan få utdelning varje månad. Troligtvis är det bättre att enbart köra på exempelvis XACT Norden Högutdelande med 5% direktavkastning där du även har möjlighet att få en bättre kursresa kommande år.
Idag är det i alla fall x-dag för Corem D och igår såg jag till att köpa på mig lite extra aktier där.
Kvartalsutdelningen i Castellum är sedan lång tid borta och du som läst bloggen länge vet att jag har en regel att enbart köpa aktier som ger utdelning. Varför handlar jag då Castellum? Nå, det finns en liten oskriven parentes kring just den här regeln.
Jag har egentligen gjort det rätt lätt för mig. Allt jag tänker är: hur har bolaget presterat historiskt och vilken potential har man framgent? Den frågan har jag försökt ställa mig kring fastighetsbolaget Castellum. Sedan finns det många som säljer direkt vid en utdelningssänkning.
Fastigheter som en bas i portföljen
När min portfölj hade som störst vikt mot fastigheter så tror jag den var kring 35%. Det är mycket. Även om jag nu fått bita i det sura äpplet på grund av min överexponerad så hade jag ändå tydliga argument till varför jag hade så mycket fastighet.
Fastighetsbolagen dominerade den svenska marknaden över bolag med pålitlig och trygg utdelning, fram till 2023/2024 givetvis.
Fastigheter har över tid haft en mycket fin avkastning, även om det vissa år varit otroliga kursfall
Punkt nummer 2 gjorde sig tydlig när EFN Marknad nyligen visade en graf över hur fastighetsaktier gått mot OMXS PI de senaste 10 åren. Nu får vi också tänka på att vi haft minusräntor under väldigt lång period, vilket gynnar fastighetsbolagen. Samtidigt höjdes också räntorna i en rasande fart, vilket chockade marknaden.
Castellum blir mer intressant där ute
Jonas Andersson, som förvaltar Carnegie Fastighetsfond, gästade tidigare DiTV och menade att Castellum är det bolag i fastighetssektorn man ska välja.
”Ska man ha bara ett bolag i fastighetssektorn så väljer man det”, säger han med tillägget att rörelsen är trygg, har god likviditet och handlas till en rimlig värdering på omkring P/E 14.
I februari fick även H&M ge plats åt Castellum i Swedbanks populära basportfölj.
Det säger givetvis inget om läget, men är ändå en reflektion jag gjort.
Castellum ligger rätt bra till
Jag har köpt en del Castellum på senare tid, med den vetskap att bolaget inte är i någon direkt kris, men att det finns andra fastighetsbolag som just nu mår bra mycket bättre. SBB och Intrum är däremot i en rätt stor kris varpå jag inte köpt mer där det sista året.
Vad som är fint med Castellum i rådande miljö är deras stora exponering mot kommersiella fastigheter (kontor, handel, lager etc.). Här har man kunnat indexera upp hyrorna i takt med att inflationen stigit. På fyra år har KPI-inflationen varit totalt 21% och hyrorna har justerats upp med ungefär samma siffra. Det är rätt mycket pengar in. Dessutom verkar hyresgästerna kunnat hantera detta helt okej. Hitintills åtminstone.
Castellums fastighetsbestånd 2024
Som du ser i bilden nedan så blev Castellums rapportering av hyresintäkterna en trevlig syn nu i senaste Q4 rapporten. Diagrammet visar hur hyresintäkterna stigit/sjunkit jämfört med samma nivå för ett år sedan. Trots 8 år inom investeringar har jag ännu inte lärt mig hur man gör trevliga diagram i Excel 😛
Frågan någon säkert ställer sig är varför hyresintäkterna kunde sjunka så pass kraftigt i SBB, Corem och Heba. Anledningen är enkel och beror på att man sålt fastigheter. Säljer du fastigheter, ja då blir det mindre hyra in. Svårare än så är det inte.
För 2024 räknar Riksbanken med att hyrorna kommer höjas ytterligare 6,5%. 2025 ligger prognosen på +3,9%. Det här är då hyreshöjningen i snitt för alla typer av fastigheter.
Förvaltningsresultatet är också ett viktigt mått på hur bra fastighetsbolagen mår och väver in räntekostnaderna. Ökar förvaltningsresultatet, ja då borde också utdelningen öka, allt annat lika. För helåret 2023 så sjönk faktiskt enbart förvaltningsresultatet med -6% i snitt. Här låg Castellum på -3%.
Januari-december så hade Castellum ett förvaltningsresultat på drygt 9 kr/ aktie. Då man brukar dela ut ca 50% av detta så skulle det innebära 4,5 kr/aktie. Nu lämnar dock Castellum ingen utdelning alls under året. Här tar man det säkra före det osäkra. Det är klokt, med tanke på den riskaptit Castellum vävt in på senare tid.
Castellum har också en av de högsta ränteteckningsgraderna inom sektorn. Det här är ett mått som visar hur många gånger vinsten från driften täcker räntekostnaderna. Castellum ligger här på 4:e bästa plats och enbart Sagax, Hufvustaden, Atrium Ljungberg och Catena är bättre.
Idag har Castellum verkligen en låg belåningsgrad på enbart 37,4%. Det enda som är negativt är då den stora exponeringen mot obligationsmarknaden. Det här är också den enda anledningen jag själv ser till varför kursen inte gått bättre under 2024.
Nu är det givetvis så att aktien i Castellum är upp rätt mycket från i höstas när allt såg som jävligast ut. Dock finns det mycket kvar att hämta om du frågar mig. Förhoppningen är att Castellum lärt sig något och att Rutger Arnhult nu är portad från bolagets dörr fär gott. Castellum ska vara det defensiva fastighetsbolaget som det en gång varit, och inte den aggressiva sorten som vi såg innan räntorna började höjas.
Är det ett bolag som enbart fått ris och inga rosor i veckan så är det Spiltan. Det tack vare en av deras räntefonder som investerat i bland annat Intrum. Samtidigt är Spiltan Invest ett av få investmentbolag som handlas till riktigt god rabatt och kanske finns det läge att investera?
Spiltans räntefond
Smällen rör egentligen inte Spiltan Invest utan snarare Spiltan Fonder som tillhandahåller en rad fonder av olika karaktär. Tidigare gick man ut med att Räntefond Sverige ska vara en fond med riktigt låg risk men nyligen föll NAV-kursen fritt.
Det har väl varit känt hyfsat länge att Spiltans räntefonder haft många högriskpapper under sina vingar. Fonderna är grymt populära men frågan är hur många som känt till den faktiska risken. Det har bland annat varit turer kring krisande fastighetsbolag där bland annat Heimstaden ingått.
För exakt en vecka sedan fick dock småspararna en illaluktande bajsmacka levererad då hela årsavkastningen försvann i Räntefond Sverige.
Anledningen till att Spiltan Räntefond Sverige gick ner var då den stora kurskollapsen i Intrum. Fonden har nämligen lagt 25,6% av fondförmögenheten i s.k. högriskobligationer, sådana som ger en riktigt hög direktavkastning. Intrum stod för 5% av fondförmögenheten.
Det som är lite surt är att vi i fondfaktabladet kunde läsa:
”Fondens målsättning är att årligen ge en positiv avkastning till en mycket låg risk.”
Att investera i en räntefond är i sig en stor risk då du går miste om den långsiktiga avkastningen som aktier faktiskt ger (det har vi bevis på nu under senaste månaderna). Att det här ska hända är väldigt tråkigt. Mig veterligen hör det här inte direkt till vanligheten, som tur är.
Jag själv har investerat i Intrum, men det är mina egna pengar som kommer från mitt egna knegande. Man kan tycka att en fond med hög säkerhet och som förvaltar andras pengar borde tänka annorlunda.
Spiltan som investmentbolag
Om vi blickar bortom Spiltans räntefonder så hittar vi givetvis investmentbolaget Spiltan (som inte ska blandas ihop med aktiefonden Spiltan Investmentbolag).
Det mest egendomliga är att Investment AB Spiltan enbart kan handlas på tisdagar. Dock var det ännu värre förut då man enbart kunde handla en gång per månad. Enligt Per H själv ska det här bidra till att mindre kloka beslut raderas bort, där investerare säljer i ren panik. Med handel mer sällan hinner man tänka till en extra gång.
Nyligen rapporterade Spiltan ett substansvärde på 276,63 kr/aktie. Kursen är idag 198 kr, vilket medför en rabatt på hela 28,2%.
Spiltan investerar i både onoterade och noterade tillväxtbolag, och vi vet hur den karusellen snurrat det sista året. Kinnevik har gått samma väg tillmötes. Men när vindarna vänder kan troligtvis Spiltan fortsätta med sin enorma framgångssaga som faktiskt lutar sig tillbaka på Warren Buffetts strategier.
Jag själv känner mig rätt mättad med de investmentbolag jag själv har, så jag nöjer mig där.
Det här är inlägget om vad som hänt och just nu händer i Intrum. Om bolaget jag en gång hyllat men som just nu haltar sig fram på ett par rangliga kryckor. Det har hänt mycket i veckan och bolagets senaste information om att man anlitat Houlihan Lokey som rådgivare för skuldsanering av portföljen gör inte horisonten ljusare. Är konkursen nära?
När det kommer till att fånga fallande knivar finns det en regel som kan göra att du undviker dessa:
Skulle du gått in i bolaget idag ifall du inte ägt något tidigare?
Frågan är inte helt lätt att svara på i många fall, och kräver att du verkligen sätter dig in i hur du hade tänkt ifall du inte satt på en fet förlust här och nu. Det är lättare sagt än gjort.
Jag själv hade inte gått in i Intrum idag med tanke på det som hänt allt sedan räntorna flög iväg. Det är mitt ärliga svar. Nu var det ett tag sedan jag köpte Intrum senast. Men visst, jag har hängt med ner i fallet och det här är väl mitt näst största misstag näst efter SBB.
Intrum konkurs?
Om vi ska försöka sammanfatta det som nyligen hänt i Intrum så har man nu anlitat investmentbanken Houlihan Lokey och advokatbyrån Milbank som rådgivare i ett försök att skuldsanera balansräkningen. Inom privatekonomi vet vi att skuldsanering i Sverige är den absolut sista utvägen.
Det här är mindre goda nyheter. Houlihan Lokey är mest kända för att ha hanterat Lehman Brothers kollaps efter finanskrisen. De är specialiserade på stressade skuldsituationer och konkurser. Förra året var Houlihan den institution som var involverade i flest och största händelserna av den här typen förra året.
VD Andrés Rubio har alltså tillsammans med sitt gäng nu kontaktat Houlihan Lokey och det fick aktien att falla från en redan mycket pressad nivå. Att knacka på hos Houlihan Lokey är kanske jämförbart med att ringa Lyxfällan för en privatperson. Å andra sidan är det nog en dum jämförelse då Lyxfällan oftast lyckas förbättra situationen.
Intrums VD Andrés Rubio
Går vi till själva pressmeddelandet så står det så fint skrivet att Lokey ska ”stärka bolagets finansiella profil genom att direkt adressera dess skuldstruktur”. Jag har en känsla av att man lagt ner åtskilliga timmar på att försöka förfina den här raden så gott det bara går.
Även om det sista korten inte är lagda så är det många där ute som nu tycks tro att spelet är över för oss som fortfarande är aktieägare.
När vi kikar på vad Intrums VD själv säger så är det givetvis enbart fina tongångar:
”Vi har en växande, kassaflödesgenererande verksamhet och tillgångar som nästan täcker våra skulder. Som ett resultat av affären vi gjorde med Cerberus har vi säkrat vår likviditet för 2024-2025. Men vi kan inte ignorera det faktum att vår aktiekurs fallit kraftigt och våra obligationsräntor stigit kraftigt”, säger han.
”Det vi försöker göra är att proaktivt göra om vår kapitalstruktur. Det här är ingen kris.”
Det finns egentligen två saker jag reflekterar över i rådande läge:
Låt säga att Intrum nu står inför ravinens brant och det verkligen är kris. Är det inte då lite kaxigt och magstarkt av VD:n att säga att ”Det här är ingen kris”?
Av erfarenhet är det givetvis så att en VD berättar sin egna historia, men någon gräns finns det väl alltid. Skulle han säga något sånt här om det verkligen vore kris? Vad har han då för möjligheter efter en karriär i Intrum? Går han samma resa tillmötes som Ilija Batljan?
En annan sak jag reflekterar över är att många insynspersoner köpt på sig aktier i början av 2024 och fram till nu. Senast i februari köpte VD Andrés 7 291 aktier. Det är ingen jättesumma, men ändå en kvarts miljon.
Hur går tankarna inom bolaget? Har man en annan syn än oss investerare och särskilt blankare?
Det börjar väl bli allmänt känt att jag enbart investerar i bolag med utdelning, och helst vill jag se en direktavkastning på över 2,2%. Men hur tänker jag kring bolag som mest troligt kommer börja dela ut inom en rimlig framtid och där prislappen idag uppenbarligen ser attraktiv ut? KlaraBo ingår i den typen av bolag.
KlaraBo blev nyligen utsedd till veckans aktie av Dagens Industri, och det var så jag själv fick upp ögonen för aktien.
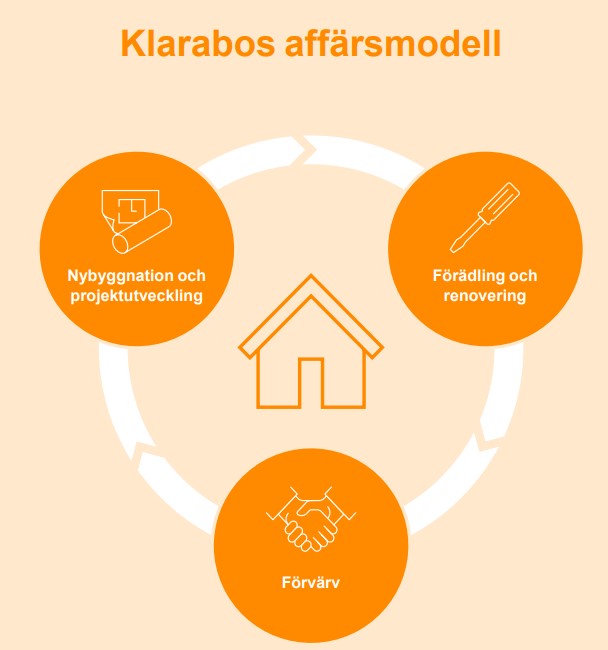
Bolaget beskriver själva sig som ett fastighetsbolag med ett långsiktigt förvaltningsperspektiv inom bostadsfastigheter. Idag är Klarabo uppdelat inom 3 områden:
När det kommer till nybyggnation är det hyresrätter som står i fokus. Det är positivt, speciellt med tanke på dagens läge. Verksamheten spänner över hela Sverige.
KlaraBo utdelning
Tyvärr ger KlaraBo ingen utdelning till aktieägarna. Ännu…
Långsiktigt ska KlaraBo dela ut 50% av förvaltningsresultat, vilket är lite av en standard inom fastighetsbranschen. Det verkar däremot som att KlaraBo vill prioritera tillväxt genom nyproduktion, investeringar i befintligt bestånd och förvärv, under de närmaste åren. Det kan nog dröja innan en utdelning ges men jag vågar inte gissa på vilket år.
Lite längre ner förklarar jag det smarta drag som KlaraBo i stället gör.
KlaraBo – en attraktiv investeringsmöjlighet?
Jag såg nyligen en lista över dyraste räkmackan på flygplatser. Det var rätt enormt. 428 kr för en bärs och macka.
Kafé/Restaurang
Flygplats
Räksmörgås
Stor stark
Totalt
Sky Horizon
Arlanda
299
129
428
Nordic Kitchen & Bar
Arlanda
295
98
393
Scandic Hotels
Landvetter
259
79
338
Airport Hotel
Landvetter
225
98
323
Taste by Nordrest
Arlanda
209
119
328
Vad har då det här med fastighetsbolag att göra? Jo, det är lite så vi får tänka. Vart får vi mest värde för pengarna? När det kommer till räksmörgås så är det uppenbarligen inte på Arlanda.
Precis som med investmentbolag så redovisar även fastighetsbolag ett substansvärde, alltså det beräknade värdet för hela fastighetsbeståndet*. Vart ser vi en fin rabatt just nu? Jo, i Klarabo som idag kvalar in på plats nummer 5 bland bolag med högst rabatt.
*Detta inkluderar alla fastigheter, mark och eventuella lån och panträtter. Skulderna dras sedan bort
Substansrabatt
SBB
72%
Neobo
69%
Trianon
49%
Corem
47%
Klarabo
46%
Problemet är att bolag med en så hög rabatt oftast blivit titulerad skräpstatus. Se bara på SBB.
Men faktum är att KlaraBo inte presterar dåligt här och nu. Förra året ökade man hyresintäkterna med 18% och förvaltningsresultatet efter räntor med 10%. Belåningsgraden låg på 52%. Det är en rätt hög siffra i och för sig som man gärna hade velat se under 50%, men inget alarmerande.
Det fina är att KlaraBo enbart har banklån idag, så man är inte alls beroende av obligationsmarknaden som många andra. Är det något som den här perioden lärt mig är att obilgationsberoenden kan bli förödande. Intrum är ett tydligt exempel som jag själv har kvar i portföljen.
Återköp som leder till framgång
Att KlaraBo nu köper tillbaka aktier gör mig riktigt positiv. Ledning och styrelse tycks tro att värderingen är låg och det är i dessa lägen som aktieåterköp blir extra gynnsamma. Egentligen ska ett bolag, enligt min mening, alltid köpa tillbaka lite aktier över tid oavsett läge. Att återköpa aktier i stället för att dela ut är nog ett väldigt smart drag här och nu.
Vad som är lite negativt med hyresfastigheter är den eftersläpning som sker när hyrorna ska höjas. Inflationen kommer tidigt, men det dröjer innan hyrorna kan höjas. För kontorsfastigheter kan hyran höjas tidigare och med mer. Hyresgästföreningen pekar på höjningar på cirka 5% för 2024, vilket kommer gynna KlaraBo.
Jag tror att det finns gömda pärlor inom fastighetsbranschen att köpa nu när det skakat rejält. KlaraBo är en sådan. Nu har aktien hoppat upp rätt mycket sedan artikeln från DI, men det finns helt klart en ljus framtid för Klarabo.
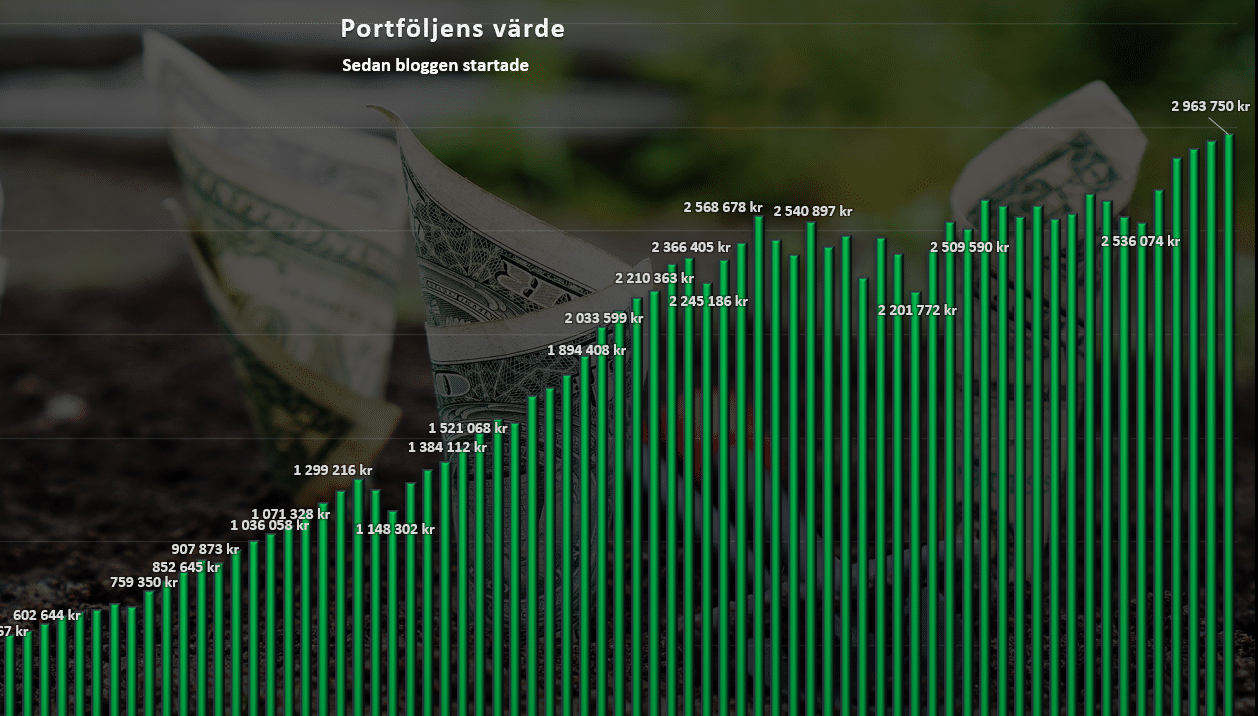
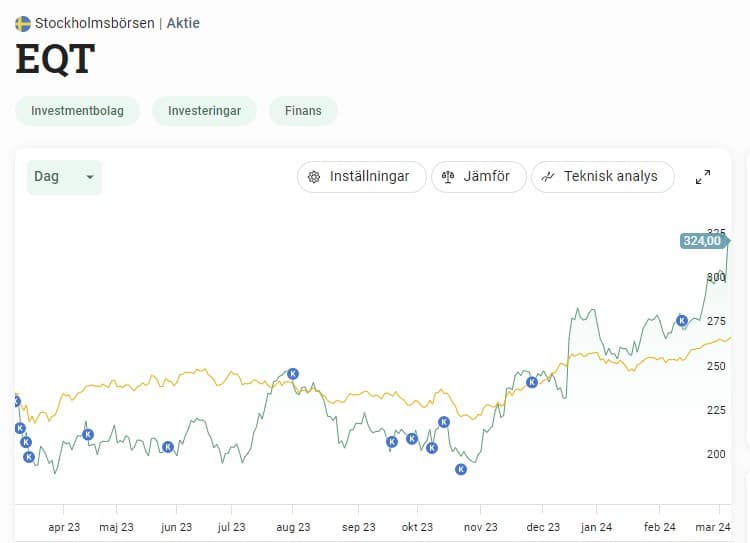
EQT har gått grymt bra det sista året och presterat bättre än index. Det är fint, speciellt med tanke på att större skribenter ratat aktien och tryckt ned den i bajamajan precis innan nyår. Extra trevligt är det att EQT nu är mitt näst största bolag i portföljen och en stor anledning till att jag nu enbart har 40 000 kr kvar till 3 miljoner kr.
Jag skrev på Twitter senast att jag är lite sugen på att sätta in 40 000 kr från mitt målsparande som ska gå till badrumsrenoveringen för att på så vis spränga gränsen. Fru KTM skulle däremot inte bli så glad 😀
EDIT! Efter dagens börsuppgång i EQT (fredag) så är jag bara 30k ifrån gränsen
Idag fick dessutom EQT en höjd riktkurs. BNP Paribas Exane höjer riktkursen för från 360 kr till 400 kr och upprepar vad man kallar för ”outperform”. Idag står kursen i 324 kr så det är en bra bit ner från riktkursen.
Precis som jag ordat om många gånger förut så är det bästa att bortse från riktkurser i din egna analys. Dock kommer marknaden Inte bortse från dem. Det är sen gammalt.
Vad är skillnaden mellan investmentbolag och riskkapitalbolag?
EQT är då inget investmentbolag utan ett riskkapitalbolag.
Skillnaden är faktiskt mindre än vad många kan tro, även om ett riskkapitalbolag kan skilja sig mycket från ett annat. Ett riskkapitalbolag (också kallat Private Equity-bolag), har affärsidén att investera i onoterade bolag medan ett investmentbolag investerar i både noterade och onoterade bolag.
Det är då den bästa förklaringen jag fått till mig genom åren, men den går säkert att slipa på.
Köpa EQT nu?
Jag har egentligen samma tanke bakom EQT som med mina investmentbolag, nämligen att dessa ska generera en bra totalavkastning fram till den dag jag väljer att pensionera mig och då byter över till högutdelare. Tanken är att jag kommer lämna in arbetsmössan om ca 5 år och jag då är en bit över 40 år. Mycket kan ändras fram till dess…
Problemet med EQT är att det inte är lätt att få en bra uppfattning om. Varken på bolaget i sig men kanske främst värderingen. Det bästa inlägget jag skrivit där jag sammanfattar EQT finns länkat här:
Kikar du hos Avanza så ligger P/E idag på nästan 280. Helt galet. Dock är värderingen i EQT något som inte är lika enkelt som för ett bolag som säljer vanliga prylar i en butik. Något som SvD tidigare skrivit om.
Sedan har vi karusellen med att insynspersoner sålt aktier hej vilt och dessutom lämnat för att prova sina vingar någon annanstans. EQT:s VD Christian Sinding har nyligen sålt aktier för flera hundra miljoner kr i bolaget. Självklart känns det mindre önskvärt för vi som sitter kvar men det finns alltid två sidor av det myntet.
Christian säger i en intervju i DI:
”Den absolut största delen av min förmögenhet ligger fortfarande i EQT”
VD EQT Christian Sinding
Såhär…
Alla är kanske inte lika sugna på att göra en Aktiestinsen där du sparar i aktier fram till den dagen du är beredd att dö för att då skänka bort slantarna. Alla går inte heller med filosofin att deras barn ska ärva en enorm pengahög utan ser det snarare som mer positivt att lära barnen investeringars värde.
EQT menar att insynspersoner sedan i höstas haft möjlighet att sälja aktier tack vare att en ”lockup-klausul” löpte ut. Då passar man på och det resulterade i att enbart ett fåtal sålt.
Jag själv har gjort en otroligt enkel analys. EQT har nämligen under mycket lång tid haft förmågan att skapa enormt värde till sina fondinvesterare. Man kan sin sak och med en så lång historik av success är det svårt att se hur man kan misslyckas, även om risken finns. Dessutom har Investor varit trogna och Investor vet också både ett och annat om investeringar.
Svårare än så har jag inte gjort det, men ibland är den enkla analysen den absolut bästa.
Nu ser jag att väldigt många hos Avanza sålt sina aktier, men det vore trevligt att höra ifall du som läsare äger (bortsett från det du äger via Investor).
Det här blir den sista uppdateringen jag kommer att ge den här rapportsäsongen. Föga förvånande handlar det om Cibus och deras utdelning inför 2024.
Cibus är då den enda kvarlevan av den tråkiga skaran med Svenska månadsutdelare. Sedan är det väl frågan hur pass svenskt man kan tycka att Cibus faktiskt är, med tanke på att finska Kesko hyr in sig i majoriteten av fastigheterna.
Cibus utdelning 2024
Styrelsen förslår i år att lämna utdelningen oförändrad. Det blir alltså 0,90 EUR per aktie som kommer betalas ut under 12 utbetalningstillfällen.
Kursen idag står i 9,94 EUR (omräknat med nuvarande valutakurs). Det ger en direktavkastning på hela 9,05%. Självklart är det en oroväckande hög siffra.
Arvid Lindqvist, fastighetsrådgivaren på Catella, var faktiskt ute igår och kommenterade Cibus som fastighetsbolag.
”Både Cibus och Annehem ligger i toppen i min rankning också”
”Jag kommer inte att bli besviken om man ställer in eller minskar utdelningen. Många småsparare kommer nog att bli det. Men jag säger till dem att ni kommer att få det tillbaka senare, pengarna stannar i bolaget.”
Nu ställde inte Cibus in utdelningen men det stämmer nog att flertalet investerare hade blivit besvikna om man gjorde det. Många investerar i Cibus tack vare deras utdelningspolitik som de håller helig. Sedan går det resonera kring om inte en slopad utdelning hade varit det bästa.
Kikar vi på förvaltningsresultat per aktie så är det en rätt osund utdelningsandel för ett fastighetsbolag som annars brukar ligga kring 50%.
Min egna gissning var att utdelningen skulle landa på 0,7 EUR per aktie. Som sagt är utdelningspolitiken helig i Cibus så en sänkning gör man inte ostraffat. Hela situationen känns lite som i 3M för tillfället.
Nu ska vindarna dock vända och kikar vi på vad många tror så kommer vi se flertalet räntesänkningar redan i år som dessutom kommer fortsätta nästa år. Jag tror Cibus helt klart kommer komma levande ur detta och jag är beredd att köpa mer till 9% direktavkastning.