Investor är onekligen Sveriges mest ägda aktie och ännu en gång tycks man Inte vilja göra sin stora skara av investerare missnöjda. Utdelningen höjs och man håller i sitt tidigare mönster även 2025.
Investors höjer utdelningen 2025
De senaste åren har man kunnat se ett hyfsat tydligt mönster i hur Investor höjer sin utdelning. Efter deras senaste aktiesplit har höjningarna varit 0,4 kr/aktie.
I år var inget undantag och Investor höjer utdelningen 2025 (räkenskapsåret 2024) från 4,8 kr/aktie till 5,2 kr/aktie. Det var också den summan jag gissat tidigare och det slog alltså inte fel.
Räknar vi 15 år tillbaka så har utdelningarna höjts med 440%. Det är en magnifik siffra som motsvarar en årlig genomsnittlig tillväxttakt på 11,90%
Lägger vi bort pandemiåret från historiken så har man faktiskt höjt varje år allt sedan 2010. På sätt och vis kan jag tycka att pandemiåret är mindre intressant då många sänkte med tanke på osäkerheten framöver och inte med tanke på resultatet som gjordes 2019. Man ville behålla likvider i kassan helt enkelt.
För tillfället äger jag 773 aktier i Investor. Det innebär alltså en ökad årlig utdelning på drygt 300 kr.
Substansvärdet i Investor landade på 317 kr vid utgången av 2024, en minskning med 2% från kvartalet innan. Jag noterar att kursen idag är 316,3 kr för Investor B, något som faktiskt innebär en mycket liten premievärdering.
Med det sagt så är det här substansvärdet från slutet av 2024 och vi har haft många handelsdagar sedan dess. De senaste 10 åren har Investor handlats till nära på 14% rabatt i snitt.
EQT överraskar
Förutom Investor rapporterar även mitt riskkapitalbolag EQT idag. Där tycker jag mig också se att vindarna börjar vända och man höjer nu utdelningen till 4,3 kr mot fjolårets 3,6 kr. Det var mer än vad analytikerna förväntat sig.
I mina ögon ser det ut som att EQT kommer gå bra på börsen idag, allt annat lika.
Senare igår kväll presenterade Dagens Industri intressant information som kan få aktien i Evolution att skaka ännu en gång.
Vad man presenterade rör den brittiska granskningen av Evolutions spellicens i landet. Den har jag gått igenom tidigare och min slutsats var egentligen att vi inte kan dra någon slutsats om vad som kommer hända ännu.
Nu har däremot Finansinspektionen (FI) börjat gräva i just det här caset. Varför? Jo för att det kommit fram hur Evolution hållit informationen inne i ungefär ett dygn innan den offentliggjorts.
Pressmeddelandet från Evolution kom den 20 december kl 17:45. Det var alltså en fredag 15 minuter efter det att börsen stängts. Nu har det visat sig att bolaget visste om informationen redan den 19 december kl 17:00 då man där och då beslutade att skjuta fram sitt pressmeddelande.
Vad jag minns så har jag varit med om ett liknande scenario en gång tidigare och det var i Cloetta där man släppte ett pressmeddelande på fredag kväll. Det är bland det fulaste jag kan tycka att ett bolag gör.
Det är en sak ifall bolaget faktiskt får informationen den tiden, alltså fredag kväll. Allt annat är under all kritik.
Senast idag (fredag 17 januari) ska Evolution komma in med en förklaring till varför man sköt upp informationen. Dagens Industri har tydligen sökt Evolutions VD Martin som inte vill ge några kommentarer här och nu. Suck.
Martin Carlesund, vd Evolution
Ännu mer intressant är att personen som valde att skjuta upp offentliggörandet av insiderinformationen (finanschefen Jacob Kaplan) meddelade att han lämnar bolaget för 10 dagar sedan… Någon eller några hundar ligger helt klart begravda.
Norska kvartalsutdelaren Vår Energi har fått en rejäl skara utdelningsjägare under sina vingar tack vare sin höga direktavkastning på över 12%. Det här är trots allt ett nytt bolag på börsen men som hitintills visat att man kan göra helt rätt val. Frågan är om nuvarande utdelning kan ligga kvar på samma höga nivå?
Kort om Vår Energi
Av någon anledning tänker jag på förnybar energi när jag hör namnet Vår Energi. Jag vet inte varför. Det här är dock raka motsatsen och Vår Energi verkar inom Norska olje- och gas sektorn.
Vår Energi noterades på Oslobörsen sås sent som februari 2022. Däremot har man i över 50 år varit verksamma inom vad man kallas NCS, Norwegian continental shelf, eller Den norska kontinenten (se bilden längre ner).
Idag är man 3:e största olja och gasproducenten i Norge men växer snabbast inom vad man kallar E&P, alltså Prospektering och produktion. Hela bolagets produktion återfinns i Norge.
Vår Energi och utdelningen 2025
Vår Energi har alltså inte så mycket börshistorik att luta sig tillbaka mot men allt sedan 2022 har utdelningen varit stabil. Utdelningen sker kvartalsvis med månaderna februari, maj, augusti och november.
X-Datum
Typ
Utdelning SEK/Aktie
Avstämningsdag
Utdelningsdatum
2024-10-28
Utdelning, kvartalsvis
1,18
2024-10-29
2024-11-05
2024-07-29
Utdelning, kvartalsvis
1,18
2024-07-30
2024-08-06
2024-04-29
Utdelning, kvartalsvis
1,19
2024-04-30
2024-05-08
2024-02-19
Utdelning, kvartalsvis
1,14
2024-02-20
2024-02-27
2023-11-03
Utdelning, kvartalsvis
1,20
2023-11-06
2023-11-16
2023-08-04
Utdelning, kvartalsvis
1,09
2023-08-07
2023-08-14
2023-05-03
Utdelning, kvartalsvis
1,15
2023-05-04
2023-05-10
2023-02-24
Utdelning, kvartalsvis
1,23
2023-02-27
2023-03-03
2022-11-02
Utdelning, kvartalsvis
1,23
2022-11-03
2022-11-09
2022-08-04
Utdelning, kvartalsvis
1,02
2022-08-05
2022-08-11
2022-05-05
Utdelning, kvartalsvis
0,83
2022-05-06
2022-05-12
När det kommer till oljebolag så kommer du vara rejält exponerad mot priset på olja och utdelningen kommer vara i stark relation till denna. Självklart kommer det också krävas att oljebolagen fattar rätt beslut, fortsätter att hitta nya tillgångar och investera för att utdelningen ska kunna bibehållas. Investerar man inte kommer tillgångarna relativt snabbt sjunga på sin sista vals.
Anmärkningsvärt är att priset på olja sjunkit en del sedan mitten av 2022 men att Vår Energis utdelning varit stabil. Det är ett styrketecken.
Vår Energis mål är att dela ut 20 till 30% av det operativa kassaflödet efter skatt, vad som kallas CFFO (Cash Flow From Operations). Förra året delade Vår Energi ut 1 080 miljoner USD, något som motsvarar 30% av 2024 års CFFO.
Det har hänt mycket inom bolaget på senare tid och förutom de 30% man lägger på utdelning så investerar man tungt. Exempelvis förvärvade man Neptune Energys norska verksamhet som nu är fullt integrerad.
En annan händelse rör Vår Energis stora projekt Johan Castberg som också numer räknas som bolagets viktigaste. Väntat var att projektet skulle komma igång i slutet av 2024 med i deras senaste pressmeddelande har man flyttat fram datumet till januari/februari 2025.
I kvartal två 2025 väntas även Balder X komma i drift. Det här är ännu ett viktigt projekt för Vår Energi.
Den 12 december blev vi dessutom notifierade om att bolaget gjort ny oljefyndighet nära Goliat som kommer öppnar upp ytterligare potential i Barents hav. Allt rörande det fyndet kan vi se som en bonus.
Om Vår Energi enbart skulle utvinna ur existerande fält så skulle det räcka ca 9 år till. Det låter givetvis snålt men då ska alla nya projekt gå omkull också. Det är inte ett troligt scenario och Vår Energi har historiskt varit skickliga med det man gör.
Utifrån dagens utsikter så skulle oljepriset behöva sänkas rejält för att utdelningen ska vara i fara. Nu har det snarare blivit ett omvänt scenario där vi ser hur priset stigit till nästan 80 USD per fat.
Vi kommer nu se att bolaget går in i en betydligt mindre intensiv investeringsfas och i stället väljer att luta sig mer tillbaka. De viktiga projekt är nu i princip i hamn. Risken för ytterligare fördyringar och förseningar är därmed låg.
Slutsats
Vill man ha en kvartalsutdelare som delar ut väldigt mycket i relation till aktiekursen så är Vår Energi inget dumt val. Projekten ser ut att löpa på fint och det finns i stort sett ingen ko på isen. I kvartal 3 kunde vi läsa om hur bolagets expansionsprojekt löper på enligt plan. Enda förseningen rör Johan Castberg som vi fick höra om i december.
Det här kan helt klart vara ett av Norges bästa oljebolag och egentligen är jag förvånad att inte fler äger.
Den stora snackisen är fortfarande hur länge vi kommer vara beroende av olja. Här och nu är vi dock beroende av resursen och jag tror att det knappast kommer ha ändrats mycket om 5-10 år.
Enligt en prognos väntas till och med vissa länder vara mer beroende av olja 2050 jämfört med idag.
Jag går lite i tankarna om jag ska sluta köpa på mig i Aker BP och i stället börja investera i Vår Energi samtidigt som jag låter innehavet i Aker ligga kvar som det gör idag.
Till våren kommer det in sjukt mycket pengar. Så kanske klubbar jag igenom beslutet då. I framtiden kommer portföljen trots allt bestå av 2-3 oljebolag (antingen i Norge eller USA). Vad jag menar med ”framtida portfölj” är den portfölj som jag använder för att leva på mina utdelningar.
Rabatterna i våra svenska investmentbolag må kanske inte vara vad de historiskt varit. Ändå är jag fast besluten om att såväl nya som erfarna investerare bör ha en exponering mot dessa över tid. När jag kikar på prestationen i min nuvarande uppsättning investmentbolag de senaste 30 åren så är det hatten av som gäller Hur mycket mer pengar hade du fått om du investerat i dessa snarare än Stockholmsbörsen generellt?
Varför 30 år?
Vissa bolag har längre historik än så men för att väva in alla i ungefär samma tidsperiod så har jag valt 30 år. Ett undantag finns som jag beskriver nedan.
SIX Return Index (SIXRX) historisk avkastning
För att kika hur Stockholmsbörsen presterat historiskt så gillar jag att använda SIXRX Det här visar den genomsnittliga utvecklingen av hela Stockholmsbörsen och inkluderar även utdelningar. SIXRX är även det index som fondbolagens förening använder sig av.
Mellan perioden 1995 – 2025 så har SIX Return index presterat 2 623,91%. Använder du min kalkylator får du ut en genomsnittlig årlig tillväxttakt på 11.65%
Det är väldigt fint och vi vet sedan tidigare att Stockholmsbörsen har bra track-record. Dock kommer du märka hur samtliga investmentbolag nedan över presterat rejält.
Latour är helt klart det investmentbolag som under perioden presterat allra bäst och den enda där du i snitt fått över 20% årligen. Många ställer sig frågan om det är försvarbart att Latour ska värderas till 28% premie (rapporterat substansvärde). Mitt tycke är att ifall man presterat detta makalösa aktieägarvärde över tid så förtjänar man det!
Investor väger idag betydligt tyngre än Latour i min portfölj men ibland ställer jag mig frågan ifall det faktiskt borde vara så…
Genomsnittlig årlig avkastning (CAGR)
30 år
+20,72%
Något sämre men ändå Mycket Väl Godkänt hittar vi Investor som är Sveriges mest ägda aktie. En otroligt stabil pjäs som vi inte kan ifrågasätta.
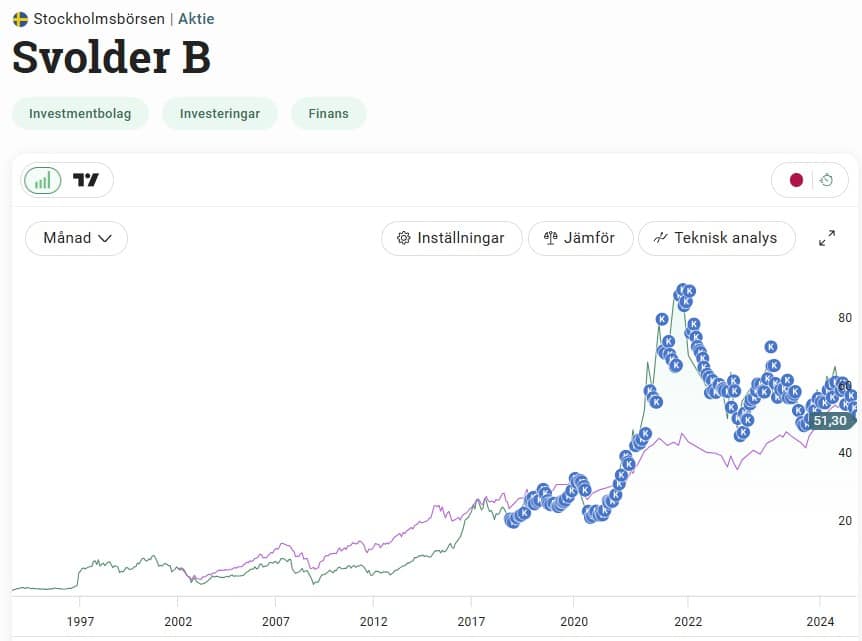
Svolder är investmentbolaget där du får diversifiering mot svenska småbolag. Idag handlas Svolder till rabatt, vilket inte var igår.
Tyvärr har jag bara hittat historik från 1996 så det är alltså ett år mindre än övriga investmentbolag. Jag vet att Svolder varit noterat sedan 1993 men tydligen presenterar man enbart data för totalavkastning sedan 1996. (Jag vet att det finns andra ställen att få informationen, men jag har valt att lita på bolagens egna IR sidor).
Genomsnittlig årlig avkastning (CAGR)
29 år
+12,95%
Här vill jag stanna upp då siffran kanske inte är lika makalös som Investor och Latour. Den senaste tidens turbulens kring småbolagen har gjort sitt och aktien har haft en riktigt tråkig period allt sedan 2021.
Tar vi samma startpunkt, 1996, men enbart kikar fram till 2021 så är läget helt annorlunda. Då har aktien presterat 17,20% årligen. Vad vi kan dra för slutsats är att tillfälligt stora dippar påverkar aktieägarvärdet brutalt mycket, vilket kanske inte är så märkligt.
Likadant exempel ser vi i Kinnevik. Med den nuvarande dippen har aktien presterat 11,54% årligen under 30 år. Utan dippen är siffran 21,31%. Det är tio procentenheter i skillnad.
Jag blev faktiskt positivt överraskad när jag såg att Industrivärden gjort 13,17% årligen. Det är faktiskt mer än jag trodde. Å andra sidan är investmentbolaget känt för att vara defensiva, vilket hjälpt dem under turbulenta tider.
Genomsnittlig årlig avkastning (CAGR)
30 år
+13,17%
I genomsnitt
Snittet landar på 15,69% årligen för samtliga ovanstående investmentbolag under 30 år. Det är ungefär 4 procentenheter högre än Stockholmsbörsen
Genomsnittlig årlig avkastning (CAGR)
Latour
20,72%
Investor
15,4%
Svolder
12,95%
Industrivärden
13,17%
Genomsnitt
15,69%
Låt säga att du börjar på 0 kr och investerar 4 000 kr varje månad i 30 år. Via SIXRX (Stockholmsbörsen) hade din slutliga summa blivit 11 280 433 kr
Med 15,69% så hade dock den slutliga summan blivit…
25 659 612 kr
Det är mycket mer än dubbla avkastningen, trots att utvecklingen inte är den dubbla.
Varför inkluderar du inte EQT?
EQT är ett riskkapitalbolag och även om det finns många likheter med investmentbolag så finns det många olikheter. Den stora anledningen är dock att EQT är relativt nytt på börsen och att vi inte har någon längre börshistorik att luta oss tillbaka mot.
I teorin, om vi alla visste vart en aktie skulle bottna, så hade inte aktiemarknaden funkat. Det är ovissheten som gör att vi har fallande knivar och så kommer det alltid vara. Vissa är dock bättre än andra på att gå in i sådant som tydligt är undervärderat och tjäna miljoner på just detta.
Tre gånger allt sedan 2021 har aktien fallit under 1000-kronors strecket. Lägsta kursen under perioden noterades hösten 2022 på 800 kr ganska exakt. Idag står kursen i 875 kr. Vid samtliga två tillfällen tidigare har det varit väldigt fint att köpa Evolution. Det säger dock inget om den här svängen.
Evolution är fortsatt en väldigt populär aktie och antalet aktieägare överstiger faktiskt många kanske mer anrika och allmänt kända bolag där ute:
Aktien har hämtat sig väldigt bra sedan jag köpte sist när nyheten kom att bolagets licens i Storbritannien utreds. Det här är långt ifrån över, men i många fall reagerar marknaden i panik utan att ha all information på bordet. Än idag vet vi inte hur det här kommer utspela sig i det längre loppet.
Klart är att bolaget hade en fin rapport nu i kvartal 3 och aktien fick ett glädjeskutt uppåt. Vad som gjorde att Evolution sänker sin prognos lite är problemen kring cyberattackerna samt strejkproblemen i Georgien. Enligt mina egna tankar är detta övergående och förutom dessa tre punkter mår Evolution riktigt bra.
De första tre månaderna 2024 har man presterat 4,12 kr/aktie och samma period året innan var resultatet 3,69 kr/aktie. Det här vittnar om att man kommer kunna höja utdelningen även i år.
Men i dagens läge när blankningen ökar och marknaden är orolig gör bolaget det enda rätta, det vill säga att återköpa aktier. Evolution har tidigare inlett återköpsprogram och även fullföljt dessa. Nu senast i kvartal 3 beslutade man om ett nytt återköpsprogram på maximalt 400 miljoner euro. I rådande läge är det här bättre än utdelning i mitt tycke (trots att jag är utdelningsinvesterare).
Evolutions kassa uppgick till 663,7 miljoner EUR vid kvartalens slut
Miljardären som köper mer
Precis innan nyår fick vi reda på att Evolutions chef i Nordamerika, Jacob Claesson, köpt 1 500 aktier i bolaget för närmare 1,3 miljoner kronor. Men detta är långt ifrån det mest intressanta transaktionerna i bolaget.
Betydligt mer anmärkningsvärt är köpen från nya storägaren Kenneth Dart, 69 år gammal. Nu i augusti köpte han en post på 5,17% och i slutet av december när hela cirkusen med Storbritannien uppdagade sig dubblade han posten. Dessa köp gör honom nu till tredje största ägaren med ungefär 18,6 miljarder kr i bolaget. Själv äger jag aktier för 50 000 kr, så lite skillnad 😉
Vad som gör de här köpen lite mer intresseväckande är historiken som Dart besitter. Han är nämligen känd för att köpa in sig i värdepapper som marknaden för tillfället trycker ner rejält. Exempelvis köpte han 1991 aktier i Salmon Brothers för $269 miljoner. Där blev hans avkastning 186%.
Han gick även in i krisade Federal Home Loan Mortgage och investerade där $300 miljoner. Avkastningen tillslut blev 333%.
På senare tid var Dart inne i tobaksbolagen när ESG trenden svepte över världen. Där investerade han i British American Tobacco och Imperial Brands där han tjänat över 50 miljarder kr. Mycket av avkastningen kommer från utdelning samt återköp, vilket är samma filosofi som kan komma att gälla Evolution.
Som jag nämnt vid ett tillfälle tidigare så är min förhoppning att Evolution blir som min investering i Kindred där tillfälliga problem till slut försvinner. Då tycker jag att Kindreds problem där och då var betydligt värre än de i EVO. I det fallet avlöste problemen varandra men till slut, i 2020, vände skutan och avkastningen blev brutal.
Samtidigt är Evolution inget bolag som någonsin kommer ingå i min topp 10 lista. I alla fall inte som läget är idag. Anledningen är den stora politiska risk som bolaget ständigt löper och som alltid kommer vara en våt filt bland dessa bolag.
Många tycks mena att investmentbolaget Investor är den enda aktie du behöver i portföljen. Med sina +15,4% i snitt årligen under extremt lång tid är det svårt att argumentera emot. Samtidigt var många otroligt positiva till både Kinnevik och Ratos under deras glansdagar. Alla vet vi vart de befinner sig idag.
Det speciella med Investor är att man kunnat prestera fruktansvärt bra under fruktansvärt lång tid. Det trista är att vi aldrig vet hur framtiden kommer se ut och att lägga alla ägg i exakt samma korg är dumt trots historik.
Nu har Investor nyligen satt en ny vd vid rodret, Christian Cederholm och saker kan komma att ändras. Exempelvis tycks han vilja skruva upp investeringstakten kommande år.
Christian Cederholm, ny VD Investor
Christian har verkligen tagit över ett bolag som åren innan presterat makalösa siffror. Tidigare vd Johan Forssell tog över skutan 2015 och från då fram till nu har antalet aktieägare gått från 145 000 till 630 000. 2015 var Investors substansvärde 270 miljarder kronor för att idag vara nära den stora milstolpen 1 000 miljarder.
Cederholm har varit verksam inom familjen Wallenbergs maktbolag under hela sitt yrkesverksamma liv. Innan vd rollen var han dessutom ansvarig för Investors onoterade portfölj, Patricia Industries, som presterat enorma framgångar genom åren.
Den onoterade delen i Investors portfölj heter Patricia Industries
Investor noterade innehav, q3 2024
Innehaven i Patricia Industries, q3 2024
Dags att sätta sprätt på kassan?
Kanske är det många som funderat över vad Investor ska göra med sin stora kassa som man nu sitter på. I rapporten för tredje kvartalet kunde vi läsa att kassan passerat hela 25 miljarder kr. ”Och det är väldigt mycket pengar”.
Enligt Christian själv är fokuset att investera mer i redan existerande innehav, men han lämnar också dörren öppen för att köpa nytt. Vad? Ja det får vi tyvärr inte svar på utan som vanligt presenteras det i pressmeddelanden eller i kvartalsrapporterna.
“Först och främst ska vi stödja de befintliga bolagen. Det är alltid det viktigaste. Den dag vi börjar fokusera mer på något nytt är vi illa ute egentligen. Vi ska stödja bolagen vi har, både organiskt, men också med tilläggsförvärv.”, meddelar Christian
Fortsatt fokus på stigande utdelning
Investors nya vd verkar dock hålla utdelningar varmt om hjärtat och tänker inte tumma på stigande utdelningar kommande år.
“Sen ska vi fortsätta betala en stadigt ökande utdelning från Investor förstås, men vi tittar också på plattformsförvärv, nya logos om man säger så.”
Investors största innehav har generellt presterat goda utdelningar 2024 med fin utdelningstillväxt. Investmentbolag tenderar att dela ut all den utdelning man själva får till deras egna aktieägare av skattemässiga skäl. Mitt bet är att utdelningen nästa år landar på 5,2 kr. Det ger en direktavkastning på 1,8%.
Bolagen som går skit
De bolag som varit uppenbara sänken för Investor på senare tid är främst:
Husqvarna
Electrolux
Husqvarna har vinstvarnat två kvartal i rad och börsvärdet i Electrolux har halverats på tre år. Att dessa två har uppenbara problem är en sanning utan modifikation.
Jag tycker att Christian resonerar lite på samma sätt som jag själv när det kommer till tråkigheter i portföljen. Har man många innehav så är sannolikheten rätt stor att något eller några kommer underprestera
“I en portfölj med nästan 25 innehav, där varje bolag dessutom har ett antal affärer, kommer det alltid vara grejer som inte går som de borde”
Fördelen för Investor är att man alltid jobbar tätt samman med bolagen och har inflytande i styrelsearbetet. Fokuset är alltid att stötta bolagen och göra dessa till ett bättre bolag imorgon än vad de är idag. Vi småsparare har inte det inflytandet.
Vad man gör i Electrolux nu är att rampa upp ny produktion i USA genom två anläggningar. Dock är man transparent med att konkurrensen är stenhård från bland annat ett antal asiatiska spelare.
Mer till de viktiga personerna
Vad Investor varit inne på tidigare är att man vill höja arvoden till de som ingår i styrelsen för portföljbolagen. Enligt en artikel i Di vill man höja med 15% över hela brädet. Det är en rätt fet löneökning, särskilt med tanke på att dessa redan idag inte tjänar någon undersköterskelön direkt.
Idag har Investor ca 200 personer som är med i styrelser som leder Investors portföljbolag. Kanske kommer delar av kassan användas till att höja motivationen till dessa.
Blir det egentligen ett bättre långsiktigt arbete med högre arvode? Ja kanske. Jag kan tycka att man i stället borde höja lite mindre fast i fler svängar över tid.
Den enda nackdelen förutom Electrolux och Husqvarna just nu är de generationsskiften vi just nu ser. Det finns många nyckelpersoner med anmärkningsvärd ålder. Exempel är kusinerna Marcus Wallenberg och Jacob Wallenberg, som både är 68 fyllda.
Man ska inte vara rädd att köpa Investor A idag. Det här är det största bolaget i egna portföljen och kommer sannolikt vara det fram till den dag då jag börjar leva på mina utdelningar. Att enbart ha Investor i portföljen skulle åtminstone inte jag rekommendera, även om detta hade varit det bästa valet sett i backspegeln.
Investmentbolaget Svolder är ett av de bolag jag handlat mest i genom åren och i stort sett har jag köpt varje månad. I takt med att småbolag haft det kämpigt så har även Svolder ryckts med då det är precis vad du får när du köper deras aktie. Dock har man även misslyckats med sitt eget jämförelseindex för småbolag och frågan är vad vi kan ha att vänta framöver.
Mina köp i Svolder. Spray and pray
Rabatt/Premie för investmentbolagen i december
Det här blir förmodligen sista gången som jag uppdaterar investmentbolagens substansrabatt/premie för i år. Ni som känner att det behövs en förklaring kan kika in min sammanfattning.
Där kan vi åtminstone se att Svolder nu handlas till rabatt utifrån senast rapporterade substansvärde. De senaste 5 åren har man i snitt handlats till en premie på ca 6%.
I veckan fick vi reda på att Svolders styrelseordförande Fredrik Carlsson köpt 19 265 aktier för totalt 1 miljon kronor. Återigen säger det rätt lite och vi har sett exempel på hur en aktie fortsätter en tråkig trend under lång tid trots att insynspersoner köper. Klassiska exempel är Intrum och H&M.
Svolder har en ny VD sedan sommaren 2022. Tomas Risbecker tog då över från tidigare Ulf Hedlundh som varit vd i hela 30 år. Man kan kort säga att han har en stor roll att axla.
”Jag ser med tillförsikt fram emot att se resultatet av de förändringar vi gör nu”, säger Tomas
VD för Svolder, Tomas Risbecker
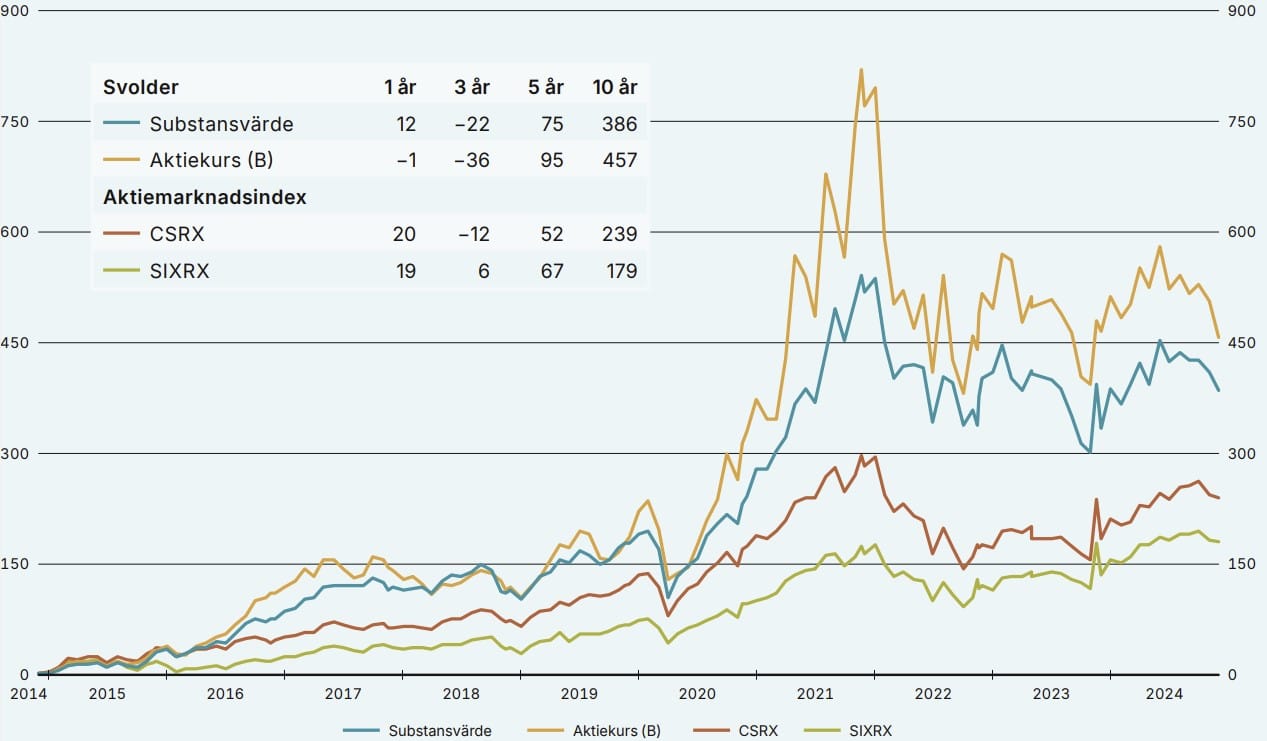
Bolaget har ett brutet räkenskapsår och rapporterade nyligen för perioden september – november. Där såg vi hur substansvärdet sjönk med 8%, sämre än Carnegies småbolagsindex som gick -5%.
Ett kvartal är enbart ett kvartal och sett över de 10 senaste åren har man utklassat Carnegies småbolagsindex (CSRX) med stor marginal.
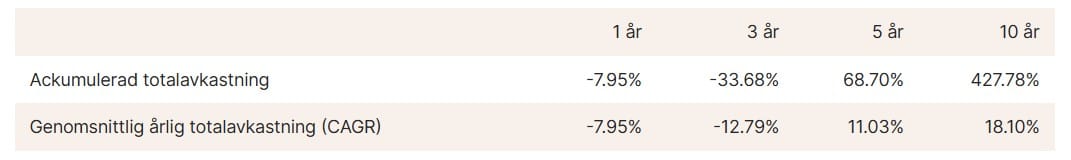
Totalavkastningen de senaste 10 åren har varit otroliga 18,10%, trots att senaste årens utveckling inte sett så bra ut.
Kikar vi på helheten så är det framförallt två bolag i Svolders portfölj som haft det riktigt tufft, även om de flesta utvecklats negativt. De är:
New Wave är det solklart största innehavet i Svolder som står för ca 14% av totalen.
Svolder är väldigt aktiva när det kommer till att köpa och sälja. Senaste kvartalet är inget undantag
“Vi har köpt aktier för 400 Mkr och sålt för 300, en minskning i New Wave och ökning i Troax. Sen har vi gjort en investering i det nygamla innehavet Beijer Alma. Vi var också med i Mildefsoch Itabs emissioner”, säger Tomas
Vad som uppmärksammast mest är troligtvis försäljningen i New Wave där många nu tror att Svolder tappat hoppet. Riktigt så verkar det inte vara utan allt landar i att man vill fördela om portföljen
“För vår del handlar det om att justera portföljen. Under kvartalet har vi sålt i Nolato och i New Wave, som fortfarande är vår absolut största position. Så vi har inte tappat tron på bolaget”,
“Efterfrågan generellt är avvaktande på deras marknader. Men det vi gillar är att de fortsätter sina investeringar i marknadsföring och säljkår. Det syns i kostnaderna, men stärker bolagets långsiktiga position”
Jag har tilltro till Svolder på längre sikt och gillar att man nu kan handla aktien till rabatt, även om den är rätt liten. Tomas ser positivt på kommande år. Jag själv tror att det kommer ta en tid innan småbolagen hittar tillbaka men att en vändning förr eller senare sker för bolagen i Svolders portfölj
”Svensk ekonomi har haft det tufft, men det bör vända. Inhemsk ekonomi är en viktig parameter för småbolagen så jämfört med andra marknader i Europa framstår Sverige som starkt när vi blickar framåt.”
En av veckans allra största händelser är den affär som Lundin Mining och Boliden skakat hand på. Lundin Mining är ett hyfsat nytt tillskott till portföljen och jag kan tycka att man här gör ett snyggt schackdrag mot Boliden, även om detta kanske kommer gynna bägge parterna.
Först och främst vill jag säga grattis till de som valde att teckna IPO:n i Intea. Det blev kanske inte riktigt en Apotea-raket men ändå en fin uppgång. Jag var positiv till denna men valde att avstå denna gång. I stället köpte jag mer Lundin Mining under veckan som gått.
Är du intresserad av att gå igenom mer kring affären så kan du läsa Lundin Minings senaste presentation. Alternativt kan du nöja sig med att läsa min sammanfattade information här nedan.
Lundin Mining och Boliden affär
Den 9 december fick vi alltså reda på att Lundin Mining säljer de europeiska gruvorna Zinkgruvan och Neves-Corvo i Portugal. Prislappen blev stor och landade på $1 300 miljoner. Dessutom kan det bli en eventuell tilläggsköpeskilling på $150 miljoner.
Det är först i mitten av 2025 som affären bör slutföras.
Dessa två gruvor – Zinkgruvan söder om Askersund och Neves-Corvo i södra Portugal – producerar främst zink. Zinkgruvan har en rad tidigare ägare bakom sig och Lundin Mining köpte gruvan av Rio Tinto som jag tidigare analyserat som ett fint utdelningsbolag för den som söker högre direktavkastning.
Som jag förstått har vissa varit något kritiska till Boliden och att man ingått i affären. Man menar att Boliden nu drar på sig liknande problem som Securitas en gång gjorde med sitt förvärv.
Kritiken bottnar också i att gruvorna har en aktuell kvarvarande livslängd på knappt 10 år. Dock kommer troligtvis ytterligare prospektering förlänga livslängden utöver dessa 10 år.
Jag själv tycker det är rätt av Lundin Mining att sälja då man tidigare gått ut med att man vill renodla verksamheten mot koppar. Förvisso har kopparpriset inte rört sig något alls de 3 sista åren men i takt med elektrifieringen kommer nog koppar få mer betydelse. De två gruvor som såldes är också rätt små.
Med allt detta sagt är det nu en stor del som skeppas iväg. Båda gruvorna stod för 23% av hela omsättningen i Lundin Mining förra året.
Efter affären kommer Lundin Minings omsättning utgöras av följande metaller:
Koppar – 80%
Guld – 13%
Nickel – 4%
Molybden – 3%
Som jag förstår kommer pengarna gå till det stora kopparprojektet i Argentina. Det projektet skrev jag om i min analys och är något jag själv tror kommer bära frukt. Vi får inte glömma att Lundin är expert på att hitta lönsamma projekt att köpa och genom åren har man haft stor framgång på det området.
Gynnas Lundin Mining eller Boliden av affären?
Det är rätt svårt att svara på den frågan. Boliden får fina tillgångar som gynnar just deras verksamhet, däremot måste man finansiera kalaset också.
För att finansiera förvärvet kommer man på kort sikt använda brygglån och tanken är halva summan man köpte för ska finansieras genom en nyemission. Detaljerna ser inte ut att vara klara ännu.
Bolidens skuld lär stiga till ca 32% och målet är att nettoskulden ska vara 20% över en längre period.
Bolidens produktion av just zinkkoncentratet sägs nu kunna öka till 70% från deras tidigare 35% av smältverkskapaciteten. Att enbart kunna framställa för 35% av det man faktiskt kan känns självklart mindre bra.
Dessutom har Boliden ett rätt litet geografiskt fokus, något som gör att förvärvsobjekt likt dessa sällan kommer ut på marknaden. Därför kanske man passar på nu.
När väl hela pressmeddelandet dök upp svarade i alla fall marknaden med en axelryckning. Kanske är det också för att man just nu inte riktigt vet eventuella fördelar/nackdelar.
En av de som ser Lundin Mining som vinnare är Handelsbanken:
”Mot bakgrund av att både Boliden och Lundin Mining handlas med cirka 25 procents rabatt jämfört med vårt beräknade substansvärde, menar vi att prislappen är värdehöjande för Lundin Mining-aktien och det motsatta för Boliden”, skriver Handelsbanken som fortsatt har rekommendation behåll för Boliden-aktien på kort sikt (tre månader) och outperform på lång sikt (tre år).
Jag har fortsatt handla lite Lundin Mining i veckan och på en veckas tid är aktien ner 10%.
Till dig som är intresserad av att handla Lundin Mining så rekommenderar jag att lägga den i din KF (Kapitalförsäkring) då det dras källskatt på utdelningen.