Innan räntorna stack iväg så var Castellum ett av mina 10 största bolag i portföljen. Aktiekursen just nu är nästan likadan som när jag första gången köpte men Castellum har fortsatt växa och hyrorna för deras hyresgäster har stigit kraftigt sedan den tiden. I veckan blev aktien utsedd till veckans aktie av Dagens Industri.
Artikeln ligger precis som vanligt bakom en betalvägg men jag vill här ge en sammanfattning av det jag tycker är viktigast.
Jag kan konstatera att Castellum kanske utgör en av Sveriges största besvikelser när det kommer till utdelningsprestation. Innan man slopade utdelningen hade man höjt den 24 år i rad, vilket var unikt. Ett år innan 25-års gränsen och titeln Utdelningsaristokrat snavade man alltså över mållinjen.
Nu hoppas vi alla på Vitec som nästa år kan ha samma chans som Castellum hade. Dock ser chanserna där betydligt större ut. Men många av oss har glömt den tid när räntorna var låga och fastighetsbolagen frodades. Där och då var det få som tvivlade på att Castellum skulle missa den fina titeln.
Att köpa Castellum 2025
Det intressanta med fastighetssektorn i stort är att det gått hyfsat dåligt när vi kikar på aktiekurserna, trots att styrräntan sänkts på löpande band. Allmänt känt är att dessa borde må bra när väl räntan sjunker med tanke på deras stora lån.
En sak jag lärde mig nyligen var att snittet för bindningstiderna på fastighetsbolag är 3 år. Vissa har givetvis mycket kortare och andra längre. 2025 och 2026 är år då lånen omförhandlas och då kommer fastighetsbolagens räntor sjunka, det här kan få fart på aktierna som legat lite i dvala.
Vad jag också fick veta är att hyrorna för kommersiella fastigheter höjts med 22% och att dessa inte kommer sänkas. Till kommersiella fastigheter räknas kontor-, detaljhandels-, fabriks-, hotell-, logistik-, och bostadsfastigheter och samhällsfastigheter. Just det här har Castellum gott av:
Fastighetsbeståndet i Castellum
Kontor 62%
Samhällsfastigheter 17%
Lager/lätt industri 14%
Handel 5%
Projekt och mark 2%
Kontentan i köpreken från Dagens Industri är att Castellum är billigast utifrån P/E räknat på vinstprognosen i år
Tre billigaste fastighetsbolagen
P/E 2025*
Castellum
11
Balder
14
Nyfosa
16
*Prognos av DI. Vinst räknat som förvaltningsresultat
Tre dyraste fastighetsbolagen
P/E 2025
Fabege
19
Hufvudstaden
21
Wallenstam
26
Utdelningsprognoser i Castellum
Nu är det ett antal dagar kvar innan vi får beskedet vad eller om Castellum faktiskt kommer dela ut i år. Prognosen ligger på 2,5 kr/aktie och det var även kring 2 kr jag har gissat i mitt inlägg från förra året.
Tack vare att Castellum nu står på stadigare ben med en väldigt låg belåningsgrad (endast 36,6%) så kommer det troligtvis finnas utrymme för utdelningshöjningar. Här räknar Di med att utdelningen kommer dubblas 2 år från nu.
2025: 2,5 kr/aktie
2026: 4,0 kr/aktie
2027: 5,0 kr/aktie
Om vi räknat på 2,5 kr så blir det en låg direktavkastning på ungefär 2,0% med hänsyn till dagens kurs. Det är inte mycket om vi jämför med de 4-5% som Castellum hade när väl jag började investera. Räknar vi dock samman utdelningstillväxt i kombination med att aktiekursen lär stiga kan det ändå vara en bra investering.
Det enda jag själv tycker är ett orosmoln kring utdelningen är nuvarande storägare Roger Akelius. Han är väl inte känd för att ha utdelningar varmt om hjärtat precis.
På tal om Roger
Roger Akelius
När jag själv började investera i Castellum var det här ett väldigt defensivt fastighetsbolag. Man växte inte fort men man hade alla kvalifikationer till att förbi ett toppen-val i en utdelningsportfölj. Även utländska bloggare inom utdelning hade fått nys om bolaget.
Det Castellum vi såg där och då hade klarat räntehöjningarna bra mycket bättre än det Castellum som vi hade när räntorna började skena uppåt.
Rutger Arnhult kom in i bolaget under 2021 men hans karriär där blev kortlivad. Där och då var jag faktiskt positiv till hans intåg, men oj så fel jag hade. Backar vi bandet såg det kanske strålande ut men när räntorna började stiga så fick vi se vilka som badat nakna.
Rutger Arnhult
Under Rutgers korta tid i Castellum blev det en rejäl expansionsturné. 2021 vann man norska kontorsbolaget Entra där prislappen blev allt annat än billig. Samma år 2021 blev det även förvärv av Kungsleden för 27 miljarder. Man återköpte dessutom aktier i Castellum för 3 miljarder när det var som dyrast.
Det gamla Castellum var därmed ett minne blott.
Vad som är positivt är alltså att hyrorna kunnat höjas i samma takt som inflationen. Här ser vi att hyresvärdet per kvadratmeter ökat med 22,5% allt sedan 2021. Nu när marknaden mer eller mindre stabiliseras så väntas Castellum kunna börja investera igen. Det kommer dock inte bli i samma takt som när Rutger fanns i bolaget.
Två risker
Den största delen av Castellums bestånd är alltså kontor. Jag ställer mig lite frågande hur pass god framtid dessa har. Själv jobbar jag på kontor och det är inte jättehögt tryck i lokalerna idag då majoriteten väljer att jobba delar av tiden hemifrån.
Många bolag kanske kommer söka sig till mindre ytor som ligger lite mindre centralt. Antingen det eller att bolagen begränsar hemmajobb precis som Handelsbanken nyligen gick ut med.
Den andra risken rör då Northvolt som är Castellums sjunde största hyresgästen med 1,3% av det totala kontraktsvärdet, främst i Västerås. Går Northvolts rekonstruktion åt pipan kommer det givetvis påverka Castellum. Det kanske redan är inprisat i aktiekursen, vad vet jag.
Som du säkert vet har jag sålt försäkringsbolaget Prudential Financial. Nyligen presenterade det bolaget en utdelningshöjning på 3,8%, vilket är klart mindre än deras snitt på 7% de senaste 5 åren. Nu är det dags att kika om mitt nya försäkringsbolag, Solid Försäkring, kan prestera goda siffror.
En av våra mer välkända försäkringsbolag har redan rapporterat sina siffror. Jag tänker då på finska Sampo som jag själv ägt i portföljen en gång i tiden. Man rapporterade ett resultat före skatt för det fjärde kvartalet på 219 miljoner euro. Analytiker hade i genomsnitt förväntat sig 225 miljoner euro.
Utdelningen höjdes dock till 1,70 euro mot 1,6 euro föregående år. Det här är ett väldigt fint bolag och utsikterna för 2025 fick aktien att prestera bra under onsdagen (åtminstone om man går på min gissning).
Jag köpte och sålde i rätt lägen kan man säga. Dock sålde jag med anledning att den finska källskatten höjdes och inget annat. Hade den inte höjts hade jag troligtvis haft kvar bolaget i portföljen.
Solid försäkring rapporterar
Det tråkiga med Solid Försäkring är givetvis att man har så kort historik bakom sig. Åtminstone börshistorik. Det går givetvis att resonera som så att Solid varit en del av Resurs länge, men hela den historian är tyvärr ingen rolig syn.
Min egna tes är att Resurs knoppade av den bästa delen av sin verksamhet som då blev Solid Försäkring. Det är inte heller helt ovanligt att den avknoppade delen blir den som kommer prestera bäst i en framtid. Ett klockrent exempel är när Abbott knoppade av AbbVie.
Själv fick jag upp ögonen för Solid Försäkring genom Per H Börjesson. I många fall är det någon annan som inspirerar mig till att läsa vidare om ett bolag och då kan det i vissa fall även bli en investering. Sedan har jag precis doppat tån i Solid och många gånger har det hänt att jag sålt nya bolag bara en tid senare då jag insåg att bolaget inte var det jag tänkt mig.
För att summera mina positiva tankar om Solid Försäkring så ser det ut såhär:
Hög och stabil direktavkastning på över 5%. Just nu söker jag fler högutdelare till portföljen.
Relativt låg utdelningsandel
Klarade av pandemin väldigt bra där andra försäkringsbolag hade det svårare
Folk kommer alltid vilja försäkra sig
Verkar vara positiva kring återköp av egna aktier
God diversifiering via sina tre ben (trygghet, produkt och assistans)
Bra float*
*En egenskap med försäkringsbolag är att kunderna betalar in premierna i förskott och sedan kommer skadeutbetalningar i efterskott. Den stora pool av likviditet som hamnar i knät hos försäkringsbolagen kallas för float
Rapporten kom in här på morgonen och vi kan se att Solid Försäkring höjer utdelningen från 4,5 kr till 5,0 kr.
Utdelning
2023
2,85 kr
2024
4,50 kr
2025
5,00 kr
Resultatet/aktie för helåret kom in på 8,99 kr så man har fortsatt en säker utdelningsandel. Det här är väl också min tanke att aktien ska ge god direktavkastning samt med en liten utdelningshöjning varje år. Förhoppningsvis kan vi även få en liten kursavkastning som drar upp totalen under åren.
Jag tycker Solid verkar välskött men det stora problemet är att det skrivs väldigt lite om bolaget då det är nytt på börsen och kanske inte jättepopulärt.
Men jag får se hur jag gör. Under året ska jag lära mig mer om bolaget och kanske behåller jag det, eller så inte.
Jag tyckte själv inte rapporten var usel och främst var det deras placeringsportfölj som stod för de negativa siffrorna. Aktien hade dock stigit mycket innan dagens rapport så därigenom förstår jag att aktien backar rejält idag. Jag tog tillfället i akt och köpte på mig ett gäng extra aktier till drygt 6% direktavkastning.
Då var det dags att rikta blickarna mot en av mina favoriter inom läkemedelssektorn, nämligen AstraZeneca. Bolaget och aktien har haft en riktigt stökig tid bakom sig då bolagets Kina-chef blivit anklagad för brott. Kanske får vi idag mer och bättre information som berättar hur det faktiskt går.
Inflationstakten högre
En stor nyhet på morgonen är att inflationstakten i Sverige (snabba KPI) steg med 2,2% i januari. Det här var klart högre än de 1,6% som analytikerna väntat sig.
Detta är ett viktigt mått när det kommer till räntorna, men givetvis inte den enda faktorn. Många hade trott att Riskbanken kommer stanna på nuvarande räntenivå och dagens besked stärker nog den tesen ytterligare.
Astra Zeneca rapporterar kl 08:00
AstraZeneca har inte varit en dålig aktie att äga historiskt. Investerade du år 2007 så har du fått drygt 13% årligen. Visst, det är ingen megasiffra, men ändå hyfsat mycket bättre än vad Stockholmsbörsens breda index gjort. Med det sagt hade det givetvis varit bättre att stoppa in pengarna i Investor eller Latour.
Kort och gott har det varit en stabil pjäs att äga och de sista 10 åren har inte varit något undantag.
I slutet av förra året lyfte jag Astra Zeneca där jag menade att deras nuvarande P/E på 16,4 var bra mycket lägre än deras 5-åriga snitt på drygt 20. Sedan dess har aktien stigit från 1 386 kr/aktie till 1 524 kr/aktie
Rapporten tyckte jag generellt såg bra ut där många nyckeltal var högre än analytikernas tippning.
Utdelningen totalt (inräknat den utdelning som redan givits förra året) blir $3,1 /aktie för räkenskapsåret 2024. Det här är en höjning från 2,9 kr som bolaget presenterade för ett år sedan.
Det här innebär också att AstraZeneca har 25 år bakom sig med en positiv utdelningstrend, d.v.s. där utdelningen inte nödvändigtvis höjts varje år men där man åtminstone inte sänkt den.
Ett par ord kring Coor
Jag äger inte aktien men jag tar upp rapporten då jag vet att detta är en utdelningsaktie som många valt att lägga i portföljen.
Här hade vi sedan tidigare fått en vinstvarning och sist när jag skrev om bolaget så var jag osäker på om Coor kommer lämna någon utdelning alls. Nu verkar det som att man enbart halverar utdelningen, från 3,0 kr/aktie ner till 1,5 kr/aktie.
Det tycker jag att investerarna ska vara nöjda med. Bolaget håller utdelningen nära sitt hjärta. Kanske ser man bättre utsikter framöver då man inte väljer att slopa den helt.
Värt att nämna är att Coor fortfarande dras med stora skulder.
Boliden nya utdelning 2025
Märkligaste beskedet kom ändå från Boliden. Här har man valt att ställa in utdelningen helt för att minska den föreslagna nyemissionen .
I december meddelade Boliden att man köper två gruvor från Lundin Mining som jag själv äger i portföljen. Beloppet blev 15,9 miljarder kr. Finansieringen för kalaset blev brygglån. Ungefär hälften av lånet ska refinansieras med en nyemission.
Det var nog inte bara jag som blev tagen på sängen när man släppte det här beslutet. Analytikerna hade trott på 10,78 kr/aktie i utdelning.
”Det dröjer ett tag innan alla regulatoriska godkännanden har erhållits och vi kan slutföra affären. Att välkomna Neves-Corvo och Zinkgruvan till koncernen innebär ett nytt kapitel i Bolidens historia. Vi är helt övertygade om att det komme ratt stärka oss både på kort och lång sikt”, skriver Mikael Staffas, vd för Boliden, och uppger att den förväntade nyemissionen minskas till hälften.
Gammelmedia fylldes igår av bra mycket viktigare saker än aktieanalys och utdelning, nämligen den otroligt tragiska skolskjutningen i Örebro. Jag skickar alla tankar jag kan till de som dött och deras familjer och hoppas att Sverige i framtiden kan bli en säkrare plats för mina barn att bo i… även om jag dagar som dessa tvivlar.
På sätt och vis känns det därigenom dumt att skicka ut den här noteringen när en av Sveriges största masskjutning genom tiderna ägt rum. Samtidigt måste våra liv fortsätta och folk måste fortsätta med det man gjorde igår. Det är den enkla sanningen.
Handelsbanken
Rapporterna från bankerna har varit rätt blandade. Swedbank hade helt klart den bästa enligt mitt tycke och där verkar man helt klart ha rätt kurs.
Handelsbankens rapport kan vara snäppet bättre. Rörelseresultatet landade på 9 177 miljoner kr i det fjärde kvartalet. Det var väldigt mycket bättre än snittet hos analytikerna som var 7 745 miljoner kr. Här vill jag också inflika att det är hela 17 analytiker som följer banken.
Prognosen för årets utdelning låg på 12,9 kr/aktie när jag senast kikade i januari.
Styrelsen föreslår nu en utdelning på otroliga 15 kronor/aktie. Här är 7,5 kr ordinarie och 7,5 extrautdelning. Förra året landade utdelningen på 13 kr.
När det kommer till hur mycket storbankerna ”får” dela ut så är kärnprimärkapitalrelation något man utgår från (fruktansvärt krångligt ord). Kärnprimärkapitalrelationen uttrycks i procent och kan förenklat sägas bero på hur mycket kapital banken har i förhållande till sina tillgångar. Dessutom tas tillgångarnas genomsnittliga riskvikter in i ekvationen.
Trots årets stora utdelning ligger banken en bra bit över kravet från Finansinspektionen:
”Bankens ordinarie måltalsintervall för kärnprimärkapitalrelationen är 1-3 procentenheter över myndighetskravet från Finansinspektionen. Givet aktuellt omvärldsläge och för att särskilja banken som en förstklassig motpart och en av världens tryggaste banker föreslås till bolagsstämman en utdelning på en nivå som innebär en kärnprimärkapitalrelation knappt under 4 procentenheter över myndighetskravet”
Kanske mest positivt är att bankernas kunder tycks må väldigt bra. Här redovisade Handelsbanken en s.k. nettoåterföringar på 232 miljoner kr och i det väntade var kreditförluster på 171 miljoner kr.
Jag har själv dålig koll på vad Nettoåterföring innebär här. Är det att kunderna betalar tillbaka tidigare kreditförluster eller har det med amortering att göra? Du som har koll får hemskt gärna upplysa mig 🙂
Bilia – rapporterar kl 08:00
Bilias resultat/aktie minskade i kvartal fyra till 2,10 kronor från 2,71 samma period året innan. För helåret sjönk resultatet till 7,19 kr/aktie från 10,12 kr/aktie.
Givetvis innebär det här att utdelningen sänks och den nya utdelningen blir 5,6 kr från tidigare 6,6 kr. Det var ungefär det jag själv förväntat mig.
Precis som tidigare är det nybilsförsäljningen som sätter käppar i hjulet. Förhoppningsvis ser vi ett uppdämt behov där många nu kommer vilja satsa på att uppgradera när mer pengar finns i plånboken. Vi kan faktiskt se att orderingången börjar öka här och nu.
”Det tuffa ekonomiska läget inom fordonsindustrin bidrar till konkurrens mellan olika bilvarumärken och till fortsatta kampanjer. Detta i kombination med ett lägre ränteläge i Sverige gör att vi har en förhoppning om förbättrad försäljning av nya bilar under 2025”, skriver vd Per Avander.
Bilia har många ben att stå på och positivt var att serviceaffären blev bättre än väntat. Resultatet för reparation och service av bilar ökade med 54 miljoner kr jämfört med föregående år.
Förhoppningsvis var det här botten för kvartalsutdelaren som ändå stått väldigt stabila i en mycket konjunkturosäker sektor.
Jag får be om ursäkt att det blir väldigt mycket rapportsnack nu. Det är helt enkelt den tiden på året. Även nästa vecka har vi några intressanta bolag varav mina favoriter blir: Kinnevik, Handelsbanken, Bilia, AtraZeneca, Solid Försäkring och Omega Healthcare.
För er som inte gillar rapportsnack så kan jag åtminstone meddela att helgen tillägnas andra skrifter samt att nästa vecka inte blir fullt så rapportintensiv.
Anledningen till varför just den här rapportperioden är så intressant är dels för att bolagen summerar hela sitt år, dels för att vi får utdelningsförslagen från respektive styrelse. Som utdelningsinvesterare är det här av betydande vikt.
Jag brukar likställa just den här perioden som julafton för oss investerare.
Holmen
Holmen är mitt förstahandsval när det kommer till världens alla skogsbolag. Jag har egentligen inte hittat något bättre sedan jag själv började titta på bolaget.
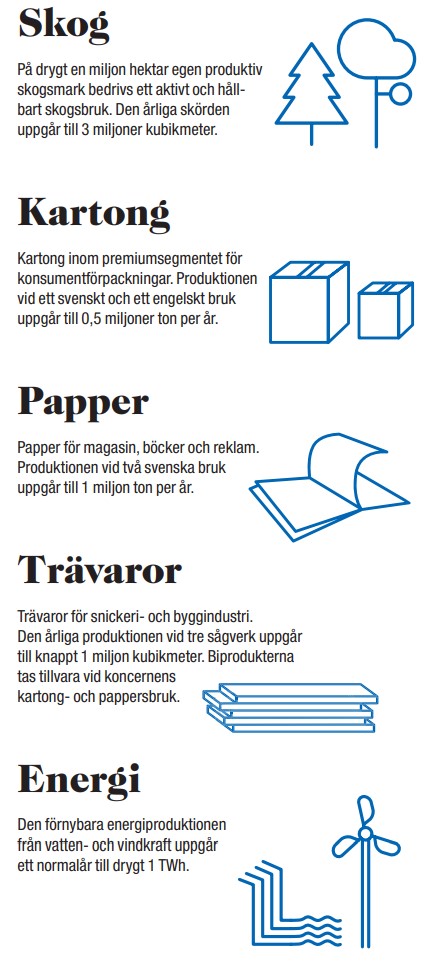
En stor fördel är deras diversifiering som sträcker sig från direktägande av skogsmark till energiproduktion (någon som bolaget själva använder för att försörja deras bruk).
Aktiekursen i alla skogsbolag har länge haft en tråkig tid och för Holmens del har kursen knappt rört sig de 3 senaste åren. Tidigare resonerade jag om att skogsbolagens tid troligtvis kommer att komma och att vi investerare kan dra nytta av sektorrotationer. Snart kan det vara skogens tur. En favorit bland utdelarna
Rörelseresultatet i kvartal 4 landade på 716 miljoner kr, något bättre än väntade 713 miljoner. Rörelsemarginalen var även den bättre med 13% mot väntade 12,5%. Bäst gick det för området Skog.
”De senaste åren har utbudet av skogsråvara inte räckt till för att tillgodose ett ökande behov från skogsindustrin och energisektorn”, skriver vd Henrik Sjölund i rapporten.
Holmen höjer utdelningen till 9 kr/aktie och slänger ut en extrautdelning på 3 kr/aktie.
JM rapporterar kl 08:00
Största positiva nyheten idag är att JM faktiskt höjer utdelningen, kors i taket. Som jag skrivit om tidigare var jag rätt säker på en halverad utdelning, och där var jag och analytikerna hyfsat överens.
Nu föreslår byggbolagets styrelse en utdelning på 3,25 kr/aktie, vilket är en höjning från 3,00 kronor föregående år.
Men när jag tittar lite närmre i rapporten så inser jag också anledningen. Totalt för året gjorde bolaget en vinst på 3,83 kr/aktie. Det här innebär att man får en utdelningsandel på höga 85% avrundat.
Normalt brukar JM dela ut ca 50% av sin vinst. Mellan raderna kan vi då utläsa att bolaget tror att det värsta är över och att byggmarknaden lär ha lämnat den sämsta tiden bakom sig. Kan bolaget höja sin vinst kommande år så kan det här verkligen bli en aktie med god utdelningstillväxt.
Rapporten i sig var ingen kioskvältare. Positivt var att intäkterna var högre än analytikerna förväntat sig men ändå samma lika som samma kvartal förra året. Det har inte blivit sämre i alla fall. Resultatet ser lägre ut men beror på vissa nedskrivningar* man gjort.
*en nedskrivning innebär att man minskar en anläggningstillgångs bokförda värde ned till ett belopp som motsvarar tillgångens värde.
En annan positiv punkt var att produktionsstarterna blev 733 st och där hade analytikerna väntat sig 650 st. Dock blev antalet sålda bostäder lägre än väntat. Den delen måste förbättras nu i år. Den lägre räntan borde vara en faktor till att marknaden vill börja kika på nyproducerade bostäder igen.
JM:s nya VD Mikael Åslund
”Sänkte bolåneräntor och ökad optimism om hushållens ekonomiska utveckling har ökat kundernas benägenhet att teckna kontrakt i tidigt skede”
Men Mikael är också ärlig och säger att även 2025 kan bli ett utmanande år för bolaget
”Prisnivåerna på majoriteten av våra delmarknader är fortfarande tydligt under tidigare toppnivåer och hela byggbranschen har strukturella utmaningar med fortsatt höga kostnader, som vi inte förväntar oss kommer att minska avsevärt framöver. Dessutom väntar vi oss endast begränsade prisuppgångar under 2025”, skriver Mikael Åslund
Då var det dags för ytterligare en intensiv rapportdag. Idag har jag valt att fokusera på två bolag som jag vet ligger i investerarnas intresse. Kan Evolution prestera bättre än vad analytikerna ritat upp?
Axfood rapporterar
Axfood höjer utdelningen till 8,75 kr/aktie från förra årets 8,5. Analytikernas snitt var här 8,61 kr.
Rapporten var hyfsat blandad vill jag påstå. Rörelseresultatet kan ses som en besvikelse. Här minskade man resultatet till 772 miljoner kr, från förra årets 815 miljoner samma kvartal 2023 (alltså kvartal 4). Analytikerna hade väntat sig 748 miljoner, så ändå högre än deras snitt.
Främst är det marginalen som spökar och inte omsättningen. Axfoods justerade rörelsemarginal uppgick till 3,5% mot tidigare 3,9%. Vad vi vet sedan tidigare är att Axfood hållit ner priserna mycket för att locka ännu fler kunder. Dagens rapport är ett bevis på det.
Det här är också genomgående när man läser VD-ordet där man framhåller kundtillväxten mer än något annat känns det som:
Willys fortsatte att växa mer än marknaden under årets sista kvartal med en tillväxt om 4,8 procent. Willys har aldrig tidigare haft en starkare marknadsposition och det är tydligt att momentum håller i sig med fortsatt hög kundtillströmning och ökad lojalitet.
, skriver bolagets vd Simone Margulies
Vad diverse analytiker dock haft rätt om är CityGross som var ankaret i rapporten på ett negativt vis. Här tycker jag att många har fel som tror att CityGross kommer bli lönsamt så fort Willys tar över. Det funkar inte riktigt så.
Axfood är även inne på samma bana och säger att vi måste vänta ända fram till mitten av 2026. Det tycker jag låter rimligt.
”För att skapa en friskare kärna planerar vi också för strukturåtgärder under året vad avser en handfull butiker där det huvudsakligen rör sig om konverteringar till andra koncept. Vår ambition är att stärka City Gross och bedömningen nu är att vi når lönsamhet någon gång under andra halvåret 2026”, uppger Simone Margulies.
För helåret 2024 blev resultat per aktie 10,16 kr. Det är lägre än fjolårets 10,92. Med tanke på att man även höjer utdelningen så innebär det att utdelningsandelen ökar. Idag delar Axfood ut 86% av vinsten. Det är högre än tidigare år men vissa gånger har Axfood faktiskt haft över 90% utdelningsandel.
Fun fact är att utdelningsdiagrammet i Axfood var det allra första jag skapade 🙂
Aktien är rätt nedtryckt så jag tror faktiskt den kommer stiga något idag.
Evolution rapporterar
Evolutions rapport var även den hyfsat blandad.
Själva ebitda resultatet blev 455 miljoner euro i fjärde kvartalet. Enligt Infront så hade analytikerna här väntat sig 368 miljoner, så klart över det måttet mätt.
Omsättningen steg också men vad som minskade även i fallet Evolution var marginalen. Den landade på 68,1% mot väntade 68,8%. För alla bolag är det viktigt att bibehålla eller stärka marginalen, men för Evolutions del som har en så pass stark sådan är det kanske ännu mer viktigt.
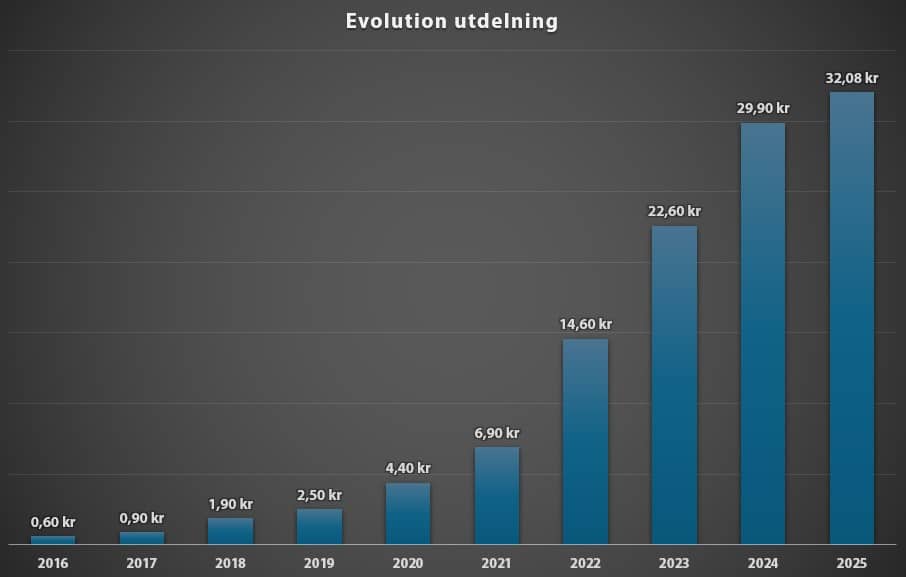
Utdelningen blev 2,8 euro, vilket är en ökning från 2,65 euro året innan. Det här var något högre än analytikerna väntat sig men typ det jag själv förutspått.
Bästa nyheten är att man väljer att återköpa aktier för 500 miljoner euro kommande 12 månader. Det här är enormt positivt då aktien är billig.
Jag tror faktiskt aktien kan stiga idag, med med tanke på att den är väldigt blankad och många kanske lämnar det skeppet när rapporten inte var lika usel som många väntat sig. Det är min spontana gissning. Nej, så blev det verkligen inte 🙂
Återköpsprogrammet motsvarar ungefär 3% av aktierna och till det har du idag en direktavkastning på 3,6% för enbart utdelningen. Det är ganska mycket pengar som nu återförs till aktieägarna.
När vi läser lite närmre i rapporten ser vi att omsättning och resultat får en skjuts av att tilläggsköpeskillningar för tidigare förvärv sänkts. Därför blir det här en typ av engångseffekt som vi måste ta hänsyn till tyvärr.
Justerar vi denna så är tillväxten enbart 12,3% och på så vis har vi även nu en fallande trend.
Asien är det stora frågetecknet där vi fått en typ av tvärnit beträffande tillväxten. Vi ser den lägsta tillväxten någonsin för denna region. Bolaget tar upp att det beror på de cyberattacker som jag tidigare skrivit om.
Positivt är tillväxten i Nordamerika som var den bästa sedan kvartal 2 år 2023. Det räcker dock inte att lyfta aktien idag som faller fritt.
Då var det dags för två av mina utdelnings-favoriter att stänga boken för 2024 och visa vilken utdelning man planerar att skifta ut till sina ägare. Idag blev det både negativa och positiva överraskningar vill jag lova!
Känslan när ett bolag sänker utdelningen, visst håller ni med? 🙂
Volvo utdelningsförslag 2025
Volvo är skönheten i det här fallet. Vilken rapport!
Det jag tror marknaden kommer sätta mest fokus på idag är orderingången som landade på landade på 61 200 lastbilar. Analytikerna hade här väntat sig en siffra på 54 247 enheter.
Utdelningen i år för Volvo blir 18,5 kr/aktie. Av dessa är 8 kr ordinarie utdelning medan resterande 10,5 kr är extrautdelning.
Orderingången var det klart positiva men förutom det levererar Volvo i stort sett enligt förväntningarna. Analytikerna hade lyckats pricka av rätt bra den här gången.
Det rapporten också visar är att det utifrån givande förutsättningar finns stor chans att Volvo kan hålla vid sin stora utdelning även kommande år. Att orderingången är högre än leveranserna för både lastvagnar och anläggningsmaskiner kommer vara den drivande faktorn.
Nuvarande kurs och årets kommande utdelning gör att direktavkastningen i Volvo just nu är 6,5%. Det är mycket fint för ett bolag som tuffar på likt Volvo gör. Återigen är aktien inte heller uppenbart dyr kan jag tycka. Jag planerar att köpa mer Volvo kommande månad och hoppas att bolaget snart kan komma in i min topp 10 lista.
Vd Martin Lundstedt beskriver det här som ett bevis på att marknaden troligtvis bottnat ut. Däremot är det osäkert hur snabb återhämtningen faktiskt kommer bli.
Efter gårdagens rapport från Atlas Copco inser jag att det inte är läge att spekulera kring rapportreaktionen idag 🙂 Det kan gå åt båda hållen, helt klart.
Tele2 utdelningsförslag 2025
En mindre fager rapport tycker jag kommer från Tele2.
När jag ögnade igenom rapporten tyckte jag det såg bra ut med ett starkt operativt kassaflöde för kvartalet. Kassaflödet ligger som grund för telekombolagens utdelning. 0,8 miljarder kronor, en ökning från 0,5 miljarder kr året innan.
Utdelningen föreslås sänkas till 6,35 kr/aktie från 6,9 kr året innan. Här var min egna gissning 7 kr/aktie men analytikerna hade trott hela 9,15 kr/aktie av någon anledning.
Det stora i rapporten förutom utdelningen är att man ska minska personalstyrkan med hela 15% under de kommande 12 månaderna. Vi ser alltså att bolagets nya vd Jean Marc Harionsverkligen tar i med hårdhandskarna i sin första rapport. 15% motsvarar cirka 600-700 personer.
Är det här drag för att jaga mer lönsamhet? Kanske är det vad nya storägaren siktar mot. Jag har tidigare sagt att den nya franska storägaren Xavier Niel kan vara positivt för Tele2. Utdelningen och anställda kanske får lida lite för att komma dit.
Det står inte exakt vilken personal som sparkas men vi kan kanske läsa lite mellan raderrna:
”Till att börja med kommer vi att minska den komplexitet inom organisationen som gradvis följt av olika bolagsintegrationer in i Tele2”, skriver Jean Marc Harions i sitt vd-ord
Xavier Niel planer är än så länge hyfsat okända. Kanske blir det till och med ett utköp från börsen? Det scenariot skulle inte förvåna mig.
Positivt är att skuldsättningen nu är i nedersta kant av bolagets mål och det kan gynna utdelningarna kommande år. I skrivande stund är dock Volvo ett mycket bättre val för utdelningsjägaren än Tele2. Jag äger just nu båda.
Atlas Copco är en av mina äldsta bolag i portföljen. Bolaget har haft tre rekordår bakom sig 2021-2023 och idag var det dags för bolaget att summera helåret 2024. Just nu råder det en del oro kring kinesiska Deepseek och deras nya AI-genombrott som både är snabbare och billigare än Nvidias.
Mina historiska köp i Atlas Copco
Optimism kring bolaget
Atlas Copco har länge varit det absolut tyngsta innehavet i Investors portfölj, men med tanke på den svaga kursutvecklingen 2024 så har den positionen övertagits av ABB. Dock kan man säga att dessa två just nu krigar om förstaplatsen:
Fördelning – Investors portfölj
Ska vi lyssna på Investors vd Christian Cederholm så känner han ingen oro för Atlas Copco och det faktum att man halkat efter lite 2024. Nu i början av 2025 har aktien gått riktigt starkt.
”De har fortsatt att utvecklas enligt den strategi de har och Vagner Rego som ny vd verkar ha kommit in på ett bra sätt. Sen är de förstås inte immuna mot konjunkturen och aktiemarknaden. Men i grunden så utvecklas bolaget väl. Det är ett exempel på bolag som har väldigt intressant exponering mot slutmarknader som vi ser strukturellt kommer att gynnas i takt med att vi ställer om för ett bättre klimat”.
Någon som såg köpläge inför rapporten var aktiechefen på Carnegie Private Banking Karl Hedberg:
”I Atlas Copco tror jag framför allt på en förbättrad investeringscykel inom halvledarindustrin som kommer vara drivande”, säger Karl Hedberg
Men beträffande halvledarindustrin så rubbades den sektorn rätt rejält igår:
Oron kring Deepseek
Igår var den stora snackisen AI-genombrottet av kinesiska Deepseek som verkligen skakade börsen i både USA och Sverige. För att göra en historia väldigt kort så har Deepseek utvecklat två språkmodeller som då inte kräver Nvidia chippen. Denna ska klara av att göra samma saker både billigare och snabbare.
För tillfället råder det väldigt mycket diskussioner kring kostnaden för att utveckla Deepseek, men det verkar just nu bara vara en hel del spekulationer. Än så länge kan vi bara gissa.
Igår föll i alla fall Atlas Copco 4% på nyheten. Det är rätt mycket. Det är sant att Atlas Copcos vakuumteknik används vid chiptillverkning, så ett fall var kanske befogat. Däremot tror jag stenhårt på att det är överreaktion för Atlas Copcos del så därför köpte jag mer igår.
Atlas Copco höjer utdelningen
Styrelsen föreslår en utdelning om 3,0 kronor per aktie. Det är en höjning från 2,80 kronor året innan. Det här var också i linje med analytikernas prognos så kanske ingen positiv överraskning i den bemärkelsen.
Nu fick jag även äran att uppdatera mitt diagram som visar Atlas Copcos historiska utdelning. Den blir bara vackrare och vackrare 😉
Rapporten
Rapporten generellt skulle jag säga var stark.
Omsättningen ökade under det fjärde kvartalet med 2%, dock var den organiska tillväxten 0%. Analytikerna hade räknat med lägre siffror för omsättningen.
Justerade rörelseresultatet landade en rätt hyfsad bit över analytikernas förväntan även den. 10 029 miljoner kr mot väntade 9 632 miljoner kr.
Det som är intressant är väl att aktien stiger över 3% tack vare siffrorna. Man är då uppe i samma nivå som igår innan informationen rörande Deepseek släpptes…
Jag kommer nog aldrig förstå marknadens kortsiktiga tänk men det behöver jag inte göra heller. Trots allt är jag glad för hur man reagerar. Det skapar bra lägen för oss långsiktiga.
Någon dag kommer jag minska i Atlas, men den dagen är inte idag.
Edit! Några minuter efter det att jag skrev det här gick den ner igen. Några ville ta ut en snabb vinst antagligen 🙂