Progressiv utdelningspolicy, eller progressive dividend policy, är ett begrepp som var okänt för mig sedan tidigare. Vad betyder egentligen progressiv utdelningspolicy och finns det exempel på detta?
Progressiv utdelningspolicy
I bolagets utdelningspolicy kan vi normalt läsa bolagets ambition till framtida utdelning. Det absolut vanligaste är att vi där får reda på hur stor del av vinsten bolaget är beredd att dela ut till oss aktieägare.
Vad innebär då progressiv utdelningspolicy? Googlar vi på det engelska ordet får vi följande förklaring:
A progressive dividend policy is one where the dividend is expected to rise at least in line with increases in earnings per share. However, if earnings per share falls, the dividend will not be reduced.
Eller på ren svenska: utdelningen antas stiga med åtminstone lika mycket som vinst/aktie stiger. Om vinsten däremot skulle falla så ska inte utdelningen påverkas..
Men om vinsten faller, hur kan då utdelningen bestå? Glöm inte att utdelningen är en del av vinsten. Det kan mycket väl vara så att bolagen sedan tidigare har god marginal (t.ex. 50% utdelningsandel) och då skulle detta tillåta sådana scenarion. Ett bolag kan också ha en stor kassa som man använder för att betala utdelning. H&M är ett tydligt exempel på där kassan använts för utdelning i närtid.
Ett exempel på progressiv utdelningsandel
Så vitt jag vet är det bara ett bolag i min portfölj som följer detta, nämligen Astra Zeneca
AstraZeneca utdelningspolicy
Styrelsen har antagit en progressiv utdelningspolicy, inriktad på att upprätthålla eller öka utdelningen varje år, men eftersom vissa fluktuationer i resultatet kan förväntas, kommer den årliga utdelningen reflektera styrelsens syn på resultatutsikterna för hela investeringscykeln.
Det här är kanske en av den krångligaste utdelningspolicyn jag läst. Vad progressiv utdelningspolicy är vet du redan men i övrigt säger man alltså att resultatet (vinsten) kan svänga kraftigt och att utdelningen därigenom kan bli lidande. Och vad menar man med hela investeringscykeln?
Astra har också haft en positiv utdelningstrend de senaste 20 åren, vilket då visar på att man följt utdelningspolicyn.
Utöver det har Astra Z ett rätt konstigt utdelningsförfarande. Tidigare var det källskatt på utdelningen, men denna har blivit borttagen (Avanza verkar dock få rätta detta varje gång). Sedan kör bolaget 2 olika utdelningar per år men den andra är betydligt mindre än den första:
När du sedan kikar i årsredovisningen (på engelska) så ser du dels EPS och Core EPS. EPS är då Earnings per Share, vinst per aktie, och är den drivande faktorn till utdelning. Core EPS är betydligt högre och det är även denna man går efter i den svenska varianten av rapporten. Men vad som faktiskt är skillnaden har jag inte riktigt förstått ännu.
Går vi på Core EPS var den $3.4 och utdelningen blev $2,8.
Vad tar jag med mig från detta?
Jag kan tycka att progressiv utdelningspolicy låter som mumma för oss utdelningsinvesterare. Sedan vet jag lika väl som du att utdelning aldrig är garanterad. Även om Astra inte sänkt på 20 år så vet vi hur det kan bli. Se bara hur det gick för H&M med sina +40 år med positiv utdelningstrend. Men å andra sidan hade de ingen progressiv utdelningspolicy heller 😉
Fastighetsbolagens stabila kassaflöden gör det möjligt för dessa att ha en relativt hög belåning. Frågan är, hur ser belåningsgraden ut för välkända fastighetsbolag på Stockholmsbörsen?
Under lång tid har vi haft historiskt låga räntor. Generellt brukar man säga att låga räntor gynnar fastighetsbolag som har hög belåning, samtidigt som det missgynnar banker vars kunder betalar ränta på sina lån.
Det här är givetvis relativt och mycket annat kan påverka fastighetsbolagen. Ett exempel är Corona där fastighetsbolag vars portfölj består av mycket reail, service och kontor påverkats väldigt negativt.
Cibus
Cibus är ett bolag som många ryckts med i, det är ingen tvekan om den saken. Sedan finns det givetvis de som tycker att bolagets höga belåning kontra den utdelning som bolaget ger innebär för hög risk. Det här är i alla fall något man ska tänka på innan man investerar.
Hufvudstaden
Hufvudstaden sticker ut med sin låga belåning. Det här är heller inget undantag utan bolaget har haft en låg belåning under lång tid:
Castellum
När jag började investera i Castellum var belåningen strax under 50%. Denna har under åren sjunkit rätt mycket och är nu nere på 43%. Oftast finns det en anledning till att fastighetsbolagen höjer/sänker sin belåningsgrad.
Castellum fastställde redan vid börsnoteringen år 1997 att bolaget skulle ha låg finansiell risk, vilket idag uttrycks som att belåningsgraden varaktigt ej skall överstiga 50% och att räntetäckningsgraden ska vara minst 200%.
Fastighetsbolagen brukar ha en hög belåning för att kunna vara tillräckligt offensiv, samtidigt vill man inte öka sin belåning allt för mycket om räntan skulle öka.
En sak jag tänkt på tidigare är att belåningen borde understiga 50%, men det är heller ingen gyllene regel. Det är egentligen först när det börjar skaka som belåningen gör sig till känna.
Kikar vi bara hur Sverige ser ut idag så anser många att pengar är gratis. Du kan i princip låna dig upp över öronen men ändå ha råd att betala p.g.a. väldigt låg ränta. Att låna med tanken att aldrig kunna amortera av allt innan livets slut är inte ovanligt…
Jag fick en fråga kring K2A preferensaktie och dess inlösenkurs. Vad är egentligen inlösenkursen för den här preferensaktien? Frågan får mig dessutom att reflektera över ett par saker.
K2A Inlösen
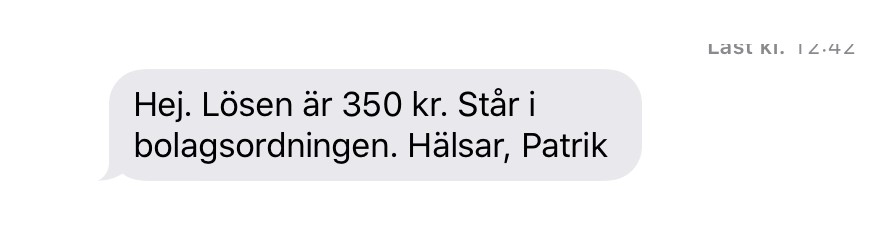
Det enkla svaret på frågan är: inlösenkursen för K2A är 350 kr per aktie.
Inlösenkursen är alltså den kurs som bolaget har rätt att lösa in preferensaktierna till. Ett bolag väljer att notera preferensaktier för att kapital behövs. Bolaget betalar då ränta på detta som egentligen är utdelningen vi preferensägare får (väldigt lätt förklarat). Oftast sker utdelningen kvartalsvis.
För att försäkra mig om vad som verkligen gäller SMS:ade jag deras IR-chef Patrik. Jag skojar inte, svaret kom till mig 2 minuter efter det att jag skickat mitt sms…Bolag som verkligen tar hänsyn till investerare och svarar på frågor likt dessa värdesätter jag högt! Det här var nästan i klass med att ställa frågor till Avanza via Twitter. Tummen upp K2A!
I ett pressmeddelande tillbaka i 2019 kunde vi läsa att förslaget var att justera inlösenkursen från 325 kr till 350 kr i samband med deras nyemission. Däremot var det väldigt mycket konstiga ord i det pressmeddelandet så informationen var inte helt tydlig. Det här var däremot tydligt:
Styrelsen i K2A avser även att kalla till extra bolagsstämma i syfte att höja inlösenkursen på Bolagets preferensaktie från 325 till 350 kronor. Kallelsen förväntas offentliggöras omkring den 12 december 2019.
Det finns många listor där inlösenkurser tas upp, inklusive min egna där du också kan se direktavkastningen. Problemet med många är att dessa blir utdaterade och jag är väl inte heller en stjärna på att uppdatera.
Jag önskar att alla bolag kunde vara lika tydliga som Svolder när det gäller att presentera viktig data. Deras sida är verkligen strålande på många sätt och vis.
När du handlar nya bolag stöter du ibland på dilemmat att aktien är noterad i olika länder. Novo Nordisk är ett sådant exempel och kanske kan det kännas svårt att veta ifall du ska handla Novo i Danmark eller i USA. Skiljer sig källskatten för Novo Nordisk och hur bör man egentligen tänka?
Det här är faktiskt en fråga som jag fick från en läsare tidigare. Jag tycker att frågan är väldigt bra och inte ens jag har alla svar på den. Därför får ni gärna fylla i era synpunkter i kommentarsfältet här nedan om ni har mer info.
Novo Nordisk i Danmark eller i USA
Novo Nordisk är ett danskt läkemedelsbolag och det här är faktiskt ett av nordens största bolag. Bolag är listat på Nasdaq Copenhagen och på New York Stock Exchange. Novo är väl mest känt för sitt insulin som hjälper diabetessjuka världen över.
Kikar vi på aktiekursens utveckling så ser den relativt identisk ut. Dock finns skillnader så det här är värt att tänka på. Aktiernas omsättning skiljer och som ni vet kan en lågt omsatt aktie svänga betydligt mer än där handel sker mer frekvent. Ett klassiskt exempel på detta är väl Hufvudstaden A kontra Hufvudstaden C.
USD
DKK
Novo Nordisk källskatt – USA eller Danmark
Det som vi först skulle kunna tänka oss är att det vore mer fördelaktigt att köpa aktien i USD då källskatten i USA är 15%. I Danmark är den hela 27%.
Tyvärr är detta fel och källskatten kommer alltid vara 27%. Det som avgör är vart bolaget i sig har sin skattemässiga hemvist och för Novo är detta Danmark. Men det är väldigt lätt att bli lurad. Vill du har mer info om vilka aktier som kan ha lurig källskatt bör du läsa det här inlägget.
En anledning till att jag en gång sålde Novo Nordisk var p.g.a. den höga källskatten.
Skillnad utdelning och direktavkastning
Utdelning/aktie DKK
8,35
Utdelning/aktie USD
1,25
Aktiekurs DKK
418
Aktiekurs USD
66,3
Direktavkastning DKK
1,99%
Direktavkastning USD
1,885%
Här ser vi alltså att den danska skiljer lite mot den noterad i USA. Det här kan däremot svänga i och med att aktiekursen kan röra sig snäppet olikt, enligt kapitlet om aktiekursen.
Tänk däremot på att utdelningen du får växlas över till svenska kronor och att utdelningen blir högre om kronan är starkare mot en specifik valuta. T.ex. kan det vid ett tillfälle vara så att SEKen är stark mot DKK:n men inte mot USD:n
Skillnad courtage
Här har vi ett rätt intressant område att diskutera. Som ni vet betalar du courtage + valutaväxling (spread). Skiljer detta något?
I det här exemplet har jag valt att köpa 5 st aktier av vardera. Som ni ser skiljer totalsumman lite men inte allt för mycket.
Vi ser alltså att det blir dyrare att handla aktien i USA tänk då på skillnaden som kan uppstå i aktiekurs + hur valutan tenderar att variera. Just nu är USD relativt svag mot SEK:en, men allt är givetvis relativt.
Vilken aktie borde jag välja?
Personligen skulle jag säga att detta spelar mindre roll. Men vad säger du? Kom med din synpunkt så väver jag in den i inlägget.
Här beror det mycket på vilken valuta du vill bli exponerad mot men själv hade jag nog valt den danska. Det var även denna jag ägde när jag började min miljon-resa.
Skillnaderna är dock små och kanske känner du för att inte vara exponerad mot allt för många olika valutor.
Kom också ihåg att du bör tänka i banor att du investerar i ett bolag och inte en aktie.
En ganska känd strategi är att sprida dina investeringar mellan aktier och räntor. På så vis säkrar du upp dina investeringar något då du blir mindre exponerad mot aktiemarknaden som kan svänga väldigt mycket. Men självklart finns det också nackdelar med den här typen av strategi.
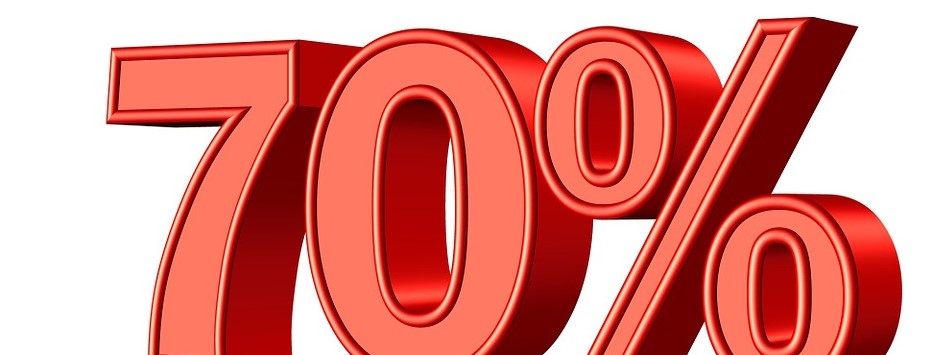
Investera i räntor – 70/30
En känd strategi är att placera 70% i aktier och sedan 30% i räntor. Teorin bakom detta är att räntor tenderar att svänga betydligt mindre än aktiemarknaden, men att du samtidigt får en betydligt högre exponering mot aktier som över tid har presterat bra mycket bättre.
Exempel:
70% – investeras i 5 olika svenska investmentbolag
Rent praktiskt så ser du till att sälja av i investmentbolagen (aktier) om aktiemarknaden stiger. På samma vis säljer du av räntorna om börsen går ner kraftigt och köper in dig i mer investmentbolag. Ett exempel på när du skulle sälja ränta och köpa aktier vore nu under Corona.
Genom att ha hela 30% räntor så har du utrymme att justera rätt mycket men att du alltid är som mest investerad i aktiemarknaden.
Givetvis kan man inte omfördela varje dag men en tanke vore att varje kvartal se till att du håller dig så nära den här fördelningen som möjligt.
En fördel är att det är relativt lätt att följa den här strategin och alla sådana strategier är att föredra då det minskar risken för spontant handlande.
Fullinvesterad i aktier
Här har du i stället 100% investerat mot aktiemarknaden. Du säljer inte när det går ner och köper löpande när lönen kommer. På samma vis återinvesterar du direkt utdelningen när denna trillar in.
Den stora fördelen med den här strategin är att aktiemarknaden över tid har mycket bättre potential än räntor. Självklart är den också en enklare strategi att följa då du slipper tänka på fördelningen aktier/räntor.
Psykologiskt kan det dock vara betydligt tuffare då hela ditt investerade innehav tar rejält med stryk när väl nedgångar kommer.
Bör man investera i räntor?
Då till den stora frågan: är det sunt att ha ett räntesparande utöver sitt aktiesparande?
Själv är jag i princip 100% investerad i aktier. Förvisso skulle man kunna säga att jag via Lendify, Tessin och Kameo har tillgångar som är mindre beroende av aktiemarknaden och som stadig ger extra passiv inkomst. Däremot har jag ingen strategi om att ligga med ett visst antal procentenheter räntor.
En stor risk med 70/30 är att göra det majoriteten av investerare gör, nämligen att sälja det som gått bra och köpa det som gått dåligt. Enligt en undersökning från Avanza är det just detta som majoriteten av kunderna väljer att göra.
Kikar vi t.ex. på Investors totalavkastning är det lätt att inse att den som ligger kvar i vinnare oftast blir just vinnare.
Det finns också tankar kring att du borde investera mer i räntor ju äldre du blir. När du blir äldre har du inte samma tidshorisont och kanske i större utsträckning ska leva på ditt kapital.
För mig själv som tänkt leva på utdelning spelar dock inte kursernas rörelse särskilt stor roll. Jag är mer sugen på att bygga upp en så pass stor utdelningsmaskin att jag kan leva på denna och skulle jag haft 30% räntor innebär det också 30% mindre utdelning.
Så nej, jag tror aldrig jag kommer vara särskilt mycket investerad mot räntemarknaden.
Så gör ni läsare
Rösta gärna här nere hur du investerar. Tänker du på att ha en del av ditt sparande i t.ex. räntefonder eller kör du i princip all-in aktier?
Investmentbolag Förvaltningskostnad är den avgift som investmentbolaget använder för att kunna bedriva sin verksamhet. Det här är listan bland dessa förvaltningskostnader och som du vet kan det vara extra värt att tänka på de procentuella avgifterna i dina investeringar.
Förvaltningskostnad eller administrationskostnad
När du investerar i ett investmentbolag får du exponering mot de underliggande bolagen som ledningen varsamt valt ut. Det är dock inte gratis att driva investmentbolag och du som investerare får betala notan. Den avgift du betalar kallas förvaltningskostnad och denna är olika från investmentbolag till investmentbolag. Ibland kallas förvaltningskostnad för administrationskostnad.
Om du tittar i bolagens respektive årsredovisning så ska förvaltningskostnaden stå med i resultaträkningen.
Investmentbolag Förvaltningskostnad – lista 2021
Det här är förvaltningskostnaden för de vanligaste svenska investmentbolagen. Siffrorna är hämtat från bolagens respektive årsredovisning för 2021.
Bolag
Förvaltningskostnad (%)
Svolder förvaltningskostnad*
0,6
Creades förvaltningskostnad
0,3
Traction förvaltningskostnad
0,3
Öresund förvaltningskostnad
0,46
Bure Equity förvaltningskostnad
0,29
Investor förvaltningskostnad
0,10
Industrivärden förvaltningskostnad
0,10
Lundbergs förvaltningskostnad
0,06
Latour förvaltningskostnad
0,06
Kinnevik förvaltningskostnad
redovisar ej
*Svolder har ett brutet räkenskapsår. Uppgifterna är hämtade från årsredovisningen 2019/2020.
Minsta förvaltningskostnaden investmentbolag
Av de investmentbolag som listats ovan så har Latour den historiskt lägsta förvaltningskostnad på senare tid. I tabellen nedan visar jag hur den sett ut.
Latour förvaltningsavgift
År
0,06%
2020
0,06%
2019
0,07%
2018
0,09%
2017
0,06%
2016
0,07%
2015
0,08%
2014
0,09%
2013
Vad blir skillnaden mellan förvaltningskostnaderna i kronor?
Vi jämför 2 olika investmentbolag för att se om det blir någon skillnad i kronor räknat. Här tar vi för givet att bägge två avkastar lika mycket samt att vi sparar lika i bägge under tiden. Syns ens den lilla skillnaden i procent?
Svolder, 0,6%
Invudstrivärden: 0,1%
Sparhorisont
20 år
Startvärde
100 000 kr
Extra sparande/månad
5 000 kr/månad
Genomsnittlig årlig avkastning
8%
Slutvärde Svolder med avgift 0,6 % 3 157 554 kr
Slutvärde Industrivärden med avgift 0,1 % 3 407 680 kr
Skillnaden i vinst är: 12,8 %
Investmentbolag förvaltningskostnad mot fondavgift
Om vi tar exemplet ovan men jämför en fond med 1,6% i avgift mot Industrivärden så ser vi en stor skillnad. Med samma parametrar som ovan får vi följande resultat
Om bolagen inte i procent visar sin förvaltningskostnad så går denna att räkna ut själv från andra nyckeltal. Formeln för att räkna ut den procentuella förvaltningskostnad är:
förvaltningskostnad (i kr) / justerat substansvärde
Exempel
Investor hade 2019 en förvaltningskostnad på 513 Mkr och ett justerad substansvärde på 485 mdr kr.
513 Mkr / 485 mdr kr = 0,11% avrundat uppåt
Enligt det här får vi kanske också svaret på varför bolagen med mindre portföljer oftast har en högre procentuell förvaltningskostnad. Desto högre justerat substansvärde, ja desto mer kan man öka själva förvaltningskostnaden innan procenten växer sig större.
Svolder ett substansvärde på 3 051 Mkr enligt deras årsredovisning för 2019. Det här kan alltså jämföras med Investors 485 000 Mkr. Skulle dessa två ha samma kostnader, ja då skulle Svolders procentuella förvaltningskostnad också bli högre (som det också är).
Varför finns investmentbolagens förvaltningskostnad?
Vad som faktiskt ingår i förvaltningskostnaden är lite luddigt i min mening och oftast inte listat rakt upp och ner. Däremot finns det några punkter som man skulle kunna tänka sig är tydliga kostnader för investmentbolaget:
Arvodet för styrelsen. Ett investmentbolag består av en styrelse. I min bostadsrättsförening får medlemmarna i styrelsen ett arvode och detsamma gäller ett investmentbolag. Självklart är arvodet olika beroende på aktivitet inom investmentbolaget samt vilket investmentbolag det är frågan om.
Lön. VD och andra personer i ledningen utför faktiskt sitt jobb på investmentbolaget. De ska ha sina löner och man skulle kunna gissa att dessa löner är fetare än både din och min.
Courtaget. Transaktionskostnader må kanske inte vara detsamma som för dig och mig, men investmentbanker och rådgivningsfirmor ska också ha en del av kakan för de transaktioner som hanteras.
Hyran. Lokal är ett måste. Oftast sitter inte ledningen nere i en källare direkt utan vi kan i stället se flådiga lokaler i Stockholms innerstad.
Investors huvudkontor vid Blasieholmstorg i Stockholm
Förvaltningskostnad kontra fondavgift
Det fina med ett investmentbolag är att den procentuella avgiften oftast är mycket lägre än i fonden du äger. Det här är givetvis inte alltid sant men här är ett exempel på avgifter:
Investor 0,11%
Swedbank Robur Småbolagsfond Norden 1,38%
Swedbank Robur Sverigefond 1,37%
Länsförsäkringar Fastighet Europa 1,78%
Tänk då på att det även tillkommer courtage när du handlar ett Investmentbolag, vilket det i många fall inte gör när du handlar en fond.
Oftast hör du kommentarer som exempelvis ”Marknaden hade redan prisat in detta”, eller ”det här borde redan vara inprisat”. Även om många redan vet vad det här innebär så kan det vara lite klurigt att som ny greppa detta. Idag kom ett klockrent exempel som illustrerar det här väldigt väl.
Inprisat i kursen
Det är viktigt att inse att det är vi investerare som utgör marknaden och det är vi tillsammans som bestämmer priset på aktierna där ute. Armbrytningen var ett dåligt sätt att symbolisera detta, men jag hittade ingen bättre bild 😉
Vad vi dessutom måste inse är att marknaden är framåtblickande. Får vi information om att ett bolag har problem och tvingas stänga hälften av alla butiker, ja då kommer inte vi sitta på händerna utan vi kommer agera utifrån den information vi fått. Det kommer uppstå ett säljflöde och vi kommer värdera ner aktierna.
Omvänt kan det komma ett bud på ett bolag där budet är högre än aktiekursen. Beroende på hur troligt det är att budet går igenom så kommer vi blicka framåt och värdera upp aktierna.
Att prisa in något, innebär just det här. Bolaget har informerat om en händelse men vi har inte de exakta siffrorna på bordet. Marknaden gör då en bedömning och prisar in detta så att kursen justeras. Hur korrekt det här blev vet vi oftast inte förrän alla kort ligger på bordet.
Det har funnits exempel på fula fiskar till bolag som hållit på information till fredag eftermiddag. Då har vi en hel helg med stängd handel och förhoppningen är att den mest brutala reaktionen från marknaden hunnit svalna efter lördags-vinet.
Ett klockrent exempel
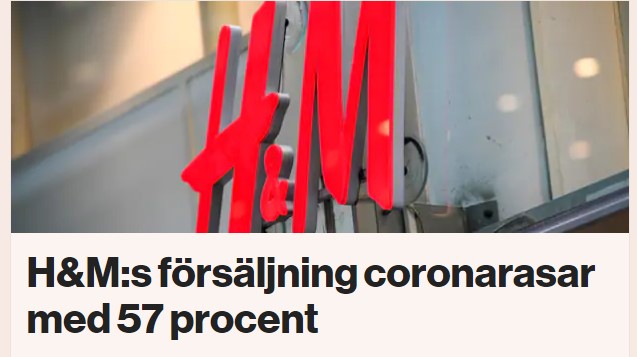
I dagens DI kan vi se följande:
Här ser du att H&M sålde för 57% mindre perioden 1:a mars till 6:e maj jämfört med samma period föregående år. Försäljningen halverades med andra ord.
När du läser det här är det nog lätt att tänka att kursen idag lär braka ner i källaren. Så är däremot inte fallet. Kursen är i skrivande stund är upp +2,13%. Det här är nog det mest klockrena exemplet på att marknaden prisat in händelsen redan. H&M har ju varit tydliga med att visa att drygt 70% av deras butiker varit stängda, men det var först idag som vi mer information på bordet.
H&M har nu öppnat flera butiker men man meddelar att butikshandeln inledningsvis varit återhållsam.
Gällande vad andra tror om H&M så är det tudelat. Vissa tror att den slopade utdelningen var spiken i kistan, medan andra tror att Corona långsiktigt kan gynna bolaget då konkurrenter slås ut. Jag är väl mest inne på det sistnämnda spåret.
Såhär mycket har försäljningen minskat i respektive land. Sverige är ett av länderna där försäljningen minskat minst. Här i min lilla stad är i alla fall butiken öppen 🙂
En vanlig fråga jag får är ifall jag har någon belåning i min portfölj. Nu när Avanza Superlånet är mer attraktivt än någonsin kan det kanske vara läge att bemöta frågan igen med nya ögon.
Vad är Avanza Superlånet?
Beskrivning hos Avanza
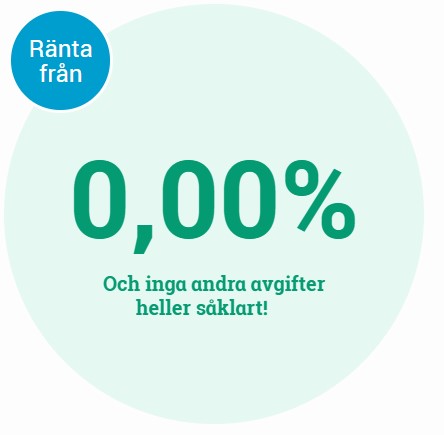
Storbankerna har länge lånat pengar av dig utan att ge dig någon ränta. Vi tänker lite tvärtom. Så nu kan du låna upp till 50 000 kr av oss till 0% effektiv ränta istället, att köpa nya värdepapper för.
Superlånet gör så att du kan köpa aktier för lånade pengar. Du får därigenom en extra hävstång i portföljen då du köper för pengar som du inte knegat ihop själv. Detta kallas för värdepapperskredit och Avanza har förmodligen numer världens billigaste sådana.
Låter det läskigt? Jo, men snälla gå inte… Jag ska förklara vad och hur jag tänker kring detta.
Superlånet funkar ungefär som ett vanligt bostadslån. Dock så har du bostaden som säkerhet i ett bolån och här har du i stället dina värdepapper som säkerhet. Det är alltså inget blancolån utan underliggande säkerhet.
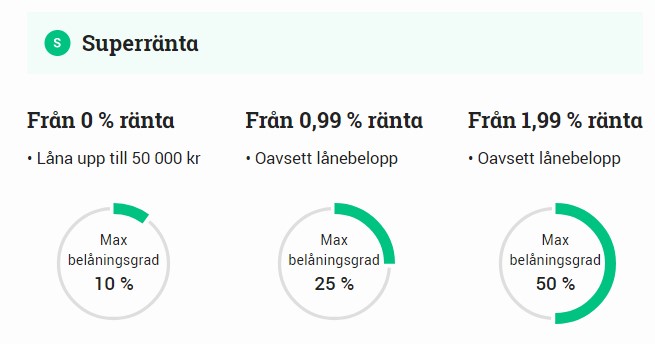
Avanza har sänkt räntan på det här lånet om du max lånar 50 000 kr (dock finns lite mer kriterier som jag förklarar nedan). Räntan upp till 50k är 0%, vilket är helt otroligt. För att nyttja detta får du inte heller vara mer än 10% belånad. Har du alltså ett portföljvärde på 100 000 kr får du alltså max låna 10 000 kr för förmånen.
Vill du låna för högre ränta gäller följande:
För en fullständig räntelista på olika lån, se denna länk.
Just nu finns 3 kriterier för att du ska få utnyttja ovanstående
Minst 3 papper godkända för Superräntan (du ser detta med en liten cirkulär ikon (S) bakom respektive värdepapper), eller fonderna Avanza Zero eller Avanza Global
Du får inte ha något enskilt värdepapper som överstiger 49% av ditt portföljvärde, med undantag från Avanza Zero och Avanza Global. Har du t.ex. 60% Fingerprint så går det inte.
Inga optioner, terminer eller blankningsaffärer får pågå.
Jag uppfyller samtliga av dessa 3 kriterier och är därigenom godkänd för lånet. När du är det kan du ansöka och då får du svara på några lätta frågor.
Lånar jag nu?
Det här blir genast en väldigt intressant fråga. Att låna till 0% ränta är ju inte helt galet i mitt tycke, speciellt när de lånade pengarna går till investeringar och inte en ny bil. Lånar jag 50 000 kr och investerar i stabila utdelningsaktier med en genomsnittlig direktavkastning på 5% så blir det ju ändå 2500 kr i utdelning varje år.
Däremot ska man ha klart för sig att det här kan vara ett ypperligt kort i rockärmen att dra fram vid bättre köplägen, när Blodet flyter på gatorna som det så fint heter. Ett läge i Corona-tider exempelvis?
Tidigare har jag sagt att jag enbart kommer utnyttja belåning om vi ser ett generellt fall med ca 20-30% under exempelvis ett år eller ett par år.
Vad anser ni om superlånet? Tar ni läget i famnen och köper för lånade pengar nu när räntan är 0%?