Många har gjort sig rika på oljan från Norge. Vår Energi är Norges tredje största oljeproducent och det här är ingen aktie där du tjänar några ESG-poäng på precis. Samtidigt är det många, inklusive jag själv, som tror att oljan kommer vara viktig åtminstone under vår livstid och säkert ännu längre. Vår Energi är en av de mer intressanta oljeaktierna för oss europeiska utdelningsinvesterare.
Vår Energi analys
Det finns inte så många som skrivit om Vår Energi där ute. Troligtvis eftersom att det är ett rätt nytt bolag på börsen. Trots det har det här blivit en hyfsat populär aktie på kort tid som många är intresserad av. Jag har nog fått frågan åtminstone två gånger ifall jag kan skriva om Vår Energi här på bloggen.
Vår Energi är då som sagt Norges tredje största oljeproducent, s.k. upstream bolag. De som intar första- respektive andraplats är Equinor och Aker BP som jag själv nyligen tog in i portföljen. Vår Energi noterades i början av 2022 på Oslo Børs, bara några dagar innan Ryssland/Ukraina kriget bröt ut.
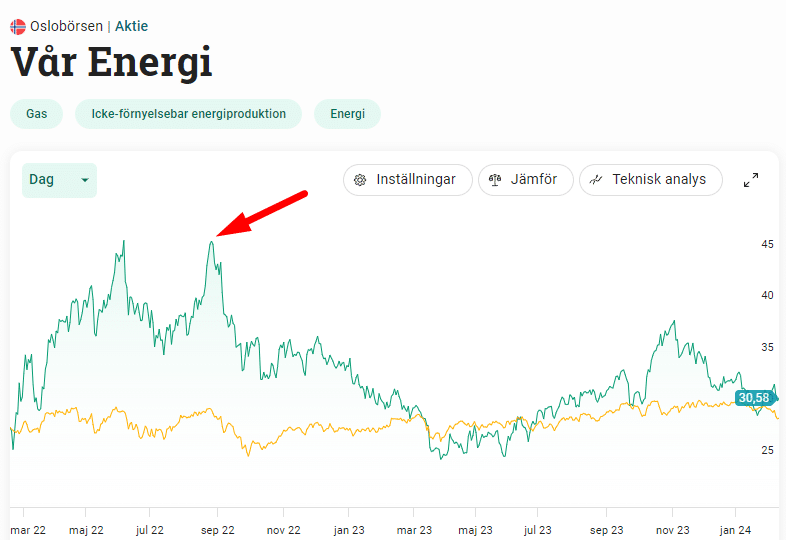
Aktien fick direkt luft under vingarna efter noteringen och i princip dubblades. Anledningen var då kriget som gjorde att oljepriset steg sanslöst mycket (ja, det fanns även andar faktorer). För er som är intresserade av Vår Energi så måste ni vara medvetna om att aktien styrs väldigt kraftigt efter hur priset på olja utvecklas.
Oljepriset steg kraftigt när pandemin bröt ut. Priset fortsatte stiga när Ryssland anföll Ukraina. Nu har priset på olja kommit ner en aning. Bildkälla
Vår Energi skapades 2018 och blev en sammanslagning mellan Enis norska tillgångar (italienskt bolag i grunden) och Point Resources som är ett mindre oljebolag. En nackdel är att free floaten är rätt liten, alltså mängden aktier som finns tillgängligt för dig och mig att köpa/sälja. Största ägaren Eni äger exempelvis 63%.
I grunden består Vår Energi av 47 stycken egna Olja- och Gasfält men man har utöver det 203 licenser där allt faktiskt börjar. Antalet anställda är 1 300 st.
En sak som jag själv lärde mig när jag studerade bolaget är uttrycket discovery rate. Det här är ett mått på hur lyckosamma deras spaningar efter olja blivit. Låt säga att du enbart undersökt ett ställe där du tror att det finns bra med olja men det slutar med att det inte var så efter ändå rätt mycket arbete- då är discovery rate 0%. Här har Vår Energi en discovery rate på 57%.
Nu i veckan kommer bolaget ut med sin rapport för kvartal 4, så egentligen är det dumt att skriva den här analysen nu. Å andra sidan kan det alltid vara intressant att ha lite mer kött på benen när man läser en rapport för att få en bättre förståelse.
Vår Energi är en högutdelare i allra bästa, eller ska vi säga största, klass. Utdelningen sker kvartalsvis och bestäms också på kvatalsbasis likt en äkta kvartalsutdelare och inte något svenskt hokus-pokus. Som jag nämnt tidigare kommer utdelningen variera kraftigt och bero på oljepriset i högsta grad.
Utbetalning
Utdelning (NOK)
16-nov-23
1.204
14-aug-23
1.091
10-maj-23
1.148
03-mar-23
1.226
09-nov-22
1.225
11-aug-22
1.025
12-maj-22
0.827
En sak jag själv reflekterar över är att direktavkastningen fortfarande stod i 10% när aktien nådde sitt All Time High i 2022. Då har jag räknat med den totala summa som bolaget delade ut år 2023, vilket då blir en form av framtida direktavkastning sett i retrospektiv.
Sett till vad aktien delat ut 2023 och rådande aktiekurs så är i stället direktavkastningen 15%, vilket såklart låter ohållbart.
En stor nyhet i höstas var att Vår Energi rekryterat Nick Walker som ny VD. Nick var tidigare VD på Lundin Energy i ett och ett halvt år tills bolaget köptes av mitt senaste innehav, Aker BP. Att Vår Energi gör den här rekryteringen är givetvis positiv då Nick varit framgångsrik i Lundin-imperiumet.
Den största nyheten förra året var förvärvet av brittiska Neptune som Vår Energi gjorde tillsammans med Eni. Vår Energi tog den norska delen av Neptune och Eni tog resten som då är Europa, Algeriet och Malaysia. Köpeskillingen på 2 275 MUSD betalas kontant. Den 31 januari stod det klart att förvärvet nu är avslutat. Denna affär adderar 67 tusen oljefat i daglig produktion. 62% av produktionen är dock gas.
Hela affären gör att ett större Vår Energi nu byggts upp som går in i 2024. Mot slutet av 2025 räknar man med att leta sig upp mot 420 000 fat om dagen, vilket då är jämförbart med Aker BP.
Vår Energi har ett mycket starkt kassaflöde idag och ifall inte oljepriset letar sig ner allt för mycket så kommer skuldsättningen inte vara något problem. Analytiker som följer bolaget tänker sig att utdelningen i år kommer ligga kvar runt nuvarande nivå trots de stora investeringar som gjorts.
Med 15% direktavkastning samt ett fint bolag i ryggsäcken så känns givetvis det här lockande. Nu äger jag idag redan Aker BP så jag kommer personligen inte köpa.
Mitt bland allt rapport-brus så är det lätt att gå miste om det som händer bland våra börshandlade fonder, så kallade ETF:er. Idag fick vi reda på utdelningshöjningen för XACT Norden Högutdelande och det verkar som att pengaregnet fortsätter.
Nyligen bytte jag mitt innehav och sålde XACT Sverige för att köpa XACT Norden Högutdelande. Jag gjorde även en jämförelse mellan dessa två och kom fram till att för- och nackdelarna gjorde valet rätt svårt. Samt att det egentligen inte finns något rätt eller fel. Allt beror på din investeringsprofil.
Till sist landade dock valet att byta till Högutdelande då jag inom en framtid kommer byta ut mina innehav till sådana med lite högre direktavkastning och lägre utdelningstillväxt
Följ mig gärna på sociala medier. Ett gratis sätt att stötta bloggen 🙂
Då fonden ger utdelning kvartalsvis blir det 1,72 kr varje kvartal.
Månad och dag för utbetalning
18 mars
28 maj
16 september
18 november
Direktavkastningen i XACT Norden Högutdelande utifrån dagens kurs blir därför 5,3%
Det här är inget innehav du ska äga ifall du siktar på utdelningstillväxt. Dock har det på sikt blivit några kronor extra under åren och det får vi givetvis tacka för:
År
Utdelning årligen
Tillväxt
2024
6,88 kr
3%
2023
6,68 kr
2%
2022
6,52 kr
22%
2021
5,36 kr
3%
2020
5,20 kr
-7%
2019
5,60 kr
Det här är då en så kallas börshandlad indexfond och ska spegla indexet Handelsbanken Nordic High Dividend Low Volatility Criteria Index. Hur tråkigt det låter med fonder som följer ett index så är det ett klokt val. På senare år har passivt förvaltade fonder vunnit mark över aktivt förvaltade fonder och faktum är att var femte fondkrona nu förvaltas i indexfonder.
Fondens innehav väljs ut med tanke på:
hög direktavkastning,
låg volatilitet
tillräcklig likviditet
”Att skynda långsamt” är väl valda ord när det kommer till Xact Norden Högutdelande.
Fondens innehav består idag av inte mindre än 45 innehav plus en liten kassa. Största innehavet just nu är Sampo, ett bolag som jag en gång själv ägt. Dock har de flesta innehaven i fonden rätt lika vikt.
Största innehaven
Sampo
Handelsbanken
Telenor
Skandinaviska Enskilda Banken
Nordea Bank Abp
I fonden finns även några av mina egna favoriter som Investor, Tele2 och Axfood.
Då det är så pass många innehav med hög direktavkastning så kommer dippar i enskilda utdelningar för något underliggande bolag inte vara av allt för stor betydelse till vad fonden delar ut. Ett mål som Norden Högutdelande har är att alltid dela ut minst 4,5% av andelsvärdet. Det har man lyckats bra med.
Den stora frågan är givetvis varför man ska välja denna framför ett svensk, väl presterande, investmentbolag. Jag själv hade aldrig låtit XACT Norden Högutdelande blivit större än Investor i portföljen, åtminstone inte under den tid då jag verkligen satsar på att bygga ett ökat portföljvärde.
Till de som är mer beroende av utdelning så förstår jag varför man lägger denna som bas i portföljen. Rent utdelningsmässigt blir det rätt stor skillnad ifall du har Invesor eller Norden högutdelande som största bolag.
Kindred släppte nyligen sin sista rapport för 2023 och sedan tidigare är budet på hela bolaget känt. De som lagt budet är La Française des Jeux (FDJ). Det här blev också ett läge för mig att säga tack och adjö till bolaget och i stället välkomna inte ett, utan två helt nya bolag in i portföljen.
Det var egentligen redan vid mitten av förra året då jag skrev min analys om Boliden som jag kände att det vore intressant att ta in något nytt. Sedan dess har jag gjort åtskilliga analyser av vilt skilda bolag och kontentan blir nu att jag plockar in två bolag som jag skrivit analys om sedan dess. Boliden blir Inte en av de aktier jag plockar in.
Vilka det blir får du läsa om alldeles strax…
Kindred har lärt mig något
När allt kommer till kritan så blev Kindred en bra investering.
Det fanns en tid då aktien presterade riktigt dåligt och faktum är att aktien under dessa år hade ett snarlikt kursfall som Intrum när det kommer till tid. Sedan vände det, och det vände väldigt snabbt.
Vi investerare behöver se historier likt Kindred också för att hålla hoppet uppe. Tyvärr är det inte alla surdegar som kan vända, en fallande kniv behöver inte sluta falla. För visste vi att det alltid kommer vända så hade vi i teorin aldrig se tråkiga kursfall som också kan innebära enorma köplägen.
Vad Kindred däremot lärt mig är att det kan ta tid för en aktie att vända och att många kommer lämna skeppet innan det vänder. Till slut kommer du börja tvivla på dig själv och den analys du gjort.
Med det sagt ska du inte hänga kvar i allt, men många har allt för dåligt tålamod där ute.
Av pengarna från Kindred kommer jag gå in mest i Aker BP, men en liten slant kommer alltså landa i EVO. Länkarna ovan går till mina senaste analyser av bolagen.
Det fanns en tanke på att låta aktierna i Kindred ligga kvar tills de automatiskt blir inlösta men nu när man annonserat 0 utdelning för 2023 (utbetalas 2024) så känns det mindre lockande. Det kommer ta lång tid innan budet går igenom verkar det som. Om budet överhuvudtaget går igenom det vill säga… Att sälja här och nu känns därför som det mest rätta.
Som vanligt kommer jag lägga Aker BP i min KF med tanke på källskatten. Nu tar det ett år att få tillbaka dessa 25% som nu råder för norska aktier, men det är betydligt bättre än de 3 år vi fick vänta tidigare. Du som kör Nordnet lär få tillbaka den redan nästa månad, vilket är grymt.
Intrums aktie har återigen varit på fritt fall och veckans kursreaktion blev den näst sämsta sett ur ett historiskt perspektiv. Allt det här hände efter ett år då Intrums aktie redan slaktats och det visar verkligen att ordspråket ”en aktie kan Alltid falla mer” stämmer. Det sänkta kreditbetyget som Intrum nyligen fick kanske är spiken i kistan?
Det som är tråkigt med Intrum är att innan inflationsproblemen och den stigande räntan så såg allt väldigt bra ut. Bolaget fortsatte att pumpa ut rapport efter rapport där rörelseresultatet steg och snart kom bolaget att bli ett av de mest attraktiva utdelningsbolagen på Stockholmsbörsen.
Jag har många gånger ordat om att få bolag kunnat upprätthålla en så hög direktavkastning men samtidigt så fin utdelningstillväxt som Intrum, utan att bli tvungen att höja utdelningsandelen särskilt mycket.
Intrum och Castellum, som också var ett av Stockholmsbörsens främst utdelningsbolag, har dock en sak gemensamt; man gapade efter allt för mycket och tog inte höjd för sämre tider. När räntan väl höjdes så såg vi hur ohållbar de tidigare investeringarna faktiskt var och att modellen inte höll.
Castellum och Intrum har också en annan sak gemensamt, nämligen att man stod hyfsat starka och kom ur finanskrisen väldigt väl. Som du ser i grafen ovan blev Intrum inte ens tvungen att sänka utdelningen under finanskrisen. Kursen må ha tagit stryk, men kredithanteringsbolaget Intrum stod starka. Ett annorlunda scenario råder idag då Intrum verkligen kippar efter andan.
I veckan fick alltså Intrum sitt kreditbetyg sänkt till BB- från tidigare BB. Både BB och BB- klassas då som ”skräpstatusnivå”. Den som gav det sänkta betyget denna gång var inga mindre än Standard & Poor’s (S&P). Senast i höstas fick bolaget sitt betyg sänkt, men då av Moody’s.
VD Andres Rubio vill inte kommentera att aktien föll med 25% dagen då detta skedde. En stor anledning till det sänkta kreditbetyget sägs vara den portföljförsäljning Intrum gjorde nyligen och som då kommer sänka deras årliga vinstpotential. I en kommentar till DI säger dock Andres att det här var ett nödvändigt schackdrag.
”Denna transaktion kommer att göra det möjligt för oss att minska våra skuldnivåer och anskaffa tillräcklig likviditet för att möta alla våra kommande skuldförfall 2024-2025, utan att vara beroende av tillgång till kapitalmarknaden”
Intrum går alltså samma väg som SBB nu då även SBB fick sitt betyg sänkt till skräpstatus, även det efter att kursen slaktats.
Det här är väldigt svårt tycker jag och det är inte lätt som utdelningsinvesterare att inse hur man skulle tänkt annorlunda. Självklart hade det klokaste varit att se hur Intrums skuld vuxit och lämnat innan räntan höjdes, trots att bolaget visat tidigare att man kan stå emot lägen då ekonomin blir jävlig. Det här är lättare sagt än gjort, och oftast litar du på ledningen i deras beslutsfattande.
En liten positiv sak är att Intrums operativa chef köpt aktier för 180 000 i kursraset. Jag kan även tycka att bolagets VD skulle brösta upp och göra något liknande. Senast Andres köpte aktier var dock i september i fjol.
Det finns ett par utdelningsaktier som jag trott på men som efter en tid gjort mig besviken. Handelsbanken är Inte en sådan aktie utan det här har alltid varit ett bolag som gått att räkna med. Idag släpper banken sin rapport och är därmed den sista av våra storbanker att stänga sin bok för helåret.
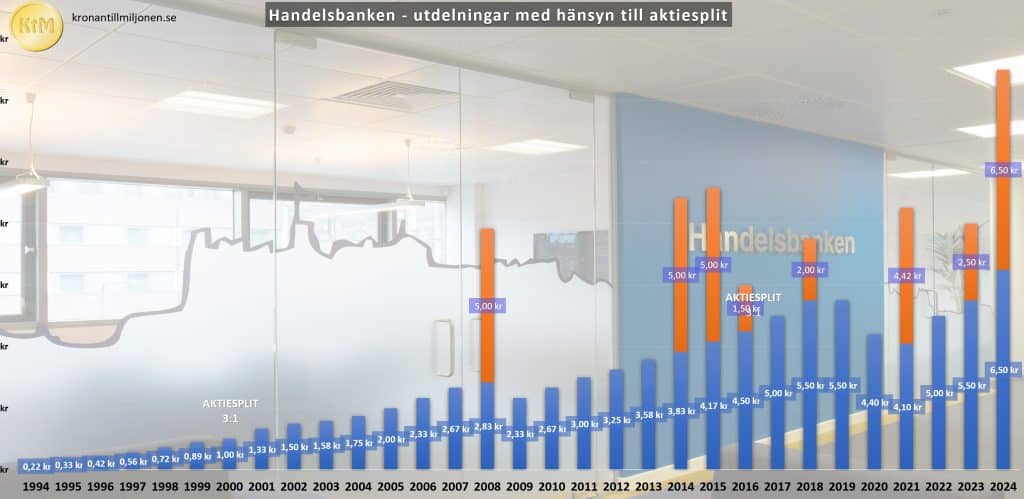
Resultatet för Handelsbanken kom in bättre än väntat och utdelningen blev helt klart massiv med sina 6,5 kr i ordinarie utdelning samt 6,5 kr i extrautdelning
Ska vi summera rapportperioden för bankerna 2023 så är det enbart Nordea som gjort oss något besvikna. Trots det blir utdelningen för Nordea enbart några ören under det jag skrev i bankernas prognos och VD:n verkar vara tydlig med att det enbart var två saker som kan upplevas negativt.
När det kommer till Handelsbanken så var redan ett par saker kända innan rapporten släpptes. DI gickvi måndags ut med att bankens nya VD Michael Green planerar en större omorganisation. Igår fick vi reda på att detta stämde då bolaget kom med uppgifter att man bantar ledningsgruppen från 12 personer till 8 personer.
Jag kan bara säga att jag gillar detta. Det känns som att Michael Green gärna kan ta det här konceptet vidare till svensk politik där både det ena och det andra kan bantas bort enligt mitt egna tycke…
Vem gillar inte Michael när han uttrycker att det inte kommer bli nya marmorgolv på Handelsbankens kontor? 😀
”På stående fot fattar jag mitt första vd-beslut. Det blir inget marmorgolv.”
Det många kanske inte känner till är att Handelsbanken är den mest Sverigefokuserade av de 4 storbankerna med knappt 80% av rörelseresultatet på hemmamarknaden. De andra stora länderna är Storbritannien, Norge och Nederländerna. Detta efter att banken under 2021 tog beslut att lämna Danmark och Finland.
Mäktig historik trots trög aktiekurs
Troligtvis har jag sagt det förr, men det tål att sägas igen. Potentialen i Handelsbankens aktie blir lite skev genom att enbart kika på aktiekursen. Genom åren har hög direktavkastning erhållits samtidigt som utdelningshöjningarna och extrautdelningarna inte snålats med. Det har gjort att den totala avkastningen blivit bättre än vad man väntat sig.
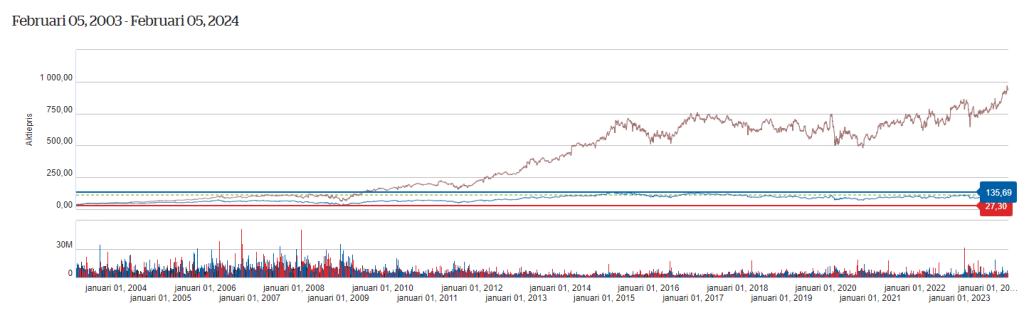
Närmare bestämt 15,85% årligen i så kallad genomsnittlig effektiv totalavkastning de senaste 20 åren (källa). Såklart har det varit sämre och bättre perioder under den tiden.
Första utdelningen fick jag 2017 och då låg den på drygt 200 årligen. I år räknar jag med att inkassera över 6000 kr från innehavet. Det är kraften bakom en utdelningsmaskin när man satsat på sådant som håller år efter år.
Trots att värderingen inom banksektorn steg i slutet av förra året så är hela sektorn i stort lågt värderad där det främsta skälet tros vara osäkerheten kring det uppblåsta räntenettot. För Handelsbankens del har även den stora fastighetsexponeringen varit en våt filt men också VD bytet som nu blivit ett faktum.