Kindred är enligt många en aktie du inte kan äga ifall du vill sova gott om natten. Idag kom bolagen med sin rapport för halvåret 2023 och det var väl inte jättemunter läsning. Frågan är vad som hände med budryktet i Kindred.
För egen del har spelbolaget Kindred varit lite av dragloket för mig under det senaste året då aktien stigit med 46,7%. Det här har gjort att Kindred seglat upp i toppen bland mina största bolag i portföljen.
Budet på Kindred?
När Kindred tidigare aviserade sin plan om strategisk översyn så steg aktien med 16%. Det gick att läsa lite mellan raderna: Vi är till salu. Det var i april som den strategiska översynen startade, signerad de nya amerikanska storägarna i speloperatören.
Men allt sedan dess har det varit tyst, med det stora undantaget att VD Anders Ström har avgått. Om det Inte blir ett bud på hela bolaget står nog troligtvis Kindred inför en stor omstrukturering. Det många gissat på är att det inte kommer något bud utan att det snarare rör sig om en försäljning av spelutvecklingsdelen samt stoppad USA-satsning.
Siffrorna i dagens rapport var svagare än vad analytikerna väntat sig (några åtminstone). Här menar Kindred att juni varit präglat av lägre aktivitet inom sport och att Wimbeldon bara äger rum i tredje kvartalet i år.
Vad vi fick veta i rapporten var egentligen inget mer matnyttigt om den strategiska översynen, mer än att alternativet om försäljning av hela bolaget fortsatt är en möjlighet:
Den 26 april meddelade Kindred att styrelsen hade beslutat att initiera en granskning av strategiska alternativ med fokus på att maximera aktieägarvärdet. Som en del av denna strategiska process kommer styrelsen att överväga alla potentiella alternativ som kan skapa värde för bolagets aktieägare. Sådana alternativ kan exempelvis omfatta en fusion eller försäljning av bolaget (helt eller delvis) eller andra möjliga strategiska transaktioner.
Under andra kvartalet 2023 utgjorde andelen intäkter från osunt spel 3,1%. Det är ingen stor del enligt mig.
Själv funderar jag över hur många procent som vandrar in på McDonalds vars BMI inte ligger på riktigt sund nivå
Jag passade i alla fall på att köpa lite aktier i Kindred idag då aktien gick ner. Efter det står den i skrivande stund på plus. Aktiemarknaden är ett märkligt fenomen…
Det som göms i snö kommer upp i tö, och de sektorer som faller tenderar att någon gång återhämta sig. Just nu lever min egna portfölj sitt egna liv då jag aldrig sålt några fastighetsaktier under den svala perioden.
Nu på måndagen fortsätter bygg och fastigheter gå bra med JM och Diös i toppen (min egna portfölj).
Fastighetssektorn har hitintills stigit med 13% och är den solklara vinnaren under den här rapportsäsongen.
I en intervju som Dagens Industri gjorde med två analytiker så får Diös en dubbel köpstämpel. Även Castellum nämns som köp av dessa två. Att utdelningen skjutits åt sidan för tillfället tror jag vi långsiktiga inte ska bry oss allt för mycket om.
Johan Edbergs (analytiker Handlesbanken) aktietips
KÖP
UTVECKLING I ÅR (%)
UTVECKLING SENASTE MÅNADEN (%)
RIKTKURS (KR)
POTENTIELL UPPSIDA (%)
Catena
+5,0
+7,0
580
42
Platzer
-4,7
+3,4
125
60
Castellum
-5,6
+19,2
160
34
Diös
-7,4
+5,8
100
43
Wihlborgs
+3,4
+6,3
115
42
Robert Anderssons (snackar i Aktiepodden) aktietips
KÖP
KURSUTVECKLING I ÅR (%)
KURSUTVECKLING SENASTE MÅNADEN (%)
Balder
-0,1
+26,9
Diös
-7,4
+5,8
Castellum
-5,6
+19,2
Den potentiella uppsidan som visas i tabell 1 har jag faktiskt ingen aning om hur man spått fram. Min gissning är att det är baserat på några riktkurser från Handelsbanken men vad vet jag. Som jag tidigare nämnt ska man helt och hållet bortse från riktkurser men marknaden reagerar oftast kraftigt på dessa.
En tillfällig uppsida i fastighetssektorn?
Vad frågan alla vill ha svar på är ifall det här enbart är en tillfällig likt den vi såg nu senast i februari då bygg- och fastighetssektorn steg kraftigt.
Jag tänker som så att bolagen som listas ovan alla är sådana med rimlig belåning samt en underliggande uthyrning och verksamhet som går bra.
Diös ett av de fastighetsbolag med allra kortast räntebindning på bara 1 år vilket kan jämföras med snittet som ligger nära 3 år. Givetvis har det gynnat den här Norrländska fastighetsbolaget tidigare men nu blir det en börda.
Vad som dock talar för Diös är den otroligt starka marknaden som man verkar i här och nu. Det är knappast något problem att hitta hyresgäster för deras kontor. Knut Rost har jag alltid gillat i hur han kommunicerar med aktiemarknaden. Lyssna gärna på denna intervju.
Försiktig med mina köp
Jag har varit lite försiktig och lagt mina köp i andra sektorer, främst skogen som jag nämnde i söndags. Anledningen är främst att jag länge varit allt för viktad mot fastigheter, något som jag beskrivit som ett av mina allra största misstag.
För er som inte är det så skulle jag säga att det finns fint läge att tanka i de fastighetsbolagen som nämns ovan. Finansieringsrisken ser jag som rätt låg och det finns fortfarande många kort i rockärmen som bolagen kan ta för att överleva det inflationstryck som nu råder.
Det vore som vanligt intressant att höra hur ni tänker med fastighetssektorn just nu
Fastighetssektorn är fortfarande en av mina favoritsektorer, även om den just nu lider fruktansvärt. En annan sektorn som jag börjat investera allt mer i är skogen där det finns betydligt färre men också intressanta utdelningsbolag. I veckan föll skogsaktierna rejält och frågan är väl vad som är bra att göra här och nu.
Varför investera i skog?
Precis som i fastighetsbolagen så har skogsbolagen reella värden inlåsta i själva skogen man äger. Det här är i princip så långt ifrån ett förhoppningsbolag du kan komma.
Det finns givetvis många sätt att investera i skog, exempelvis direktägande eller via fonder, men personligen tycker jag som alltid att aktier i ett skogsbolag är vägen att gå. Självklart går det att kombinera med olika typer av ägande.
Tillgångarna i skog är en sorts bromskloss som gör att nedsidan i skogsaktierna begränsas något, även om det under perioder givetvis kan vara väldigt volatilt. Exempel på det motsatta är då ett forskningsbolag där aktiekursen i princip kan utraderas om bolagets nya läkemedel inte går igenom någon av stegen Fas1 eller Fas2. Det har vi sett många gånger.
Personligen tycker jag att miljötrenden är en viktig faktor och någon typ av megatrend för skogsbolagen. Allt mer verkar gå mot att plast fasas ut och ersätts med alternativ i papp.
Nu har jag inte koll på hur samtliga skogsbolag presterat men för Holmen så har det för många varit en fin aktie att hålla. Totalavkastningen årligen (CAGR) är nästan 19% de senaste 10 åren
Varför faller kursen i skogsbolagen?
SCA, Stora Enso och Billerud har redan rapporterat. Det var ingen vacker läsning. Skogsbolagen redovisar fallande rörelseresultat på 55–131% (ja, rörelseresultatet var i vissa fall negativt). Holmen rapporterar i augusti men det blir nog inte heller någon trevlig läsning enligt min profetia.
Anledningen att skogsbolagen har problem är för att priserna på virke stiger på grund av vedbrist och kriget i Ukraina påverkar fortsatt. Hemmabygget har i svalnat av rejält
Samtidigt har massapriset sjunkit och det påverkar i allra högsta grad skogsbolagen.
Stora Ensos VD Annica Bresky uttalar sig om det här i en intervju med dagens industri
”Vi utfärdade ju en vinstvarning i april. Vi har redan sedan början av året sett att marknaden för massa försvagas, och vi har ju en stor exponering mot massa. Under det här kvartalet har vi haft den snabbaste nedgången någonsin i massapriset. Även på byggsidan kan man tydligt se att aktiviteten kontinuerligt har försvagats. Så nej, jag är inte överraskad. ”
Stora Ensos VD Annica Bresky
Priserna på sågade trävaror har stigit med 8%. SCA:s VD menar att vi troligtvis kommer få se en tuffare period framöver men han är inte orolig för framtiden mer långsiktigt
”Vi kommer ha en sättning i tredje kvartalet prismässigt, vilket beror på att mycket av byggaktiviteterna stannar av. Det är typiskt sett andra kvartalet som är starkast jämfört med fjärde och första kvartalet. Lagren är på en ganska normal nivå. Produktionen i Sverige och Finland har också legat på en normal nivå fram till nu. Exempelvis Tyskland och Kanada har dock redan reducerat produktionen kraftigt”, säger Ulf Larsson.
Vad kokar det här ner till?
Enligt mig är det här ett klockrent köptillfälle när det tillfälligt uppstår problem, inte i ett specifikt bolag utan på mer generell nivå. Det är då du ska vara ännu mer köpglad. Själv köpte jag nyligen på mig ett ännu större knippe aktier i Stora Enso.
Givetvis kan det bli värre innan det blir bättre. Är du sugen på Holmen kan du kanske vänta till augusti innan du köper då min take är att aktien kommer gå ner en del på en rapport i besvikelse. Men det är bara en ren gissning.
Holmen har presterat väldigt väl utdelningsmässigt och är ett av mina större innehav i portföljen.
En sak jag själv inte undersökt mer noga är vilka utländska bolag det finns inom sektorn. Kan tänka mig att det finns en del i exempelvis Kanada.
Personligen är jag upptagen i flytt för tillfället, så jag har lämnat bruset på börsen en hel del under veckan som gått. Nu när jag satt mig ned och kikat lite i backspegeln så inser jag att det varit en ytterst händelserik vecka som jag nu summerar.
En kort summering av rapportperioden hitintills är väl att den orsakat extremt stora kursrörelser samt bra många fler kursfall än kursuppgångar. Som jag nämnde tidigare har aktiemarknaden inte varit nådig när det kommer till att straffa bolag som tidigare haft en hög värdering.
Än så länge har bankerna visat upp rekordvinster men skiftet i konjunkturen börjar nu visa sig bland industribolagen där vissa straffats.
Något som är intressant är att ingen rapportsäsong är den andra lik. Just i år är det tydligen någon sorts rekord i hur frekvent rapporterna släppts; allt har tryckts ihop till rätt få antal dagar. Det har funnits mycket att läsa om jag säger som så.
Dåliga siffror i snitt
På Stockholmsbörsen har vinstökningstakten bland bolagen sjunkit med 10 procentenheter jämfört med kvartalet innan. Då har man inte tagit hänsyn till fastighetsbolagen samt investmentbolagen i den sammanställningen.
För egen del har det faktiskt varit en bra vecka och det enda riktiga sänket har varit SBB och skogsbolagen som jag har för avsikt att skriva om imorgon.
Stora händelser i veckan
Här är några av de största händelserna under veckan:
Viaplay
Personligen har jag aldrig riktigt tyckt om vad som erbjuds på Viaplay. Vad jag dock vet är att Viaplay var bland de första som begränsade möjligheten för användare att skapa nya konton och utnyttja gratisveckorna genom att jämföra registrerade bankkort och inte enbart mejladresser.
Ingen har väl undgått att det stormat för det här streamingbolaget. Först fick vi ett ras på 48% men sedan återhämtade sig aktien med 40% under fredagen. Kursrörelsen uppåt var p.g.a. Canal Plus som flaggat upp för 12% av kapitalet och därmed blivit Viaplays största ägare.
Vad väntar nu för Viaplay? Ja det återstår att se vad Canal Plus (som tidigare fanns på svenska marknaden) har för planer. Kanske har man för avsikt att svara på det Viaplay uttryckt sig om att man är villiga att säljas.
SBB
SBB har ännu inte lämnat den turbulenta tiden bakom sig och aktien rör sig likt en jojo för tillfället.
Tidigt på fredagen fick vi veta att SBB gör en riktad nyemission av preferensaktier via Morgan Stanleys fastighetsfond. Nyemissionen omfattar 2,3 miljarder kr.
Senare samma dag kom dock tråkiga nyheten om att Brookfield nu avbryter förhandlingarna om att köpa resten av SBB:s skolfastigheter. Brookfield gick ju tidigare in som storägare här och att man nu inte är villiga att köpa mer gjorde att aktiemarknaden fick ökad oro.
SBB försöker nu hitta tillräckligt med kapital för att lösa obligationerna som kommer förfalla. Nyemissionen genererade inte tillräckligt med pengar och nu när man inte kan sälja skol-delen så har man problem.
För en tid sedan skrev jag en kort analys om Electrolux där jag tyckte bolaget kändes intressant. Kortsiktigt blev det ett bra ”råd” men nu i veckan visade Electrolux upp ett rekordras på hela 22%.
Egentligen kan man säga att 3 saker låg bakom kursfallet:
Det tidigare budryktet om att kinesiska Midea skulle köpa upp bolaget verkar ha svalnat
En mycket svag försäljningsutveckling i Europa och USA som är bolagets huvudmarknader
Resultatet som blev 40% lägre än förväntat
Jag tycker det är jättesvårt att veta ifall det är värt att ligga kvar i Electrolux idag. Jag äger enbart bolaget via Investor och hade gärna hört mer från dem om situationen Electrolux befinner sig i.
Är man intresserad av branschen skulle jag nog köpa Whirlpool i stället. Det här är en fin utdelare.
Enligt god tradition presenterar jag nu det tredje inlägget i serien om Vad jag kan göra för pengarna som bolagen skänker mig. Just nu återinvesteras dessa, men det är självklart roligt att fantisera om vad man kan göra i stället.
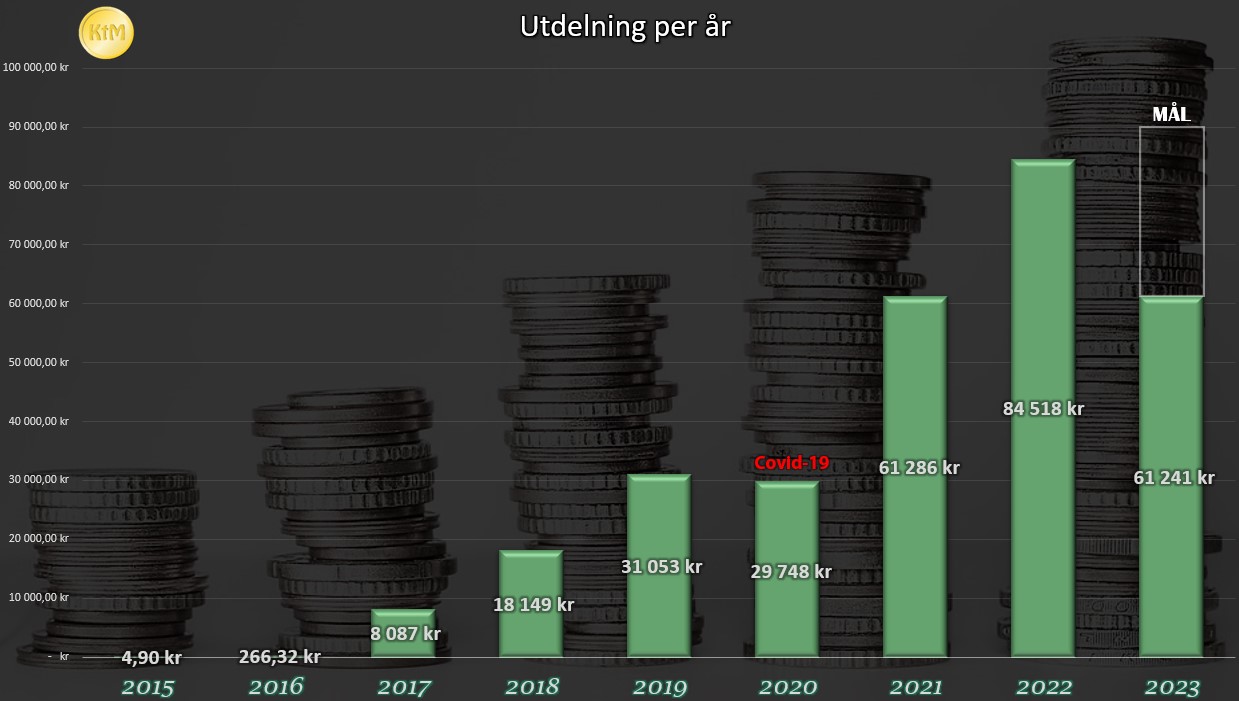
Tiden har flutit på sedan jag fick min första utdelning från SKF på ynka 4 kr. Kronor blev till hundralappar som efter något år växte till tusenlappar.
I år väntas min utdelningsmaskin generera 95 000 kr. Från början såg det ut att bli mer slantar för 2023 men då SBB nu lagt utdelningen på hög så ser det lite sämre ut. Fortfarande, det är mycket pengar.
Vad kan man göra för utdelningen?
I år har jag tagit med följande exempel:
Bio
En klassiker som jag dragit flera år och av vissa ses jag nog som ”Biobloggaren”. Bio är ett mycket trevligt nöje och något som överlevt både VHS och Hemmaprojektorn som man trodde skulle bli döden för biograferna.
Nyligen såg jag sista delen av Insidious på duken. Helt klart en sevärd film om du frågar mig.
En biobiljett kostar idag 160 kr* (!!) men trots det stigande priset kan jag se på 593 biovisningar årligen. Om ett tag är jag alltså uppe i 2 biobesök dagligen då ett år är 365 dagar men det finns vissa dagar då biografen är stängd.
*Pris från senaste Indiana Jones filmen
Utlandssemester
En stor bov bland lyxfällan lirare är semester som ibland betalas med dyra SMS-lån. Å andra sidan är det här ett trevligt nöje som jag själv njuter av. Som vanligt får man inte ta för mycket av det goda.
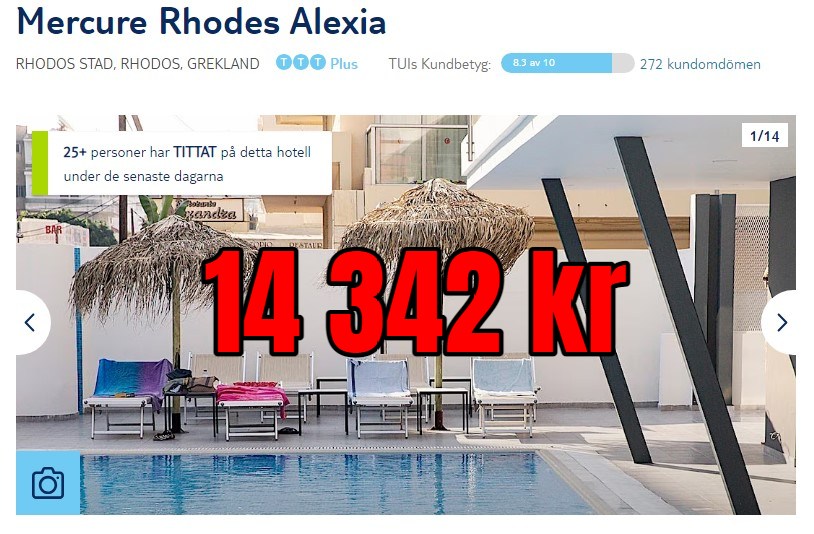
Jag kikade lite på TUI och hittade en sista-minuten resa. Inklusive flyg, hotell med frukost samt transfer till hotellet och större bagage gick det på 14 300 kr. Då tog jag inte det billigaste hotellet.
6 sådana resor per år blir det, och då får jag lite slantar över till öl samt annat nöjde.
Bil
Bilar är givetvis trevligt. Jag var igår och reparerade vår Volvo, vilket tog nästan hela dagen men det kostade inte mer än ett par hundralappar.
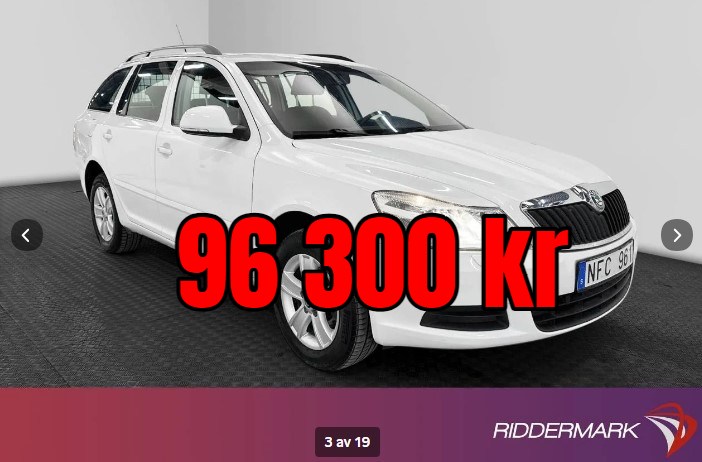
Själv har jag alltid gillat Skoda, även om vi idag äger ett annat märke. Här hittade jag en Octavia på Blocket som jag tyckte såg riktigt trevlig ut. Prislappen blir ett år av utdelning.
Elen
Här är alla mina elräkningar för året som gått, månad för månad:
2023-07-28
917 kr
2023-06-29
947 kr
2023-05-29
1 361 kr
2023-04-28
1 908 kr
2023-03-28
1 596 kr
2023-02-28
2 125 kr
2023-01-31
4 157 kr
2022-12-28
2 485 kr
2022-11-29
1 331 kr
2022-10-28
1 351 kr
2022-09-28
734 kr
2022-08-29
811 kr
SUMMA
19 723 kr
Inget avdrag har gjorts för elstöd. Det finns givetvis mycket som tyder på att elräkningarna kommer bli dyrare nu när vi flyttar.
Utdelningen jag får ett enskilt år täcker just nu elen för 4,8 år framåt i tiden
Bilkörningen
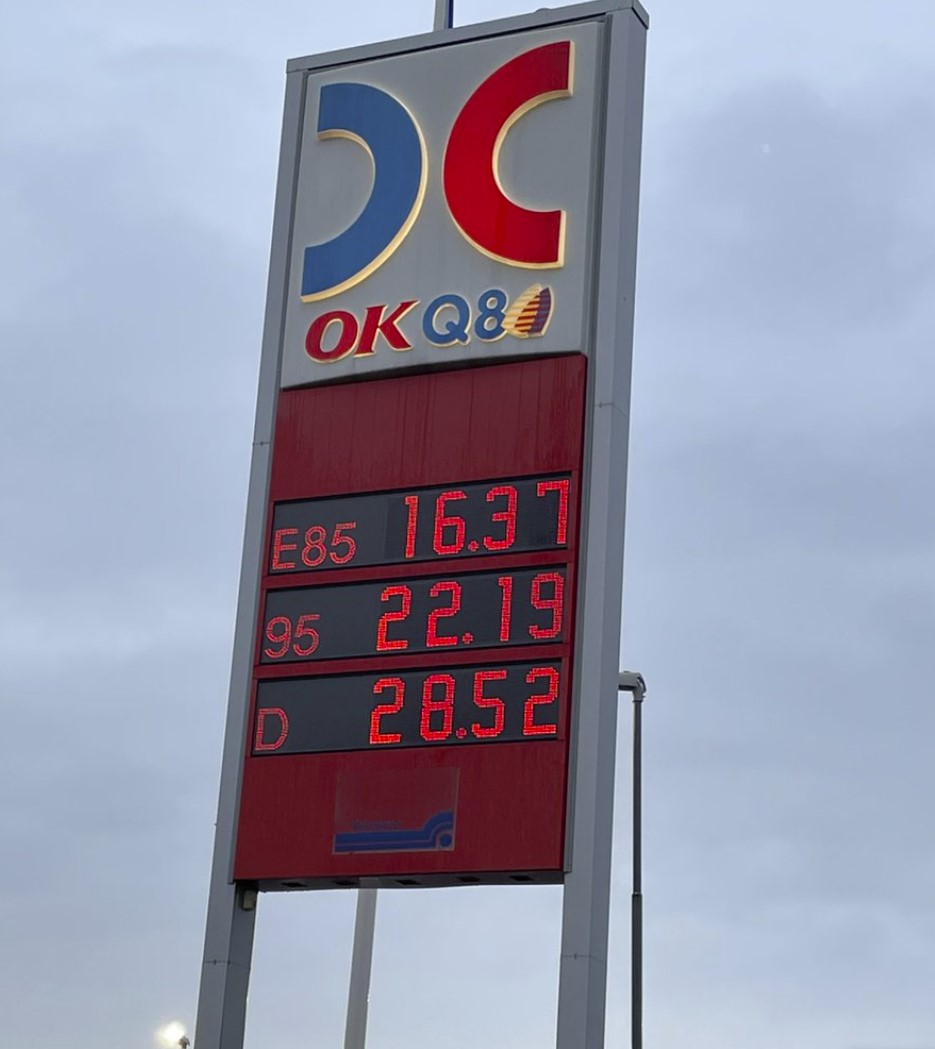
Full tank tack. Bilden jag tog när dieseln stod som högst
Jag kör inte bil överdrivet mycket. Mitt Go-To ställe när jag tankar är Statoil (eller Circle K som vissa valt att kalla det). Nu finns det givetvis fall där jag tankar på andra ställen så jag kommer dubbla förbrukningen. Om det blir en rimlig förbrukning eller ej är svårt att säga men det ger en fingervisning.
Helår 2022 = 319 liter
319 * 2 = 638 liter
Nåväl. Dieseln går idag på 22 kr så det blir en totalkostnad på 14 036 kr
Utdelningarna täcker alltså med råge dieselförbrukningen flera gånger om.
Vad kokar det här ner till?
Jag minns den gången utdelningarna täckte all hushållsel under ett år. Det var en mäktig känsla. Sedan dess har utdelningarna vuxit tack vare återinvesterad utdelning samt växande utdelning från bolagen.
Idag kan jag tanka bilen hela året, betala all el, åka på en utlandssemester samt gå på bio en gång i veckan. Det går fort när väl snöbollen är satt i rullning och jag hoppas att det här kan ge andra inspiration att starta ditt sparande (eller fortsätta med det).