I en intervju på DI med Fredrik Warg, Swedbank, så pratades det rätt mycket om att oron kring fastighetsaktier och att den här oron kan vara ett guldkorn till köpläge. Jag tar upp det här på bloggen i och med att jag kan hålla med om mycket.
2019 kommer jag minnas som fastighetsaktiernas år. Uppgången berodde mestadels på väldigt låga räntor (som då generellt gynna fastighetsbolag med stora lån) samt stigande hyror och därigenom bättre kassaflöde till bolagen.
Kollar vi på mitt största fastighetsbolag, Castellum, så såg det ut såhär 2019:
I och med Corona har däremot fastighetsaktierna fallit tyngre och inte återhämtat sig lika väl som börsen i övrigt. Fastighetsindex handlas alltjämt omkring minus 20 procent sedan årsskiftet.
Självklart är det svårt att säga att en bransch är alldeles för lågt värderad. Vi vet sedan tidigare att branscher i sig tenderar att dra olika från en tid till en annan; och inget exempel är väl klockrenare än det vi nyss sett.
Fredrik säger såhär:
”Det är alldeles givet. Den lilla stigningen vi kan ha på räntan är oerhört måttlig. Det innebär att det ser oerhört bra ut givet de kassaflöden vi har i dag. Det går inte att säga någonting annat.”
”Nu när marknaden börjar vända, permitteringar dras tillbaka och så vidare, då kommer bostäder säkerligen att skjuta fart igen när räntorna är på de här låga nivåerna. Därför ska man köpa Balder eller Wallenstam.”
Det här gäller då främst bolag som har ett fastighetsbestånd bestående av t.ex. kontor eller kommersiella fastigheter (tänk butiker). Här är risken att bolag som hyr går i konkurs eller inte kan betala hyrorna i tid. Det råder också någon sorts rykte att många bolag inte kommer låta sina anställda gå tillbaka till kontoret då man ser att folk faktiskt kan jobba hemifrån och därigenom skära mycket kostnader.
Jag lägger väl inte särskilt mycket vikt i det argumentet.
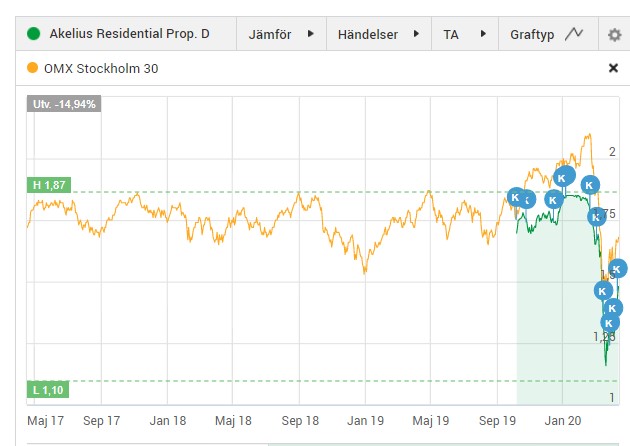
Att exempelvis Akelius D, men ett fastighetsbestånd beståendes av bostadsfastigheter, handlas så pass lågt idag ser jag bara som en bonus. Här har jag köpt mycket på senare tid.
Akelius är en långsiktig investerare i bostadsfastigheter.
Akelius sätter säkerheten först och investerar i fastigheter med förmåga att skapa stabilt ökande intäkter.
Akelius riktar in sig på storstäder med en själ i Europa och Nordamerika.
Storstäder med själ är en kombination av kulturella, intellektuella, politiska och ekonomiska centra i ett land.
Då var det dags att justera lite smått i portföljen igen. Egentligen inga stora händelser och mycket har jag redan redogjort för tidigare. Att vårstäda lite är däremot aldrig fel :)
Det jag då gjort idag är att jag sålt av resten i TietoEvry och köpt mer HiQ för en del av pengarna.
Jag resonerade om just den här transaktionen i ett tidigare inlägg men kontentan är väl att jag tycker HiQ känns mer stabilt och platsar väldigt bra som en av mina högutdelare. Just HiQ har tidigare blivit titulerad som just en kupongklippare.
Nu har ju HiQ sagt att man tar tillbaka tidigare kommunicerad utdelning i form av aktiesplit och inlösen. Denna skulle annars varit 3,4 kr/aktie, snäppet bättre mot tidigare år. Anledningen är troligtvis att kunna utnyttja stöd från staten om det skulle behövas.
Några exempel på det HiQ varit med och tagit fram:
Utvecklingen av Swish tillsammans med Bankgirot.
Byggt ny webbplats för Enköpings kommun för att underlätta den service kommunen ger
Utvecklat en prototyp för ett digitalt körkort
Utvecklat en app där man får föreställningens text översatt och uppläst åt för Kungliga Operan.
Byggt en ny lojalitetsportal på webben för bensinstationskedjan Cirkle K.
Kursen i HiQ har på senare tid gått +44% från botten. Hittar bolaget tillbaka till tidigare föreslagna utdelning, vilket jag tror de gör, så handlas bolaget till en direktavkastning på 7,6%.
Vidare köpte jag ett stort knippe Svolder, Akelius D och även lite Kindred för pengarna.
Det är väl kanske fel att säga att 2020 tuggat på bra. Men det har tuggat på i alla fall och nu när vi nästan är på andra halvlek tänkte jag kolla hur mycket jag egentligen handlat för. Jag blev ganska förvånad över resultatet.
Hela 283 861 kr, eller en kvarts miljon. Så mycket har jag handlat aktier för från årsskiftet fram till dags datum.
Vill du ta reda på hur mycket du handlat för så är det rätt lätt. I alla fall om du kör Avanza. Gå in under
Min Ekonomi >> Transaktioner >> Tidigare Transaktioner
Välj sedan Datum och Värdepapperstransaktioner. Längst ner ser du summan.
Tyvärr kan du inte filtrera bort dina sälj-poster (något jag tycker Avanza borde implementera). Däremot kan du exportera hela härligheten till Excel och där kan du ju sätta din egen magi på den data du nyss laddat ned.
Det finns åtminstone 2 faktorer, förutom en rätt saftig sparkvot, som bidrar till den relativt stora summan på över 280 000 kr.
Sälj av aktier. Även om jag inte är särskilt för att sälja aktier så gör jag det ibland. Kinnevik, TietoEvry och Skanska är tre bolag som jag sålt av delvis eller helt. Summan jag sålt för har jag efteråt köpt annat för. På så vis har köpsumman vuxit sig större. Egentligen skulle man kanske dra bort summan för de sälj jag gjort. Säljer du aktier för 200 000 och sedan köper för dessa 200 000 så har du ju köpt för 200 000 om du inte drar bort detta.
Extra insatt kapital. Som många vet sålde jag min gamla lägenhet för ett tag sedan och nu har jag passat på att trycka in summan på börsen i stället. Lite är dock kvar som jag kommer köpa successivt för under året.
De 10 bolag jag köpt mest i
Det kan också vara intressant att kika på vilka 10 bolag jag lagt mest pengar på. Här är den listan:
Bolag
Total köpsumma
JM
25,444.00 kr
HiQ International
23,784.00 kr
Intrum
15,074.00 kr
Realty Income Corp
13,292.00 kr
3M Co
10,861.00 kr
Investor A
10,533.00 kr
Kindred Group
10,083.00 kr
Samhällsbyggnadsbo. i Norden D
10,065.00 kr
TransAlta Renewables Inc
9,664.00 kr
Svolder B
9,657.00 kr
Lite intressant är att det bolag jag handlat minst i är Johnson & Johnson. Det här är också största bolaget i portföljen sett till marknadsvärde. Anledningen är helt enkelt att aktiepriset inte rasat och att jag därför fokuserat mina köp i bolag som lidit mycket mer.
Har ni koll på hur mycket ni handlat för? Eller sitter ni och väntar på den omtalade Våg nr 2 av Covid-19? 😉
3M är det bolag som ligger i toppskiktet bland de utdelningskungar som finns där ute. Försäljningen föll i april, likså aktiekursen. Självklart ser jag till att avfyra lite torrt krut och tar in ytterligare aktier i bolaget.
Är du intresserad av att se vilka bolag som höjt utdelningen +50 år i rad rekommenderar jag listan över Dividend Kings.
Jag läste nyligen en artikel om just 3M (MMM) på SeekingAlpha. Där fanns ett citat som jag skulle vilja dela med mig av:
{
”3M has the ability to weather this recession, it has weathered many in the past.”
Och till saken hör att det nog ligger otroligt mycket mer i det här citatet än vad du kan ana. Har bolaget höjt utdelningen så pass länge så har man gått igenom både kris x och kris y. Att kris z skulle stoppa frammarschen är relativt osannolikt.
3M handlas idag till en direktavkastning på 4,32%. Det är inte många bolag som höjt sin utdelning 63 år i rad och som har en direktavkastning >4%. Geniuine Parts Company är väl det enda jag kan komma på såhär på rak arm.
Direktavkastning: 4.32%
Utdelningsfrekvens: kvartalsvis
Antal år med höjd utdelning: 63 år
5-årig utdelningstillväxt: 10.99%
Utdelningsandel: 68%
Utdelning är aldrig självklar men jag skulle säga att 3M inte kommer skjuta upp sin utdelning likt många svenska bolag gjort. 3Ms utdelning kommer från kassaflödet och inte från faktisk vinst, varpå denna legat väldigt stabilt under många år.
Visst, det är sant att kassaflödet blivit lidande p.g.a. tappad försäljning samtidigt som utdelningen fortfarande ökat. 3M har däremot varit flitiga med att vidta andra åtgärder som att sänka kostnader och pausa deras återköpsprogram.
När vi kikar på vart försäljningen droppat så är det givetvis inom sektorer som industri, transport och elektronik. Hälsosektorn har gått mycket bättre än i vanliga fall, vilket i och för sig inte är konstigt då bolaget trycker ut munskydd på löpande band.
Det är nog rätt logiskt att tänka att det inte säljs lika mycket hörselskydd nu när folk inom industrin blir arbetslösa.
Jag köpte aktier för ca 3000 kr igår.
Självklart finns det oro, annars hade inte kursen sett ut såhär. Jag går i alla fall i tron att vi om några år kommer blicka tillbaka på det här ögonblicket och säga den klassiska:
Under coronakrisen har vi sett aktiekursen i många investmentbolag rasa likt ett flygplan utan motorer. Samtidigt är det inte alls säkert att det underliggande substansvärdet i respektive bolag påverkats lika brutalt. Ett sådant exempel är Svolder som jag just nu fyller på rejält i.
Idag handlas Svolder till en kurs på 95,5 kr/aktie. Substansvärdet, eller det samlade värdet på alla underliggande bolag, rapporterades den 8:e maj till 111 kr. Skillnaden i % mellan 95,5 och 111 kr blir substansrabatten och den ligger idag på ca 14%.
Svolder har historiskt handlats till ca 5,5% rabatt de senaste 5 åren, och 7% rabatt de senaste 3 åren. Att handla investmentbolag till rabatt innebär att du får de underliggande bolagen billigare om du köper Svolder än om du köper varje enskilt bolag var för sig.
Just Svolder har en hel del mindre och intressanta bolag. Många av dessa tas ibland upp i t.ex. Kvalitetsaktiepodden.
Garo, som utvecklar produkter och system inom elinstallation, sjönk som en sten när Covid-19 tågade in men har nu återhämtat sig till tidigare nivåer.
Troax är en producent av nätväggar för inre områdesskydd som skyddar människor, egendom och industriella processer. Här har beteendet på marknaden varit lika som i Garo, alltså galet snabbt ner men sedan snabbt upp igen
Nordic Waterproofing viktar 3:e störst i Svolders portfölj. Dessa tillverkar någon typ av produkt som tätar, skyddar och bevarar byggnader och projekt. Jag är verkligen inte påläst till punkt och pricka i alla underliggande bolag, men jag litar på att Svolder kommer fortsätta göra ett enastående jobb. Det är väl också lite tanken med ett investmentbolag med ägare av kött och blod.
Jag fyller på i Svolder kontinuerligt och tog idag in en ny post värde ca 3000 kr.
På tisdagen anhölls Ilija Batljan för marknadsmissbruksbrott. Ilija är VD i SBB (Samhällsbyggnadsbolaget i Norden) och aktien fullkomligt störtdök efter nyheten. När vi hör SBB tänker vi automatiskt på Ilija och många menar att personen bakom är mer känd än det faktiska bolaget. Frågan många ställer sig är om det här är ett köpläge?
När jag skriver det här är det fortfarande oklart vad den här skandalen faktiskt handlar om. Det behöver nödvändigtvis inte röra sig kring SBB och SBB själva säger sig inget veta. EBM (Ekobrottsmyndigheten) hänvisar till förundersökningssektretess.
Den 15:e november 2019 lade SBB ett bud på Hemfosa. Budet låg på 126 kr per stamaktie och var då 23% högre än rådande kurs, med andra ord en premie. I ärlighetens namn ställdes aktieägarna i Hemfosa inför en karusell av olika val. Rätt komplext. Därför skrev jag inlägget – Hemfosa uppköp SBB – på ren svenska
Jag vill här inflika att jag aldrig ägt något vare sig i SBB eller Hemfosa.
Mycket verkar peka mot att det rör sig om insiderbrott i anslutning till det här budet. Enligt en artikel jag läst på DI inkom anmälningar till EBM kort efter budet på Hemfosa. Vem som ligger bakom de här anmälningarna vet vi inte då de är belagda med sekretess.
Enligt Ilija Batljans försvarsadvokat förnekas alla anklagelser till brott.
Finns det köpläge?
SBB är ett bolag som jag hört väldigt mycket om på senare tid. Det kanske inte är så konstigt heller. Ilija har förmodligen deltagit i alla poddar jag nuförtiden lyssnar på. Ibland funderar jag om han suttit mer i en poddstudio än på kontoret. Det är inte heller så att han snålar med goda kommentarer och beröm till SBB.
Jag har på sätt och vis gillat avsnitten rörande SBB och här är det jag tycker var bäst:
SBB har ingen lång historik. I mars 2016 grundade Ilija bolaget med visionen att bygga upp det bästa nordiska fastighetsbolaget för bostäder och samhällsfastigheter (tänk polis, skolor, äldreboenden etc).
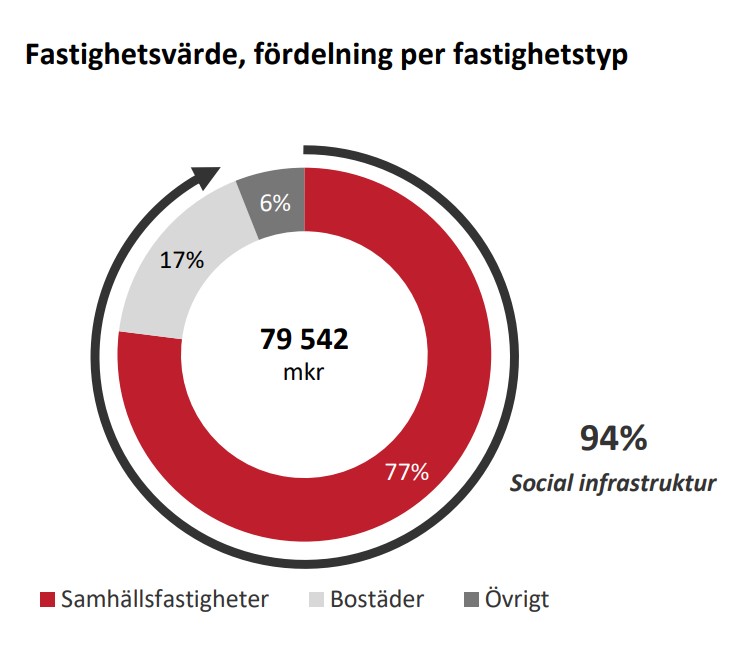
Tidigare tog jag upp Castellum där jag nämnde att man inte växer allt för kraftigt utan fokuserar mycket på utdelning och höjd utdelning. Till skillnad mot Castellum så har SBB vuxit galet mycket de senaste åren. 2018 var marknadsvärdet för fastigheterna lite drygt 25 000 Mkr och i slutet av 2019 var det drygt 79 000 Mkr, enligt bolagets årsrapport för helåret 2019.
SBBs stamaktie genererar en utdelning på 0,6 kr/aktie, uppdelat vid 4 olika tillfällen. Räknat på 0,6 kr/aktie blir direktavkastningen på dagens kurs ca 3,75%. SBB har också en preferensaktie och en D aktie som också har kvartalsvis utdelning.
Utdelningen höjdes från 0.2 kr tidigare år. En rätt rejäl höjning med andra ord.
Jag kan tycka att det finns något attraktivt i samhällsfastigheter. Via SBB får du dessutom rätt mycket inom Vård- och Omsorg där en åldrande befolkning kan generera ett ökat framtida behov av mer utrymme.
EDIT! Nu när jag skrev sista raden plingade det till i telefonen och jag fick nyheten att Ilija frigivits men att misstankarna kvarstår. Aktien flyger uppåt. Där ser vi hur fort det kan gå 🙂
Jag gjorde så att jag sålde av det jag hade kvar i Saltängen Property Invest och tog in SBB D i portföljen i stället. Direktavkastningen för D aktien ligger på drygt 8% men som vanligt får vi troligtvis inte ta del av utdelningshöjningar när det kommer till preferensaktier och D-aktier.
I torsdags gjorde jag slag i saken och tog in ett nytt bolag i portföljen. Även om min position i bolaget är väldigt liten så är min intention att köpa ännu fler aktier nu under året.
Bolaget jag pratar om är då givetvis AT&T. Det som är lite intressant att jag aldrig någonsin verkar lära mig bolagets ticker, alltså kortnamn. När jag söker efter bolaget skriver jag fortfarande ATT, trots att bolaget har den fantastiskt korta tickern T. Borde vara rätt lätt att komma ihåg kan jag tycka…
Sist jag skrev att AT&T verkade attraktivt så stod kursen kring $30. Efter det sköt aktiepriset iväg uppåt till närmare $40. Nu är aktien nere i $30 igen efter det att Corona slitit världen sönder och samman.
Gudarna ska veta att AT&T’s senaste rapport inte alls visade på panik. Visst ser vi ett lägre resultat mot samma kvartal föregående år, men samtidigt betar man av sin skuld väl och fortsätter att tugga på i samtliga sektorer.
Det här är ett bra klipp med bolagets VD som förklarar mer om Covid-19 och hur AT&T agerar utifrån detta.
AT&T handlas nu till en direktavkastning på 7%. Det tillsammans med att bolaget höjt utdelningen 35 år i rad och enbart delar ut kring 65% tycker jag är attraktivt. Visst, AT&T växer inte snabbt och du kan knappast vänta dig en kursdubbling. Samtidigt känns utdelningen säker och jag skulle väl själv säga att det finns få bolag med en lika trygg utdelning som också har en så hög direktavkastning.
”T is NOT a growth stock and will never be one. People invest in it for its dividend”, från en random på ett forum
Det känns knappast som att bolaget kommer dra tillbaka hela sin utdelning, vilket verkar vara lite av en fluga att göra bland svenska bolag. På sätt och vis finns det mycket positivt i att dela ut vinsten från tidigare kvartal och mer frekvent, snarare än vinsten från hela föregående år. Vi som äger svenska bolag har sett bevis på detta.
Utöver en fin utdelning finns en förhoppningsvis fin framtid inom 5G och en mega-trend där uppkoppling och att mötas online blir bara viktigare och viktigare. Tills dess inkasserar jag gärna stabil utdelning varje kvartal.
De allra flesta preferensaktierna har tagit mycket stryk under Corona pandemin. Vissa har till och med gått ner mer än Stockholmsbörsen i sin helhet, något som i sig är rätt intressant. Det här passar jag givetvis på att utnyttja.
En stor anledning till den breda nedgången kan vara att preferensaktierna oftast är mindre omsatta än själva stamaktierna. Därigenom kan stora kursrörelser ske som inte riktigt är befogat då det blir färre aktier i rörelse.
Sedan handlar det givetvis om att många är rädda för att utdelningen inte kommer kunna pyntas ut. Du som aktieägare i en preferensaktie har preferens (förtur) till utdelningen jämfört med stamaktieägarna. Samtidigt är det här ingen garanti till utdelning. Utdelning i sig är aldrig någon garanti.
Här gäller det som vanligt att investera i stabila fastighetsbolag som visat att deras balans är stabil oavsett vilket ekonomiskt läge vi befinner oss i. Det är därför jag ofta ordar om att kika på bland annat belåningsgrad.
Nu har många preferensaktier och D-aktier skuttat upp en hel del, men fortsätter ändå fylla på lite nu och då:
Det finns givetvis skillnader mellan preferensaktier och D-aktier, men i huvudsak är konceptet snarlikt. Du får en rätt stor utdelning, oftast kvartalsvis, men utdelningen tenderar inte öka i takt med att underliggande bolaget ökar sin vinst. Därigenom sägs det att du inte får ta del av när bolaget i sig går bra.
Det man ska komma ihåg om preferensaktier är att kursen styrs väldigt mycket av förväntan på räntan. Höjs räntan i Sverige så kommer kursen i preferensaktierna sjunka, allt annat lika. Anledningen är att du får mer avkastning än tidigare på ett sparkonto till en betydligt lägre risk – preferensaktierna blir således mindre attraktiva.
Äger ni några preferensaktier idag? Vad handlar du?