Vindarna har vänt. Från tighta ekonomiska kalkyler som präglats av höga lånekostnader, extrema elpriser och tidigare dyra drivmedelspriser så har nu hushållen mer att spendera under sin semester. Men är snittet faktiskt så högt egentligen?
Trots lättnader så har konsumtionen här i Sverige aningen svårt att ta sig tillbaka. Visst har vi fått räntesänkningar, men hur påverkar det alla som bor i hyresrätter där man kämpar med de allt dyrare matpriserna? Hyrorna fortsätter att höjas och jag förstår att många vill hålla hårt i plånboken, om det nu ens finns något kvar att skydda där…
Så mycket pengar läggs på semester
Demoskop gjorde nyligen en undersökning i uppdrag av SEB där man frågade hur mycket hushållen tänker bränna under semesterperioden 2025. Summorna tar i hänsyn den extra semesterkassan utöver de vanliga utgifterna som tillkommer (räkningar, vanligt inköp av mat, läkarbesök etc.).
Drar vi ut ett snitt på hela härligheten landar summan på 11 000 riksdaler. Här får vi komma ihåg att det givetvis skiljer sig enormt mellan de olika grupperna; det är inte särskilt förvånande.
Kategori
Semesterkostnad
Samtliga
15 139 kr
Män
16 631 kr
Kvinnor
13 440 kr
18-24 år
11 507 kr
25-49 år
19 177 kr
50-65 år
15 094 kr
Höginkomsttagare
33 411 kr
Medelinkomsttagare
16 749 kr
Låginkomsttagare
6 352 kr
Mest lägger de som är mellan 25-49 år bland alla ålderskategorier. Det här är heller inte förvånande. Även om många valt bort barnafödande så är det många i den kategorin som lever ett liv med antingen småbarn eller större barn. Man vill unna sina barn lite extra under semestern – så känner i alla fall jag.
I ärlighetens namn tycker jag inte att summorna ovan är hutlösa, i alla fall inte om vi tänker vad saker och ting kostar just nu. Du som trogen läsare minns att jag och familjen var ute på bilsemester i två veckor under tidig sommar. Där räknade jag ut att vi brände 20 000 kr allt som allt. Enbart under två veckor.
Då räknar jag även med shopping på Ullared för ca 8 000 kr, men den typen av spendering ska väl också ingå i en semesterbudget precis som allt annat kan jag tycka.
Allt annat drog också iväg. Lite inträden för oss och barnen här och där samt några hotellnätter – och vips flög tusenlapparna snabbt och smidigt iväg. Under hela semestern kan jag ledigt tänka mig att vi lägger i alla fall 30 000 kr – 40 000 kr för allt extra utan att ta i. Då räknar jag förvisso på två vuxna, men vi är inte heller höginkomsttagare någon av oss. Tvärt om ligger jag väldigt nära medellönen på 39 900 kr före skatt.
Blickar vi tillbaka mot förra sommaren är det ändå optimism. Semesterkassan har nämligen höjts med 4 000 kr sedan dess. Det talar också för att många har råd att unna sig lite mer.
Åter till det här med att äga sitt boende så är det ingen slump att den kategorin det sista året gynnats mest. Bankerna räknade tidigare ut att kunderna i snitt får 18 000 kr mer att leva för per lånad miljon (årligen) jämfört med förra året. Jag har själv 1,9 miljoner i bostadslån och känner av den effekten.
Nu till det tråkiga
I undersökningen frågade man också vilka pengar som ska finansiera semesterfirandet. Där svarade 62% att det det är via sparande som slantarna kommer från. Sedan tycker jag att man missar lite information ifall hushållen tar från sin buffert (som också är sparande) eller om det rör sig om målsparande, vilket jag förespråkar.
Många anger också att skatteåterbäringen ligger till grund för semesterkassan. I år var det många som fick tillbaka riktigt mycket pengar – särskilt de som inte investerar utan bara pyntar ränta på sitt bolån. För egen del åt ISK-skatten upp mycket av härligheten.
Det tråkiga hittar vi hos studenterna där var fjärde student tänker finansiera semestern med kreditkortet. Riktigt dumt om du frågar mig.
Å andra sidan ser världen inte ut som när jag studerade för många år sedan. Då räckte CSN bidraget och lånet mer än väl och hade jag varit smart så hade jag tagit ut fullt lån och börjat investera redan då. Så smart var jag inte.
Om studenter idag inte har något extra jobb på sidan om så är tyvärr kreditkortet det enda alternativet ifall man vill förgylla sommaren. För mig var det inga problem att ta extrajobb via universitetet för att hjälpa nya studenter, till en billig peng för universitetet. Men inget av detta kommer att serveras på silverfat utan det gäller att visa framfötterna.
Den riktigt tunga utdelningsperioden är nu över och under sommaren får åtminstone jag luta mig mer mot nysparande för att fylla på i mina innehav. Månadens lön har precis anlänt till kontot och det har blivit dags att spanar på vad jag tänker köpa härnäst.
Det blev verkligen en fin börsdag igår och portföljen var upp ca 25 000 kr. Men så är läget idag – det går upp men sedan ner och marknaden vill inte bestämma sig för vart man ska skicka index.
Jag är som vanligt väldigt osäker på hur året kommer att sluta, men osäkerheten är kanske extra stor nu 2025. Mycket lär beror på hur Trump ställer sig till den tullpaus som vi i Europa nu vilar på. Den 9 juli upphör den. Trump är känd för att fatta kommande beslut i allra sista stund.
Nu får vi också se i kvartal 2 (rapporterna kommer strax) vilka bolag som påverkats mer av övriga tullar som varit effektiva under hela kvartalet. Min teori är att flera bolag kommer leverera kallduschar och därmed kan det vara smart att spara lite likvider fram till dess.
Här blir det köp
Såhär… det finns väldigt mycket där ute som jag fortsatt tycker är köpvärt. Frågan man ställer sig är givetvis vad som är mest köpvärt.
Latour har jag köpt mycket av under hela året men största posterna blev när handelskriget bröt ut. Precis som jag nämnde i ett inlägg tidigare tycker jag investmentbolaget är väldigt attraktivt även om de underliggande bolagen kanske påverkas mer av tullarna än många andra svenska innehav. Troligtvis blir det ytterligare ett större köp i Latour nu efter löningen.
EQT är också i mitt sikte men där har jag också tankat rätt bra under året. 290 kr/aktie känns däremot inte helt fel.
Trots att Lundin Mining höjts hyfsat sedan jag sist gav en köprek tror jag starkt på att kursen ska upp ännu mer utifrån min senaste analys, i alla fall på några års sikt. Att köpa på dagens nivå är ingen dum idé kan jag tycka.
Mer svårbedömt är fallet med Evolution. Uppgången beror i synnerhet enbart på att bolagets VD storköpt aktier, men det kommer tyvärr inte räcka i långa loppet. Den 17 juli rapporterar bolaget. EVO har tidigare kommunicerat ett svagt kvartal men frågan är hur utsikterna blir resterande del av året.
AstraZeneca tycker jag också känns attraktivt men då bolaget är mitt största innehav bortsett investmentbolagen tänker jag avvakta.
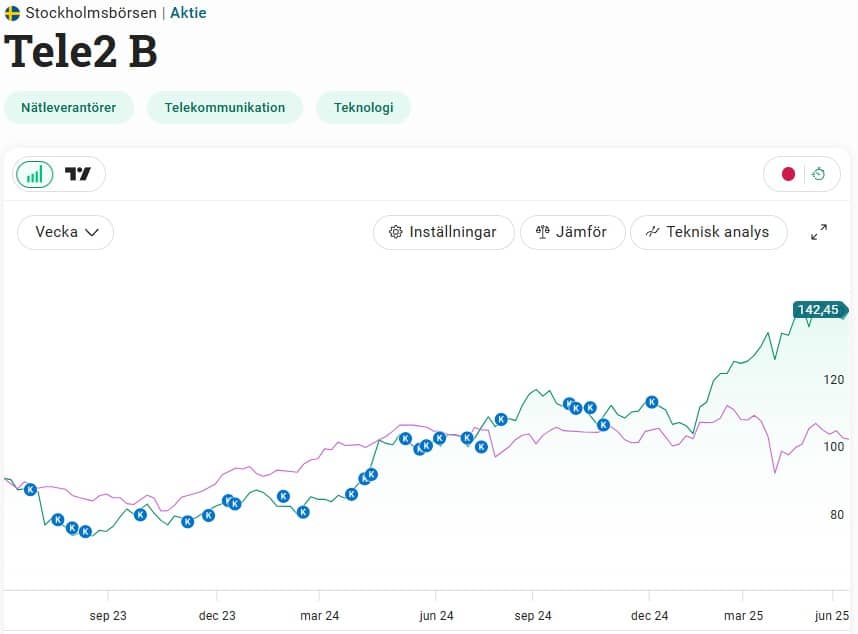
Vad jag också lär avvakta i är Tele2. Bolagets nya ägare gör helt rätt saker och siffrorna kommande kvartal kan mycket väl bli riktigt bra. Tyvärr finns det inte samma fina läge längre. Jag tänkte komma ut med en bättre analys inom några dagar.
Är det något speciellt du tänkt köpa?
Inkomster
Det finns egentligen inte mycket att orda om kring månadens lön. 0% sjukdom och 0% VAB innebar en full lön från mitt ordinarie jobb. Det hör inte till vanligheten idag precis 🙂 Jag blir alltid förvånad när det gått en hel månad och familjen hållit sig helt friska.
Lön
31 740 kr
Bloggintäkter
4 300 kr
Övrigt
0 kr
SUMMA
36 040 kr
Samtliga av inkomsterna är redovisade netto, d.v.s. efter avdragen skatt. Utdelningen räknar jag inte med under inkomster då denna återinvesteras direkt.
Sparande
Denna månad hade jag kunnat spara mer än vad som faktiskt blev resultatet. Anledningen till lägre sparande är dels för att jag vill bygga på min buffert lite extra men också ha en typ av kassa nu under sommaren. Det bränns alltid mer pengar än vad man tror och jag är ingen person som budgeterar stenhårt. Saker får kosta när de väl kostar, även om jag inte strösslar pengar runt mig.
Amortering
1 500 kr
Avanza
6 300 kr
SaveLend
0 kr
Tessin
0 kr
SUMMA
7 800 kr
Sparkvot
Räknat på ovanstående inkomster och sparande blir då sparkvoten…
%
Sparkvot
Så beräknar jag sparkvoten
Sparkvoten beräknar jag genom att ta det jag lyckas spara och dividera med samtliga intäkter (netto).
Den stora frågan är givetvis vad man ska räkna med i sparandet. Själv tar jag enbart med det jag sätter över till min portfölj och diverse andra investeringsalternativ som t.ex. Lendify.
Jag kan tycka att ammortering till hus och CSN är helt okej att räkna med i sin sparkvot. Däremot tycker jag att det inte är ok att räkna det sparande som du gör till en utlandsresa som du och familjen tänkt åka på nästa halvår.
Visst är det så att matpriserna inte riktigt skenar lika mycket nu som tidigare. Ändå befinner vi oss på en nivå som stretchar ekonomin till max för de svenskar som redan haft det problematiskt innan. En liten tröst för dessa är att ytterligare räntesänkningar kan bli aktuella redan i sommar. Mitt råd är fortsatt att tänka på framtiden och inte nuet.
Det absolut största felet många gjorde när räntan var körd i botten var att man lånade sig upp över öronen i hopp om att detta var det nya normala. Bankerna var nog inte bättre som tillät allt för många att stretcha sina lån över bristningsgränsen. Men det där är gammal skåpmat som diskuterats länge.
Har du följande tre regler för din ekonomi så är du rätt bra garderad:
Du kan spara minst 10% av din lön
Du lever med tanken att boräntorna bör vara 4%.
Du har en bra buffert som är anpassad för just dig. Lever du i en hyresrätt behöver du antagligen mindre buffert än de som lever i exempelvis villa. Tänk även på risken att bli arbetslös och dina möjligheter att få ett nytt jobb.
Har du ovanstående tre tankesätt med dig så kommer du klara dig långt trots att ekonomin blir sämre. Sedan finns det givetvis en uppsjö andra tips/riktmärken, men det här är åtminstone min enkla lista som jag alltid tycker håller.
Tyvärr följer inte alla dessa punkter. Det kan verkligen bita dig i arslet den dag du inser att det torra land du tycktes stå på inte är torrt längre.
Galet många arbetslösa
Riksbanken hade redan under 2024 väntat sig en ljusning för konjunkturen och framförallt jobben. Den ljusningen har vi ännu inte sett. Nyss läste jag att arbetslösheten i Sverige är 8,5%. Räknar vi bort perioden under pandemin (som var speciell) så är det högsta siffran på hela 15 år.
Det är fasen riktigt jobbigt att nästan var tionde svensk är utan jobb nu, samtidigt som inflationen håller sig nära målet. Danske Bank räknar med att arbetslösheten ska sjunka till 8,2% nästa år, men den siffran ser inte direkt ljusare ut kan jag tycka.
Då kommer räntebeskeden i Sverige
18 juni
20 augusti
23 september
Då kommer räntebeskeden i USA
18 juni
30 juli
17 september
Hur blir räntan framöver?
Som vanligt blir det här ett gissningsspel men bankerna har ändå varit relativt duktiga med sina spåkulor tidigare kan jag tycka. Nu är det däremot rätt spretigt bland bankernas prognoser tack vare faktorer som exempelvis tullarna.
Klart är i alla fall att många röster hörs med ett och samma budskap: ”räntorna borde sänkts tidigare än vad den faktiskt gjorde”.
Mest optimistiska är Handelsbanken som nyligen kom med prognosen att räntan kommer sänkas från 2,25% till 2,0% nu i juni (se listan ovan). Därefter väntar man ytterligare en sänkning i augusti, från 2,0% till 1,75%.
”Riksbanken kan sänka räntan utan att riskera en stigande inflation”, säger chefsekonomen på Handelsbanken Christina Nyman
Danske Bank är också inne på en räntesänkning men att den kommer först i augusti.
Som jag sa tidigare ska du inte ta detta som någon typ av lovord. Se till att du klarar bolåneräntor på i snitt 4% så kommer du över tid ha god marginal. Alla som ökar sina bolån nu i takt med att ränteläget ser ljusare ut kan mycket väl göra ett dåligt val.
Det blir hur som helst en spännande tid framöver med den första riktiga hållpunkten redan den 18 juni.
Löneprocessen är i full gång och redan nu har jag fått reda på vad min nya lön för året kommer landa på. Som vanligt är det inte makalösa siffror jag har att presentera.
Varför ökar inte lönerna i samma takt som inflationen?
Efter några år med väldigt hög inflation på +8% hade vi under 2024 en härlig avmattning där inflationen i snitt landade på 2,8%, förvisso över målet på 2,0%.
2021: 2,2 %
2022: 8,4 %
2023: 8,5 %
2024: 2,8 %
Många på min arbetsplats har nu börjat reflektera över inflationen på ett helt annat sätt. Tidigare har den knappt känts av men när nu priserna i butikerna skenat är det många som jämför sin egna lön med inflationen. ”Varför får inte vi en löneökning som matchar inflationen?”
Självklart är det här inget nytt, men min känsla är att allmänheten nu uppmärksammat det på ett helt annat vis. Är inflationen 2,8% och du får en löneökning med 2% så blir din köpkraft mindre givetvis.
Det var väl redan på 70-talet man märkte att det inte var någon god idé att matcha löneökningar med inflationen. Där och då upplevde vi en stor inflation, mycket beroende på den oljekris som svepte över oss. Riksbanken försökte där och då hejda den ökade inflationen genom att höja räntan precis som man gjort denna omgång.
Skillnaden var att fackförbunden å sin sida försökte ta tillvara sina medlemmars intresse med att pressa upp lönerna i nivå med inflationen. I vissa fall kunde det röra sig om löneökningar på 10-15%. Trots det åts ökningen upp av fortsatt stigande inflation och höjda räntor. Det blev en negativ spiral och något vi kunde lära från.
Min egna löneökning i år
Nyligen fick vi reda på den nya lönen som börjar gälla från april. För egen del landade den på 2,5% även om det fullt inte är spikat ännu.
I rena kronor blir det ca en tusenlapp mer varje månad. Inga stora pengar, men med tanke på inflationen förra året är det väl inte fullt så dåligt. Jag har faktiskt svårt att veta då det är någon oskriven regel på vår arbetsplats att vi inte pratar om vår lön, och har så aldrig gjort.
Därigenom är bloggen en härlig plats där jag alltid kan vara transparent 🙂
Det roliga är att förra året var första gången någonsin som utdelningen i rena kronor ökat mer per månad än själva lönen. Förra året (2024) blev ökningen i utdelning/månad 1200 kr. Räknar vi ut ökningen totalt i procent blir det 13,75% som då kan jämföras med de 2,5% jag fick från jobbet.
En sak är säker. Med tanke på den takt som utdelningarna ökar just nu kommer utklassningen fortsätta i allt snabbare takt, även i kronor räknat..
Inkomster
Inkomsterna från jobbet blev något högre mot standard med tanke på lite övertid som tickat in. Numer jobbar jag sällan övertid men ibland händer det. Oftast blir lönen mindre med tanke på VAB som verkligen kostar skjortan.
Lön
31 800
Bloggintäkter
3 280
Övrigt
0 kr
SUMMA
35 080 kr
Samtliga av inkomsterna är redovisade netto, d.v.s. efter avdragen skatt. Utdelningen räknar jag inte med under inkomster då denna återinvesteras direkt.
Sparande
Såhär mycket blev kvar efter det att räkningar är betalda samt att rörliga kostnader gjort sitt:
Amortering
1 500 kr
Avanza
10 500 kr
SaveLend
0 kr
Tessin
0 kr
SUMMA
12 000 kr
Sparkvot
Räknat på ovanstående inkomster och sparande blir då sparkvoten…
%
Sparkvot
Så beräknar jag sparkvoten
Sparkvoten beräknar jag genom att ta det jag lyckas spara och dividera med samtliga intäkter (netto).
Den stora frågan är givetvis vad man ska räkna med i sparandet. Själv tar jag enbart med det jag sätter över till min portfölj och diverse andra investeringsalternativ som t.ex. Lendify.
Jag kan tycka att ammortering till hus och CSN är helt okej att räkna med i sin sparkvot. Däremot tycker jag att det inte är ok att räkna det sparande som du gör till en utlandsresa som du och familjen tänkt åka på nästa halvår.
Idag får du tyvärr inte särskilt mycket för 1 000 riksdaler. Det är den bistra sanningen. Kan du optimera dina utgifter och på så sätt lyckas spara 1 000 kr mer varje månad, vad skulle det innebära i långa loppet? Svaret är rätt inspirerande och värt att tänka på.
Tid
Avkastning
…är de absolut viktigaste faktorerna för att uppnå framgång på börsen. Tiden kan du inte göra så mycket åt. Du kommer inte kunna backa tiden och börja investera tidigare i livet, även om känslan ibland är lockande. Visst kan du göra val som påverkar din livslängd, men du kan också ha oturen att leva ett kort liv trots all strävan om ett längre liv.
Avkastningen kan du påverka bättre. Dock är mitt råd alltid att välja säkra alternativ som presterat väl länge snarare än att jaga morgondagens vinnare. En god portfölj med investmentbolag eller en väl diversifierad fondportfölj är grymma alternativ som räcker långt.
Men sedan finns det en faktor till där du kan göra påverka allra mest, nämligen ditt månatliga sparande. Det räcker med några medvetna val samt att du prioriterar bort det som inte ger dig direkt lycka så har du redan där påverkat framtiden. Men med hur mycket?
Ett exempel
Snittsparandet för kunder i 30-årsåldern är ca 2 800 kr per månad hos Avanza. Märk väl att det här inte är ett snittsparande för svenska medborgare som helhet utan enbart de som verkligen tagit sig i kragen och skapat ett konto hos Avanza.
Kikar vi sedan på årsmedelavkastningen på breda Stockholmsbörsen så har den från år 1870 fram till idag varit 9%. Det här är en väldigt lång period och många menar att 7% är en rimligare siffra – det kan jag hålla med om. Jag har dock tagit det historiska snittet på 9%.
Under de 9 år jag investerat så har min årsmedelavkastning varit 11.06%, men det är också under en betydligt mer limiterad period. Vi står dessutom inte i någon djup björnmarknad just nu
Låt då säga att 30-åringen skulle spara fram till sin 60-årsdag, d.v.s. en sparhorisont på 30 år samt att han/hon börjar på 0 kr.
Sparandet ökar inte över tid, utan är konstant. Däremot vore det intressant att se skillnaden ifall 30-åringen verkligen optimerar sitt sparande och vi adderar 1 000 kr till månadssparandet, alltså 3 800 kr i stället för 2 800 kr.
Skillnaden i slutprodukten blir såhär:
Månadssparande: 2 800 kr
Månadssparande: 3 800 kr
Helt plötsligt har man fått nästan 2 miljoner mer bara genom att addera 1000 kr varje månad, en slant du som sagt inte får allt för mycket för idag.
För den som sparar 3 800 kr i månaden har det ackumulerade sparandet varit 1 368 000 kr och för den som sparat 2 800 har samma siffra varit 1 008 000 kr. En skillnad på drygt 300 000 med andra ord.
Jag minns när jag för många år sedan räknade ut ifall jag som +30 år kunde slå en investerare som började spara vid 15 års ålder. Det är alltså hela 15 års sparhorisont vi snackar om. Kontentan blev att jag med den massiva sparkvot jag hade tidigare sopade mattan med 15-åringen som ”enbart” sparade 1000 kr varje månad.
Hade jag fortsatt spara i den grymma takt jag gjorde då (15k varje månad) så hade jag vid 64 år uppnått 53 miljoner kr ifall min avkastning varit 10% årligen (återigen ett rätt högt antagande).
Med det här sagt är alltså inte bara tiden och avkastningen avgörande. Tricket är dock att inte ta i för mycket, utan bara sopa undan det mest onödiga. Tro mig, de allra flesta har sådana utgifter ifall du kikar från idag och ett år bakåt i tiden.
Föreställ dig ditt nästa lönesamtal med din chef. Glad att få lite extra slantar har du själv hoppats på ett lönelyft med ca 3% utifrån rådande avtal. Kanske blir det även lite extra med tanke på den fina prestationen det gångna året! Utfallet blir något helt annat när din chef meddelar att lönen kommer sänkas med 30%. Det här är tyvärr den bistra sanningen som inträffar när vi går i pension. 30% verkar dessutom vara en mild siffra.
Det borde finnas både en och två där ute som inte känner till att det kommer bli mindre pengar när det äntligen är dags att överge kontorsstolen. Visst, det pratas om detta i alla möjliga sammanhang, men som vanligt finns det många som inte bryr sig eller bara filtrerar bort.
Vad som är självklart för många, behöver inte vara självklart för alla…
Jag blev faktiskt lite fundersam när jag loggade in på minpension.se där du enkelt och smidigt kan få en prognos. Hur mycket får du leva på i pension om du fortsätter jobba som du gör just precis nu?
Räknar jag samman Allmänna pensionen och Tjänstepensionen (ej privat pensionssparande) samt jobbar fram till jag är 66 år så kommer jag få ut 21 700 före skatt Det kan jämföras med de 40 500 före skatt jag har idag. Det är ju en halvering! :O
Kanske är det något jag inte fyllt i rätt eller att prognosen är felaktig. Bra låter det i alla fall inte, det är ett som är säkert.
Arturo Arques (privatekonom på Swedbank) menar att det privatpersoner i bästa fall kan vänta sig 70-80% av slutlönen. Det beror nog på hur hög din snittinkomst varit samt hur stor del av arbetslivet du faktiskt jobbat. Sjukskrivningar, föräldraledighet m.m. påverkar slutresultatet rätt väsentligt.
Hans bästa tips för att stålsätta sig mot de dystra tiderna, förutom att spara själv, är att även amortera på bolånet.
I min omröstning där jag frågade er hur stort ert bolån är så var det bara en femtedel som inte har ett bolån idag.
Idag är boräntorna rätt låga men flera går nog med tron/förhoppningen om att den ska ner ännu mer. Särskilt de som enbart varit med alla år med nollräntor och inte upplevt mycket annat. Arturo menar att man bör räkna med en boränta på minst 4%, men självklart blir det perioder med högre räntor. Att räkna med minst 4% tycker jag låter sunt.
Kanske borde jag tänka annorlunda
Själv har jag levt majoriteten av mitt vuxna liv helt utan bolån och det här var också ett given anledning till att jag kunde spara så mycket innan pandemin. Den verkligheten är jag inte i idag då vi nu har ett bolån på 1,9 miljoner.
Leker vi med tanken att jag går ner till min pensionslön på drygt 20k innan skatt så skulle jag klara mig, men det skulle inte bli mycket över till annat. Då har jag räknat med 4% ränta i stället för de 2,75% jag har idag.
Jag ska vara ärlig och säga att jag tycker amortering är tråkigt. Idag amortera jag enbart 1 500 kr/månad och det blir inte mycket i långa loppet.
Varför är det då tråkigt? Jag ser givetvis potentialen i att amortera, men det är såå mycket roligare att slänga in slantarna i nya fräscha utdelningsaktier i stället. Att se hur utdelningarna växer trumfar känslan att varje månad få en mindre utgift helt enkelt.
Troligtvis borde jag nog prioritera amortering precis lika mycket som nysparande. Det stärker ditt egna kassaflöde månad för månad och är en otrolig lättnad när räntorna rör sig uppåt.
Det har funnits idéer om att skapa en amorteringsportfölj bestående av preferensaktier och BDC:er vars syfte enbart är att ta utdelningen och betala av på lånet. Sedan har tanken också slagit mig att ta all utdelning under ett år och pynta av delar på bolånet.
Det sägs att om du är du frisk så är du rik Och ja, jag hade nog inte kunnat säga det bättre själv. Samtidigt pågår en diskussion kring vilket belopp du måste ha för att anse dig vara Rik rent ekonomiskt. I en undersökning har svensken fått svara på vilken den faktiska summa är som behövs för att klassas som ekonomiskt rik. Man kan även utgå från statistik över svenskens totala likvida medel.
Hur mycket pengar krävs för att klassas som rik?
Nooshi Dadgostar
Enligt en undersökning från Fundler menar var tredje svensk att man klassas som ekonomisk rik vid 1,5 miljoner kronor. Majoriteten anser däremot att ett kapital på minst 5 miljoner kronor krävs för att tituleras rik. Undersökningen gjordes dock för 5 år sedan och inflationen har varit påtaglig sedan dess.
Vi kan se att äldre i undersökningen angett en lägre summa medan framförallt yngre män angett ett högre belopp. De äldre lever oftast kvar i verkligheten att du är rik om du är miljonär, något som inte alla delar idag. Förklaringen är troligtvis att många av dessa inte justerat till den inflation som varit sedan de var unga.
Kikar vi på statistik så har 45% av Sveriges befolkning mindre än 100.000 kr i likvida tillgångar (pengar under madrassen, bankkonto, aktier, fondandelar). Då tar man inte med pensionen.
Hos Avanza har 50% av deras kunder mindre än 50 000 kr i totalt sparande.
Tittar vi enbart på ISK som sparform så är medianvärdet på svenska ISK-konton 74 000 kr (ej enbart räknat hos Avanza). Det finns totalt 200 000 personer som har en miljon eller mer på ISK.
Också värt att nämna är att 60% av svenskens förmögenhet är illikvid, alltså att denna förmögenhet ligger i exempelvis en bostad.
Tråkig läsning är att hela 30% av Sveriges befolkning har mindre än 4 månaders inkomster totalt.
Kikar vi på snittet så är det alltså ingen omöjlighet att du når upp till en förmögenhet som är större än åtminstone majoriteten av svenskens genomsnitt. Lite drygt 100 000 kr
Då är du rik på riktigt
Jag minns själv hur fruktansvärt det var när min kropp sa nej och jag levde med smärta i nästan två år. Sömnproblem, problem med jobb och träning, lätt att bli irriterad och sjukt icke-inspirerad av livet var bara några av de tråkiga effekterna. Kort och gott – det var fruktansvärt!
Där och då tänkte jag:
”Om jag någon gång får leva utan smärta så kommer jag Aldrig ta det för givet”
Det dröjde kanske en vecka efter det att smärtan blev mer hanterbar så började jag ta det för givet. Jag slutade uppskatta hur värdefullt det var att leva utan mina smärtor.
Men faktum är; har du ett liv där din kropp och knopp fortfarande fungerar, ja då är du rik på riktigt. Tak över huvudet, pengar som räcker till att leva, samt en fungerande hälsa kan aldrig ersättas av lyckan som pengar ger. Många som har kroniska sjukdomar skulle nog ge i princip alla pengar de äger för att känna sig frisk igen.
Statslåneräntan steg snabbt och intensivt. Kontentan blev att skatten på ISK/KF även den skenade och för beskattningsåret 2024 var det många investerare som fick ett rejält påslag när deklarationen landade i brevlådan. Det här har fått vissa, inklusive mig själv, att fundera över värdet att ha sina aktier i ett ISK eller KF. Kanske är det bättre att lägga allt i en vanlig hederlig depå där du först skattar när du säljer något med vinst.
Tack för att du delar med dig om restskatten
Tusen tack till alla er som även i år delgav er restskatt alternativt skatteåterbäring. Det här har varit ett inslag varje år och ni är fortfarande lika transparenta, något jag uppskattar mycket!
Under lång tid har jag själv gått med vetskapen att du tjänar på att ha dina innehav i en vanlig depå (aktie- och fonddepå) ifall du investerar väldigt länge. Anledningen är att skatten du betalar varje år via ett ISK äter upp en del av ränta-på-ränta effekt som är nyckeln till framgång på börsen.
Egentligen säger det sig själv. Alla pengar du årligen betalar i skatt hade kunnat vara pengar som du i stället skulle kunna jobba för dig. Å andra sidan finns det en positiv aspekt för oss utdelningsjägare som intebetalar någon skatt på utdelning i ett ISK/KF. För de som fortfarande ligger på en vanlig depå gäller 30% skatt för de utdelningar du inkasserar.
Guldkornet med ett ISK är att du slipper tänka på skatt den dagen du säljer eller för den delen börjar knapra på portföljen för att dryga ut din pension. Du har redan skattat på dessa pengar och slipper oroa dig.
Ett ännu mer gyllene guldkorn är dock enkelheten med ISK då du i praktiken enbart behöver kontrollera din deklaration och inget mer, oavsett om du sålt eller inte sålt något under året.
Men innan vi går in på vad den faktiska skillnaden blir över tid vill jag reda ut ett par begrepp som kan vara bra att känna till.
Schablonintäkt, schablonränta, schablonskatt. Den enkla förklaringen
Som du redan vet beskattas ditt kapital årligen ifall du äger ditt innehav i ett ISK eller i en KF via schablon. Det är en sjukt mängd begrepp som förekommer För att förtydliga det hela vill jag klargöra fyra av dessa.
Kapitalunderlaget. Är det genomsnittliga värdet av din förmögenhet i ditt ISK + insättningar. Kapitalunderlaget ligger som grund för den skatt du årligen betalar.
Schablonränta. Det här är statslåneräntan som fastställs 30 november plus en procentenhet. För 2025 gäller 1,96% plus 1 procentenhet, alltså 2,96%
Schablonintäkt. Får du genom att ta kapitalunderlaget och multiplicera det med schablonräntan. Schablonintäkten kommer förtryckt i din deklaration och kommer automatiskt att beskattas med 30%. Det blir den slutgiltiga skatten
Schablonskatt. Ibland brukar man helt enkelt ta 30% av schablonräntan (2,96%) och kalla det för schablonskatt. 30 % av 2,96 % = 0,888%. Det här är alltså en förenkling som gör att du direkt via kapitalunderlaget kan räkna ut den slutgiltiga skatten. Många brukar direkt referera till schablonskatt.
Värt att investera i ett ISK på längre sikt?
Inledningsvis kan man säga att det finns åtminstone två solklara nackdelar när det kommer till att spara i ett ISK, rent ekonomiskt.
Via en aktie- och fonddepå blir det inget skatteuttag under spartiden, något som innebär att kapitalet bör växa snabbare, allt annat lika.
Dessutom har du möjligheten att kvitta vinster mot förlustavdrag i deklarationen. Det är faktiskt några innehav jag genom åren sålt med förlust. Sådant som gått ner i graven. SBB är ett av exemplen. För mig går dessa att räkna på en hand.
Swedbanks privatekonom Arturo Arques har nyligen gjort en beräkning och kalkylerat när det är värt att investera i ett ISK/KF. Det absolut kortaste svaret är att ISK, trots många försämringar, är det bästa valet för dig.
Kalkylen bygger dock på att schablonskatten ligger kvar på 0,9%. Går du tillbaka till föregående sektion såg du att den för 2025 ligger på 0,888%, avrundat uppåt alltså 0,9%. Denna har varit högre, men också lägre. Du kan kika på min historiktabell för att se vad den faktiskt blivit under alla år från det att ISK skapades.
Vidare har man i kalkylen räknat med att de 300 000 första kronorna i ett ISK blir skattebefriade, något som faktiskt gör en stor effekt över tid. För 2025 gäller 150 000 kr men redan nästa år höjs beloppet till 300 000 kr (läs vad som gäller här). Jag har varit positiv till skattelättnaden men också skeptiskt till att det faktiskt kommer ligga kvar när försvaret nu behöver rustas upp.
I kalkylen har privatekonomen jämfört med en depå värd 1 miljon samt en som är värd 5 miljoner. Tanken är att man investerar i fonder med en årlig avkastning på 7% samt en fondavgift på 0,3% årligen. Det är med andra ord en rätt låg fondavgift. En sparhorisont på 10 år samt 20 år har valts.
Depå värd 1 miljon kr
Om du har ett initialt portföljvärde på 1 miljon kr och låter pengarna generera ränta-på-ränta i 10 eller 20 år blir skillnaden följande beroende på om du väljer ISK eller en vanlig depå.
I den vanliga depån har man efter perioden är slut sålt alla sina innehav och beskattat med 30% på den avkastning man fått. Vinnaren i båda fallen är ISK. Värt att nämna igen är att man då räknat på att den skattefria nivån på 300 000 ligger fast samt att schablonskatten ligger fast.
ISK
Aktie- och fonddepå
Skillnad
10 år
1 788 707 kr
1 623 900 kr
164 807 kr (fördel ISK)
20 år
3 171 864 kr
2 803 873 kr
367 991 kr (fördel ISK)
Depå värd 5 miljoner kr
Har du en portfölj värd 5 miljoner kan du efter 10 år plocka ut 8,8 miljoner kr om du investerat i ett ISK. Det är nästan 700 000 kr mer än om du kört med en vanlig depå. Ännu större blir skillnaden efter 20 år då du får nästan 1,5 miljoner kr mer via ISK, givet ovanstående förutsättningar.
ISK
Aktie- och fonddepå
Skillnad
10 år
8 803 991 kr
8 119 500 kr
684 491 kr (fördel ISK)
20 år
15 474 961 kr
14 019 367 kr
1 455 594 kr (fördel ISK)
Jag hade faktiskt inte själv trott att skillnaden skulle bli såhär stor, men utgör också de 300 000 kr som räknas skattefritt en rätt hygglig del i den slutgiltiga effekten.
Enligt den här kalkylen från Swedbanks sparekonom så gäller fördelen med ISK upp till 30 år. Har man en längre sparhorisont borde man välja den vanliga depån:
”Mina kalkyler gäller upp till 30 års sparhorisont, där är ISK bättre skattemässigt. Den som har en ännu längre sparhorisont och inte avser att göra några byten kan gynnas av traditionell depå”, säger Arturo.
Det här är väl också det jag hört innan, alltså att ISK är gynnsamt för alla de som inte investerar på riktigt lång sikt. Börjar du när du är 18 år finns det goda möjligheter att du kan gynnas av att välja den traditionella depån ifall du vill spara till efter din 50-årsdag.
Varför jag själv investerar i ett ISK är dels för att jag gillar enkelheten, dels för att jag investerar rätt tungt i utdelningsaktier, men också för att jag den dagen jag vill sälja redan är skattad och klar.