Hennes & Mauritz ligger fortfarande i topp 10 bland de mest ägda aktierna på Stockholmsbörsen. Klart är att många inte gett upp hoppet på att klädjätten ska vända matchen. Frågan är hur lång tid som finns kvar. De flesta tror att H&M kommer lämna börsen och det är ingen orimlig tanke. Frågan är bara när? Och vad är egentligen anledningen?
Sagt hej då till H&M
Jag ångrar inte att jag sålde H&M förra året. Visst, kursen är upp några kronor sedan dess, men det finns långt mycket bättre utdelningsbolag på svenska börsen enligt mitt tycke.
Bolaget rapporterade för sitt tredje kvartal i förra veckan och det var inte direkt glädjande siffror. Rörelsemarginalen som bolaget jobbat upp de sista fyra kvartalen föll tillbaka och försäljningen blev lägre än väntat.
Aktien fick däremot stöd att H&M nu kommer stänga fler butiker än väntat samt att styrelsen beslutat att köpa tillbaka B-aktier för 1 miljard kronor (inleddes förra veckan).
Frågan jag inte kan svara på är varför jag köpte H&M från första början för väldigt många år sedan. Det är inte en långsiktig investering jag skulle hoppa på idag. Värt att nämna var att jag köpte mina första aktier precis på toppen 🙁
Då lämnar H&M börsen
Senast igår (sista september) fick vi reda på att huvudägare familjen Persson köpt 6,6 miljoner aktier i bolaget för drygt 1,1 miljarder kronor. Den här typen av köp är ingen nyhet och marknaden har redan vant sig.
Kikar vi först och främst på Stefan Perssons portfölj så är den rätt intressant. Väl diversifierad är den åtminstone inte.
H&M 95,0%
Hexagon 2,5%
Volvo 0,4%
Atlas Copco 0,4%
EQT 0,4%
+ en hel del andra mindre poster
I somras firade H&M 50 år på börsen. Det har varit en fantastisk resa för den som varit investerad från start med 71 000% i enbart kursavkastning. Allt sedan 2015 har aktieresan dock varit en mardröm. Nu är det föga troligt att bolaget kommer fira sin 60-årsdag på börsen.
Stefan Persson. Han var verkställande direktör i Hennes & Mauritz 1982-1998 och därefter styrelseordförande från 1998 fram till våren 2020
Anmärkningsvärt är att Stefan Persson allt sedan 2014 erhållit otroliga 57 miljarder kr i utdelning. Under samma period så har han köpt aktier för drygt 59 miljarder kr. Det var 2017 till 2018 som de största köpten gjordes för totalt 30 miljarder kr. Resterande år fram till nu så har det köpts för 3-6 miljarder kr varje år.
År 2014 ägde Stefan Persson 35,5% av kapitalet. Idag är den siffran uppe i hela 59,7%. Räknar vi samman den övriga släktskaran (vilket vi borde göra) så kontrolleras idag 65% av kapitalet.
Om man räknar på att utdelningen kommande åren mer eller mindre är konstanta så kommer ägarandelen för Stefan Persson med släkt vara 90% om 8 år och därefter blir det tvångsinlösen för att få resterande del av aktierna mest troligt. Den processen kan ta ett tag.
Men troligtvis kommer vi inte behöva vänta så länge. H&M:s engagemang att köpa tillbaka aktier från öppna marknaden kommer minska antalet aktier som du och jag kan handla (kallas Free Float). Troligtvis kommer det ett bud förr eller senare med en för nu okänd premie.
Svaret på när H&M slutar existera på börsen är alltså max 10 år med tanke på att tvångsinlösen kan ta ett tag. Min egna gissning är snarare 6 år.
Varför avnoteras H&M?
Det här är den klassiska miljon-frågan. Självklart finns det fördelar till att ett bolag noteras. Man kan lättare få tillgång till kapital för att fortsätta växa, det är en viss kvalitétsstämpel och det underlättar handeln av bolagets aktier.
Men, det finns troligtvis fler nackdelar.
För H&M:s del så är det idag troligtvis till mer skada än nytta. Man har blivit allt mer ifrågasätta av media där miljöaspekten inneburit de största rubrikerna. Granskningarna av media skulle helt klart minska i en onoterad miljö. Stefan Persson vill inte se sitt skötebarn fortsätta den här riktningen fram till den dagen han själv trillar av pinn.
Jag vet att många av er fortsatt äger H&M och kanske är det inget dåligt alternativ. Att återköp och ytterligare köp från Pappa Persson kommer fortsätta är mer eller mindre en självklarhet och det kan ge fortsatt stöd till aktien. Samtidigt blir det mer och mer riskabelt då likviditeten i bolaget minskar
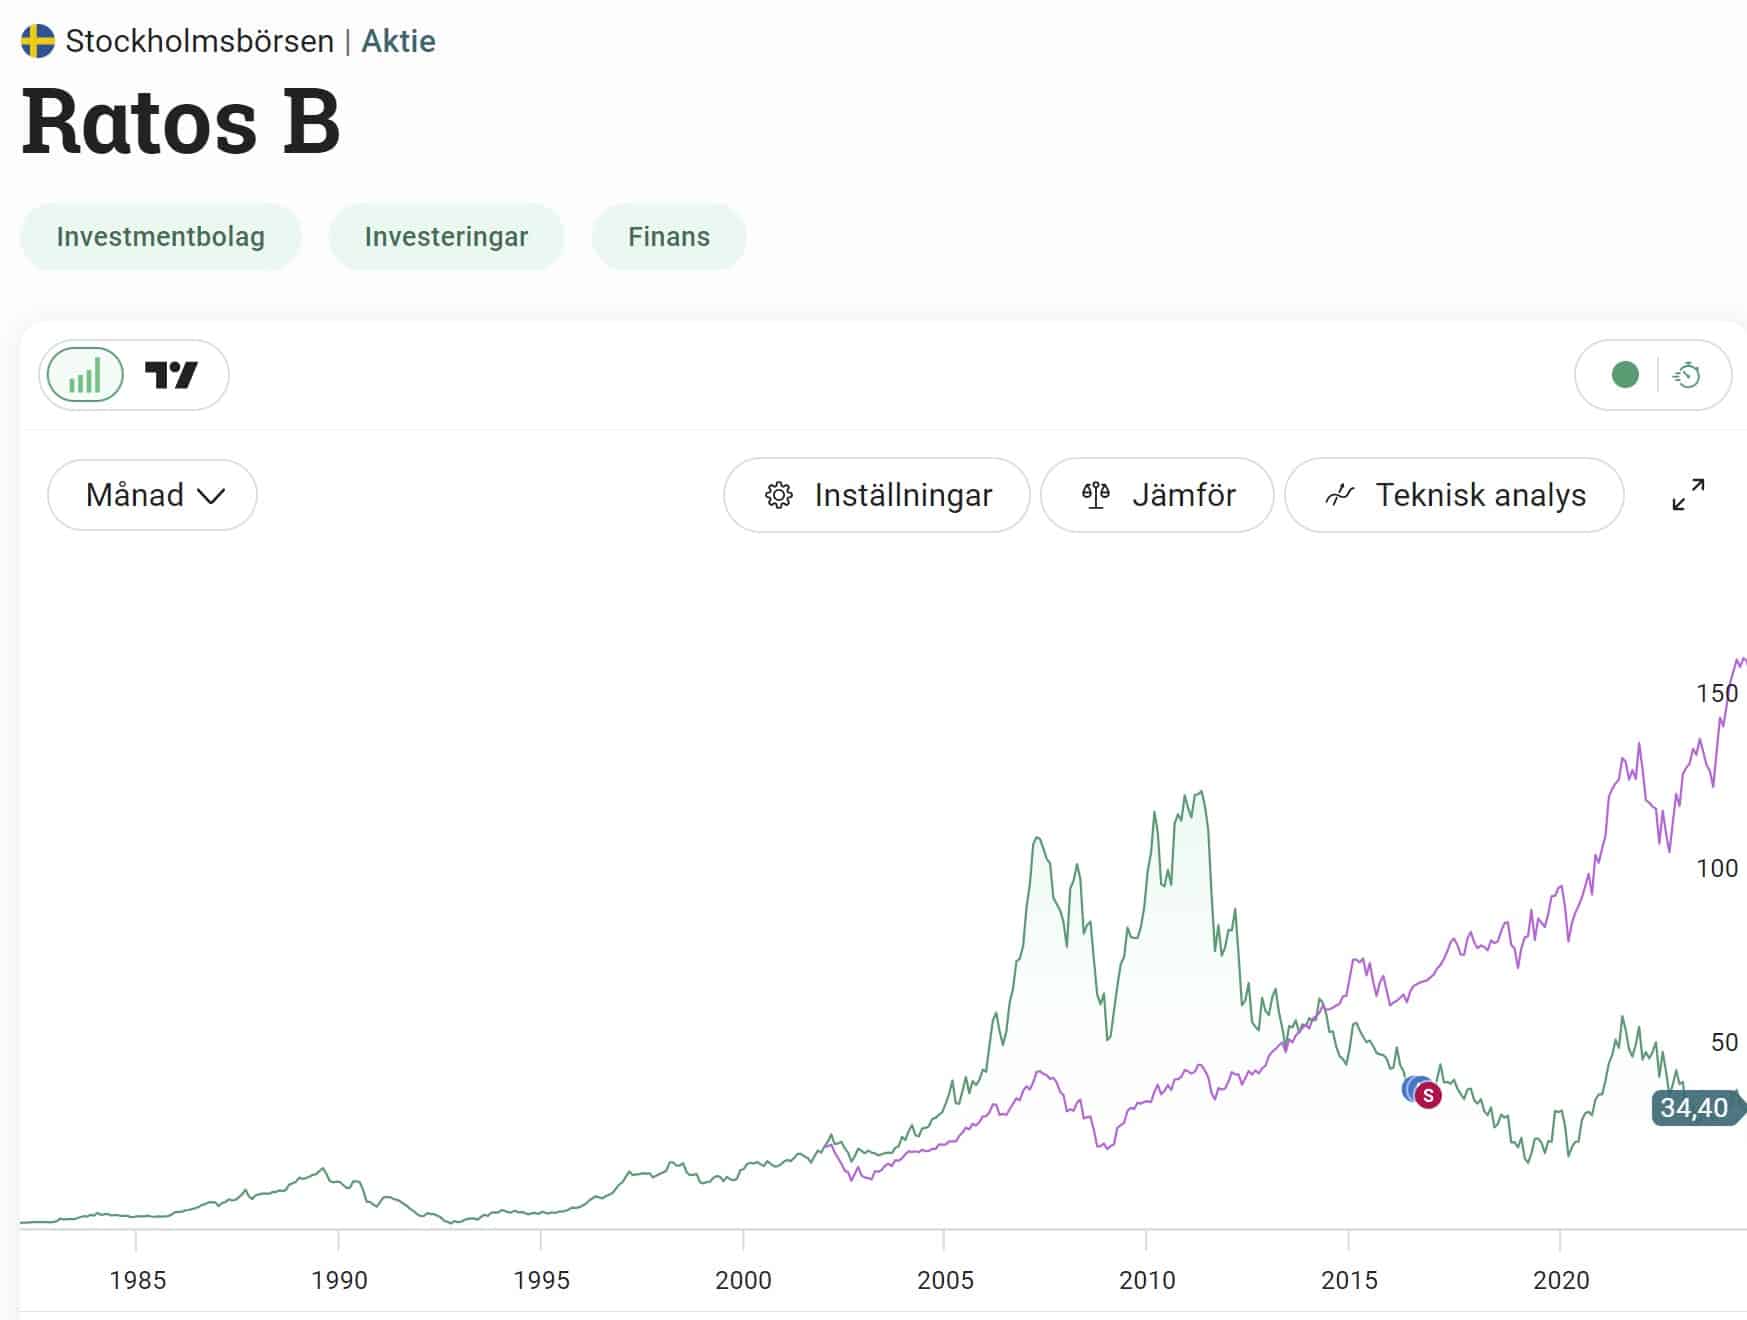
I Per H Börjessons bok ’Såhär kan alla svenskar bli Miljonärer’ från 2010 så kunde vi läsa om det specifika investmentbolaget Ratos och deras framgångssaga. När boken släpptes befann sig Ratos på sin absoluta höjdpunkt men tyvärr är den höjdpunkten sedan länge historia. Ratos gör nu helt rätt i att vända upp-och-ner på skutan.
Det här var också den allra första boken om investeringar jag läste. En fantastisk bok där budskapen är tidseviga. Det gäller givetvis inte fallet Ratos som jag själv ägde år 2016.
”En portfölj med t.ex. Investor, Kinnevik, Lundberg, Öresund, Latour, Ratos, och Spiltan har både haft en historiskt bra avkastning samt ger exponering mot några av Sveriges mest framgångsrika industriföretag och nya spännande onoterade bolag”, skriver Per H Börjesson i boken Så här kan alla svenskar bli miljonärer.
Jag vet att boken reviderats vid ett par tillfällen men jag har inte läst dessa och kan inte säga vad som faktiskt är förändrat. Får jag riktigt mycket tid över någon gång kanske jag plöjer igenom den igen, men troligtvis inte.
Ratos är en förkortning av Ragnar och Torsten Söderberg och deras rötter härstammar från 1866. Min egna åsikt är att Arne Karlsson gjorde ett fantastiskt jobb i Ratos. Han satt som vd 1999-2012.
Ett nytt Ratos
Ratos vd Jonas Wiström är nu på allvar less att år efter år bli omsprungen. Det kommer ske stora förändringar i investmentbolaget och dessa kommer inte vänta.
Totalt ska ungefär hälften av dagens 16 portföljbolag bort. Enligt Jonas ska Plantagen och KVD (begagnade bilar på näten) avyttras helt. Det här är nog helt rätt val. Är det något man hör ständigt om Ratos så är det deras fruktansvärt dåliga investering i Plantagen. Troligtvis är det dags att lämna och gå vidare nu.
”Våra innehav har delvis upplevts så spretiga att investerare blir så osäkra på vad de får om de köper Ratosaktien att de hellre låter bli”, är Jonas Wiströms förklaring.
Som ett steg i allt detta slås Ratos portföljbolag Knightec och Semcon ihop till vad som kommer kallas Knightec Group med sammanlagt 2 400 anställda. Framöver gäller både organisk tillväxt och förvärv.
Kanske kommer Ratos bli det framgångsrika investmentbolag man en gång var. Jag själv har inte bråttom att hitta tillbaka då jag för närvarande är väldigt nöjd med mina nuvarande investmentbolag i portföljen. Jag tycker redan jag äger det bästa i den sektorn.
Troligtvis är det bättre att låta förändringarna ge effekt och se vart det lutar innan man köper in sig.
Är det en sak vi lärt oss så är det att en person med insyn i ett bolag sällan påpekar prislappen på bolagets aktie. Det gäller i synnerhet bolagens vd samt ordförande som oftast lämnar frågan lika fort som den ställs. Nåväl, det gäller kanske alla bolag utom ett.
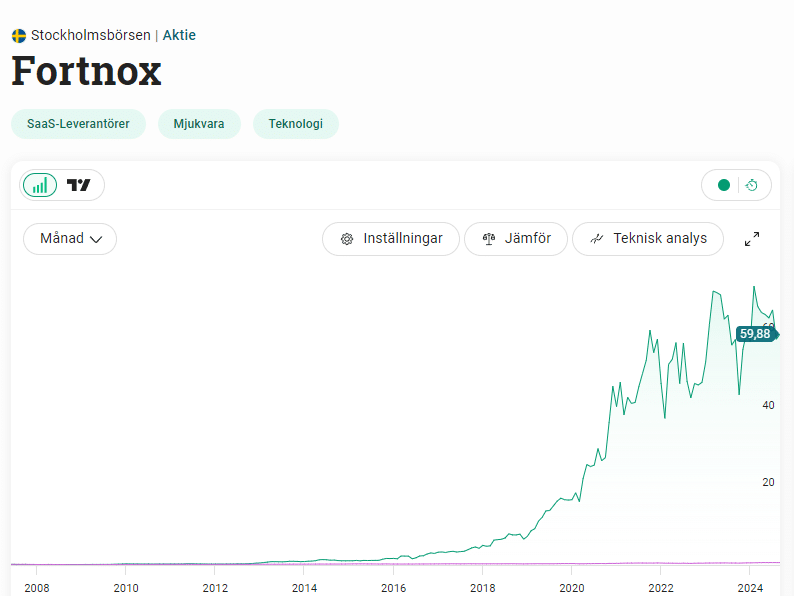
Om det är något jag reagerat på under vår badrumsrenovering så är det att majoriteten av fakturorna från hantverkarna tycks komma från Fortnox. Det här bolaget säljer lösningar för bokföring, tidrapportering, fakturering och liknande som företagare behöver. Kunderna är trögrörliga vilket ger en inlåsningseffekt och intäkterna är i hög grad återkommande.
Aktiekursen har gått som tåget och Stockholmsbörsens utveckling ser ut att ha stått still i jämförelse:
Fortnox bör helt klart ingå i min lista bland Stockholmsbörsens pärlor över de aktier som presterat allra bäst.
De tre senaste månaderna har aktien dock presterat sämre än börsen i helhet. Mycket har att göra med att bolaget den 13 augusti meddelade att vd Tommy Eklund lämnar sitt uppdrag med omedelbar verkan. Han har varit vd under de senaste fyra åren.
Den dagen sjönk aktien med ca 10%. Många spekulationen om att nedgången i Fortnoxaktien har att göra med att inga skäl angavs till Tommy Eklund sorti. Efter nyheten så har blankningen också ökat i Fortnox. Många tror att den underliggande verksamheten just nu inte är lika stabil.
När ordförande Olof Hallrup får frågan hur han ser på aktien idag så svarar han rätt komiskt:
“Bästa svaret på den frågan är att jag sitter här och försöker komma in och köpa aktier privat nu för jag tycker det är en in i helvete fel prislapp.”
Jag måste säga att jag älskar det 😀
Som sagt blir det tämligen tråkiga och avfärdande svar när en vd eller ordförande får denna fråga. Men vad annars ska man vänta sig? En vd lär väl knappast säga att en aktie är dyr och då finns det bara ett annat alternativ. Att då svara avvikande är givetvis det bästa.
Men jag gillar att någon tar steget ut och vågar yttra sig lite mer. Sist det hände var det Ilija Batljan i SBB som tydligt menade att aktien inte var dyr utifrån sin framtidspotential samt att utdelningen skulle höjas 100 år i rad. Nå, vi vet alla hur det gick…
Fortnox har i alla fall stigit sedan den största nedgången så kanske är det här bara en tillfällig svacka för ett bolag som verkligen vet vart skåpet ska stå.
För bra många år sedan fanns alla svenska storbanker med i min portfölj. Sedan tänkte förändrade jag min strategi något och kvar blev edast Handelsbanken (plus lite Nordea via Sampo och SEB via Investor). Nu är det snart dags att kika på vilka aktier som väntas ge fet utdelning nästa år och solklart är att Handelsbanken ligger bra till i det startfältet.
Som jag skrivit om tidigare så äger du svenska storbanker mest för utdelningens skull. Den höga direktavkastningen har å andra sidan givit krut till en riktigt god totalavkastning ifall utdelningen återinvesterats.
När jag i våras gjorde en stor jämförelse mellan alla svenska storbanker så stod det klart att SEB troligtvis är den bästa banken att äga. För den som är en genuin utdelningsinvesterare finns det däremot stora fördelar att äga Handelsbanken.
Nästa år tycks analytikerna vara inne på 11 kr/aktie för att sedan falla till 10 kr/aktie året därefter (2026). Här vill jag flika in att analytikerna är något spretiga och många tror att det blir 13 kr/aktie även nästa år, alltså samma som man delade ut i år.
Även om utdelningen endast blir 10 kr så har vi en direktavkastning på nära 10%.
En stabil pjäs att äga
Nyligen blev Handelsbanken utsedd till veckans aktie av Dagens Industri där man sätter fortsatt köp på aktien.
Det har varit en rätt volatil resa för banken under tiden då räntorna höjts. Generellt gäller att banker mår gott när väl i stigande räntemiljö då man kan inkassera mer pengar; bankerna var också snabba med att höja boräntorna när styrräntan steg men är nu sena med att sänka. Handelsbanken är dock hårt exponerade mot fastigheter och det skapade mer oro än positiva reaktioner.
Oron kring att kreditförluster ska öka blir också stor (alltså att man inte får in pengar från de som lånat). Kreditförlusterna visade sig inte vara ett problem. Troligtvis har Handelsbanken under alla sina verksamma år byggt upp en mycket bra modell för att avgöra hur kreditvärdigheten står sig.
Nu när räntorna är på väg ner kan vi se att kreditförlusterna faktiskt blev fortsatt låga. Den värsta tiden för fastighetssektorn ser ut att vara över och vi går nu mot lugnare farvatten.
Trots en skakig resa har Handelsbankens aktie haft bättre avkastning än Stockholmsbörsen det senaste året, 28% mot 26%.
Det här är en aktie passar bäst till den som söker en aktie med låg risk och hög utdelning. Jag kan inte rekommendera den till dig som verkligen har tiden på din sida.
Det som tynger fortsatt är kostnaderna där nya vd:ns ingrepp inte verkat fått effekt. Men kostnaderna har alltid varit ett problem för Handelsbanken skulle jag vilja påstå. Åtminstone under mina år som investerare.
Min första utdelning från Handelsbanken låg på 250 kr. Idag är den över 10 000 kr
Sedan Telia noterades år 2000 så har aktiekursen backat 62%. Bättre ser det ut om utdelningen återinvesterats vilket resulterat i +100% för aktieägarna, men det är ändå snålt. Igår kom beskedet som chockade svenska folket och kanske är det just detta som behövdes för att Telia ska bli det utdelningsbolag som är värt att lägga i portföljen.
Tele2 – vd lämnar skeppet
Lite i skuggan av den enormt stora nyheten kring Telia så finner vi Tele2 där vd Kjell Johansen hoppar av sin tjänst efter fyra år på tronen. Styrelsen uppger att Kjell först lämnar när en ny vd hittats.
Egentligen är det här inget som jag tycker är märkligt. Fyra år är en hyfsad tid som vd, även om jag helst förespråkar att en vd sitter längre för att jobba sig in i bolaget. 7-8 år tycker jag är optimalt, men då får det inte vara en bajsmacka till vd. Nu när Kinnevik sålt sin stora stek av Tele2 till den franske telekommogulen Xavier Niels så passar det kanske bra i tiden.
”De framgångar vi har på Tele2 ska fortsätta och det ska inte bli några störningar för att jag väljer att gå vidare”, säger Kjell Johnsen.
Avgående vd i Tele2 , Kjell Johnsen
Tyvärr har Tele2 haft en tråkig period på börsen under Kjells tid men det rör snarare hela sektorn i stort. När han tog över rodret i september 2020 stod kursen i 126,4 kr. Igår stängde kursen på 117,4 kr.
Tele2 är en typisk högutdelare som inte kommer vara någon tillväxtmaskin. Här handlar det om att behålla en bra verksamhet och skifta ut majoriteten av resultatet till aktieägarna. På senare år har man fått en hel del extrautdelningar som verkligen drivit upp direktavkastningen.
Nästa år väntas utdelningen i Tele2 landa på 7 kr/aktie. Det ger en direktavkastning på 6%.
Telia gör sig av med 15% av styrkan
Igår meddelade alltså anrika Telia att man stuvar om bland personalen och gör sig av med hela 3000 ur styrkan. Nästan hälften av dessa jobbar i Sverige. Visst är det tråkigt. Resultatet blir dock att omstuvningen kommer generera enorma kostnadsbesparingar åt Telia, närmare bestämt 2,6 miljarder per år
Nya vd:n Patrik Hofbauer (tillträdde 1 februari i år) gör alltså direkt extrema förändringar som troligtvis är de största under Telias 24 år på börsen. Han skickar dock sin ömma omtanke till alla som nu blir arbetslösa:
”Vi förväntar oss stora reaktioner, det är många människor som berörs och det ska man ha respekt för”
”Väldigt många jag träffat under min första tid har sagt att vi måste bli effektivare, vi måste minska komplexiteten och tydliggöra ansvar och roller.”
Även om jag inte följt Telia särskilt noga så är jag beredd att hålla med Patrik. Risken med ett allt för stort bolag är att det finns positioner som inte genererar mer än kostnader för verksamheten. Att göra en rejäl rensning är kanske helt rätt.
Inte håller man på bromsen heller. Arbetet ska göras nu under hösten/vintern 2024. Tyvärr är man rätt snåla med fler detaljer i dagsläget.
Utdelning i Telia 2025
Det finns vissa som ställer sig frågan kring hur utdelningen i Telia kommer påverkas. Enligt Lars-Erik Lundgren, förvaltare av Aktie-Ansvars Sverigefond, så kommer utdelningen bara påverkas positivt enligt detta.
Han beräknar att Ebitda bör bli 8% bättre när allt landat. Det är mycket fint för ett bolag som Telia.
“Och när besparingarna kickar in kommer det bara att bli bättre. Om det funnits någon tvivel om 2-kronorsutdelningen så borde den försvinna nu”, säger han.
Räknat på 2 kr/aktie blir direktavkastningen 6,13%.
Det närmar sig slutet av augusti och det var länge sedan jag gjorde en uppdatering av investmentbolagen. Vilken rabatt och premie är det som råder just nu? Är det fortsatt lönt att fylla på i Latour trots den svindyra premien?
Nyligen uppdaterade jag min lista över rabatt/premie för de mest populära svenska investmentbolagen. Observera att siffrorna är baserade på bolagens rapporterade substansvärden och inget annat.
Rabatt innebär att du får investmentbolaget billigare än om du handplockat varje underliggande aktie var för sig.
Premie innebär det motsatta, d.v.s. att det blir dyrare att handla själva investmentbolaget än om du plockat varje enskilt bolag som ingår i den påsen.
Från förra gången har det inte hänt särskilt mycket. Vad jag själv kanske är mest förvånad över är att aktien i Kinnevik fortsatt verkar stampa på botten. Utifrån de senaste händelserna så tyder det mesta på att räntesänkningarna kommer anlända i en snabbare takt.
Kinnevik som har onoterade bolag borde gynnas när räntorna faller då den onoterade världen lär få det betydligt lättare. Kanske vill marknaden se bevis på det här och väntar på Kinneviks nästa rapport (45 dagar kvar).
Latours har precis som tidigare en svindyr premie som i skrivande stund landar på nära 50%. Det är rätt mycket, speciellt med tanke på att snittet de 10 senaste åren varit kring 18%.
Å andra sidan så tycker jag att Latour alltid är värt att fylla på i, även om man kanske ska dra ner tempot när premien är hög. Ett lysande exempel är att aktien blomstrat sedan jag sist köpte innan sommaren. Även då tyckte jag att det kändes rätt dyrt. Samma misstag har jag gjort tidigare och en gång sålde jag rätt mycket av Latour då det kändes dyrt. Det misstaget gör jag aldrig om.
Rabatt och premie visar absolut inte hur en aktie kommer röra sig framöver. Därför kan det ibland vara bäst att blunda och köpa extrem kvalité lite oavsett prislapp.
Storbanken DNB är fortsatt väldigt positiva till Latour. Nyligen höjde man riktkursen till 332 kr/aktie.
“En återupptagen M&A-strategi och återgång till organisk försäljningstillväxt ger oss förtroende för utsikterna för 2025. Vi är villiga att se förbi den höga substanspremien givet att Latour är ett kvalitetsnamn inom sektorn”, skriver DNB
Latour må idag ha en rätt låg direktavkastning på 1,34%. Utdelningstillväxten sopar dock banan med de flesta andra svenska bolagen och man får leta bra länge för att hitta något med samma fantastiska historik:
Idag blev det känt att ett av mina större bolag, Axfood, slopar sin egna matkasse vid namn Middagsfrid. I stället ingår man ett typ av avtal med Linas Matkasse där jag länge haft en form av eget koncept för billiga matkassar. Det kanske inte riktigt innebär att spara pengar, men det ger en extra krydda i vardagen till vettig peng.
Mina 10 största bolag just nu i portföljen
Det känns lite som att konceptet med färdiga matkassar svalnat. Samtidigt är det kanske hetare än någonsin då åtminstone jag oftast får upp reklam från HelloFresh och mycket annat. Någon vidare vallgrav finns tyvärr inte då det oftast dyker upp nya stjärnor med olika koncept.
Axfood och Linas Matkasse
Axfood förvärvade Middagsfrid redan 2017 men nu har man alltså fattat beslut att avveckla verksamheten. Anledningen tycks vara hög konkurrens och man nämner att inflationen haft en negativ påverkan. Självklart har alla dessa matkassebolag blivit tvungna att krydda sina priser under tiden.
Middagsfrids nuvarande kunder kommer erbjudas handla mat via Linas i stället. De 14 000 kunderna hos Middagsfrid (varav 4000 aktiva) kommer få rabattkoder via Linas som en typ av plåster.
Linas (eller Cheffelo som det egentligen namnet är) kommer betala upp till 3 miljoner kronor för samarbetet.
Personligen tror jag detta är bra. Är man inte en av de ledande varumärkena i den här branschen så har man inget där att göra. Linas var väldigt tidigare och har därför en enorm fördel. Dessutom har jag aldrig gillat namnet Middagsfrid då man knappt förstår att det är matkassar det handlar om.
Så utnyttjar jag Linas Matkasse
Jag själv är relativt trogen eller otrogen kund till Linas, beroende på hur man ser på det. Vad jag kommit på är att du som sagt upp ditt abonnemang hos Linas kommer få ett telefonsamtal där en rabatt erbjuds ifall du går med igen, helt utan förpliktelser.
Rabatten är dessutom rätt bra på 30,40 och ibland 50%. Du kan då ta rabatten, beställa en matkasse, och därefter avaktivera när du fått leveransen. Så har jag hållit på i säkert två år. Inte heller begår jag något brott.
Jag tycker att det här är suveränt och det ger en liten extra krydda i vardagen sådär varannan månad. Dessutom blir det inte särskilt dyrt. Okej, det hade varit billigare att köra på falukorv och snabbmakaroner, men du förstår säkert vad jag menar.
Att stå och laga dessa rätter varje vecka eller till och med varannan vecka skulle inte falla mig in som tvåbarnsfar tyvärr. Då lägger jag hellre tiden på annat.
Men ja, vi är väldigt nöjd över i princip varje rätt vi beställer. Oftast är det frun som får välja då hon är mycket mer kräsen. Det blir lugnast i hemmet så har jag upptäckt.
Fredag, och rapport från värmepumpsbolaget Nibe som snabbt hittat in i svenska investerares hjärtan men också blivit en form av mardröm. Från toppen i 2021 har börsvärdet havererat från 275 miljarder kr till dagens 90 miljarder. Kan vi vänta oss en ljusare tid framöver?
Senaste rapporten såg vi i mitten av maj och beträffande nyckeltalet hade analytikerna väntat sig bättre siffror. Dock steg aktien med 8% under dagen tack vare lovord från vd Gerteric Lindquist om framtiden för 2024 och 2025.
VD Nibe Gerteric Lindquist
Vad som sas där och då var att pågående lagerjusteringar på värmepumpar skulle nått målet nu under andra kvartalet. Därefter väntades en efterfrågan som successivt skulle förbättras under det andra halvåret, med normaliserade marginaler under 2025.
Några dagar efter denna rapport kom det tråkiga riktkurser och analyser som var ännu mer negativa. Marknadens tro på Gerteric försvann och aktien tappade 12% ganska snart efter kvartal 1. Vad vi sett från då fram till nu är att svenska fondförvaltare börjat köpa in sig i tron på att botten är nådd.
Dagens rapport visar till mångt och mycket att vi faktiskt kan lita på Gerteric och att gammal är äldst. Givetvis sjönk resultatet idag från samma kvartal i fjol men långt mycket mindre än vad analytikerna hade väntat sig.
Viktigast av allt är att man upprepar den prognos man gav i kvartal 1. Det här kommer marknaden ta fäste vid.
”Sammanfattningsvis är vår bedömning att efterfrågesituationen i tillverkarledet till största delen har bottnat ur”, uppger vd Gerteric Lindquist.
Min fortsatta syn på Nibe är att det bara är att tanka nu och jag har köpt successivt här under 2024. Jag hoppas att den goda utvecklingen kan fortsätta samt att Sverige inte snålar med kommande räntesänkningar nu när inflationen visar stöd för dem.