När jag läste Axfoods rapport för det tredje kvartalet så såg det inte allt för eländigt ut. Marknaden tog dock en helt annan riktning och skickade ner aktien 11%. Att köpa aktier nu kan vara ett smart drag för framtiden, även om vi lär få vänta på de stora potentiellt goda effekterna.
Rörelseresultatet landade i tredje kvartalet på 1 007 miljoner kr. Här hade sex analytiker (Infronts prognossammanställning) väntat sig 1 093 miljoner. Försäljningen uppgick till 20 902 miljoner mot väntade 21 032 miljoner. Inte allt för stor miss med andra ord.
Rörelsemarginalen var väl den tråkiga läsningen där man landade på 4,8% mot 5,2% väntat. Målet är dock att ligga på 4,5 i rörelsemarginal långsiktigt. Men precis som vanligt var det inte en kioskvältare till rapport som Axfood hade att bjuda på idag.
Varför föll aktien i Axfood?
Först och främst ska vi komma ihåg att aktien är högt värderad i förhållande till många liknande bolag (Kesko, Europris, Tokmanni etc.). P/E räknat på vinsten förra året ligger på lite drygt 24 efter dagens aktietapp. Det är inte särskilt billigt. Å andra sidan har den här aktien sällan varit särskilt billig och marknaden tycks vilja värdera dess stabilitet.
Sedan möter Axfood väldigt tuffa jämförelsetal från en tid där räntor varit höga och många utnyttjat Willys lägre priser till max för att få pengarna att räcka till.
Att aktien idag tappar så pass mycket kanske ändå inte är så märkligt då fallhöjden byggts upp. Men här gäller det att se lite bortom vad dagens siffror faktiskt visar.
Axfoods vd sedan 2024, Simone Margulies
Dagens svaga siffror beträffande lönsamheten är mycket på grund av de prissänkningar som Willys gjort för att fortsätta erbjuda den billigaste matkassen. Enligt Axfoods nya vd har prissänkningarna också skapat ett bra kundflöde samt en volymtillväxt.
“Det är tydligt att vi befäster våra positioner i marknaden genom att ha den tillväxt vi har, trots de höga jämförelsetal vi har. Förra året växte vi i en dubbel takt mot marknaden. Vi tycker det är ett styrkebesked och det visar att vi har väldigt starka varumärken”, säger VD Simone Margulies i en intervju med Affärsvärlden.
Att göra detta för att locka ännu fler kunder till att bli bekväma innanför Willys väggar kan helt klart vara rätt väg att gå. Tyvärr kommer det straffa aktien då marknaden ser nuvarande siffror och inte så mycket mer.
Bild av KTM
Den stora anledningen till varför det kan vara värt att köpa Axfood idag (precis som jag gjorde) är affären med City Gross som konkurrensverket nyligen godkände. Redan nu den 1 november tar Axfood över och vi kommer få se stora transformationer framöver, lita på mig.
Man har väldigt mycket idéer till vad som kan göra City Gross bättre. Med tanke på att City Gross presterat dåligt de senaste åren så lyckades man få en bra prislapp (2 miljarder) men kanske inte sett till hur bra bolaget går. Förra året gjorde City Gross nämligen en förlust på 138 miljoner kr.
Jag tror och hoppas att bolagets vision om att transformera City Gross ska lyckas. Dock kommer det ta tid och det här är inget case för den som söker snabba procent uppåt. Senast under 2026 väntar man att City Gross ska bidra positivt till Axfoods resultat och det är ju en tid bort.
“Vi tror på varumärket och ska både satsa och investera i att stärka varumärket, butikskonceptet och inte minst implementera en effektiv driftmodell i form av kedjedrift för att på så sätt skapa lönsamhet”, säger Simone Margulies.
Idag blev det att skeppa in ett större lass aktier i Axfood.
Jag ska vara helt ärlig och medge att jag kom in helt fel i Evolution. De första köpen gjorde jag nära toppen och har sedan dess fortsatt fylla på medan aktien nu trillat under 1000 kr. Dagens rapport, som är stark, kanske är vändningen på en tråkig trend.
Någon som är mer positiv till teknisk analys hade kanske menat att aktien nu hittat en sorts stödnivå. Det är inte första gången aktien lagt sig kring 900-1000 kr. Självklart är det här en rätt dum iakttagelse men jag tror själv att det ligger en uns sanning i det.
EDIT!
Efter dagens fina rapportreaktion är aktien inte under 1000 kr fortsatt :O
Rörelseresultatet väntades stiga från 319 till 354 miljoner euro (enligt Infront). I stället skjuter man in ett rörelseresultat på 415 miljoner kronor. Det negativa är att bolaget sänker sin prognos för rörelsemarginalen för helåret något.
Evolution har haft problem med både personal i Georgien som protesterat samt cyberattacker mot Evolutions asiatiska videodistribution. Nu uppger bolaget att personalkonflikterna är stabil men att kapacitetsutnyttjandet i den georgiska studion enbart ligger på 60%.
Kring cyberattackerna så har dessa påverkat det tredje kvartalet negativt då man vidtagit åtgärder som kostat.
”Evolution har framgångsrikt vidtagit åtgärder för att motverka dessa intrång, men det har påverkat det tredje kvartalet negativt. Vi fortsätter att se förekomst av attacker och vi kommer även att fortsätta att kraftfullt skala upp motåtgärderna”, skriver Evolutions VD Martin Carlesund
Martin Carlesund, vd Evolution
Jag kan tycka att en sån här rapport är trevlig, speciellt med tanke på att antalet blankare inför rapporten ökat. Den totala blankningen i Evolution uppgår nu till 3,94%.
En riktigt stor blankare som på senare tid dykt upp är Greenvale Capital som blankat 1,1 miljoner aktier, strax över 0,5% av kapitalet, enligt FI. Greenvale är bland annat kända för sin blankning i Electrolux.
Jag själv gillar när blankare får smaka på sitt då jag aldrig varit ett fan av att korta något och allt negativt som blankning har att erbjuda.
På andra sidan blankningen har DI lyckats gräva fram hur en ny storägare börjat köpa fler och fler aktier. Det är Kenneth Dart med bolagen Portfolio Services och Spring Mountain Investments som under sommar och höst tankat aktier. Nu ser Dart ut att börja närma sig 10% av aktierna, vilket är nästa gräns då han måste flagga sitt innehav. Vad det faktiska syftet är återstår att se, men fort har det gått.
Evolution har gjort det rätta under den tråkiga tiden genom att köpa tillbaka aktier. Återköpsprogrammet initierades i somras och man har nu köpt tillbaka 130 137 egna aktier. Sådana aktieköp gynnar aktieägarna då nyckeltal som vinst/aktie blir högre, allt annat lika.
En av rapportperiodens viktigaste och mest längtade bolag släppte precis sin rapport för det tredje kvartalet, nämligen Volvo. Här har vill vi investerare fokusera extra på orderingång, lönsamhet, kassans storlek samt omställningen.
Tyvärr missar AB Volvo på rätt många punkter i sin rapport. Både omsättning, rörelseresultat och orderingången var lägre än vad analytikerna hade förväntat sig.
”Efter några år med marknader på höga nivåer i Europa och Nordamerika har volymerna minskat i år. Det råder viss osäkerhet kring den makroekonomiska utvecklingen på kort sikt och detta återspeglas i våra prognoser med överlag relativt oförändrade marknader för nästa år”, skriver Volvos vd Martin Lundstedt i rapporten.
Volvos VD Martin Lundstedt
Jag skulle bli förvånad om inte aktiekursen sjunker idag och där tror jag att marknaden kommer lägga allra störst vikt på orderingången. Orderingången var 43 234 lastbilar. Här hade analytikerna i genomsnitt väntat sig 46 949 lastbilar enligt Infront. En rätt stadig bom med andra ord.
Martin pekar på att vi just nu är inne i en stor tillfällig osäkerhet kring transporter och infrastruktur som kan komma att spela över även under 2025. På längre sikt ska man dock vara positivt inställd och där har Volvo en mycket bra position:
Men transporter och infrastruktur är spännande branscher med långsiktig tillväxt, och vi är i en bra position för att fortsätta stödja våra kunder med produkter och lösningar som ökar deras produktivitet och lönsamhet.
Mina köp i Volvo
Sedan 2000 har Mack Trucks varit ett dotterbolag till Volvo , som köpte Mack och dess tidigare moderbolag Renault Véhicules Industriels. Vad jag kan förstå så är det Mack i Nordamerika som varit en svag punkt. Orderingången i Nordamerika är ned 50 procent under tredje kvartalet, jämfört med motsvarande kvartal i fjol.
Man skriver att det är ” långa ledtider för Macks bygg- och anläggningslastbilar” som strular. Tydligt är att Martin inte gillar situationen med Mack som just nu pågår:
”När det gäller Mack så måste jag personligen säga att det är lite frustrerande. Vi har en väldigt bra orderbok, där Mack håller upp väl och långt in i 2025. Därför är vi måna om att prioritera detta, vi har tagit in den här verksamheten och lägger nu till resurser och ledarskap så att vi kan stabilisera och rampa upp produktionen. Vi har situationen i egna händer.”, säger vd Martin i en intervju med DiTV
Som jag skrev tidigare är utdelningsprognosen för Volvo nästa år kring 18 kr/aktie. Det motsvarar en direktavkastning på 6,7%. Jag tror inte att dagens rapport kommer rucka på den prognosen allt för mycket.
Med sina drygt 600 000 enskilda aktieägare så är Investor utan tvekan Sveriges populäraste bolag. Idag är det alltså dags för Investor att visa hur kvartalet gått. Investor sägs alltid vara köpvärt, men värderingen på de underliggande bolagen är höga och frågan är hur länge festen kan hålla i sig.
Egentligen är det under de senaste åren som aktien exploderat i popularitet. Investor har gått från att vara den sjätte mest ägda aktien till att nu passera 600 000 ägare och därigenom bli folkaktie nummer ett.
Det var i sista kvartalet 2021 som Investor gick om Telia i antalet ägare och för ägarnas skull är det en fröjd att se hur många fattat ett bra beslut.
Noterbart är att rapportdagarna för Investor, Industrivärden och Lundbergsföretagen brukar vara väldigt lugna och aktierna har historiskt rört sig minimalt. Därför är det få som väntar på någon direkt rysare.
Även Investors underliggande bolag EQT rapporterar idag. Som vanligt är första kvartalet och kvartal tre egentligen bara ett besked om det förvaltade kapitalet och ingen faktisk resultatrapport. Här fick vi reda på att avyttringar fortsatt kommer stå som huvudfokus för EQT.
Investors fortsätter ånga på
Investor fortsätter att spöa Stockholmsbörsen. Totalavkastningen under kvartalet blev hela 8%, att jämföra med 4% för SIXRX (hela Stockholmsbörsen ink utdelning).
Anmärkningsvärt i rapporten som knyter samman med EQT är att Investor nu planerar att investera ytterligare pengar i en av deras fonder:
”Vi avser investera i EQT Asia BPEA Private Equity Fund IX, som erbjuder exponering mot attraktiva asiatiska marknader. Som tidigare kommunicerats kan Investor sedan noteringen av EQT AB investera upp till 3 procent i EQT-fonder utan att betala så kallad carry”, skriver Investors vd Christian Cederholm i rapporten.
Christian Cederholm, ny VD Investor
Substansvärdet landade på 322 kr och kursen idag är 310 kr. Det ger en blygsam rabatt på 4%. De senaste 10 åren har Investors aktie handlats i ca 14% substansrabatt så 4% är helt klart det negativa när det kommer till att handla Investor idag.
I övrigt verkar Christian inte vara så optimistisk kring framtiden där han bland annat pekar på fortsatt höga räntor från centralbankerna samt situationen i Kina som tycks förvärras innan den blir bättre.
Jag skulle säga att Ericssons rapport som släpptes idag mer eller mindre är startskottet för en strid ström av Q3-rapporter . Nu är rapportsäsongen i full gång! Ericssons rapport är också allt annat än tråkig för nuvarande aktieägare och kanske kan vi blicka framåt där ett bättre Ericsson träder in på scenen?
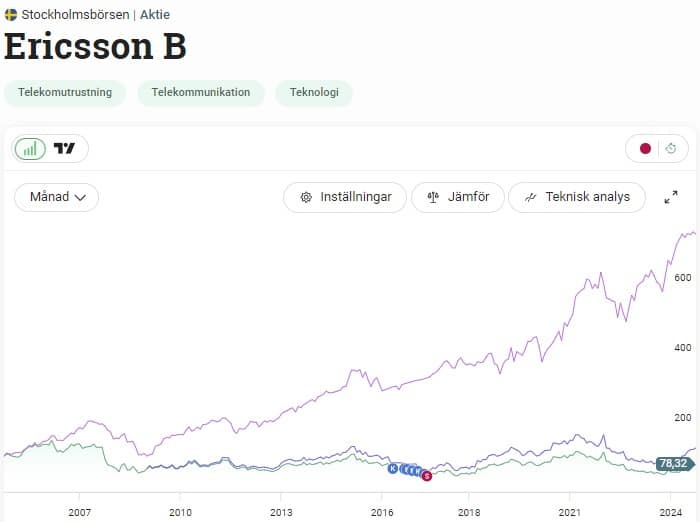
Varför jag aldrig gillat Ericsson är egentligen av samma enkla anledning som Telia, nämligen att man inte lyckats skapa något aktieägarvärde till sina ägare. De senaste 20 åren har du som investerare i Ericsson fått 89% inklusive återinvesterad utdelning. Under samma period har OMXS30GI levererat 624%.
Det slår mig dock att jag ägt Ericsson en gång i tiden (jag minns knappt det). Köpen gjordes precis i början av min miljonresa och troligtvis läste jag någon positiv artikel från Placera och lade min fulla tillit hit. Suck.
Vad är då Ericsson? Jo, det här är en av världens större tillverkare av utrustning som används för mobila nätet. I huvudsak säjer man hårdvara såsom antennsystem men man erbjuder också installation och andra tjänster samt mjukvara.
Största ägaren är Investor och jag har själv lite svårt att veta vad Investor ser i Ericsson. Här vill jag inflika att Investor varit aktiv i Ericsson sedan 50-talet och man har en historik tillsammans som är anrik.
2017 trädde Ericssons nya VD Börje Ekholm fram till rodret. Helt klart har det varit en berg-och-dalbana för Börje med många artiklar som menar att han borde avgå. Dessa röster har dock tystats på senare tid skulle jag vilja påstå.
Dagens rapport visar en vinst som var klart högre än vad analytikerna hade väntat sig. Ebitda landade på 7,8 miljarder kr under kvartalet, en ökning från 4,7 miljarder kr under samma period förra året. Analytikernas förväntan var 6 miljarder.
För nuvarande aktieägare så är det mest marknaden i Nordamerika som man kan luta sig tillbaka mot. Börje skriver i sina VD ord att han ser hur den övergripande marknaden stabiliseras med Nordamerika i täten.
De senaste tio åren för Ericsson har bjudit på kraftiga svängningar i omsättning och särskilt lönsamhet. Man har en hög andel kostnad för forskning och utveckling (FoU) som också varierar över tid.
Även om vindarna ser ut att vända är jag inte intresserad av aktien utan ser bättre utdelningsbolag att äga på lång sikt.
Nu i veckan drar rapportperioden igång på allvar och som vanligt kommer du kunna följa det jag tycker är viktigast här på bloggen. Precis som i juli så är Nordea först ut med att visa sina siffror redan nu på torsdag som för övrigt blir veckans tyngsta rapportdag. När vi kikar på värderingen för storbankerna så sticker Handelsbanken ut med lägst värdering.
Precis som vanligt är jag väldigt taggad inför rapportfloden som nu sveper över oss. Det känns som att många bolag lovordat en vändning nu i andra halvåret 2024 och visar man inte prov på en sådan vändning så kommer röda siffror visa sig vare sig vi vill det eller inte.
Jag själv ser mest rapportperioden som ett läge att plocka in extra aktier i det som får oförtjänt mycket stryk. Dessutom är det alltid en spänning i vardagen utan att behöva lägga pengar på Trisslotter från giriga Svenska Spel.
Då rapporterar bankerna:
Nordea – 17 okt
Handelsbanken – 23 okt
Swedbank – 23 okt
SEB – 24 okt
Riksbanken har hitintills sänkt styrräntan från 4% till 3,25%, men fler sänkningar står utanför dörren och knackar på, ivriga att få lika in i stugvärmen. Att räntorna sänks kommer troligtvis påverka bankerna negativt då det viktiga räntenettot blir mindre. Räntenetto visar skillnaden i en banks kostnader för att finansiera sina lån och de ränteintäkter som den får via utlåningen
Om vi kikar på analytikernas prognoser så är det Swedbank som kommer tappa mest i räntenetto jämfört med samma period förra året. Minst smärtsamt spås det bli för Nordea. Dock är det hos Nordea som kreditförlusterna väntas öka mest. Återigen är det här enbart en prognos och ingenting annat.
Att bankerna bör prestera sämre har redan marknaden räknat ut och totalavkastningen för bank har varit sämre än börsens dryga 30%. Sämst har det gått för Nordea och bästa utvecklingen står SEB för (26% inklusive utdelning).
Som du säkert vet äger jag enbart en bank idag och det är banken med bäst utdelningshistorik om du frågar mig, d.v.s. Handelsbanken. När jag gjorde min jämförelse av bankerna förra året stod det däremot klart att SEB blev vinnaren:
Om jag inte redan gift mig med Handelsbanken utan skulle stå helt utan tidigare innehav så är nog chansen stor att jag hade köpt SEB idag. Bank generellt tycker jag inte att du ska ha mycket vikt i om du är ung och verkligen har många år kvar som investerare. Frågan är om man överhuvudtaget ska ha mycket vikt.
SEB är å andra sidan den bank som är värderad högst inför kommande rapportsäsong om vi tittar på P/B talet. P/B-talet används främst inom vissa specifika branscher där företagen äger mycket tillgångar och där platsar bank väl in. P/B-talet ger en bra indikation på hur mycket eget kapital ett företag har i förhållande till aktiepriset.
Bank
P/B
Handelsbanken
1,1
Swedbank
1,2
Nordea
1,3
SEB
1,5
Jag har köpt lite mer Handelsbanken under månaden men det har inte blivit några stora summor. Bank kommer dock alltid vara populära bland utdelningsinvesterare men som jag sagt någon gång tidigare är det kanske mer intressant att kika på Kanadensiska banker där du enligt mig får det bästa av det bästa.
Så var det dags igen för ett av mina större innehav, EQT, att få en rejäl sänkning av Dagens Industri där man ordar om hur dålig utsikten är. Det här är inte första gången, och det är heller inte första gången man haft fel.
Egentligen vill jag inte trycka ner Magnus Dagel som igår skrev ”analysen” om EQT. Anledningen att jag säger analys med citationstecken är för att den knappast innehöll mycket mer än: Aktien är högt värderad och Insiders fortsätter sälja.
Magnus är en väldigt duktig skribent men kanske borde han fortsätta fokusera på enbart fastigheter där han är konung med bra mycket mer erfarenhet än vad jag sitter på. Sedan får han gärna fortsätta pumpa ut säljrekommendationer. Marknaden kommer ta dessa utan en nypa och sänka kursen. Då kan vi långsiktiga köpa mer.
Sedan Di skrev sin förra analys om EQT där man uppmanade sälj så är aktien upp 50%. De är dock inte ensamma. 17 augusti år 2020 skrev Affärsvärlden sin noggrant bearbetade analys där man satte sälj på aktien. Då stod EQT i 150 kr, idag är kursen 334 kr.
Det visar också att du kan jobba heltid med att analysera bolag och lägga fruktansvärt mycket tid, men det kan ändå gå åt helvete.
Om 5 år
Många undrar vad EQT är och vad man får. Det här är ingen investeringsbolag även om jag brukar räkna in dem till den kategorin lite slarvigt. Enkelt förklarat är ett Riskkapitalbolag ett företag som förmedlar riskkapital från investerare (ibland även från fonder) till företag i behov av detta kapital.
Nyligen firade EQT 5 år på börsen. Jag var med i deras IPO och enda gången jag sålde lite aktier var när jag ville fördela om en skvätt kapital till andra jaktmarker. Sedan start har EQT givit 32,99% i genomsnittlig årlig avkastning inklusive återinvesterad utdelning. Det är en mycket imponerande siffra även om den är räknad utifrån ett relativt kort tidsperspektiv.
Jag kan inte säga vart kursen kommer stå om ett år och inte heller om tre år. Däremot skulle jag bli förvånad om kursen Inte står högre om fem år.
Fem år är väl också ett rimligt antagande till då jag kommer växla över och leva på utdelningar. Förhoppningen är att EQT hunnit prestera bra fram till dess. Givetvis kommer det att komma sättningar under tiden.
Sedan noteringen 2019 har EQT lyckats växa sin FAUM (d.v.s. det ”avgiftsgenererande kapitalet”) från 40 miljarder EUR till 133 miljarder EUR nu i somras. Man har helt klart lyckats med någonting, det kan ingen argumentera emot.
Rätt man på rätt plats
Dock kommer EQT vara i princip omöjligt att följa. Det händer så sjukt mycket hela tiden där gamla innehav avyttras och nya köps för att utvecklas. Nya fonder skapas, och gamla fonder avslutas.
Jag själv har lagt min tro på vd Christian som lyckats manövrera det här skeppet med bravur. Det här är också grejen med den här typen av investeringar likt investmentbolag – du sätter din tro på att andra kommer göra ett bättre jobb än vad du själv gör. Personligen skulle jag nog ha dålig chans att generera 33% årligen under 5 år.
Christian Sinding, vd EQT
Christian har själv ett otroligt stort ägande i EQT. Hela 14% relativt vad Investor själva äger. Hatten av, som jag brukar säga. Jag äger 386 aktier…
Ägare
Antal aktier
Kapital
Röster
1
Investor
57 271 042 058
14,03 %
14,04 %
2
Bark Partners AB
45 019 288 652
11,03 %
11,04 %
3
Jean Eric Salata
38 957 575 535
9,55 %
9,55 %
4
EQT
19 763 884 249
4,84 %
4,85 %
5
Norges Bank
10 221 157 548
2,50 %
2,51 %
6
Marcus Brennecke
8 758 256 636
2,14 %
2,14 %
7
Christian Sinding
8 625 750 000
2,11 %
2,11 %
8
Lennart Blecher
8 618 094 606
2,11 %
2,11 %
9
Caspar Callerström
8 050 700 000
1,97 %
1,97 %
10
Vanguard
7 938 220 220
1,95 %
1,95 %
Ja, EQT-toppar dumpar aktier
Det är sant att högt uppsatta personer dumpat aktier i EQT. Jag kan inte sopa det under mattan. Däremot måste vi inse vilken fruktansvärd resa dessa människor gjort och vilket jobb som ligger bakom hela maskineriet.
Ta exempelvis Lennart Blecher och de stora skriverier som blev när han sålde aktier för 300 miljoner kr så sent som i augusti (268 000 aktier såldes). Efter den transaktionen äger han fortfarande aktier för 319 miljoner kr och Lennart är själv 69 år fyllda.
Att man vid den åldern väljer att frigöra kapital är inte märkligt. Egentligen har åldern ingen betydelse utan många som byggt en enorm förmögenhet genom att äga vill nog också använda kapitalet till något.
Nästan överallt dit jag kikar så ser jag negativa skrifter om EQT just nu. Det är i alla fall min känsla. Letar man noga kan man hitta lite positiva röster men inte är de många:
”Vi satsar hellre på Balder än Hufvudstaden just för att få med oss ränterörelsen. I den här miljön äger vi helst inte bank, jag köper hellre mer EQT än storbank”, säger Anna Jakobson förvaltare på Alfred Berg Kapitalförvaltning
Jag köpte lite mer EQT igår efter analysen från Di
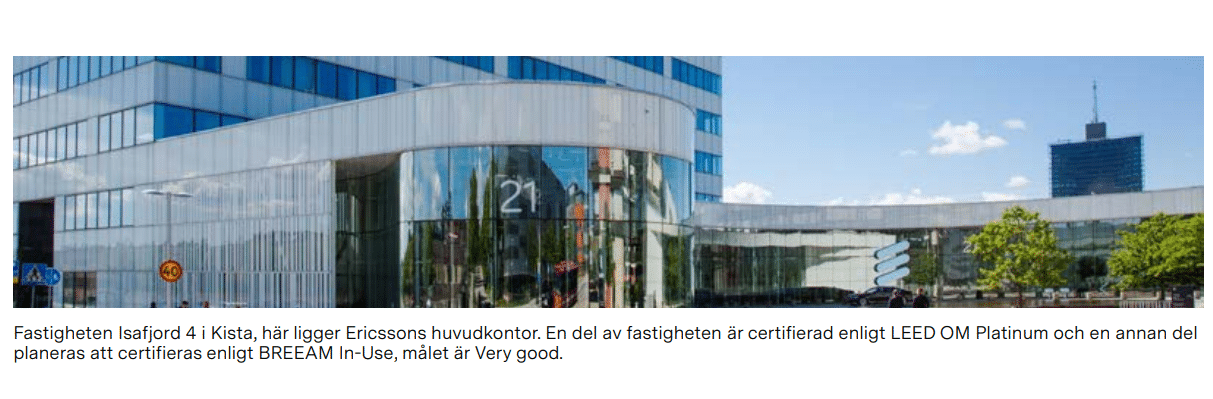
Gårdagens stora nyhet var Fastighetsvärldens rapportering om att Ericsson nu överväger att helt lämna huvudkontoret i Kista som ägs av Corem. Både A- B- och D-aktien i Corem backade rejält på nyheten och frågan man kanske ställer sig är vilka problem det skapar och ifall det finns ett köpläge.
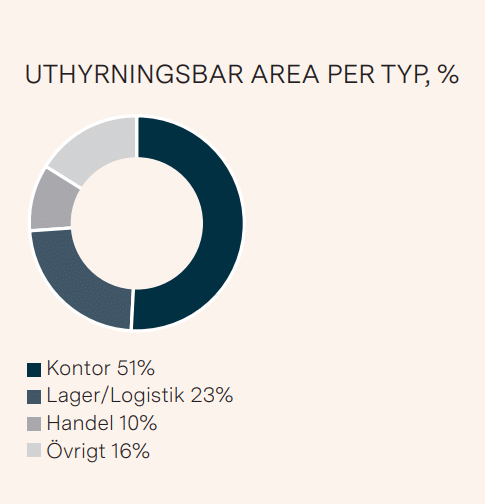
Corem är ett fastighetsbolag där huvudfokus ligger på kontors-, lager- och logistikfastigheter. Det Corem vi ser idag tog form sommaren 2021 då det gick samman med Klövern. Bolaget har haft en hyfsat stressad belåning med en belåningsgrad på nära 60%. Helt klart har Corem varit en tydlig vinnare på fallande räntor.
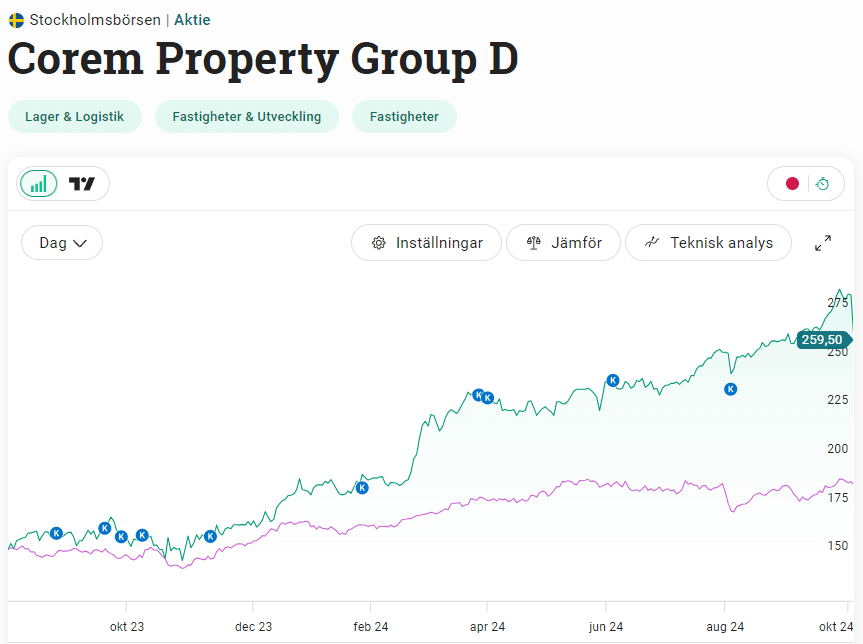
Det var ett hyfsat tag sedan jag skrev om hur du kunde få 10% direktavkastning i Corem D med hyfsat stor säkerhetsmarginal kopplad till så hög årlig utdelning. Den direktavkastningen ser vi inte idag utan nu får du i stället 7%. Marknaden ser utan tvekan mindre risk i investeringen, men det gäller i stort sett alla preferensaktier just nu.
Allt sedan dess har aktien gått rätt hyggligt och jag har sett till att köpa på mig fler aktier under uppgången. Idag får jag nästan 1500 kr per kvartal i utdelning.
Ericsson lämnar Corems fastighet? Köpvärt?
Värt att nämna är att det Fastighetsvärden rapporterade igår om att Ericsson nu tänker lämna Kista är baserat på obekräftade uppgifter. Men det här tycks inte vara något nytt på tapeten utan vd Börje Ekholm för Ericsson sägs ska ha tagit upp frågan tidigare.
Det är osäkerheten i Kista som man uppger är problemet. Di har fått uppgifter om att vissa anställda eskorteras med säkerhetspersonal från kontoret till tunnelbanan när de slutar sent, vilket låter helt galet.
”Personalen upplever otrygghet före och efter normal arbetstid och det kan vara knepigt att locka högprofilerad kompetens dit ut. Vi hade dessutom en rånvåg för några år sedan.”, säger Per Norlander, koncernförhandlare för Sveriges Ingenjörer på Ericsson Sverige
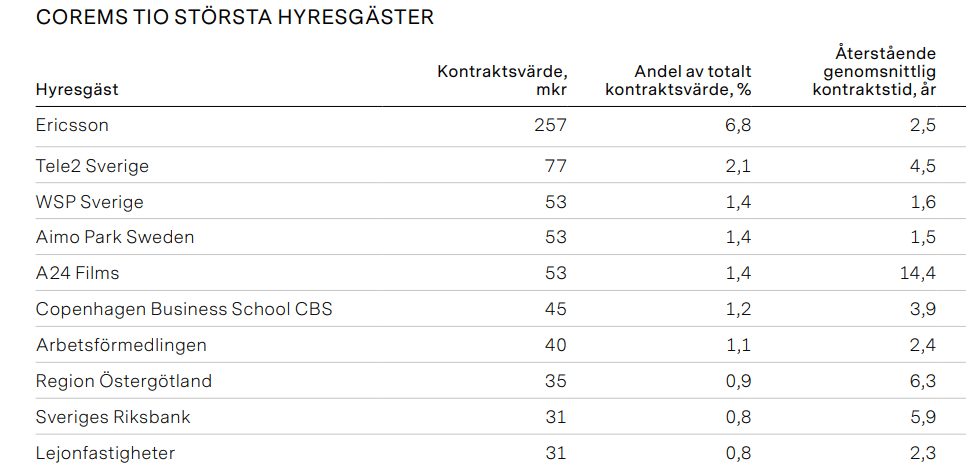
Vad som är anmärkningsvärt är att Ericsson är Corems klart största hyresgäst och står för hela 6,8% av kontraktsvärdet enligt senaste årsredovisningen. Det är självklart dåliga nyheter om man väljer att lämna.
Även om portföljen är väl diversifierad där ingen hyresgäst överskrider 10% så kommer det här kännas. Det lär dessutom bli svårt att hitta en ny hyresgäst av samma kaliber som kan täcka upp ytan som Ericsson nu huserar. Fördelen är väl att det handlar om kontor och att den typen av fastighet med större lätthet kan göras om för att matcha andra företag.
I mina öron låter det som att Ericsson redan i tanken lämnat lokalerna då man anlitat en annan part för att kika på en lämpligare plats.
Vd och storägare Rutger Arnhult var inte sen ute med att kommentera händelsen:
”Ericsson lär knappast lämna Kista…”, skrev han i ett sms-svar till Di strax efter kl 11 igår
Frågan är hur pass mycket man kan lita på de orden. Är det något jag lärt mig är att man aldrig ska ta snabba kommentarer från en vd likt dessa som något facit. Lämnar Ericsson å andra sidan lär det här citatet från Rutger leva vidare likt det från Ilija som sa att utdelningen skulle höjas 100 år i rad.
Vad vi däremot vet är att Rutger köpt galet mycket aktier i Corem efter sommaren och köpvågorna har varit täta. Senast den 20 september köpte han två miljoner B-aktier för omkring 19 miljoner kr.
Han om någon borde väl hört något tidigare och skulle han verkligen köpa mer ifall det är en ko på isen? Det är svårt att sia om.
Jag kommer i alla fall köpa lite fler D-aktier idag på nyheten. Mycket i Corem ser idag bättre ut och balansräkningen har jobbat sig starkare allt sedan räntorna rusade och Corem sålt fastigheter.