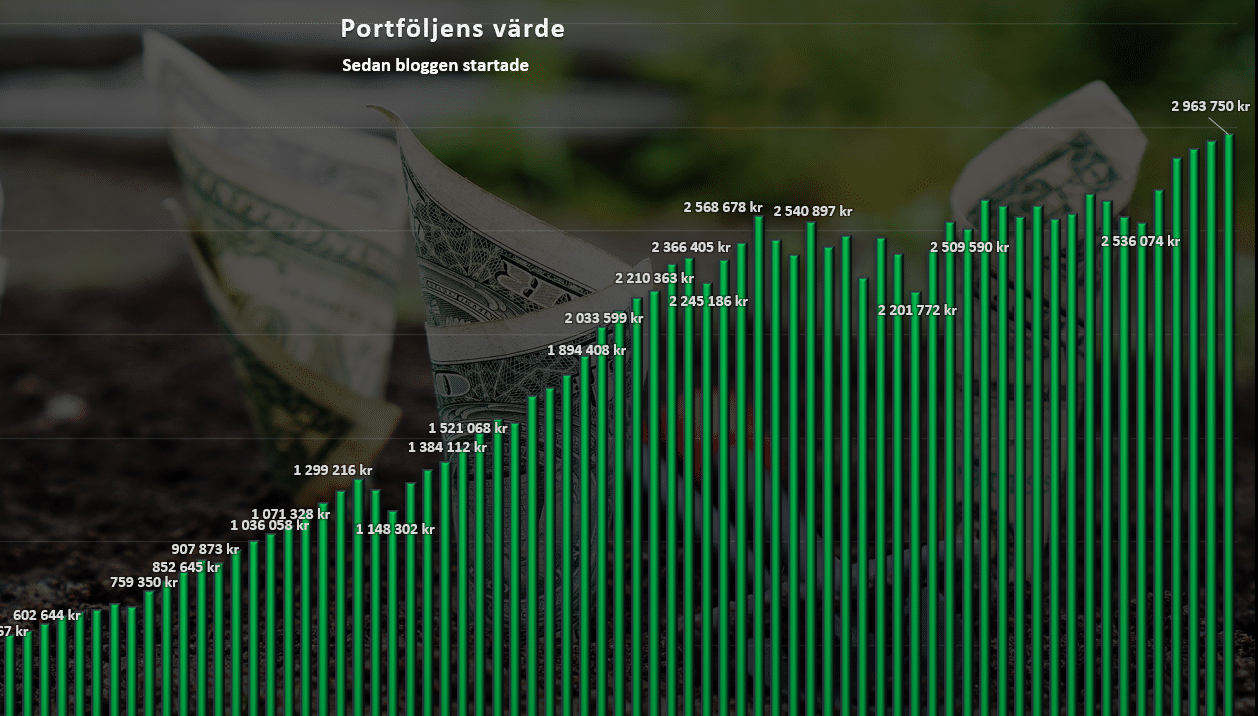
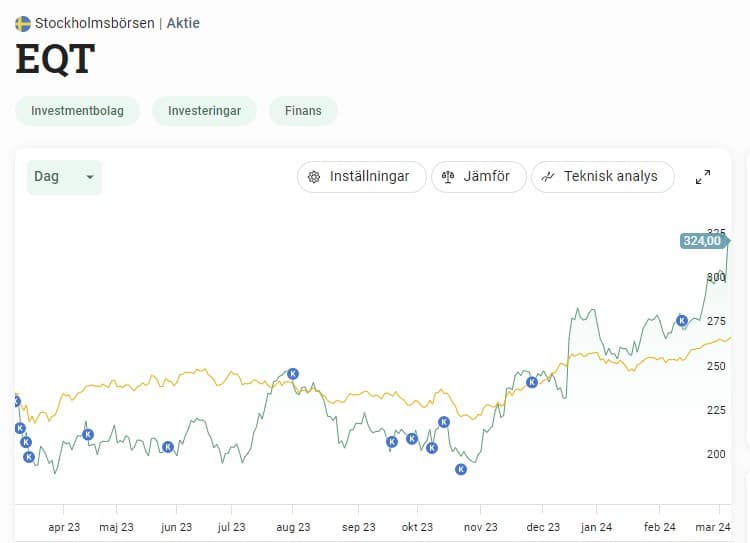
EQT har gått grymt bra det sista året och presterat bättre än index. Det är fint, speciellt med tanke på att större skribenter ratat aktien och tryckt ned den i bajamajan precis innan nyår. Extra trevligt är det att EQT nu är mitt näst största bolag i portföljen och en stor anledning till att jag nu enbart har 40 000 kr kvar till 3 miljoner kr.
Jag skrev på Twitter senast att jag är lite sugen på att sätta in 40 000 kr från mitt målsparande som ska gå till badrumsrenoveringen för att på så vis spränga gränsen. Fru KTM skulle däremot inte bli så glad 😀
EDIT! Efter dagens börsuppgång i EQT (fredag) så är jag bara 30k ifrån gränsen
Idag fick dessutom EQT en höjd riktkurs. BNP Paribas Exane höjer riktkursen för från 360 kr till 400 kr och upprepar vad man kallar för ”outperform”. Idag står kursen i 324 kr så det är en bra bit ner från riktkursen.
Precis som jag ordat om många gånger förut så är det bästa att bortse från riktkurser i din egna analys. Dock kommer marknaden Inte bortse från dem. Det är sen gammalt.
Vad är skillnaden mellan investmentbolag och riskkapitalbolag?
EQT är då inget investmentbolag utan ett riskkapitalbolag.
Skillnaden är faktiskt mindre än vad många kan tro, även om ett riskkapitalbolag kan skilja sig mycket från ett annat. Ett riskkapitalbolag (också kallat Private Equity-bolag), har affärsidén att investera i onoterade bolag medan ett investmentbolag investerar i både noterade och onoterade bolag.
Det är då den bästa förklaringen jag fått till mig genom åren, men den går säkert att slipa på.
Köpa EQT nu?
Jag har egentligen samma tanke bakom EQT som med mina investmentbolag, nämligen att dessa ska generera en bra totalavkastning fram till den dag jag väljer att pensionera mig och då byter över till högutdelare. Tanken är att jag kommer lämna in arbetsmössan om ca 5 år och jag då är en bit över 40 år. Mycket kan ändras fram till dess…
Problemet med EQT är att det inte är lätt att få en bra uppfattning om. Varken på bolaget i sig men kanske främst värderingen. Det bästa inlägget jag skrivit där jag sammanfattar EQT finns länkat här:
Kikar du hos Avanza så ligger P/E idag på nästan 280. Helt galet. Dock är värderingen i EQT något som inte är lika enkelt som för ett bolag som säljer vanliga prylar i en butik. Något som SvD tidigare skrivit om.
Sedan har vi karusellen med att insynspersoner sålt aktier hej vilt och dessutom lämnat för att prova sina vingar någon annanstans. EQT:s VD Christian Sinding har nyligen sålt aktier för flera hundra miljoner kr i bolaget. Självklart känns det mindre önskvärt för vi som sitter kvar men det finns alltid två sidor av det myntet.
Christian säger i en intervju i DI:
”Den absolut största delen av min förmögenhet ligger fortfarande i EQT”
VD EQT Christian Sinding
Såhär…
Alla är kanske inte lika sugna på att göra en Aktiestinsen där du sparar i aktier fram till den dagen du är beredd att dö för att då skänka bort slantarna. Alla går inte heller med filosofin att deras barn ska ärva en enorm pengahög utan ser det snarare som mer positivt att lära barnen investeringars värde.
EQT menar att insynspersoner sedan i höstas haft möjlighet att sälja aktier tack vare att en ”lockup-klausul” löpte ut. Då passar man på och det resulterade i att enbart ett fåtal sålt.
Jag själv har gjort en otroligt enkel analys. EQT har nämligen under mycket lång tid haft förmågan att skapa enormt värde till sina fondinvesterare. Man kan sin sak och med en så lång historik av success är det svårt att se hur man kan misslyckas, även om risken finns. Dessutom har Investor varit trogna och Investor vet också både ett och annat om investeringar.
Svårare än så har jag inte gjort det, men ibland är den enkla analysen den absolut bästa.
Nu ser jag att väldigt många hos Avanza sålt sina aktier, men det vore trevligt att höra ifall du som läsare äger (bortsett från det du äger via Investor).
På räntesidan möter låntagarna nu genomsnittliga rörliga boräntor strax under eller strax över 5%. Det är tre gånger så högt som under det första halvåret 2022. Boendekostnaderna har på kort tid blivit en mardröm för både de som faktiskt äger sitt boende men också de som hyr sitt boende. Nu vädrar vi friska vårvindar och många tror på att bolåneräntan ska sänkas 2024. Frågan är bara när räntan kommer att sänkas och med hur mycket?
För egen del så har ränteläget påverkar mitt kassaflöde rätt mycket i negativ bemärkelse. Idag har jag och frun 1,9 miljoner i bolån och belåningsgraden på bostaden är 40%. Det är rätt stor skillnad från att ha gått med 0% belåning i många år.
Jag vet att många här säger:
”På min tid, 1992, var boräntan över 500%”
…och visst, det vi ser idag är inte unikt. Vad som dock är unikt är däremot lånesituationen som är extremt mycket mer ansträngd än på 90-talet.
Här är en bild från Nordea som visar deras historiska bolåneräntor. Där kan vi tydligt se att vi inte är långt ifrån den nivån som var under finanskrisen 2008/2009
Datum – beslut om styrräntan 2024
Vad som vi först bör kartlägga är vilka datum som gäller för när Riksbanken publicerar sina beslut om styrräntan (tidigare reporänta) i Sverige. Självklart ligger styrräntan till grund för hur bankerna väljer att sätta sina boräntor. Viktigt att tänka på är att bankerna själv sätter räntan och har möjlighet att höja med både mer eller mindre än styrräntans förändring.
Dessa datum gäller för när Riskbanken justerar styrräntan 2024. Du kan själv se dem via Riksbankens kalender.
26 mars
7 maj
26 juni
19 augusti
24 september
18 december
Värt att komma ihåg innan du fortsätter läsa är att styrräntan idag är 4,0%.
Då sänks boräntan
Jag har försökt sammanställa bankernas prognoser kring hur de tror att räntan kommer utvecklas. Trots allt är det bankerna som är mest värda att lyssna på då de varit med i matchen länge. Deras kristallkulor skiljer sig något, men det finns ändå mycket likheter i deras tänk.
Här vill jag också trycka på att vissa banker enbart siar om justeringarna av styrräntan medan andra om boräntan. Det är två skilda saker.
Första sänkningen:maj
Antalet sänkningar 2024: 3 räntesänkningar
Slutränta 2024:styrränta på 3,0% vid slutet av 2024
Första sänkningen:maj
Antalet sänkningar 2024:inga uppgifter
Slutränta 2024:styrränta på 3,0% vid slutet av 2024 och sedan ner till 2,25%, under 2025.
Första sänkningen:maj
Antalet sänkningar 2024: 6 räntesänkningar
Slutränta 2024:boräntan kommer ligga på 4,45% i december 2024
Första sänkningen:juni
Antalet sänkningar 2024: 3 räntesänkningar (juni, september och december)
Slutränta 2024: ingen uppgift, men lämnar prognos att den rörliga boränta kommer ligga omkring 3,5% i september nästa år
Första sänkningen:maj
Antalet sänkningar 2024: 5 gånger
Slutränta 2024:boränta nere på 4% i slutet av 2024. Boräntan fortsätter senare ner någon halv procent vid starten av 2025
Vad drar jag för slutsats?
Den samlade bilden tycks nu vara att Riksbanken sänker styrräntan i maj och som du såg i listan ovan blir det närmare bestämt 7 maj.
Många verkar fortfarande leva på hoppet att det blir många räntesänkningar i år.
Tyvärr finns det ingen fast relation mellan styrräntan och bankernas rörliga boränta. I normala fall brukar skillnaden vara ca 0,8-2%-enheter med ett kraftigt undantag kan ses i bland annat juli 2022. Då var skillnaden 2,84%-enheter.
Huvudsaken är att du alltid har utrymme för en högre ränta när det kommer till din privatekonomi. Det här är tyvärr punkten som allt för många missat då de belånat sig till höger och vänster i förhoppning att pengar fortsatt ska växa på träd. Det är först nu när tidvattnet drar sig tillbaka som vi får se vilka som badat nakna.
Det anrika bolaget Elanders har under det senaste året tappat rejält mot OMXS30 och Dagens Industri tycks nu se ett köpläge i aktien där uppsidan är god. Bolaget har gjort en omställning och på senare år visat prov på god utdelning.
Elanders har funnits i över 100 år. För många år sedan var man kända för sin verksamhet inom tryckeri- och print, men som du kanske förstår så är den verksamheten på väg ner, även om den inte är helt död ännu. I stället är Elanders idag mer av ett globalt kontraktlogistikbolag idag där fokus ligger på att förvärva bolag inom logistikbranschen.
Logistik är däremot ett brett ämne och så har även Elanders förvärv varit. Jag själv äger inget renodlat bolag inom logistik och är inte jätteinsatt i sektorn. Vad det handlar om är förvaring i lager, returhantering, inköp, och frakt. 97% av intäkterna kommer från utlandet.
Aktien är nu i en stigande trend och min tanke har på senare tid varit att det är bättre att köpa aktier som börjat gå uppåt och vänt än tvärt om. Senaste veckan har aktien skuttat upp rejält med tanke på analysen från Dagens Industri.
Utdelningsmässigt erbjuder Elanders 3,57% direktavkastning och man höll faktiskt fast vid utdelningen som man hade förra året trots ränteklimatet. Målet är att dela ut 30-50% av vinsten. 2023 gjorde man 9,6 kr/aktie i vinst så man befinner sig fortfarande inom intervallet.
Utdelning kr
Utdelningsdatum
4,15 kr
2024-04-26
4,15 kr
2023-04-28
3,60 kr
2022-04-28
3,10 kr
2021-05-05
– kr
–
2,90 kr
2019-05-07
2,60 kr
2018-05-07
2,60 kr
2017-05-04
2,20 kr
2016-05-06
1,10 kr
2015-05-06
0,80 kr
2014-05-14
0,60 kr
2013-05-16
0,50 kr
2012-05-11
Hög skuld, men positiv ägarbild
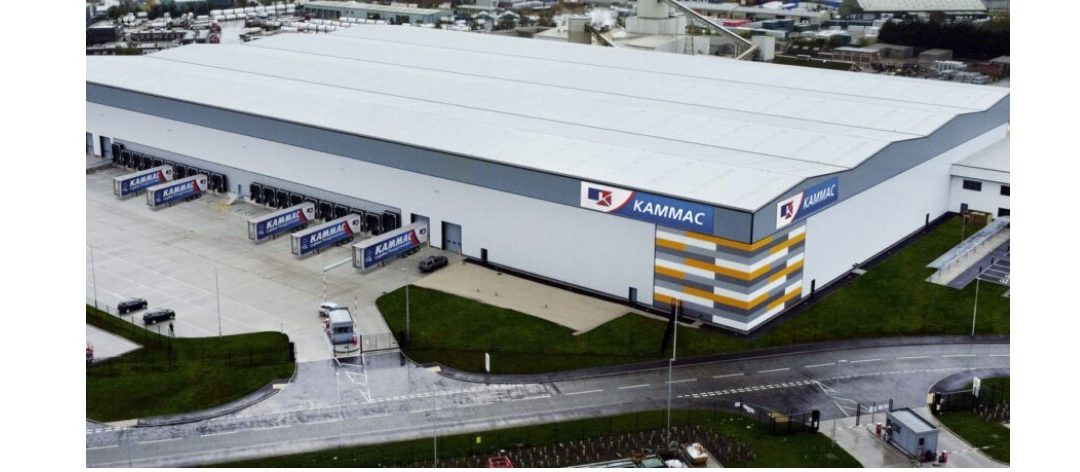
Förra årets stora händelse var förvärvet av brittiska Kammac som du kan se i bilden till det här inlägget. Alla förvärven man gjort de senaste åren har finansierats med lån och idag är skuldsättningen 3,9 gånger ebitda. Siffran är en bra bit över Elanders mål på under 2,5 gånger. Jag själv drar öronen åt mig när skulden är över 2,0 gånger.
Det är mest troligt skuldsättningen som marknaden fokuserat på och den huvudsakliga anledningen till att aktien är ner. Bolaget går bra just nu och potentialen känns fin. Dock ska alla bolag med hög belåning straffas som läget ser ut idag. Aktien värderas just nu till historiskt lågt P/E.
Vad som sticker ut på den positiva sidan är huvudägaren Carl Bennet kontrollerar 50% av bolaget. Vidare hittar vi mitt investmentbolag Svolder som stor ägare med sina 10% av aktierna. Skulle en nyemission vara enda utvägen för Elanders så är det här positivt.
Som vanligt för den här typen av aktier med hög skuld är det alltid frågan hur smärtsamt balansräkningen blir innan räntorna vänder neråt. För Elanders del så tror jag faktiskt att man kommer klara sig rätt bra ur den här stormen.
Vad den här tidsperioden lärt mig är att kika extra noga på bolagets skuldsättning innan investering. Idag kommer jag nöja mig med att äga bolaget via Svolder men jag förstår samtidigt investerare som väljer att trycka på köp-knappen.
”Att skynda långsamt” är nog det bästa sättet att beskriva Industrivärden. Via Industrivärden får du idag en fin blandning av högkvalitativa bolag som år efter år visat prov på stabilitet. Dessutom får du en utdelning som historiskt sett varit tillförlitlig. Dock finns det ett par negativa aspekter.
Utdelningen har vuxit med i snitt 7% sedan 1999. Då har också varit förhållandevis få perioder som utdelningen sänkts och den har alltid snabbt hittat tillbaka till en stigande trend.
Jag tror jag aldrig påpekat det tidigare men det är givetvis fritt fram att använda eller på annat sätt sprida tabeller likt de ovan i dina ”egna verk”. Det här är som sagt bara information jag tagit från bolagets egna rapporter och sammanställt. Jag är bara glad att information om investeringar fortsätter spridas 🙂
Positivt och negativt
Kikar vi på vad som gick bäst 2023 i deras portfölj så var det nykomlingen Alleima. Det här är då Sandviks ståldivision som avknoppades år 2022. Essity, som också är en avknoppning, gick riktigt kasst nu under 2023.
Vi bör komma ihåg att större förändringar sällan sker i Industrivärdens portfölj. Större portföljförändringar på senare tid är att hela innehavet i ICA-gruppen såldes 2018 samt att SSAB såldes 2021.
Den här bilden tycker jag också är intressant, även om den vid första anblick kan vara svår att tyda. Den visar hur stor del av totalen som respektive innehav väger över tid. Där kan vi tydligt se att innehav likt Alleima och Volvo bara blir tyngre och tyngre, medan surdegar likt Ericsson blir lidande.
Det absolut finaste med Industrivärden tycks vara att man har någon form av kristallkula när det kommer till ränteläget, men troligtvis är det bara slumpen. Under många år har man successivt betat av sin skuld från rätt höga nivåer 2013. Målet just nu är att ligga mellan 0% – 10% nettoskuld av aktieportföljens värde.
Vad jag personligen gillar att kika på är hur Industrivärden valt att investera de senaste åren. Förra året tankade man mest i Sandvik och Volvo. Ericsson har tydligen inte fått någon solklar köpstämpel från bolaget
Industrivärdens köp (Mkr)
2023
2022
Sandvik
1 137
467
Volvo
853
1 312
Handelsbanken
635
357
SCA
228
0
Essity
0
199
Alleima
0
676
Skanska
0
174
Totalt
2 853
3 185
När jag för ett par år sedan gick igenom investmentbolagens förvaltningskostnader så landade Industrivärden rätt långt ner på den listan, vilket såklart är positivt. Den här kan på sätt och vis jämföras med fondavgiften i en helt vanlig fond. Nu har denna sjunkit ännu mer och är nere på 0,08% av substansvärdet. Dock kan den siffran framstå rätt hög med tanke på att Industrivärden idag bara har 15 anställda 😀
Vad som slår mig är att alla i Industrivärdens styrelse äger aktier förutom en. Hade jag varit i Marika Fredrikssons kläder så hade jag nog köpt på mig ett antal för att inte sticka ut och för att få en komplett styrelse där alla äger aktier. Kanske Fredrik Lundberg redan petat på henne, vad vet jag…
Trots att Industrivärden är ett mindre innehav i min portfölj än Svolder så är det Svolder jag tankar mest idag när det kommer till investmentbolagen. Idag är det faktiskt en premie på 1,7% när du handlar Industrivärden. De senaste 13 åren har vi i stället sett 9% substansrabatt i snitt. Att betala premie för Industrivärden där alla innehav är noterade känns inte jättekul enligt min mening. Då köper jag hellre Volvo enskilt idag.
I höstas slog jag fast att Industrivärden ligger i topp 5 bland investmentbolag med högst direktavkastning. Enbart NAXS, Öresund och Traction hade högre.
Jag har i nuläget slopat min tanke att sälja innehavet i Industrivärden, även om det var nära under pandemin.
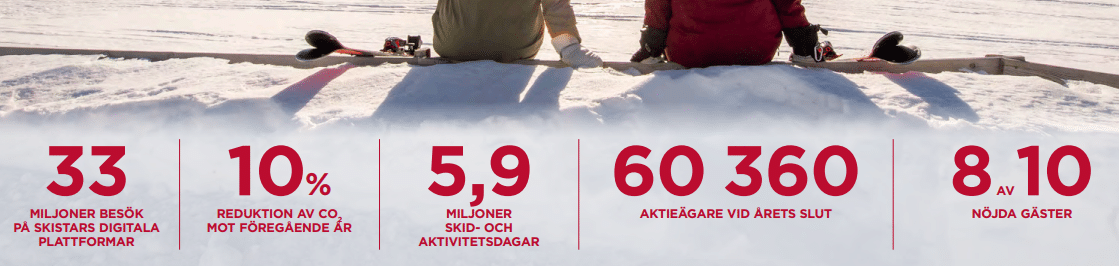
Skistar har blivit en hyfsat populär utdelningsaktie tack vare sitt brutna räkenskapsår och utdelningen som pyntas i december. Inflationen har ännu inte bitit sig fast i skidentusiasterna som fortfarande tycks boka sina fjällresor för dyra tusenlappar. Hur pass väl står sig Skistar som en investering 2024 och finns här mer att hämta?
Investera i rätt läge?
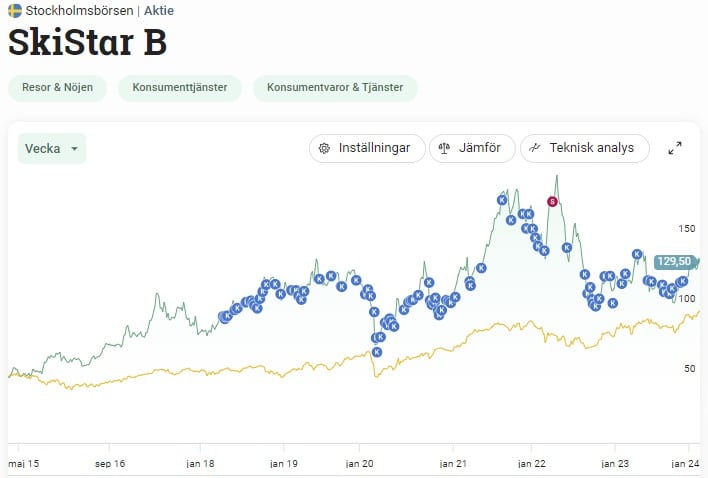
Jag har länge varit investerare i Skistar och det som slår mig är att aktien är väldigt volatil. Det kan gå ner galet fort, precis som i Super G. Sedan kan hoppet upp bli lika skarpt. Länge har jag tyckt att det alltid funnits läge att köpa Skistar på dipp, även om jag i princip aldrig kikar på teknisk analys.
En okej utdelningstrend
Går vi vidare till Skistars utdelning så har även den varit volatil. 2015 – 2016 var en tuff period men sedan gick det bättre för Skistars verksamhet. Under pandemin slopades utdelningen, vilket inte är förvånande med tanke på stängda skidanläggningar. Pandemin slog till i Sverige under sportlovet 2020 – pandemin kunde knappast kommit olägligare.
Skistar visar upp sin nya utdelning i början av oktober när bokslutet kommer. Analytikerna tror på att utdelningen landar på 3 kr/aktie, lika stor som under 2022 med andra ord. Det skulle ge en direktavkastning på 2,3%.
Skistar noterades på Stockholmsbörsen för 30 år sedan och totalavkastningen har under dessa år varit ståtliga 7 414%. Det ger en effektiv årsavkastning på 15,49%. 15% är också den magiska siffran som får ditt kapital att dubblas inom 5 år.
Kort om Skistar som bolag
Ursprungligen grundades bolaget år 1975 när Peab-grundarna Erik och Mats Paulsson köpte rekreationsboende till sina anställda i Sälen. Det var dock först 1994 som aktien noterades, då med namnet Lindvallen i Sälen AB.
Idag är Skistar Skandinaviens ledande aktör inom skidanläggningar. Köper du Skistar idag så får du ett bolag som äger anläggningar på sex orter – Åre, Sälen, Vemdalen, Hemsedal, Trysil och Stockholm (Hammarbybacken).
Fördelen är att största ägaren än idag faktiskt är Mats Paulsson själv som var med vid starten 1975. Mats med familj äger hela 24% av det totala kapitalet. Bolaget fick en ny VD i mars 2020 vid namn Stefan Sjöstrand. Han fick direkt en väldigt tuff start då pandemin svepte in över landet. Totalt äger Stefan aktier för 4,6 miljoner kr.
Stefan Sjöstrand VD Skistar med bakgrund från IKEA
Så tjänar Skistar pengar
På anläggningarna finns det totalt 40 000 bäddar. 10 000 av dessa äger Skistar själva medan resten förmedlas. Idag består bolaget av tre områden som benämns:
Drift av skidanläggningar (83% av omsättningen)
Drift av hotellverksamhet (11%)
Fastighetsutveckling & exploatering (6%)
Kikar vi på intäktssidan så är det liftkort som står ut med sina 40%. Den här delen är dessutom bolagets mest lönsamma då man har en väldigt fin marginal där. Självklart kommer intäkter även från en rad andra delar, exempelvis skidskola och uthyrning av skidutrustning.
Majoriteten av försäljningen kommer givetvis under de månader snön ligger på marken. Skistar har som sagt ett brutet räkenskapsår och deras första kvartal är september – november. Högsäsongen är dock under december-maj, med andra ord under andra och tredje kvartalet för bolaget.
Skistar är också det, enligt mig, bolag som erbjuder mest attraktiv aktieägarrabatt där du får 15% på i princip allt såsom SkiPass, skidor att hyra, etc. Du behöver dessutom enbart 200 aktier i bolaget och det är en summa som många småsparare kan komma upp till.
Hatten av till Skistar som inte förändrade rabatten när man gjorde en aktiesplit tidigare.
En ny era med sommarnöje
2020 innebar också en förändring i bolaget i samband med att Stefan tillträdde som VD. Där och då beslutade man om att fokusera på Skandinavien och fjällturism året om.
Under sommaren erbjuder numer Skistar vandring, cykling etc. Dessutom har man en alpin skidarena på konstgräs vid Hammerbybacken. Omställningen fick också till följd att man sålde den österrikiska skidanläggningen i St. Johann. Prislappen blev ungefär 200 miljoner kr.
Värt att komma ihåg är att den här typen av sommaraktiviteter fortfarande står för en liten del av omsättningen. Dock är det en del som växer galet fort.
Padel är något som bolaget också började med för en tid sedan. Hur den verksamheten gått har jag inte undersökt i närhet men med tanke på hur Padel utvecklar sig samt att man inte ens nämner ordet ”Padel” i deras senaste kvartalsrapport är givetvis inget gott tecken…
Framtiden för Skistar
Skistar är ett väldigt välskött bolag som hanterade pandemin på bästa möjliga sätt. Att man gång på gång visat att man kommer igenom svårare perioder är positivt i min bok. Aktien har värderats till drygt 18 gånger den framåtblickande rörelsevinsten i snitt. Idag är värderingen något lägre (16,6) men inget märkvärdigt köpcase utifrån enbart värdering.
Aktien har idag en stigande trend och jag är beredd att tro att det inte kommer ta särskilt länge innan vi nosar på ATH nivåer igen. Bokningsläget ser väldigt bra ut i år och Skistar har dessutom kommit väl undan med att kunna höja priserna.
Jag kommer nog fortsätta köpa lite mer Skistar på den här nivån men är det så att aktien exploderar uppåt igen (ja, det har hänt förut) så kommer jag nog minska mitt innehav som jag gjorde senast.
Det finns helt klart bättre utdelningsbolag där ute men vill du äga en aktie som historiskt presterat grymt bra så är Skistar ett alternativ. Den marknadsledande positionen som man har tillsammans med den stigande fridluftstrenden är nästan argument nog till att köpa Skistar.
Risken är väl den relativt tunga skuldsättningen bolaget har. Målsättningen är att skuldkvoten skall understiga 2,5x. Nu sista kvartalet ökade skulden men är samtidigt bra mycket lägre än 2019/ 2020 sett till EBITA relationen.
Troligtvis ligger det värsta bakom Skistar och ser vi framtida räntesänkningar kommer det helt klart gynna bolaget och aktien.