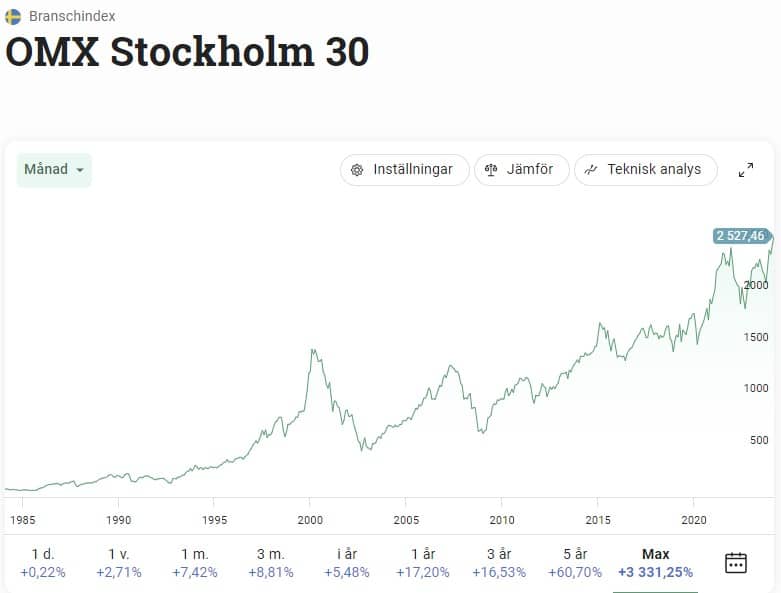
Börsen fortsätter upp i rasande tempo och helt klart rådet det nu ett ”Fear of Missing out” beteende bland landets investerare. Ingen vill sitta på sidlinjen med sitt kapital när de blå siffrorna lyser som starkast. Trots det finns det många bolag som värderas lågt i OMXS30 och där kan det finnas läge att ligga på köpknappen. Vissa lägen utnyttjar jag.
Jag gillar det Nils Åkesson på Dagens Industri skrev idag när svenska inflationssiffran anlände mycket lägre än förväntat:
Dörren står nu inte bara vidöppen för sänkt ränta – den har ramlat av gångjärnen.
Jag skrattade lite för mig själv när jag läste det där. Klyftig karl är han…Nils. Men han har också väldigt rätt just nu. Det verkar som att vi är förbi räntetoppen och det här har givetvis marknaden nu valt att prisa in med tanke på att börsen stiger för varje dag.
De med lite större bolån (mig inräknat) kan kanske se fram emot att få investera mer mot slutet av året.
Det är helt klart ljus vår som knackar på dörren här och nu.
Så värderas OMXS30 nu
Vi har nyligen passerat det All-Time-High som börsen satte i december 2021. Det tog börsen ca två år och två månader att hitta tillbaka dit. Vad det här bevisar är också att börsen över tid kommer stiga, även om vissa perioder ser mer dystra ut.
I tråkiga perioder så är det extremt lätt att glömma det här, det tror jag att du absolut kan hålla med om.
Hur ser då värderingen ut för våra 30 mest omsatta bolag på Stockholmsbörsen, alltså de 30 där det säljs och köps flest aktier dagligen?
Enligt Factsets framåtblickande värderingar nästkommande 12 månader så ser det ut enligt följande. Här kan det vara bra att påminna om att snittet för P/E i både USA och Sverige brukar ligga på ca 15.
Att enbart kika på rådande P/E och välja det billigaste är en typiskt dålig strategi kan åtminstone jag tycka. Alla har dock olika strategier och min egna är att spana på historisk prestation samt kombinera det med utdelning samt utdelningssäkerhet. Min strategi är inte klockren, men har ändå hjälpt mig att hålla en hyfsad god avkastning till en liten risk.
Veckans köp
Personligen har jag handlat lite mer i Handelsbanken men mest i Volvo senaste veckan. Jag har även fyllt på lite i Tele2. Investor tycker jag alltid är köpvärt, men då det innehavet nu vuxit sig brutalt mycket större än allt det andra i min portfölj så avvaktar jag.
Det börjar väl bli allmänt känt att jag enbart investerar i bolag med utdelning, och helst vill jag se en direktavkastning på över 2,2%. Men hur tänker jag kring bolag som mest troligt kommer börja dela ut inom en rimlig framtid och där prislappen idag uppenbarligen ser attraktiv ut? KlaraBo ingår i den typen av bolag.
KlaraBo blev nyligen utsedd till veckans aktie av Dagens Industri, och det var så jag själv fick upp ögonen för aktien.
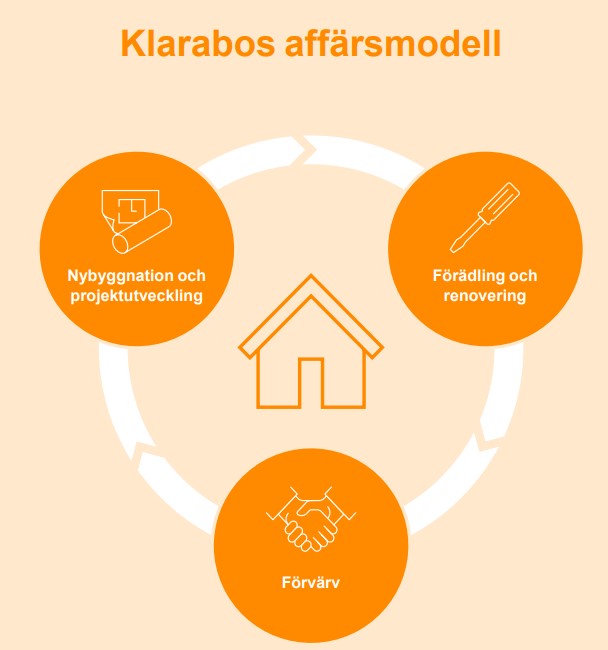
Bolaget beskriver själva sig som ett fastighetsbolag med ett långsiktigt förvaltningsperspektiv inom bostadsfastigheter. Idag är Klarabo uppdelat inom 3 områden:
När det kommer till nybyggnation är det hyresrätter som står i fokus. Det är positivt, speciellt med tanke på dagens läge. Verksamheten spänner över hela Sverige.
KlaraBo utdelning
Tyvärr ger KlaraBo ingen utdelning till aktieägarna. Ännu…
Långsiktigt ska KlaraBo dela ut 50% av förvaltningsresultat, vilket är lite av en standard inom fastighetsbranschen. Det verkar däremot som att KlaraBo vill prioritera tillväxt genom nyproduktion, investeringar i befintligt bestånd och förvärv, under de närmaste åren. Det kan nog dröja innan en utdelning ges men jag vågar inte gissa på vilket år.
Lite längre ner förklarar jag det smarta drag som KlaraBo i stället gör.
KlaraBo – en attraktiv investeringsmöjlighet?
Jag såg nyligen en lista över dyraste räkmackan på flygplatser. Det var rätt enormt. 428 kr för en bärs och macka.
Kafé/Restaurang
Flygplats
Räksmörgås
Stor stark
Totalt
Sky Horizon
Arlanda
299
129
428
Nordic Kitchen & Bar
Arlanda
295
98
393
Scandic Hotels
Landvetter
259
79
338
Airport Hotel
Landvetter
225
98
323
Taste by Nordrest
Arlanda
209
119
328
Vad har då det här med fastighetsbolag att göra? Jo, det är lite så vi får tänka. Vart får vi mest värde för pengarna? När det kommer till räksmörgås så är det uppenbarligen inte på Arlanda.
Precis som med investmentbolag så redovisar även fastighetsbolag ett substansvärde, alltså det beräknade värdet för hela fastighetsbeståndet*. Vart ser vi en fin rabatt just nu? Jo, i Klarabo som idag kvalar in på plats nummer 5 bland bolag med högst rabatt.
*Detta inkluderar alla fastigheter, mark och eventuella lån och panträtter. Skulderna dras sedan bort
Substansrabatt
SBB
72%
Neobo
69%
Trianon
49%
Corem
47%
Klarabo
46%
Problemet är att bolag med en så hög rabatt oftast blivit titulerad skräpstatus. Se bara på SBB.
Men faktum är att KlaraBo inte presterar dåligt här och nu. Förra året ökade man hyresintäkterna med 18% och förvaltningsresultatet efter räntor med 10%. Belåningsgraden låg på 52%. Det är en rätt hög siffra i och för sig som man gärna hade velat se under 50%, men inget alarmerande.
Det fina är att KlaraBo enbart har banklån idag, så man är inte alls beroende av obligationsmarknaden som många andra. Är det något som den här perioden lärt mig är att obilgationsberoenden kan bli förödande. Intrum är ett tydligt exempel som jag själv har kvar i portföljen.
Återköp som leder till framgång
Att KlaraBo nu köper tillbaka aktier gör mig riktigt positiv. Ledning och styrelse tycks tro att värderingen är låg och det är i dessa lägen som aktieåterköp blir extra gynnsamma. Egentligen ska ett bolag, enligt min mening, alltid köpa tillbaka lite aktier över tid oavsett läge. Att återköpa aktier i stället för att dela ut är nog ett väldigt smart drag här och nu.
Vad som är lite negativt med hyresfastigheter är den eftersläpning som sker när hyrorna ska höjas. Inflationen kommer tidigt, men det dröjer innan hyrorna kan höjas. För kontorsfastigheter kan hyran höjas tidigare och med mer. Hyresgästföreningen pekar på höjningar på cirka 5% för 2024, vilket kommer gynna KlaraBo.
Jag tror att det finns gömda pärlor inom fastighetsbranschen att köpa nu när det skakat rejält. KlaraBo är en sådan. Nu har aktien hoppat upp rätt mycket sedan artikeln från DI, men det finns helt klart en ljus framtid för Klarabo.
Warren Buffetts parhäst Charlie Munger gick bort förra året, enbart 1 år från att passera 100. Har Buffett tappat gnistan efter detta? Verkligen inte. Buffett verkar lika engagerad att hitta bra investeringar idag som han var för 30 år sedan. Dock menar han att läget ser annorlunda ut just nu mot vad den gjorde då. Här är råden vi bör följa nu under 2024.
En hyllning
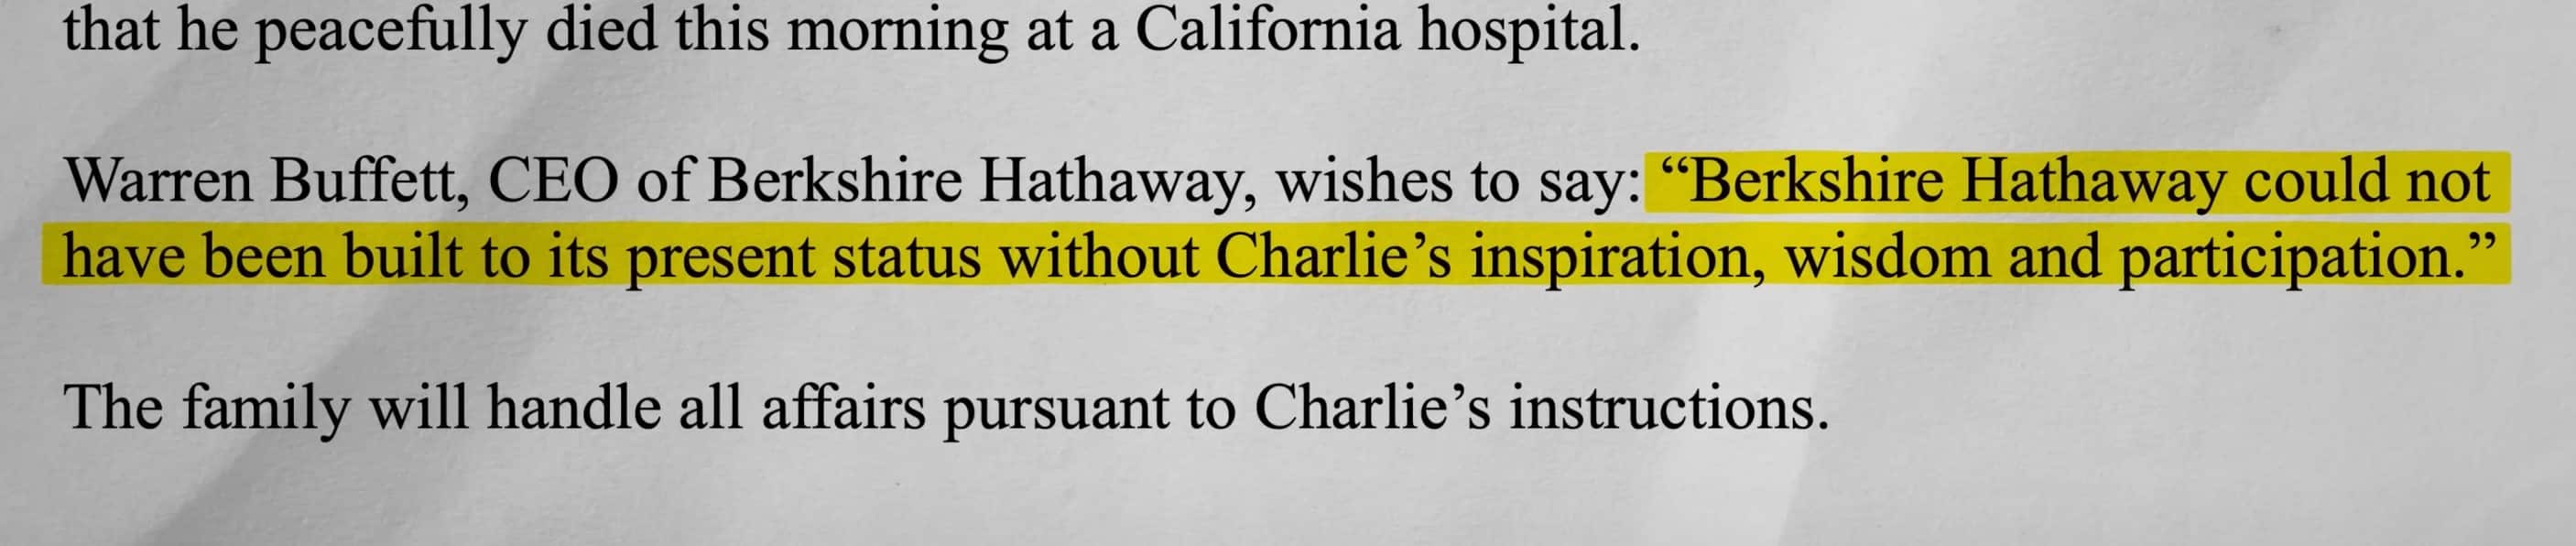
En sak som många reflekterat över är att Warren enbart skrev ett par rader vid den tid då Munger gick bort den 23 november 2023. Många ansåg det som väldigt snålt och vissa till och med ovärdigt.
Det här ändrades i slutet på februari 2024 när Warren Buffett släppte sitt årliga brev till investerarna som är lite av en höjdpunkt under året. Den första delen var en komplett hyllning till Munger och hans fantastiska bedrifter i Berkshire Hathaway.
Buffett menar att arkitekten bakom ett spektakulärt bygge alltid kommer bli uppmärksammad, men att personen som murar en vägg aldrig kommer bli det. Här vill han jämföra Munger med arkitekten bakom Berkshire samtidigt som han själv enbart varit en byggarbetare. Trots det så är det Buffett som fått den absolut största uppmärksamheten.
”In reality, Charlie was the ”architect” of the present Berkshire, and I acted as the ”general contractor” to carry out the day-by-day construction of his vision”
Det var ödmjukt sagt.
Två faktorer till bra investeringsbeslut
I en del av brevet beskriver Buffett två faktorer som Berkshire fortfarande letar efter. Det här är knappast någon nyhet för dig och mig men kan självklart repeteras:
Företag som har starka balansräkningar och som är fundamentalt starka via en vallgrav
Att dessa verksamheter drivs av pålitliga personer
(För att dra en parallell här i Sverige nu i retrospektiv så kan vi väl säga att SBB Inte checkade av någon av dessa boxar.)
Buffett skriver sedan att dessa två punkter under väldigt lång tid varit framgångssagan i Berkshire, men att den nu börjar bli svårt att applicera. Anledningen är helt enkelt att Berkshire idag är så stort att det enbart finns några få bolag som verkligen är kapabla att ”röra nålen i Berkshire”.
Vi får också komma ihåg att Berkshire Hathaway idag är det 7:e största bolaget i S&P500. Idag måste ett bolag ha ett börsvärde på minst 100 miljarder USD för att Buffett ens ska vara intresserad att kika på det. Så visst har läget blivit annorlunda.
Utnyttja psykologi
Med det sagt finns det hopp för Berkshire att göra fina investeringar med den stora kassa man just nu sitter på. Det hoppet stavas ’psykologi’.
Numer finns det teorier om att börskrascher inte kommer ske likt tidigare då investerare är mer stabila än vad man var förut. Man vet helt enkelt bättre. Det är helt fel. Antalet investerare och media har gjort att panik sprider sig galet fort när det väl bär av.
Enligt Buffett så är det i dessa lägen man fortfarande kan hitta bolagen som passar in i ovanstående 2 punkter till ett bra pris.
”For whatever reasons, markets now exhabit far more casino-like behaviour than they did when I was young”.
Rådet för 2024
Rådet i år är att följa en regel som Berkshire haft i tid och evighet, nämligen att aldrig riskera kapitalförluster.
”One investment rule at Berkshire has not changed and will never change: Never risk permanent loss of capital”
Rent teoretiskt innebär det här att inte söka sig till lotterier utan i stället hålla dig till långsiktiga investeringsbeslut. Framförallt innebär det att stanna kvar i aktier som historiskt presterat väldigt bra och inte sälja för tidigt. Här lyfter Buffett fram Coca-Cola och American Express.
Här är det många som gör fel då man vill haka på nuvarande aktieraketer och köper sådant som man egentligen inte har någon aning om. Återigen är väl SBB ett bra exempel.
Själv gör jag fortfarande felet att sälja för tidigt i många lägen, och att hålla kvar är lättare sagt än gjort.
På tal om det fick jag en fråga via mail igår ifall man ska sälja Volvo nu när aktiekursen gått spikrakt uppåt. Risken är nog betydligt större att jag ångrar mig ifall jag säljer idag, än om jag håller kvar och låter ränta-på-ränta göra sitt jobb i ett av Sveriges mest fantastiska börsbolag.
När jag sadlar om och börjar leva på utdelningar så är det egentligen bara en så hög utdelning till en så bra säkerhet jag strävar efter. Oftast kan du dock inte få det bästa av dessa två världar i teorin. Här är 3 alternativ som jag spanat lite på och som ändå kvalar in på både hög utdelning och säkerhet.
Jag har gjort många uträkningar där jag funderat över vad som är ett lämpligt portföljvärde att leva på. Dessa har givit många mycket inspiration men de har även framkommit en hel del kritik.
Kritiken där har varit att jag räknat på för hög direktavkastning då jag skissat på 6-7%. Själv tycker jag att det är fullt möjligt, åtminstone om vi kan ta steget även utanför Sveriges gränser. Håller vi oss enbart inom Sverige, ja då kan jag hålla med om att det blir rätt svårt.
Jag har ändå varit utdelningsinvesterare i många många år nu och sett mycket där ute. Det finns helt klart avgörande faktorer som du kan kika på ifall du är sugen på att hitta bolag med hög direktavkastning men där den dessutom är hållbar. Sedan vet vi att det alltid är lätt att ta felsteg. Därigenom kommer nog min framtida portfölj även den bestå av ca 25-30 bolag.
Här lägger jag ut tre exempel på bolag som jag troligtvis kommer plocka med mig till frihetsportföljen
Enbridge
Direktavkastning: 7,52%
Utdelningsandel: 66%
Utdelningstillväxt senaste 20 åren: 12% årligen i snitt
Enbridge är mitt nyaste innehav i portföljen. Redan 2018 skrev jag för första gången om bolaget men det dröjde ända fram till 2023 innan jag gjorde en investering. Planen är att fortsätta öka i Enbridge nu under 2024.
Inte nog med att bolaget höjt utdelningen 27 år i sträck, Enbridge har dessutom aldrig sänkt utdelningen de senaste 70 åren. Hatten av. Utdelningsandelen är väl det negativa. Visst kanske inte 66% låter mycket men det är ändå på gränsen till högt inom deras sektor.
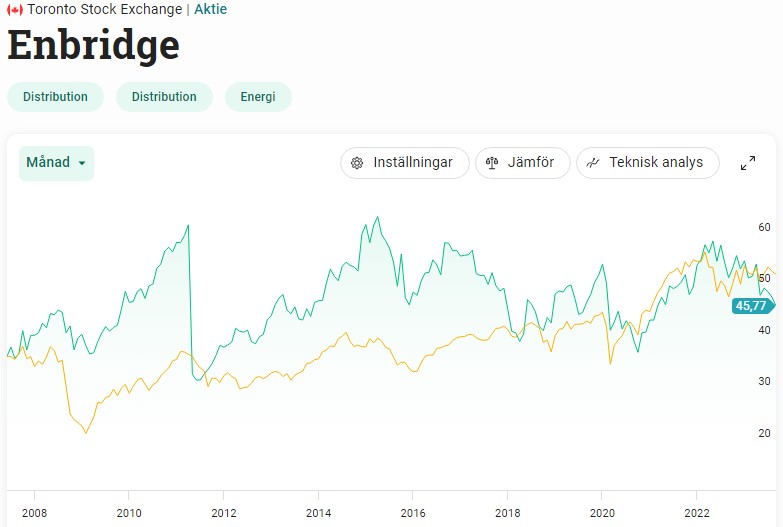
Nu när marknaden har sitt fulla fokus på AI så glöms dessa lätt bort. Till skillnad från tech aktierna har ENB inte haft någon strålande kursutveckling under många år, men så är det oftast med den här typen av bolag där en stor del av kassaflödet delas ut. Transportbolag av energi är allt annat än en spännande bransch.
Trots att direktavkastningen är högre nu än på länge så tycker jag att säkerheten känns helt okej. Det har varit diskussioner kring skuldsättningen samt att S&P sänkt sin guidning av kreditbetyget (BBB+) från stabil till negativ. Enligt Enbridge själva kommer man inte ha något problem att hålla skuldsättningen kring målet på 4,5 – 5,0 gånger EBITDA samt utdelningsandelen på 60% – 70%.
WP Carey
Direktavkastning: 6%
Utdelningsandel: 73% (framåtblickande 2024)
Utdelningstillväxt senaste 20 åren: 4% årligen i snitt
WP Carey är en av de största Net lease REITs där ute. Det här är då fastighetsbolag där kostnaden för exempelvis skatt, underhåll och försäkring faller ut på de som hyr fastigheten.
Nu finns det kanske många som tänker: ”Men vänta, WP sänkte ju utdelningen med 20% nyligen”. Och ja, det är sant. Samtidigt får vi komma ihåg hur läget har varit samt att många svenska fastighetsbolag totalt slopat utdelningen under perioden. Att man gjorde denna sänkning med 20% var enligt mig befogat.
Vi får också komma ihåg att utdelningssänkningen gjordes i samband med att man knoppade av majoriteten av deras kontorsfastigheter i ett bolag som kallas Net Lease Office Properties.
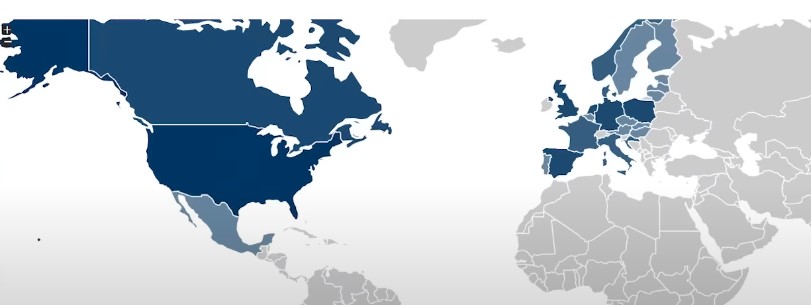
Kvalitén i WP Carey är stor och det som skiljer denna mot många andra är diversifieringen. Man fokuserar inte enbart på en bransch utan deras portfölj med nästan 1500 fastigheter spänner över industri, skola/utbildning, förvaring, detaljhandel, statliga fastigheter och mycket mer. Geografiska spridningen är också enorm.
WP Carey firade nyss 50 år och har man överlevt så länge så har man gått genom både en och två kriser samt bevisat att man är här för att stanna. Bolaget har höjt utdelningen 26 år i rad.
Min teori är att man kommer kunna fortsätta höja utdelningen men samtidigt hålla en hög direktavkastning.
Main Street Capital
Direktavkastning: 6,28%
Utdelningsandel: 64%
Utdelningstillväxt senaste 10 åren: 4% årligen i snitt
Main Street Capital (MAIN) är en BDC, ett tillgångsslag som jag ännu inte har i portföljen. Till alla som undrar vad detta är så rekommenderar jag mitt inlägg om ARCC, vilket är ett annat bolag som lär finnas i min frihetsportfölj om ca 5 år.
Bolaget tillhandahåller en hög direktavkastning men då räknar jag inte med de extrautdelningar som Main Street gör. Och ja, sådana extrautdelningar har skett flertalet gånger i Main Street och ibland flera gånger varje år. Räknar vi med dessa för 2023 så är direktavkastningen över 8%.
Dessutom är detta en månadsutdelare, vilket är perfekt till dig som söker frihet via utdelning. Utdelningen har vidare vuxit alla år de senaste 13 åren.
Det har varit mycket oro kring BDC:er som hjälper små- och medelstora bolag med finansiella medel. I senaste rapporten från MAIN stod det dock klart vilken robust maskin detta bolag är. NII (Net investment income) steg till rekordnivå.
De senaste 3 åren har MAIN dessutom slagit DJ USA och då räknar jag inte med den massiva utdelningen som bolaget givit investerarna.
Själv tycker jag MAIN är ett klockrent val i en frihetsportfölj.
Livet i Övrigt är kategorin på bloggen där jag lägger sådant som kanske inte direkt är aktierelaterat utan snarare det som handlar om mitt egna liv. Hur intressant det nu kan vara är upp till dig… Just nu händer det stora saker som helt klart kommer påverka mig ekonomiskt.
Många av er har säkert redan listat ut vad det handlar om.
Jag har blivit två-barns-farsa ❤
Den stora frågan som varit svår för mig
Någon kanske ställer sig frågan hur vi kan hoppa på det här tåget igen. Ni som följt mig länge vet att vägen med junior KTM inte varit en dans på rosor, främst när det kommer till sjukhusbesöken och lillens hälsa i tidigt stadie. Det har varit sömnlösa nätter och mycket oro.
Enda förklaringen är väl att människan har otroligt lätt att förtränga. Speciellt nu när allt flyter på mycket fint här hemma 🙂 Det är väl oftast i det läget man ser till att skaffa en till. Sedan tänker jag själv att en familj med två barn får en annan dynamik än den med ett barn. Givetvis beror det på vad man föredrar och alla är vi olika.
Som jag förklarat ett par gånger tidigare har frågan ’barn/icke barn’ varit tuff för mig, men för fru KTM har det alltid varit självklart. Såhär i retrospektiv är det nog all oro kring sömnlösa nätter, vänner som försvinner, 0% egen-tid etc. som varit den stora grejen. Det har absolut inte handlat om ekonomi; och då får du som läsare själv välja hur mycket du tror på det jag skriver.
För att summera vad som då faktiskt hände så var jag inte ute och cyklade. Det blev sömnlösa nätter. Det blev bra mycket mindre egen-tid. Samt att mycket umgänge med vänner försvunnit.
Samtidigt har vardagen fyllts med så mycket mer. Jag vet att det låter som en klyscha, att det är något jag säger bara för att alla andra säger så. Men att vakna på morgonen numer ger mig ett annat typ av syfte, ett mål att ta hand om någon som alltid kommer i första hand. Det är galet mycket glädje lillen ger mig. Han är helt enkelt underbar.
Om jag fick backa tiden så hade jag nog valt att skaffa barn tidigare. När det kommer till sparande så är det enligt mig aldrig riktigt för sent att börja. När det kommer till föräldraskap så finns det dess värre en övre gräns om du frågar mig. Man får inte mer energi med åren precis… Och för kvinnor är det definitivt en fråga om tid.
Att glömma varandra
Nu finns det många som säger att barn nummer 2 endast får hänga med. Att tiden och engagemanget du lägger på barn nummer 2 inte alls blir detsamma som med första barnet. Det finns nog en sanning i det påståendet.
När jag skrev mitt inlägg om att jag skulle bli pappa första gången så var det en läsare som påpekade följande:
”Se till att du och frun inte glömmer bort varandra mitt i föräldraskapet”
Jag skulle säga att jag tänkt mycket på den kommentaren men tyvärr har det varit lättare sagt än gjort att följa budskapet. Oftast är man hyfsat trött på kvällarna och tiden med varandra har helt klart blivit mer begränsad. Med barn nummer 2 kommer det nog inte bli lättare skulle jag gissa.
Sedan märker jag också att oenighet är närmare nu än vad det varit tidigare. Allt handlar dock om att acceptera att den andre kanske har mer dåliga dagar än tidigare tack vare trötthet och det andra som barn ibland innebär. En annan viktig sak är att inte glömma att två föräldrar är ett team och inget annat.
Hursomhelst blev jag nästan mer glad när jag fick reda på barn nummer två. Första gången var det en hel del tråkiga tankar och ovisshet som tog över, något jag inte upplevt nu när jag blivit pappa för andra gången.
Ingen mega-trend
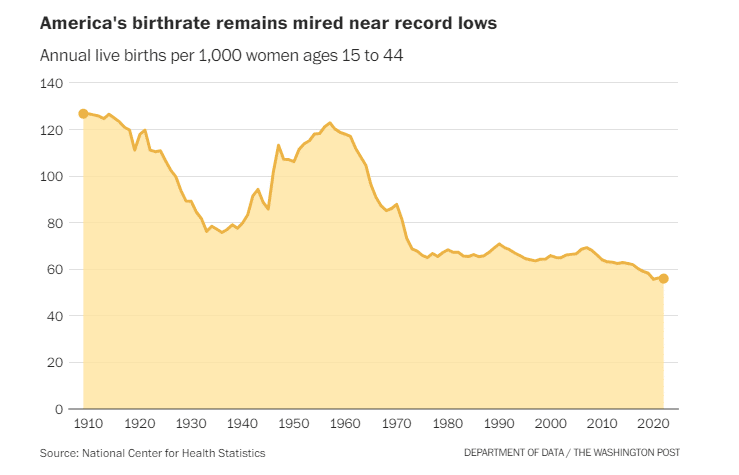
För att dra någon form av aktierelation till det här inlägget så är det tydligt att barnafödandet bara fortsätter ner. I USA har barnafödandet aldrig någonsin varit såhär lågt.
Vad det här kommer innebära i längden är svårt att sia om men i slutändan blir det givetvis färre nya kunder som hjälper till att gödsla bolagen. I din och min livstid kommer vi troligtvis inte se en allt för stor påverkan just här.