

När jag sadlar om och börjar leva på utdelningar så är det egentligen bara en så hög utdelning till en så bra säkerhet jag strävar efter. Oftast kan du dock inte få det bästa av dessa två världar i teorin. Här är 3 alternativ som jag spanat lite på och som ändå kvalar in på både hög utdelning och säkerhet.
Jag har gjort många uträkningar där jag funderat över vad som är ett lämpligt portföljvärde att leva på. Dessa har givit många mycket inspiration men de har även framkommit en hel del kritik.
Kritiken där har varit att jag räknat på för hög direktavkastning då jag skissat på 6-7%. Själv tycker jag att det är fullt möjligt, åtminstone om vi kan ta steget även utanför Sveriges gränser. Håller vi oss enbart inom Sverige, ja då kan jag hålla med om att det blir rätt svårt.
Jag har ändå varit utdelningsinvesterare i många många år nu och sett mycket där ute. Det finns helt klart avgörande faktorer som du kan kika på ifall du är sugen på att hitta bolag med hög direktavkastning men där den dessutom är hållbar. Sedan vet vi att det alltid är lätt att ta felsteg. Därigenom kommer nog min framtida portfölj även den bestå av ca 25-30 bolag.
Här lägger jag ut tre exempel på bolag som jag troligtvis kommer plocka med mig till frihetsportföljen
Enbridge
Direktavkastning: 7,52%
Utdelningsandel: 66%
Utdelningstillväxt senaste 20 åren: 12% årligen i snitt
Enbridge är mitt nyaste innehav i portföljen. Redan 2018 skrev jag för första gången om bolaget men det dröjde ända fram till 2023 innan jag gjorde en investering. Planen är att fortsätta öka i Enbridge nu under 2024.
Inte nog med att bolaget höjt utdelningen 27 år i sträck, Enbridge har dessutom aldrig sänkt utdelningen de senaste 70 åren. Hatten av. Utdelningsandelen är väl det negativa. Visst kanske inte 66% låter mycket men det är ändå på gränsen till högt inom deras sektor.
Nu när marknaden har sitt fulla fokus på AI så glöms dessa lätt bort. Till skillnad från tech aktierna har ENB inte haft någon strålande kursutveckling under många år, men så är det oftast med den här typen av bolag där en stor del av kassaflödet delas ut. Transportbolag av energi är allt annat än en spännande bransch.
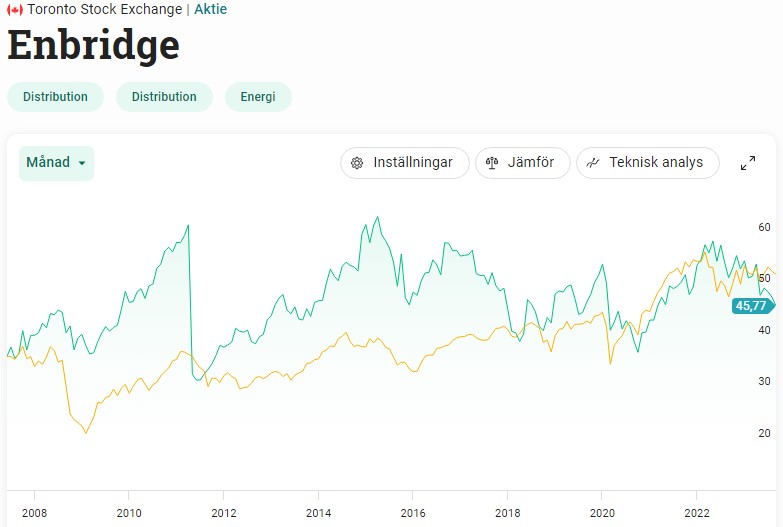
Trots att direktavkastningen är högre nu än på länge så tycker jag att säkerheten känns helt okej. Det har varit diskussioner kring skuldsättningen samt att S&P sänkt sin guidning av kreditbetyget (BBB+) från stabil till negativ. Enligt Enbridge själva kommer man inte ha något problem att hålla skuldsättningen kring målet på 4,5 – 5,0 gånger EBITDA samt utdelningsandelen på 60% – 70%.
WP Carey
Direktavkastning: 6%
Utdelningsandel: 73% (framåtblickande 2024)
Utdelningstillväxt senaste 20 åren: 4% årligen i snitt
WP Carey är en av de största Net lease REITs där ute. Det här är då fastighetsbolag där kostnaden för exempelvis skatt, underhåll och försäkring faller ut på de som hyr fastigheten.
Nu finns det kanske många som tänker: ”Men vänta, WP sänkte ju utdelningen med 20% nyligen”. Och ja, det är sant. Samtidigt får vi komma ihåg hur läget har varit samt att många svenska fastighetsbolag totalt slopat utdelningen under perioden. Att man gjorde denna sänkning med 20% var enligt mig befogat.
Vi får också komma ihåg att utdelningssänkningen gjordes i samband med att man knoppade av majoriteten av deras kontorsfastigheter i ett bolag som kallas Net Lease Office Properties.
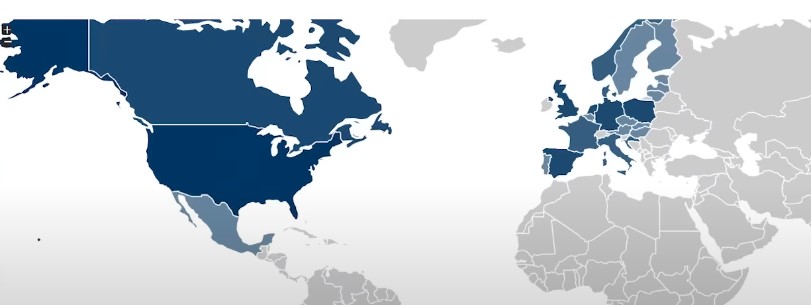
Kvalitén i WP Carey är stor och det som skiljer denna mot många andra är diversifieringen. Man fokuserar inte enbart på en bransch utan deras portfölj med nästan 1500 fastigheter spänner över industri, skola/utbildning, förvaring, detaljhandel, statliga fastigheter och mycket mer. Geografiska spridningen är också enorm.
WP Carey firade nyss 50 år och har man överlevt så länge så har man gått genom både en och två kriser samt bevisat att man är här för att stanna. Bolaget har höjt utdelningen 26 år i rad.
Min teori är att man kommer kunna fortsätta höja utdelningen men samtidigt hålla en hög direktavkastning.
Main Street Capital

Direktavkastning: 6,28%
Utdelningsandel: 64%
Utdelningstillväxt senaste 10 åren: 4% årligen i snitt
Main Street Capital (MAIN) är en BDC, ett tillgångsslag som jag ännu inte har i portföljen. Till alla som undrar vad detta är så rekommenderar jag mitt inlägg om ARCC, vilket är ett annat bolag som lär finnas i min frihetsportfölj om ca 5 år.
Bolaget tillhandahåller en hög direktavkastning men då räknar jag inte med de extrautdelningar som Main Street gör. Och ja, sådana extrautdelningar har skett flertalet gånger i Main Street och ibland flera gånger varje år. Räknar vi med dessa för 2023 så är direktavkastningen över 8%.
Dessutom är detta en månadsutdelare, vilket är perfekt till dig som söker frihet via utdelning. Utdelningen har vidare vuxit alla år de senaste 13 åren.
Det har varit mycket oro kring BDC:er som hjälper små- och medelstora bolag med finansiella medel. I senaste rapporten från MAIN stod det dock klart vilken robust maskin detta bolag är. NII (Net investment income) steg till rekordnivå.
De senaste 3 åren har MAIN dessutom slagit DJ USA och då räknar jag inte med den massiva utdelningen som bolaget givit investerarna.
Själv tycker jag MAIN är ett klockrent val i en frihetsportfölj.


folk glömmer värdeutvecklingen, får man en högre värdeutveckling räcker 4-5 %, sedan skall man inte förringa svenska bolag, du slipper oroa dig för valutarisken, och extra kostnader vid försäljningoch ligga ute källskatt,
Nä men precis. Det är helt olika strategier. Klssikern är ju givetvis 4% regeln som säger att du bör kunna ta ut 4% av portföljen årligen utan att urholka den allt för fort. Sedan finns det även olika strategier även inom 4% regeln.
Äger både MAIN & WP Carey och då är jag inte ens i närheten av att kunna leva på utdelningarna, jag har helt enkelt valt att ta in dessa kvalitativa bolag i min portfölj redan nu i början av min resa. Detta tror jag komma gynna mig i längden.
Det är svårt att hitta ett lika fint bolag som MAIN som har månadsutdelning och extrautdelningar nästan varje kvartal. 🙂
Tjosan Mattias och roligt att höra! Hur var dina egna tankar när WP sänkte utdelningen tidigare? Alltid trevligt att höra 🙂 Hoppas att du får en fin vecka
Inget jag la någon större vikt vid, det går inte dåligt för bolaget och de väljer ju att sänka utdelningsandelen för att kunna fortsätta växa och pga utskiftningen. Det är helt okej för mig, jag tror utdelningen kommer öka framöver. 🙂
Har du kollat på gladstone invest? Dom är lite mindre, men min analys gör gällande att dom vet vad dom sysslar med. Har dom som en lillebror till MAIN i min portfölj
Hej Jonas!
Absolut 🙂 Senast var när jag gick igenom 5 månadsutdelare med riktigt hög direktavkastning. Det inlägget kan du läsa här:
https://www.kronantillmiljonen.se/aktieanalyser/5-hogutdelare-med-ruggigt-hog-direktavkastning/
Jag har kollat på min yield senaste två åren och den ligger stabilt på 9,4%. Nu lite högre i år pga alla extrautdelningar, men det är absolut inte orimligt att ligga runt 8-9% om man så önskar. REITs, BDCs och andra liknande bolag levererar stabil utdelning i det häradet. Sen får man ju såklart vara påpasslig och köpa när blodet flyter, det är på grund av detta vissa av mina bolag har en YOC runt 12-15%.
Ska man handla svenskt, ja då får man vara beredd på en mer osäker och lägre utdelning. Är den säkrare? Kanske, kanske inte.
Halloj https://snalgrisen.blogspot.com/ !
Fantastiskt. Hade ingen aning om att din portfölj var uppgyggd på det viset. Intressant. Finns även pjäser i min portfölj som alltid tycks ha hög utdelning men där en sänkning aldrig kommer. Tänker nog främst på Omega Healthcare
Fina val du har gjort där kronan Jag äger själv alla 3 i min portfölj, plockade in dem 2017 och även om kursutvecklingen inta har varit super så har ändå utdelningarna trillat in som de ska.
En sak som man ska vara medveten om är det förekommer valutarisk när man äger utländska bolag….kronan kan både gå upp o ner
Hej Mikael och tack för det.
Då har du hunnit beta av rätt många år med fin utdelning med andra ord 🙂 Hoppas det fortsätter så. Stort lycka till!
Hej
Har du ingen fond i din frihetsportfökj? Det finns massor med låga kostnader och månadsutdelning!
Med vänlig hälsning,
Jens
Spännande! Har du något exempel? De flesta ETF:er är tyvärr inte investerbara i Sverige, förutom de som även har en notering inom EU