

Det var ett tag sedan jag tog upp ett amerikanskt utdelningscase här på bloggen. Idag presterar jag ett bolag som få andra bloggare tagit upp, nämligen Archer-Daniels-Midland (ADM). Vad är det som gör att det här bolaget faller mig i smaken? Kan marknaden ha missförstått det långsiktiga läget i aktien?
Archer-Daniels-Midland (ADM)
Precis som budskapet i klippet försöker förmedla så ser ADM till att binda samman naturen med kosten till både vi människor och våra djur.
Kanske är det här vi sållar agnarna från vetet (bokstavligt talat) då ADM nyligen (januari 2023) höjde utdelningen med hela 13% i en ekonomi som är allt annat än stabil.
Aktien har fallit något på senare tid, men långt ifrån lika mycket som annat där ute. Faktum är att både pandemin och kriget i Ukraina varit katalysatorer till det här bolaget.
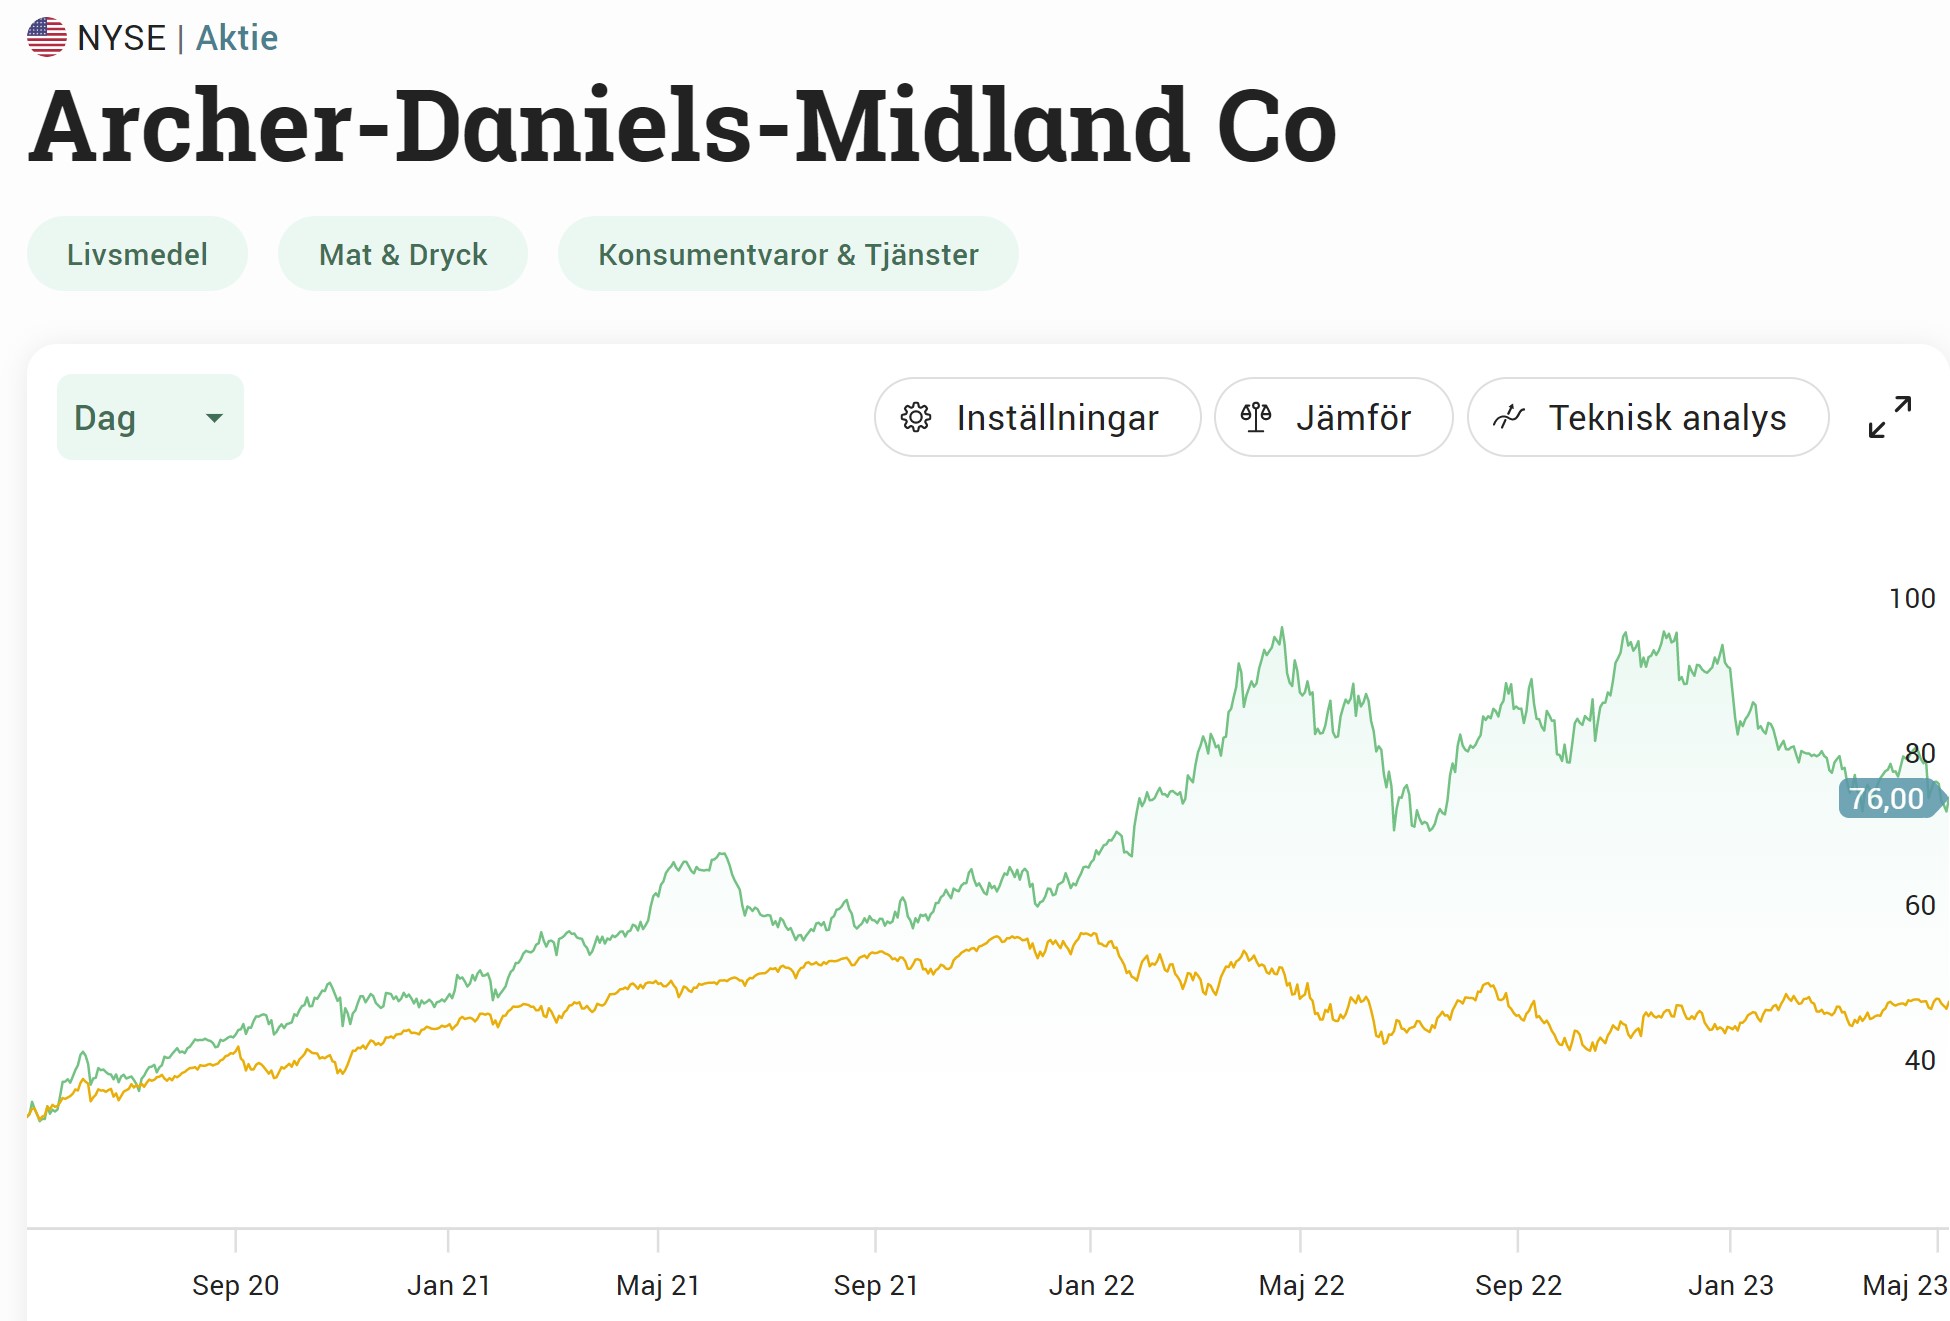
Aktiens pris är däremot bara en av faktorerna som avgör hur dyr en aktie är. Sanningen är att det framåtblickande P/E-talet ligger på 11,4 medan deras historiska snitt är strax över 13. Vi kan alltså köpa aktier idag billigare än tidigare.
Kort om Archer Daniels Midland
Archer Daniels Midland, allmänt känd som ADM, grundades 1902 där starten blev att ett krossverk byggdes i Minnesota för att motverka minskande linfröproduktion i de östra delstaterna.
Under nästa århundrade plus har ADM utvecklats till ett av världens främsta företag inom jordbruksproduktion och -bearbetning och håller på att bli ledande inom human- och djurnäring.
ADM genererar större delen av sina intäkter från anskaffning och bearbetning av majs, oljeväxter, vete och andra råvaror som används över hela världen för livsmedel, dryck och djurmat.
Kanske kan vi säga att det här är daglivaruhandelns hackor och spadar.
Stabilt och starkt
Även om man kanske inte direkt kan koppla ADM till dagligvaruhandeln så är det ändå ett bolag som verkar inom livsmedelssektorn. Den här sektorn är måhända den mest stabila över tid och precis som för Axfood finns det få tidsepoker som aktien i ADM varit lidande under lång period. Sådant uppskattar jag!
Med det sagt är det här ingen raket. För er som är flitiga läsare vet ni att jag sällan letar raketer utan siktar hellre mot det som har potential över längre tid.
ADM är alltså en av världens största förädlare av olika spannmål, fröoljor och andra jordbruksprodukter. Tror du att ett sådant bolag har en stabil utdelning? Svaret är Ja. ADM har höjt utdelningen 47 år i rad. Utöver det har man aldrig sänkt utdelningen under nästan 100 år.
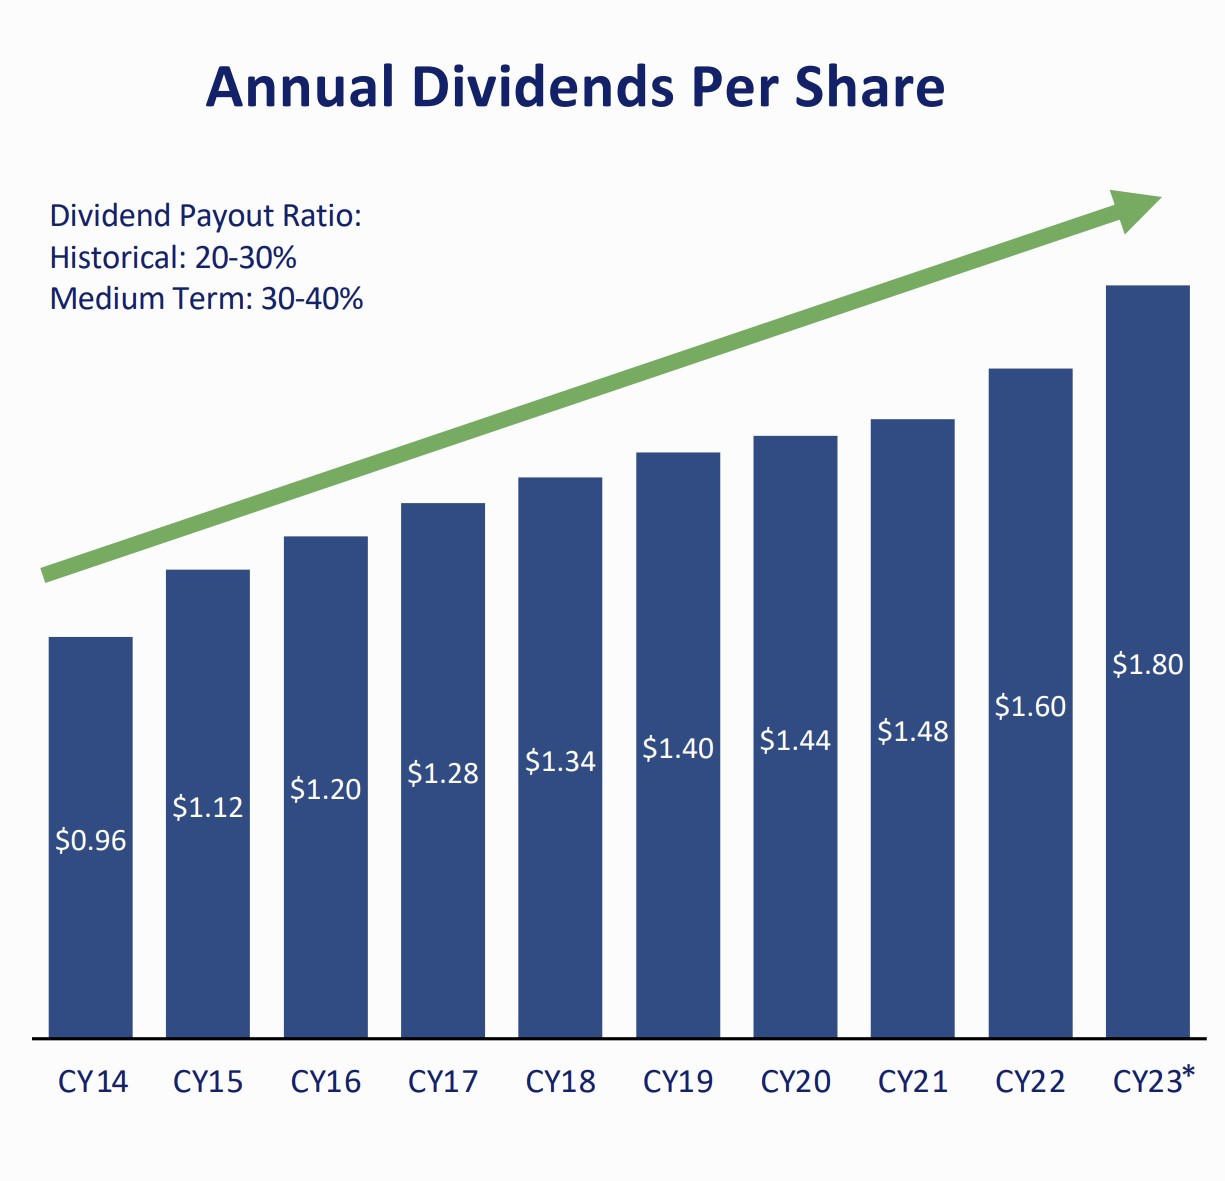
ADM har höjt utdelningen 47 år i rad
Nuvarande räntemiljön har fått många bolag att minska sina framtida vinstförväntningar. Med tanke på arten av ADM:s verksamhet samt makrotrenderna i världens livsmedelsförsörjningskedjor så har Archer-Daniels-Midland inte haft liknande nedjusteringar.
Marknaden tänker dock annorlunda. Mot dess 5-åriga snitt för EV/EBITDA på 10x, handlas aktien idag till 8,8x. Jag kan tycka att det känns som ett stabilt köpcase, speciellt med tanke på att belåningen idag är låg samt att utdelningsandelen enbart varit 21% utifrån de sista 12 månaderna.
Det tråkiga är givetvis att direktavkastningen enbart är 2,3%. Samtidigt har Archer kunnat höja utdelningen med i snitt 11% årligen de sista 20 åren. Det är ståtliga siffror, speciellt med tanke på att det här i princip är en Dividend King.
Förvånansvärt är att vi enbart hittar 500 ägare hos Avanza. Återigen beror det inte på att Archer är ett dåligt bolag utan snarare för att nästintill ingen pratar om bolaget på finanstwitter och i andra svenska forum.
Vill man utöka sin exponering till livsmedelsbranschen så är det här ett fint val. Läs gärna om ett annat fint utdelningsbolag inom dagligvarusektorn


Fantastiskt bolag som jag aldrig hört talas om. Hatt av. Sektor Livs är åtråvärt i cyklisk (hot om) nedgång. Morningstar har dock 70 dollar som Fair Value, så kanske läge loda soliditet och prognoser 2023-2025.
Har faktiskt aldrig spanat in Morningstars fail value. Har en sida som sammanfattar analytikernas riktkurser men det vore intressant att vet hur man ser morningsstars fair value också
OT: Lite kul med ”fail value” det måste jag sno.
214 919 ägare på Avanza SBB. Du Kronan är en i gänget. -25 % idag hur går tankarna.. Bor i Karlstad och har haft lite koll på deras fastigheter eller om dessa tillhör Amasten nu vet ej. SBB/Amasten renoverade mycket och fastigheterna var ofta i bra skick. ( ”Karolinen” ). Även Engelska Skolan är nyrenoverat SBB. Vet att Amasten tog över lägenheter efter någon mindre seriös. Denna hade anlitat ”Litauer ” i badrummen ( ej svensk standard ). Här tog Amasten in svenska företag och allt blev nyrenoverat. Tycker absolut att SBB är seriösa. Skulder och ränta kan knäcka alla.… Läs mer »
Det där var ett fint bolag som platsar i min portfölj. Tack för tipset! Tickar många boxar: Långt bak i värdekedjan, levererar basvaror som säljer oavsett konjuktur, normal utdelning, rätt prissatt, varit med länge, ’tråkigt’ bolag under radarn, … Sådana jag gillar.
Kul att du gillar det!
Man får helt klart en bra MOS idag skulle jag vilja påstå 🙂
Hej ktm! Tack för underhållande blogg:) förebild i sparande! Hur har portföljen gått detta året?
Ägde Adm tidigare, men sålde det förra året på toppen för att allokera om resurserna till andra bolag. Börjar bli dags o gå in igen dock..
Du får jobba med din exotiskt dåliga impulskontroll.
Vilken impulskontroll? Får jag inte göra vad jag vill med mina pengar? Eller hittade du något dolt hot i mitt inlägg nu igen? Du tycks känslig och snarstucken, är det PMS:en som bråkar med dig?
Snyggt sälj! Har personligen aldrig varit duktig på att time:a sälj på det viset. Någon gång har man lyckats, men det har mest varit slumpen liksom
Kan inte skylla på något annat denna gången heller.. Annat var det med calliditas i december 2021.. då gjorde jag 60% vinst på dagen, vilket var rätt trevligt
Bebeklerin neredeyse yarısı, ciddi bir hastalıktan bağımsız olarak, arada sırada kusar. Bebeklerde kusma neredeyse her zaman bardaktan boşanırcasına çıkarır. Ancak bebeklerde ve küçük çocuklarda ardı arkası kesilmeyen kusmalar her zaman ciddiye alınmalıdır. Aksi takdirde, çok kereler kusma sonucunda vücut dokusunda su kaybı ve kuruma (eksikoz) meydana gelir.
@ktm dags o införa det där filtret snart? Dessa kommentarer stör mitt och Gnagis ordkrig och jag vill inte att han ska spränga en ven i hjärnan över dessa ickesvenska ord.