

Nyligen fick jag en fråga om det kan vara läge att plocka in lite extra i banksektorn 2021. Det passade fint då Swedbank kom med en rapport som bräckte förväntningarna samt FI nu ser ut att lätta utdelningsrekommendationen efter sommaren.
FI och utdelning för bank 2021

Rekommendationen från FI (finansinspektionen) är fortfarande att bank ska hålla tillbaka och inte ge så mycket utdelning till ägarna.
Anledningen sägs vara att bankerna ska kunna stötta både företag och hushåll med extra lån ifall situationen kring pandemin försämras.
FI uppmanade först bank att inte dela ut något alls vid årsstämmorna 2020. Detta förlängdes sedan till september 2021 med undantaget att inte skifta ut mer än 25% av vinsten från 2019 och 2020.
25% är rätt lite, speciellt med tanke på att de flesta svenska bankarna brukar dela ut över 50%. Nordea har till och med en utdelningspolicy på 60-70% av vinsten. Svensk bank har rätt länge varit högutdelande favoriter i Sverige.
Nytt från Finansinspektionen kring bank utdelning 2021
Det som gäller nu är att rekommendationen fortsätter från FI, men att man Inte har intentionen att förlänga utdelningsstoppet ytterligare:
”Givet att den ekonomiska återhämtningen fortsätter och att bankerna kan upprätthålla kreditförsörjningen, avser FI att inte förlänga den nuvarande rekommendationen som begränsar bankers utdelningar och som gäller till september”, skrev FI i stabilitetsrapporten.
Jag är hyfsat säker på att bankerna kommer dela ut extra nu i höst men självklart kan vi aldrig vara riktigt säkra. Enda hindret har varit rekommendationer från högre instanser och de flesta bankarna har hållit sig till dessa. Det var väl bara Ålandsbanken som gick sin egna väg helt och hållet och inte följer rekommendationen.
Nordea har i år enbart delat ut 0,07 euro och här beräknar man att det kommer bli en rejäl extrautdelning när väl allt släpper. Många svenskar har väl dock gått ifrån Nordea med tanke på den finska källskatten.
I tabellen nedan ser vi vad bankerna redan delat ut i år och vad ABG Sundal Colliner räknar med att man
|
Aktie |
Redan utdelat 2021 (MKR) |
Kommande utdelningar 2021, prognos (MKR) (parentes = aktieåterköp) |
|---|---|---|
| Nordea | 2.858* | 36.541* (7.070*) |
| SEB | 8.864 | 9.758 (3.000) |
| Handelsbanken | 8.118 | 10.890 |
| Swedbank | 8.120 | 8.200 |
* Omräknat från euro med aktuell växelkurs
Vad säger då egentligen tabellen ovan? Ja räknar vi lite på det har Swedbank delat ut 4,35 + 2,9 kr / aktie. Det blir totalt 8120 miljoner räknat på alla utestående aktier. Nu räknar man med att lite drygt det dubbla kommer delas ut innan året är slut.
Totalt för Swedbanks del blir det alltså 14,5 kr. Räknat på detta skulle det bli 8,5% i direktavkastning. Nu går det givetvis inte räkna så då vissa delar av detta är från vinsten 2019.
Swedbank bekräftar även i Q2 rapporten att man är beredd att dela ut mer om rekommendationen släpper:
”Vi har som ambition att senare under året lämna ytterligare utdelning hänförlig till vinsten 2019 och 2020 i enlighet med vår utdelningspolicy. Det förutsätter dock Finansinspektionens samsyn och att omvärldsförutsättningarna så medger”, skriver Jens Henriksson.

VD och koncernchef. Civilingenjör, civilekonom. Anställd den 1 oktober 2019. Född 1967.
För Handelsbankens del ser det också ljust ut. Där tror man på ännu mer utdelning än vad som redan skiftats ut.
Investera i bank 2021?
Bör man då köpa mer bank 2021? Det här är givetvis omöjligt att svara på men det finns goda skäl att tänka sig att det finns läge nu när det mesta kring pandemin och pengatvätt lagt sig.
Att Handelsbanken kommer tillbaka till 5,5 kr/aktie är definitivt ingen omöjlighet och snarare finns chansen att man höjer utdelningen redan nästa år. Det här ger idag en direktavkastning på dryga 5% och det är väl inte så mycket mindre än vad många preferensaktier ger.
Om vi då tänker att preferensaktier inte ger någon utdelningshöjning (det hör absolut inte till vanligheten), samt att vi befinner oss i ett läge då räntan är väldigt låg, ja då borde det tala för att investera i bank. Samtidigt vet vi att aktiekursen för preferensaktier bör falla om räntan stiger, allt annat lika.
Tyvärr vet vi inte att räntan kommer vara låg även framöver. Att fastigheter gynnas av lägre räntor men bank missgynnas är rätt känt men vi kan aldrig spå om kommande ränteklimat. Botten borde i princip vara nådd,
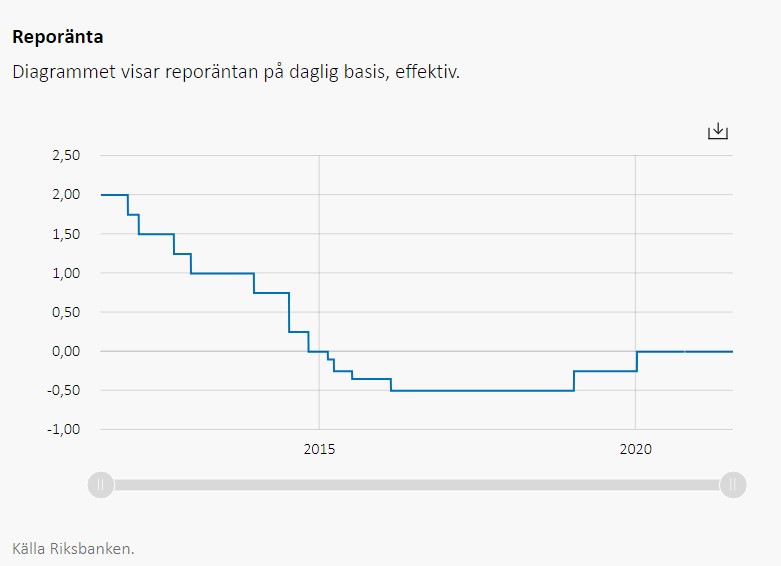
Den viktigaste köpsignalen är dock att jag nyligen sålt majoriteten av Swedbank och i stället tagit in Swedish Match. Det går rykten där ute att man bör köpa det jag säljer. Kanske ligger det något i det då Swedbank idag presenterar en rapport som verkligen vädrar framtidstro.


Hur tänker du nu angående Nordea? Verkar ha flera ägare än Handelsbanken om man kollar på Avanza. Utmärkt sätt att minska strulet med den finska källskatten är att använda Nordnet som har en finländsk registering och därmed 15% källskatt. Istället av 35% på t ex Avanza.
Nordea är väl den bank jag har minst koll på tyvärr. Men som högutdelare med ”säker” utdelning känns banken ok. Sampo lämnar ju av helt andra skäl då man vill renodla verksamheten.
Snart kanske dags att flytta över allt till Nordnet 😛
Tja.. har Nordea som bank.. fick ett PM om att Nordea kommer att fixa denna 35% till 15% per automatik efter några veckor..
Nordea fixar tilllbaka all källskatt grymt snabbt men det är för att de kan ligga ute med dessa slantar. Tror man gjort ett bra val där då jag gång på gång ser investerare som talar väl om detta och då blir det fler
Som flyttar sitt utländska innehav dit
Gör som Rothschild och köp alla banker i världen. Hahaha 😅 det fina med internet är att det är nästan omöjligt idag att ha hemligheter från dom som inte är lika rika.
Om du lägger en 1000lapp i kopiatorn är det falskmynteri men bankerna kan göra detta lagligt genom lån så alla bör äga så mycket bankaktier som möjligt enl mig.
Hej pappa utdelning!
Hehe tidigt i min karriär resonerade jag ju om fördelarna att äga flera banker i stället för en. Men nu kör jag i huvudsak på Handelsbanken 🙂 är däremot verkligen inte mitt största bolag
Det hade ju varit ett fint tillskott. Shb har ju som uppgift att vara kupong i min väska. Kan dock tycka att FI och regering har gått hårt åt bankerna generellt. Om man ska vara hård kan man väl hålla en linje alltid och inte när det passar helt enkelt. Banker generellt över världen är ju rätt kända för att ställa till det för sig och betala hutlösa bonusar, men när det påverkat politiker själva då är man mån att strama åt vilket också påverkar oss som investerar/sparar.