

Jag läste nyligen en fint skriven artikel på DI där man talade väl om ett av mina största bolag i portföljen, nämligen Castellum. Det här är Sveriges näst största fastighetsbolag och det är inget snack om att bolaget visat prov på fantastisk kvalité genom åren.
Innan Corona var det väldigt många fastighetsbolag som handlades till premie mot deras substansvärde. Castellum hade t.ex. en premie på 30%. När Covid-19 sedan tågade in sjönk fastighetsindex med hälften under väldigt kort tid.
I den senaste rapporten från Castellum presenterade man ett långsiktigt substansvärde på 193 kr, en ökning med 8%. När Castellum stod på ATH (innan Corona) låg kursen på över 250 kr. Idag ligger den på 171 kr. Idag pratar vi alltså om en rabatt och inte premie.
Kikar vi på vad du faktiskt får när du köper en aktie i Castellum så är det fördelat såhär:
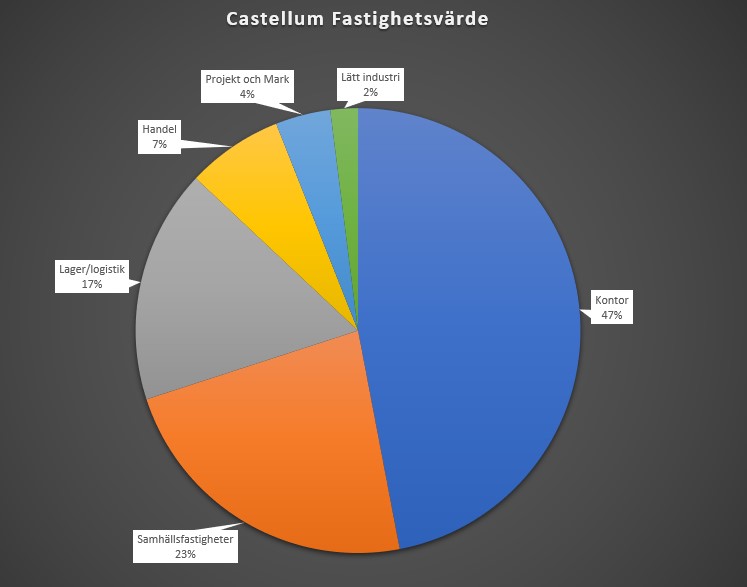
Det du får är alltså en majoritet av kontorsfastigheter med väldigt fina och konkurrenskraftiga lägen. En fortsatt urbanisering har gjort att dessa blivit allt mer attraktiva med tiden. Nu har marknaden prisat in en högre vakans* som då kommer påverka Castellums intäkter negativt. Vakansen uppstår då bolagen som hyr in sig hos Castellum går i konkurs eller tvingas skära ner.
*En högre vakans innebär att fastighetsbolaget har lokaler som står utan hyresgäst.
”Effekterna av samhällets smittspridningsåtgärder på hyres- och vakansnivåer
är för tidigt att uttala sig om, men det kan konstateras att
Castellum gick in i denna kris med historiskt låga vakanser
och rekordhöga hyresnivåer i samtliga marknader.”
Castellum går in i den här krisen väl förberedd med liten vakans och en låg belåning. Belåningsgraden ligger nu på ca 44% och den första gången jag skrev om Castellum var den 49% om jag minns rätt. Det känns som att Castellum är bra mycket bättre än du och jag på att bedöma vilken belåningsgrad som är bra att ha utifrån marknadsläge.
Bolaget har en väldigt fin ”investment grade” (kreditbetyg) och har en lång och pålitlig relation med bankerna. Det gör att snitträntan för Castellum enbart gick upp 0,05 procentenheter nu senast. Som ni vet påverkar räntehöjningar fastighetsbolagen negativt då man oftast har stora lån.
Själv ser jag det som en fördel att Castellum följer trender och utveckling av samhället väl. Ett exempel är att 1/4 av beståndet var Handel (Butik + köpcentrum) för 10 år sedan. Om ni tittar i diagrammet ovan så är det idag enbart 7%.
Något som är ännu mer intressant för oss utdelningsinvesterare är att Castellum är på god väg att bli Sveriges första utdelningsaristokrat– Enbart 3 år återstår.

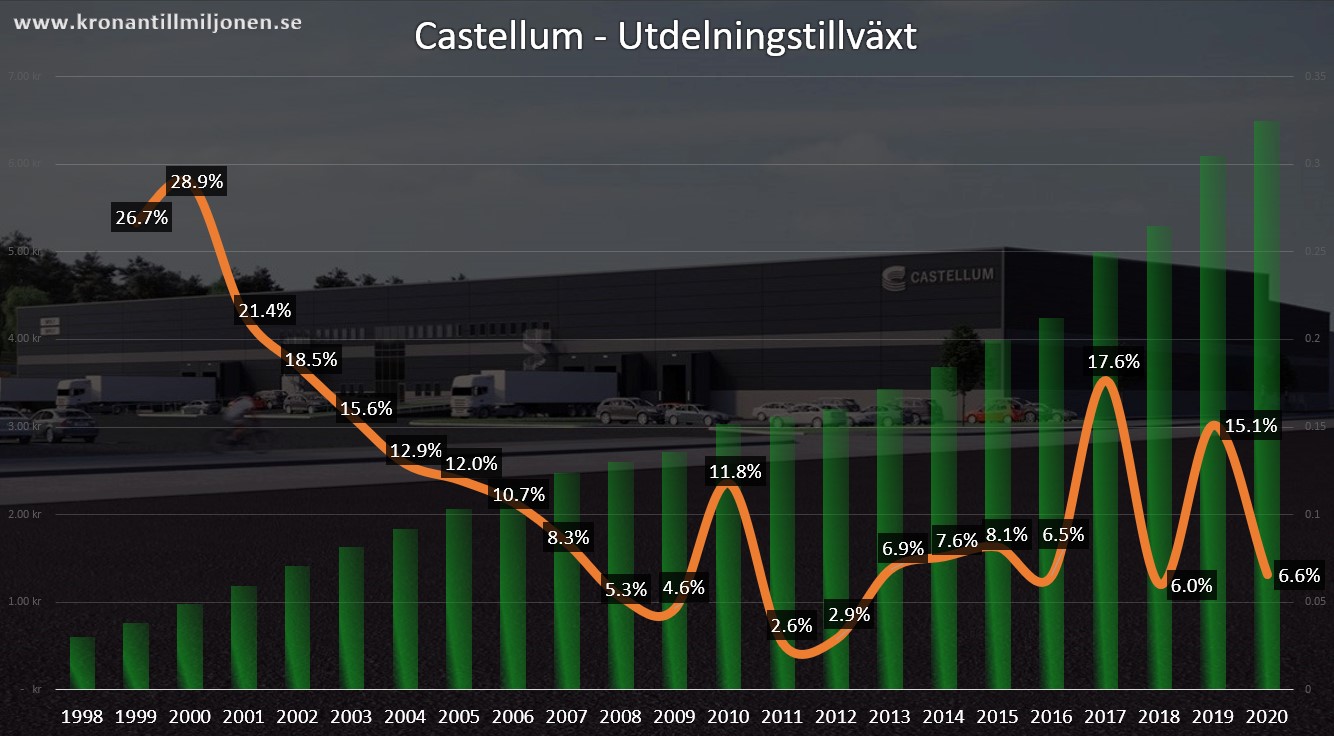
Dagens Industri har givit sin prognos på utdelningarna kommande år och det ser ut såhär:
2021 (räkenskapsåret 2020) – 6,7 kr/aktie
2022 – 7,1 kr/aktie
2023 – 7,7 kr/aktie
Det här är givetvis bara en prognos och ingenting annat.
Själv köper jag rätt mycket Castellum nu och tror att dagens prislapp inte kommer att vara lika attraktiv framöver. Trots en rejäl kurs-dipp så är Castellum mitt 4:e största bolag i portföljen.


Vad tycker dom om hufvudstaden som det ser ut i nuläget? Också ett företag med stark balansräkning, låg belåningsgrad, attraktiva områden men inte lika hög direktavkastning.
Tycker helt klart att Hufvudstaden är en väl vald spelare som också har kontors och butiksfokus. Har aldrig riktigt ställt dessa två mot varandra men som utdelningsinvesterare är nog chansen stor att man blir nöjd oavsett 🙂 Äger inte bägge då det skulle bli lite tårta på tårta i min portfölj
känns som en trygg och stabil aktie som tagit oförtjänt mycket stryk, antagligen beroende på grund av att fastighet gick väldigt bra förra året, känns som hyfsat köpläge, dock väntar jag själv ett tag då utdelningen är först i höst, köper mest i bolag som har utdelningen nära i dessa coronatider, då kan det bli tele2, eller latour om de inte drar in utdelningen
Tänker du att utdelningen är magiska gratispengar på något sätt? Eller varför spelar tajmingen någon roll?
Vi har alla våra strategier. Denna med att skjuta utdelningarna framför mig och håva in gör jag speciellt nu under corona, och för mig har det gått bra, solnaberg, Creades, Catena och fastpartner som jag köpt sista månaden har alla gått på plus sedan köp trots utdelning så jag är nöjd. Vi får se Hur är det går med tele2 och Volati pref där jag pytsat in nyligen och utdelningsdatumet är runt hörnet
Det där har jag faktiskt svarat på en gång för länge sedan. Men min teori är samma än idag skulle jag säga:
https://www.kronantillmiljonen.se/utdelningar/lasarfraga-kopa-och-salja-fore-och-efter-utdelningen/
Castellums Q2Q3 blir spännande läsning. Jag tror på Castellum och det är ingen slump att det är ett av mina största innehav.
Jättekul att du också äger Castellum. Ja det är många bolag som kommer att ha spännande rapporter här framöver. Hitintills har ju analytikerna undervärderat bolagens potential men hur utfallet Q2/Q3 kommer bli kan vi bara spekulera om. Klart är i alla fall att många tror att de värsta siffrorna kommer presenteras då.
Tack så mycket för kommentaren!
Fint bolag har fyllt på runt 130 upp till 169kr i dessa coronatider. Mitt största innehav och riktigt nöjd med det såhär långt. Bra skött bolag, kompetent ledning och finfin historik. Tack för bra post som vanligt.
Halloj Parre!
Bra kommentar. Risken är nog stor i den här typen av bolag att man har övertro till sin potential att bedömma om bolaget är högt värderat eller ej. Det kan mycket väl bli så att marknaden fortsätter värdera upp kvalité. Som sagt, inte starkt växande men då prioriterar man utdelning och höjd utdelning, vilket jag gillar 🙂
Ha det fint!
Fantastisk bolag och jag hade aldrig träffat på den om inte för din blogg. Har följt dig ett tag, gjorde egen analys, läste deras rapporter och nu är tydligen castellum min största innehav. 🙂 Tack KtM!
Jättekul att du funnit lite inspiration här 🙂
Fin portfölj du har: https://tvamanadsloner.blogspot.com/p/portfolj.html
Tror de som köper Volvo nu köper rätt, men det är bara min egna teori!
Ha en fortsatt trevlig vecka!
Tredje största är det vad jag vet, https://www.fastighetsvarlden.se/analys-fakta/topplistor/50-storsta-agarna-2019/
Så kan det nog helt klart vara. I DI’s analys stod det näst störst men det var ingen fakta jag kikade upp. Tack för referensen!
Det är otvetydigt att de flesta fastighetsbolag har haft ett otroligt momentum under de senaste åren. Citatet från DI tar bort alla frågetecken kring detta (rekordhöga hyresnivåer). Fastighetsbolagen kanske till och med kan klassificeras som att ha varit heta? För mig ringer många varningsklockor vilket får mig att inte sätta mig in i Castellum. Kvalité är inte värt att köpa till vilket pris som helst. Vad tänker du om riskerna? Risk 1: Lägre hyrsintäkter. Om efterfrågan minskar riskerar det att slå mot hela Castellum, inte bara de hyresgäster som går i konkurs. Efterfrågan kan också minska på grund av fundamentalt… Läs mer »
Bra tankar. Ställer mig dock väldigt tveksam till risk 1, det som är på mångas läppar, nämligen att vi även framöver kommer att jobba hemma. Så nu är digitaliseringen äntligen här, och det vi snackade om i början på 90talet om att ”datorerna” skulle få oss att jobba hemma. Nu är det permanent 2020? Då leder det till att majoriteten av kontorsjobbare och tjänstemän permanent ska jobba hemifrån? 2022 och framåt? Låter det ens troligt? Det sociala som många av oss kräver ska vi då ta bort? För att inte nämna arbetsgivarnas behov av kontroll, och att alla inte klarar… Läs mer »
Hej hej!
Ja helt klart finns risker och jag tycker du gjort en bra sammanfattning här. Risk nr 2 såg vi senast i Saltängen. Här var också problemet att det bara var frågan om 1 fastighet samt en väldigt skräpig ledning enligt mig. Det är bra att lära sig av sina misstag 🙂