

När vi var på besök i Göteborg i somras övernattade vi på Scandic. Jag har aldrig varit med om att ett hotell känts så fullt. Hotellgäster i varenda vrå och på varenda kvadratmeter dygnet runt. Är min lynchning nog för att köpa aktier i den här hotell-jätten som tidigare visat prov på stabil utdelning?
Det är nog få branscher som drabbades lika hårt som hotellbranschen under pandemin. Här var det verkligen nattsvart och jag vet åtminstone några i min bekantskapskrets som fick lämna jobbet för att söka sig till andra jaktmarker.
Scandic lyckades mirakulöst överleva genom statligt stöd, besparingsprogram, nedskärningar och kapitaltillskott. Under sommaren såg det som sagt bättre ut och det var inte ovanligt att se fullbokade hotell.
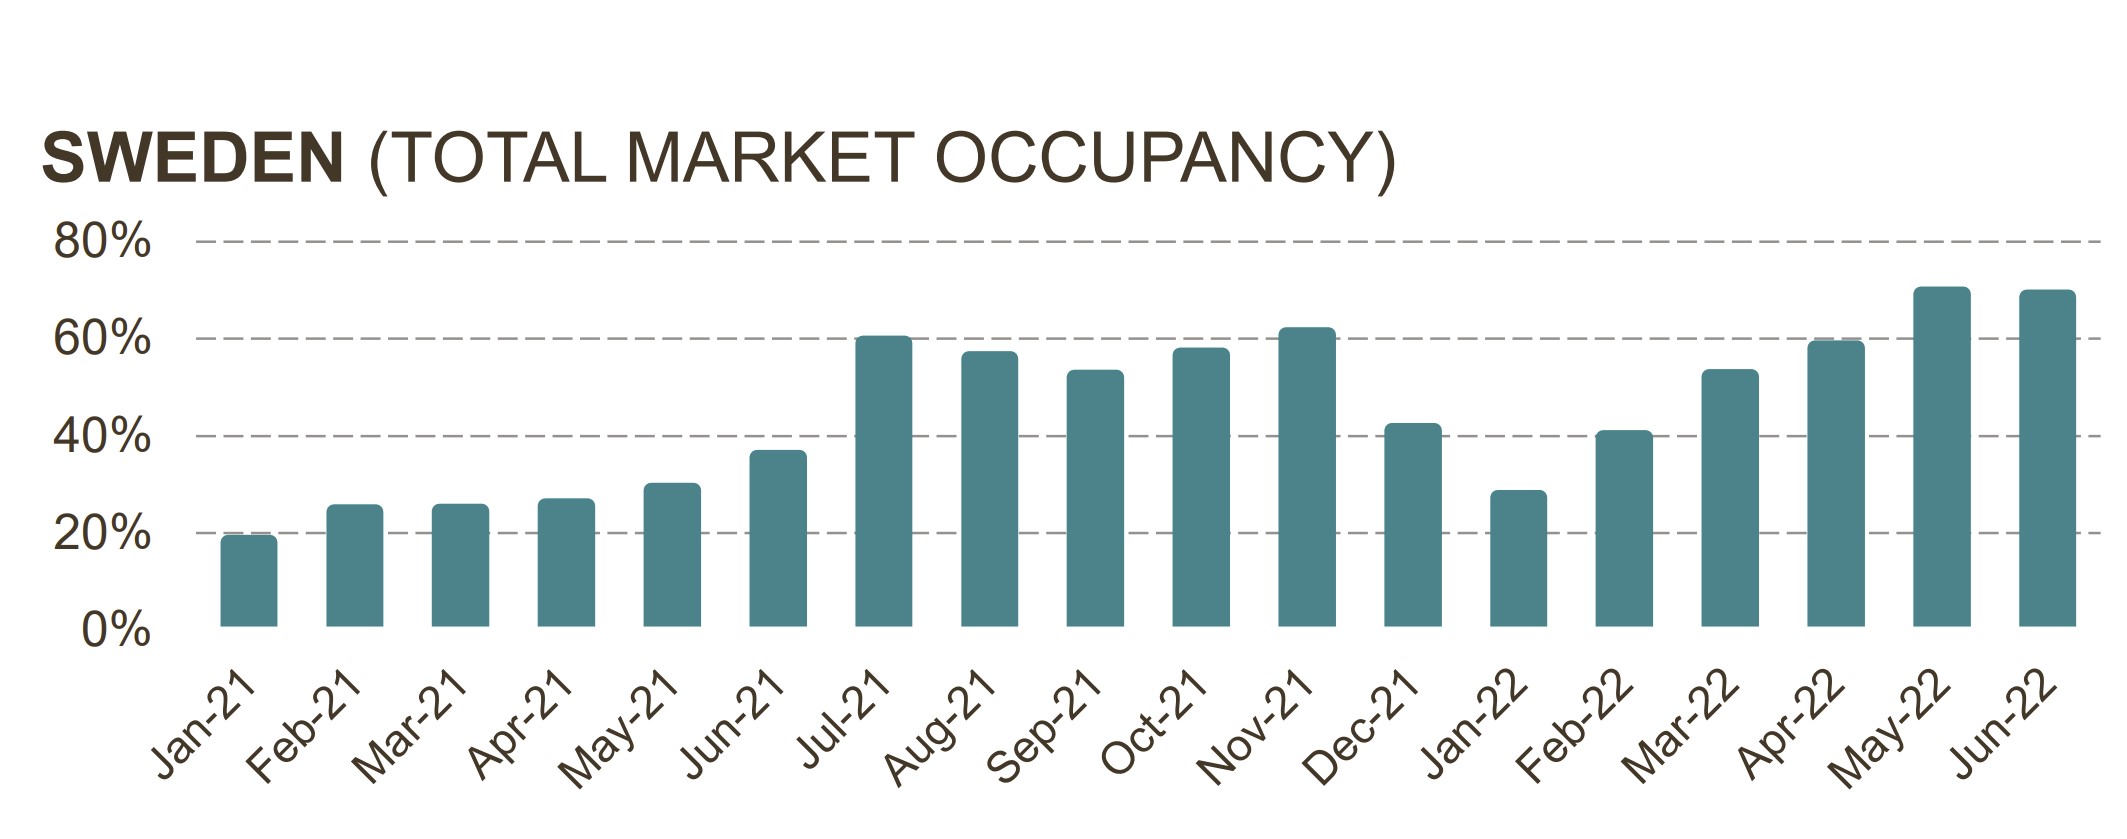
Kikar vi på hur det faktiskt såg ut med beläggningsgraden (hur många rum som var uthyrda) så var det typ rekord. Bilden är tagen från deras Q2 rapport:
Nu väntar nästa kalldusch. Hur ska personer ens kunna tänka på ordet ”hotellfrukost” när man tvingas gå upp på natten för att starta tvättmaskin och torktumlare? Det här är helt klart en konjunkturkänslig sektor som lider när privatpersoner möter sömmen i plånboken.

På tal om hotellfrukost hörde jag en sjukt smart grej från en granne nyligen. När deras dotter fyller år brukar familjen alltid fira dagen genom att gå på hotellet och äta hotellfrukost. Tydligen kan man köpa in sig på hotellfrukosten för 100 kr/person och barn äter för 50 kr. Tydligen är det här väldigt uppskattat och vi lär nog anamma detta när pojken blir äldre.
För visst är det väl hotellfrukosten som är 80% av upplevelsen när man bor på hotell?
Jag minns inte vilket hotell vi besökte här, men mätta blev vi!
Scandic utdelning
Innan utdelningen slopades så beslutade Scandic att dela upp utdelningen i 2 lika stora delar. Policyn är att dela ut minst 50% av resultatet. En rätt sund och lättförståelig policy skulle jag vilja påstå.
2017: 3.15 kr
2018: 3.40 kr
2019: 3.50 kr
2020: 0.00 kr
2021: 0.00 kr
2022: 0.00 kr
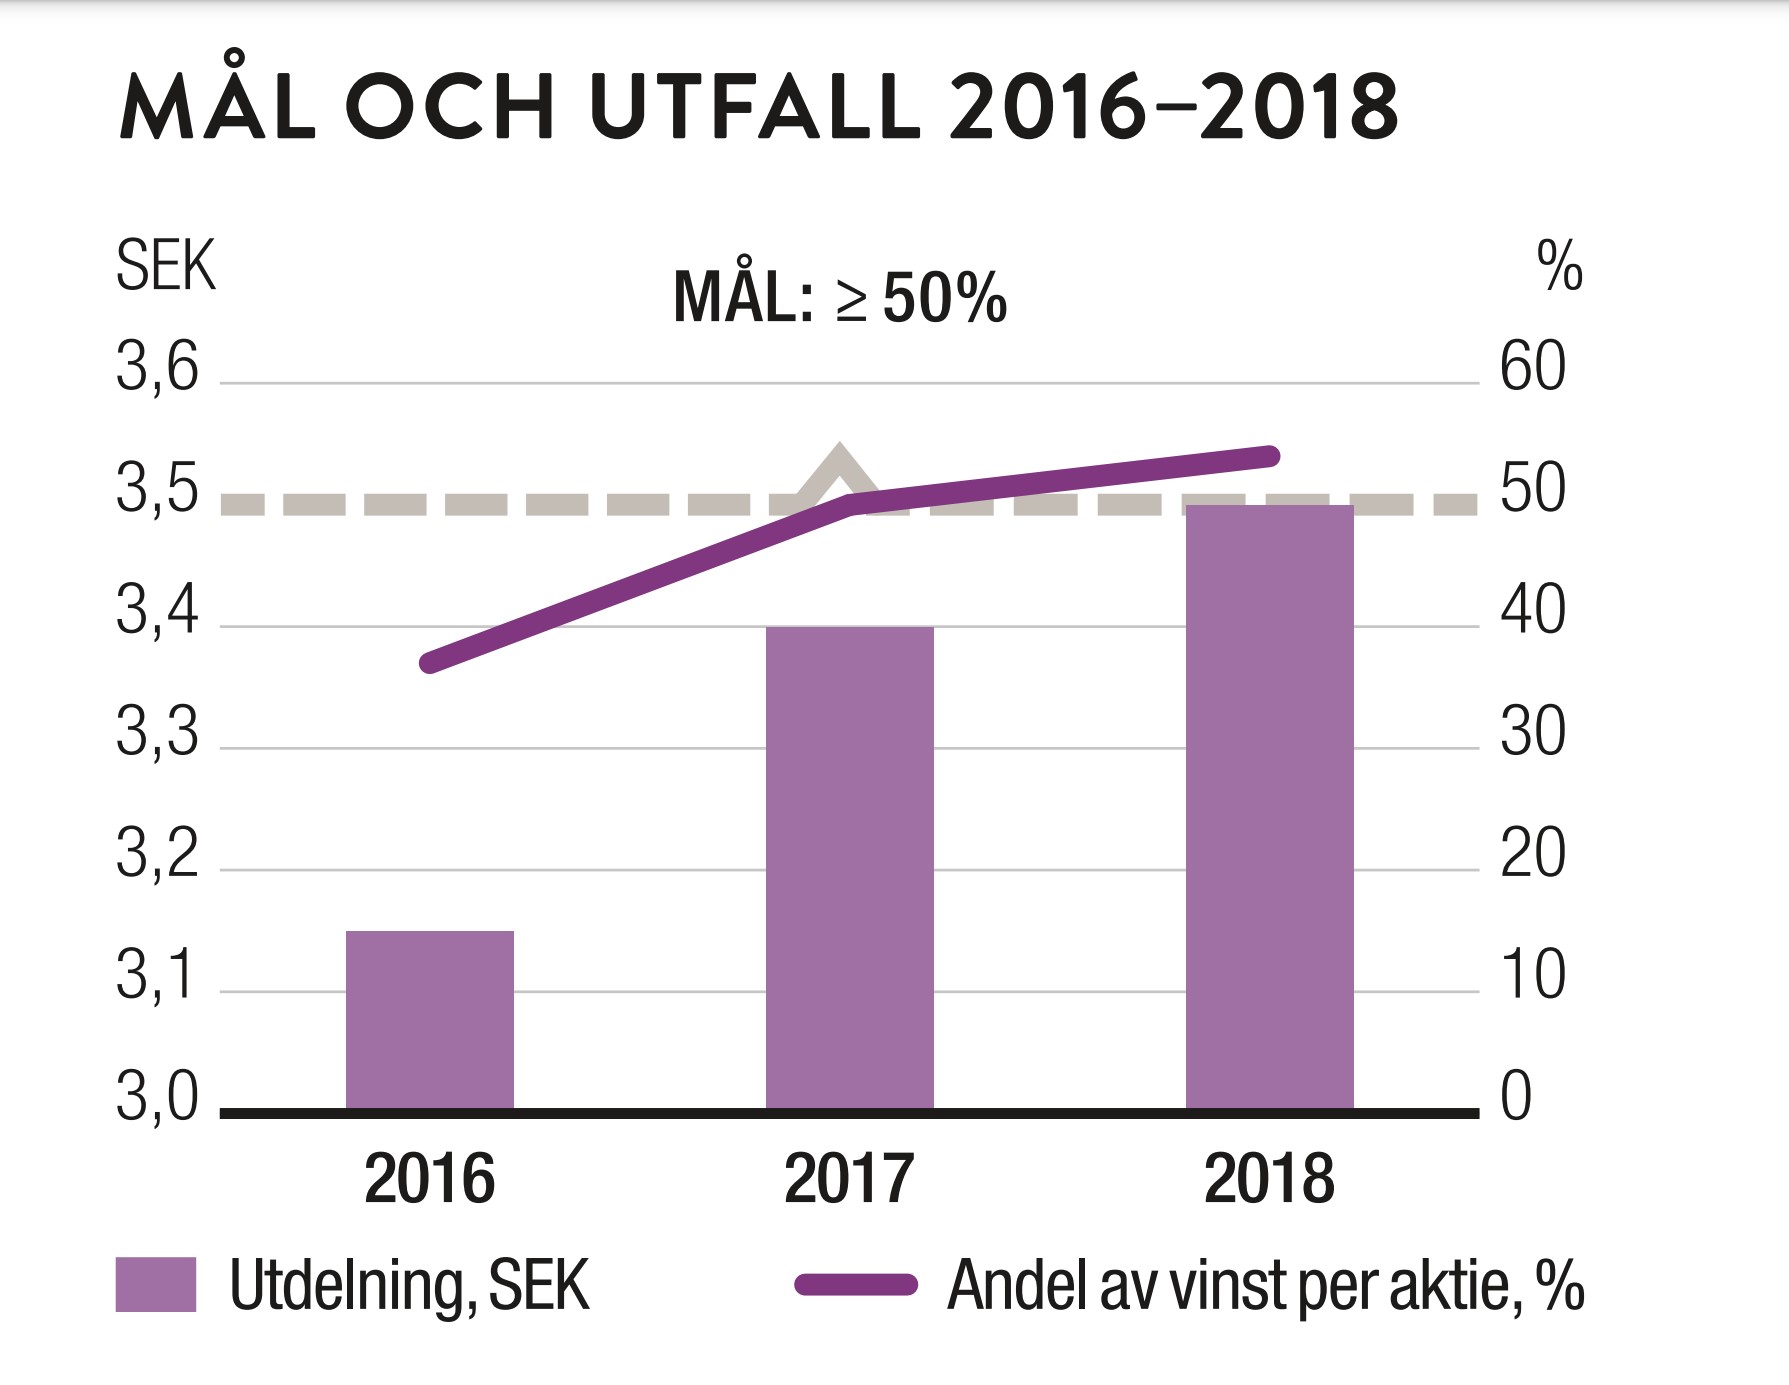
Före pandemin såg Scandic ut att vara ett helt okej köp i utdelningsportföljen. 2019 blev ett toppår och utdelningen steg till 3,5 kr/aktie. Direktavkastningen var 4,3% i runda slängar under det året, så helt okej.
Backar vi bandet till den här tiden stod Scandic på rejält stadiga fötter och var, enligt mig, en 7/10 när det kommer till utdelningsbolag. Jag tror man kan komma tillbaka dit.
Fortsatt?
De två första månaderna 2022 har Scandic gjort en förlust på 1,15 kr per aktie. Det låter förvisso nattsvart men samma period förra året låg förlusten på 9,5 kr/aktie.
Fördelen är att det viktiga måttet RevPAR, alltså genomsnittlig intäkt per tillgängligt rum, var starkare i kvartal 2 än under toppåret 2019. 100 miljoner kronor i direkta statliga stöd betalades ut nu under andra kvartalet vilket såklart lyfter resultatet. Man har även fått stöd från norska staten då man tillhandahållit husrum för flyktingar från Ukraina. Dessa faktorer är tyvärr bara tillfälliga.
Nu börjar Scandic blicka framåt men har fortsatt ett lite mer defensivt tänk kring expansion med tanke på det rådande läget med skenande elpriser och räntor. Under andra kvartalen kunde vi däremot läsa att man ökade antalet hotellrum med 1 570 i framförallt Sverige.
Självklart kan Scandic enkelt kompensera för ökade kostnader genom att höja priset på sina rum. Men frågan är givetvis som alltid vem som vill bo på hotell när den ekonomiska osäkerheten är som den är idag.
Kollar vi på värderingen så är Scandic klart billigare än de flesta andra med ett P/E på 8,2 beräknat på nästa års vinst. Samtidigt har bolaget en hög skuld relativt sitt rörelseresultat.
Jag kommer avvakta med Scandic men med slutsatsen att den som håller i och väntar säkert kan köpa aktier nu och få en fantastisk YoC (yield on cost) om några år.
Nästan 50 000 hos Avanza äger Scandic idag och jag kan verkligen förstå varför. Däremot kan jag inte förstå att 100 000 äger SAS…


Bra rapport. Med inblick i branschen så kan jag säga att det är uppdämd efterfrågan på konferenser till följd av pandemin. Riktigt bra bokningsläge och vi som är kvar i branschen får jobba ihjäl oss nästan då det är sådan personalbrist då många lämnat branschen.
Räkna med att priserna stiger.
MVH
Suveränt att höra och tack. ja bara företagen kommer prioritera konferenser nu med tanke på hur läget ser ut för m´ånga.
Kul att höra en lynchning från en som är insatt i branschen 😀
Jag tycker att Scandic är ett klockrent case, framför allt på dessa nivåer. Det är mitt största innehav och har en del som ligger lång och en som ligger kort. Jag har ökat på runt 30-37 kr och stegvis minskat på 42-48 på min korta portfölj så har hämtat hem vinst löpande också. Det som tilltalar mig med Scandic är att om det blir tuffa tider för hotellbranschen så ligger de bättre till än de flesta andra hotellkedjor så de kommer att kunna komma ur en kris till starkare genom att kunna ta över hotell från konkurrenter.
Fantastiskt fint att höra! Förstår helt dina tankar men jag själv skulle nog inte sätta denna som nummer 1 i portföljen för tillfället.
Finns absolut ingen anledning att avvakta på dessa nivåer.
Ger man det tid kan det helt klart vara så. Man verkar ligga på den säkra sidan när det kommer till stöd i alla fall. Frågan är om valet kan påverka något men jag tycker mig inte se något uppenbart
Den har ju fallit mycket den senaste tiden på spekulation om sämre konjunktur. Belåningen är inte så hög om du justerar för ett konverteringslån som tecknades av de större ägarna under krisen. Den kan snabbt gå upp 15 procent och ränterisken är låg då de inte äger fastigheterna.
Frukost på Scandic för 100 kr var nog längesedan. Mellan 150 och 250 kostar det.
Det är bra att de tar betalt när hotellen är fullbokade. Vds storköp idag är ytterligare en köpsignal. För er som vill bo billigt är ett råd att bli medlemmar i Scandic Friends och kolla priserna på helger. Där finns fina erbjudanden