

Det var nog inte enbart jag som satt och höll aktier i banksektorn under de år då kurserna gick sidledes och allt vi fick var utdelning. Vändningen kom under våren 2023 och sedan dess har bankerna sopat mattan med OMXS30GI inklusive återinvesterad utdelning. Vissa dippar har förekommit, men sedan den tiden har du ändå fått över 80% i exempelvis Handelsbanken som jag själv äger.
Många, inklusive jag själv, trodde att tiden för banker var över när räntorna började sänkas. Som du vet är det generellt så att banker missgynnas när räntorna sänks, medan fastigheter med stora lån gynnas. Den vändningen har vi verkligen inte sett ännu. Hitintills i år har storbankerna bjudit på tvåsiffrig avkastning.
När Trump gick ut med sina nya tullkrav under befrielsedagen (eller Judgement Day) så föll svenska banker likt en fura. Jag själv hade svårt att motivera hur så många kunde sälja så billigt, så jag köpte på mig rejält. Visst är det så att högre amerikanska tullar befarat påverka inflationen, åtminstone tillfälligt, men jag tyckte ändå det var överdrivet.
Det visade sig vara en hyfsat bra spaning som inte krävde många minuters tankeverksamhet.
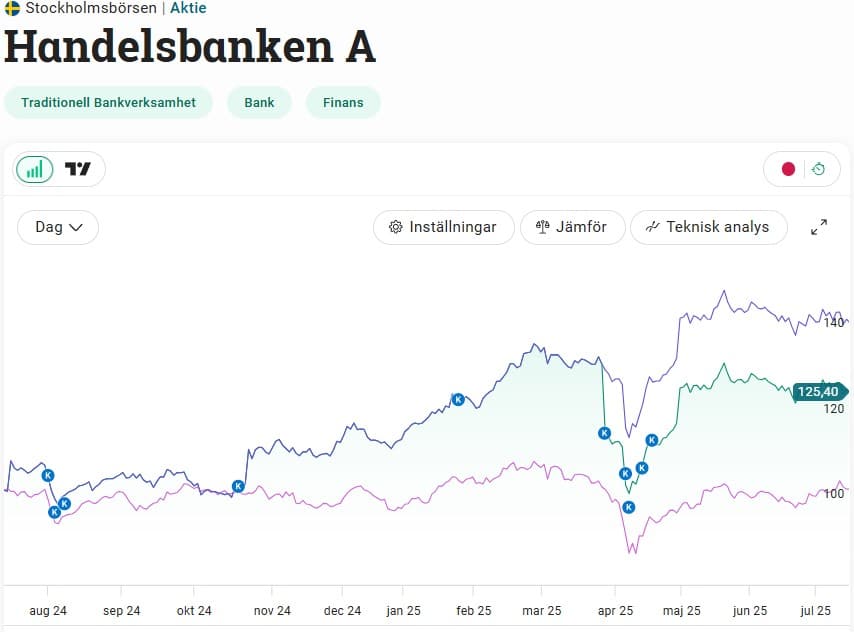
Nu är det dags för storbankerna att rapportera. Nu på onsdag kommer Handelsbanken och SEB och på torsdag har vi Nordea och Swedbank i turordning.
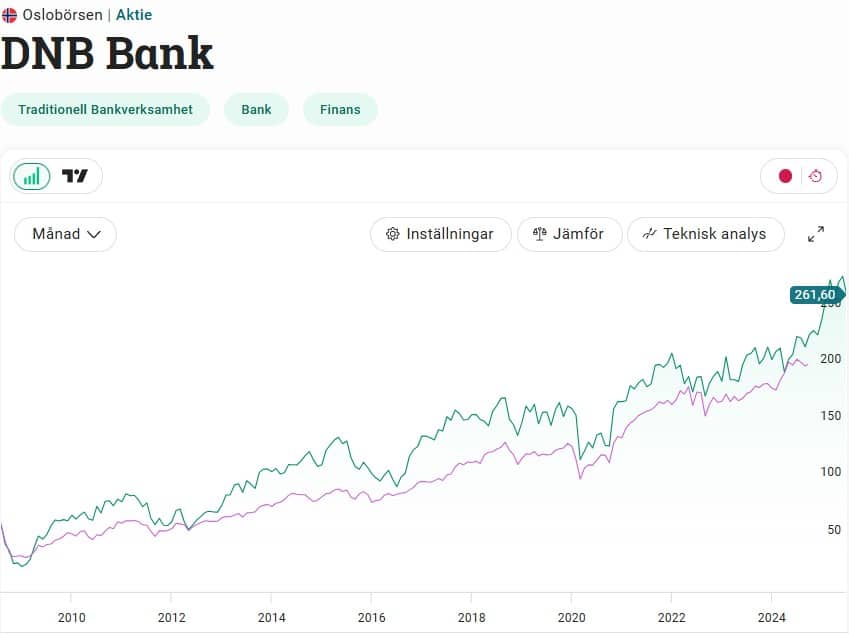
Norges bank  DNB har redan visat sina siffror i fredags och där blev det ett kursfall på nästan 9%. Främst var det nog viktiga räntenettot som gjorde att aktien tappade, men även större kreditförluster och ökade kostnader. I Norge kunde vi dock se att konsumenten varit starkare och att bolån varit starkt.
Det slår mig att jag nog aldrig riktigt kikat på DNB tidigare. Sedan finanskrisen har det varit en otroligt fin och stabil utveckling på kursen och utdelningarna har höjts i god takt. Endast under pandemin slopades den i samband med EU:s direktiv, men redan året efter kompenserades den med ytterligare en utdelning.
Här i Sverige har SCB tidigare skrivit om att bolånemarknaden vuxit med 2,1% i årstakt sedan maj månad med en förbättring månad för månad. Själv läser jag bara tråkiga artiklar om bolånemarknaden men när det kommer till nya bolån är det en annan sak än vad själva objekten säljs för. I Sverige är det Handelsbanken och Swedbank som är särskilt tunga när det kommer till bolån.
Det finns dock mycket som kan påverka rapporterna i ett tråkigt perspektiv. Bland annat spås kreditförluster och kostnader öka. Förra gången Handelsbanken rapporterade blev vi glatt överraskade på kostnadssidan då banken för en gångs skull visade positiva siffror här. Annars är det en bank som ständigt dragits med problematik runt kostnader trots åtskilliga försök att få bukt med problemen.
Räntenettot blir väldigt viktigt, precis som vanligt. Det här är skillnaden mellan ränteintäkter och räntekostnader för en bank. Det är en viktig del av bankens intäkter och visar hur lönsam bankens utlåningsverksamhet är.
Snittet när analytikerna sagt sitt är -8% för samtliga storbankers räntenetto. Här spås dock Handelsbanken och Nordea komma lite lindrigare undan men mycket kan förvåna när siffrorna väl trampar in genom dörren.

Handelsbanken rapport kvartal 2

Vi kan kort och gott säga såhär: Handelsbanken kom med en tråkig rapport medan SEB levererade en riktigt fin rapport. Men då är också SEB mer inriktade mot företagslån.
Beträffande SEB så slog man analytikernas förväntningar på väldigt många punkter och framförallt kreditförlusterna överraskade som riktigt små. Det här är också tredje kvartalet i rad som vinst/aktie ökar. SEB värderas dock idag högst bland alla storbanker.
Handelsbanken (som jag själv äger) blev inte riktigt lika trevlig läsning. Det enda som var positivt var väl att kostnaderna fortsätter hållas på en nivå som är mindre än väntat.
Främst var det räntenettot som var tråkigt och föll med 9%. Det kommer nog inte marknaden ta med en klackspark direkt… Med andra ord stämde inte analytikernas förväntan kring räntenettot.
I rapporten skriver man att den starkare kronan bidragit negativt samt att man inte kunnat dra nytta av omprisningseffekter mellan de man själva lånar och det man lånar ut på samma vis.
Bankerna har tidigare fått kritik att man varit långsamma med att sänka bolånen i takt med att räntorna sänkts. Det kortet kan man inte hålla på hur länge som helst och någon gång måste effekten bli synlig.


Bank är cykliskt. Man kan köpa bankerna till 8-10% yield om man har tålamod. P/B 0,7-0,8. Dom är kassakor. Jag köpte både SEB,Swedbank,SHB,Nordea för 5 år sen på de siffrorna och sålde för något år sen när yielden gick ner och risken ökade. Nu sitter jag fint och väntar till vi får se undervärderingar och kan köpa in mig igen. Köpte SHB på 77 kr i sept 2020. SEB 80 kr aug 2020. Swedbank 140 kr sept 2020. Nordea 74 kr nov 2020. Det kan mycket väl hända igen. Svenska banker är generellt välskötta. Men nu är värderingen ansträngd och… Läs mer »
Köpte SHB hela vägen ner hösten 2020, tror de sista köptes runt 71. En mkt fin vinst till låg risk.
Kan tycka att många svenska banker borde bli rena kvartalsutdelare. Skulle gynna både oss investerare och banken i sig. Tror populariteten även skulle öka, men det är bara min åsikt
Det här har diskuterats exempelvis på Handelsbankens stämma. Argumentet som fördes fram emot var att det är årsstämman som beslutar om utdelningen rent formellt, och att man bara delar ut redan intjänade medel. Att sprida ut dem över året skulle då snarare betyda att aktieägarna fick vänta på förra årets utdelning.
Tjena, ja riktigt bra. De rör sig på det sättet i cykler. Man kan vara lång men då måste entrypointen ligga långt under dagens kurser. På P/B 0,7-0,8 max.
Som Sven Carlin säger, värdeinvesterare med Youtubekanal (The P/E doesn´t matter, but will kill you” länkar videon.
https://www.youtube.com/watch?v=qtqNGkVgGvc
Tjosan David och tack för din insikt. Kloka ord kan jag tycka. Är åtminstone inga pjäser som kommer gå omkull.
Ska ta och revidera utdelningsprognosen för bankerna och hur de kan tänkas dela ut nästa år. Var ett tag sedan sist
Tjena KTM, ja. Idag visar P/B övervärdering i de svenska bankerna. De handlas alltså till premie.
Om man har tålamod så går det att fiska P/B långt under 1. Frågade ChatGPT om P/B på våra svenska banker. Kan säkert diffa något tiotal men känns rimligt med tanke på kurserna.
📊 Sammanfattande P/B-tabellBankP/B (juli 2025)
SEB~ 1,44
Swedbank~ 1,46-1,55
Nordea~ 1,57
Handelsbanken~ 1,43
MVH David
I am suprised and honored to here from you love from sweden to handelsbanken…..
Jag har runt 14% i SHB och ca 6% av portföljen i SEB (direkta innehav, jag har innehav i Industrivärden, Investor och Lundbergs ovanpå). Jag är dock negativ till ffa SHB men jag har köpt mina aktier billigt för flera år sedan även om jag dippköpt vid tillfälle. Jag rundade tex av mitt innehav i SEB till ett jämnt tusental runt 77 kr…
Coolt! Blev det mer köp i SHB idag under raset?
Ja det fick bli några hundra till för att jämna till siffran. Årsvinsten lär bli ca 12-12.5 kr per aktie så p/e runt 9.5. Direktavkastningen lär väl vara minst 8% också. Fallet den vidare till strax över hundringen ökar jag ytterligare.
HAHA, jag har själv aldrig varit någon sådan som vill ha jämna siffror i innehaven, men vet om många där det här är superviktigt 😀 Tycker det är lite kul ändå
Hej! Skulle vilja ha lite input. Vilken ETF anser ni är bäst för att tracka ett ”världs index”. Jag tittar på Van Guard FTSE All-World UCITS ETF (USD) Distributing Shares och iShares MSCI World ETF.
Någon som har en åsikt om vilken som är sämre/bättre än den andra, eller om det är någon annan man borde kolla på?
Finns nog typ 300 stycken om du vill bli exponerad mot Globalt. Dock kanske du även vill inkludera exempelvis tillväxtmarknader och då blir listan betydligt mindre.
Här är de mest populära. Några har jag analyserat
Nu hade du otur när du tänkte kronan 😉 Världsindex är all world, alla branscher etc. Med det sagt, Vanguard och IShares har varsin som täcker ”alla world” men följer olika index. Vem som vinner vet framtiden. Marginalen bör dock vara försumbar så lägg energi på andra frågeställningar än vilken av dessa, båda är nämligen kanoners på lång sikt.
Tackar! Då känns det som att jag är på rätt spår.
Tack för den!
Känns ändå som jag haft mycket otur i veckan med både bil och hälsa så det fattades väl bara att jag tänkte galet här 🙂
Varför går det inte att filtrera på detta hos Avanza? Eller är det jag som ser snett?
Vanguard med i princip alla kontinenter, avgift 0.3
Vanguard LifeStrategy 80% Equity UCITS ETF – (EUR) Acc
eller nedan med utdelning
Vanguard LifeStrategy 80% Equity UCITS ETF – (EUR) Dist
Jag har tex även lagt till
iShares MSCI Canada UCITS ETF USD (Acc)
Ska kolla in dom. Tack så mycket! Uppskattas verkligen. 🙂
Otroligt snällt att du delar med dig! Har aldrig varit någon ETF expert och har som sagt bara två stycken i portföljen.
Det kan bli som så att jag passar på att köpa aktier i Handelsbanken idag om ”flocken” väljer att sälja ner aktiekursen en hel del.Antingen så behåller jag aktierna eller så tar jag hem en vinst när det närmar sig X-dagen då det inte spelar någon större roll om jag tjänar pengar som kursvinst eller som utdelningar även om jag föredrar att tjäna passiva pengar varje månad via utdelningar istället för bara en gång om året så slipper man ifrån den stora nedgången för aktiekursen på X-dagen.Tyvärr så har jag valt Nordea istället för Handelsbanken när jag skall låna till… Läs mer »
Haha klart bankerna står i kö Peter!😂😂😂😂
Peter, du som är en riktig börshaj, behöver du verkligen låna pengar?
Att vara helt obelånad när det är låga räntor är bara dumt, ingen börshaj är obelånad
Peter du kan få låna av mig, jag tar 3 procent i ränta 😆
Konstigt att du inte svarade kommentaren tidigare om den som ville ha tips på etf , det är det ända du skriver om när du inte skriver om ” flocken”