

Då förra inlägget blev rätt uppskattat så tänkte jag återigen kika på utdelningseliten som valts ut bland Suredividend, en av de bättre siter jag kommit över som rankar hållbara utdelningsbolag. Som vanligt gräver jag lite djupare i ett av dessa case för att se om det finns ett köptillfälle där
Som betalande medlem av Suredividend får man varje månad ta del av deras egna topp 10 lista. Listan sätts ihop på följande vis:
- Bolagen ska ha höjt utdelningen minst 25 år i rad
- De med högst potentiell totalavkastning de 5 kommande åren sorteras i en lista och de 10 bästa väljs ut
I augusti månad ser det ut såhär:
| Bolag | Antal år med höjd utdelning | CAGR 5 år framåt |
|---|---|---|
| 3M | 65 | 15,8% |
| Walgreens | 47 | 15,3% |
| Norwood FInancial | 31 | 13,7% |
| Westamerica Banc | 30 | 13,6% |
| Target | 55 | 13,0% |
| Donaldson | 27 | 12,8% |
| Community Trust Banc | 43 | 12,7% |
| Bank OXK | 27 | 12,3% |
| Chessapeake Financial | 30 | 12,2% |
| Brady | 37 | 11,9% |
Många av ovanstående bolag har vi hört talas om tidigare, men det finns också några mindre kända här i Sverige.
Target (TGT)
Förra månaden tog jag upp 3M och nu i augusti kikar jag i stället på Target. Anledningen är det stora kursfall som nyligen inträffat i denna livsmedelsgigant:
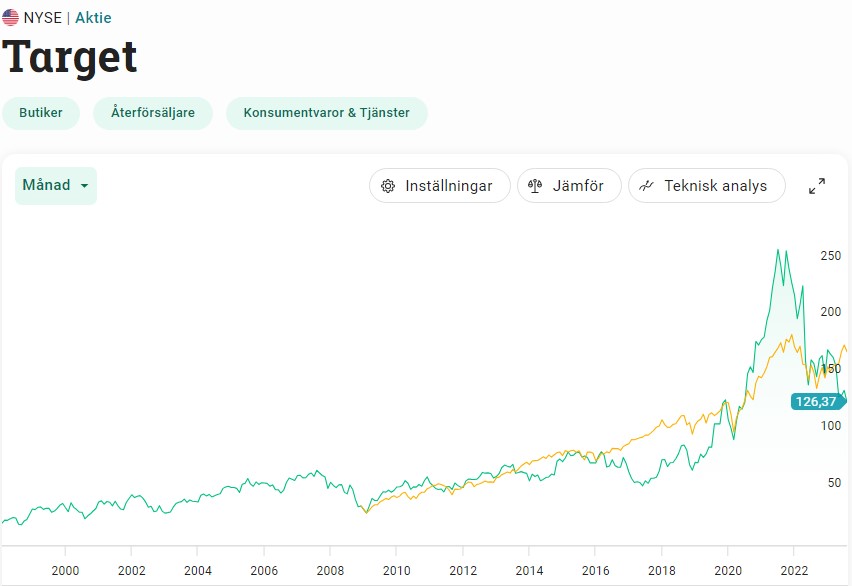
Target har idag en direktavkastning på 3,44% och har höjt utdelningen 51 år i rad. Därmed har man nyligen blivit titulerad Dividend King. De sista 20 åren har man i snitt lyckats öka utdelningen med 15% årligen men nu i juni kom bolaget med en höjning på enbart 1,9%. Det här speglar också problemen som finns här och nu.
Bolaget är 4:e störst inom supermarket-segmentet sett till marknadsvärde. Trots att detta är en gigant så är man inte i närheten av Walmart som är en av konkurrenterna:
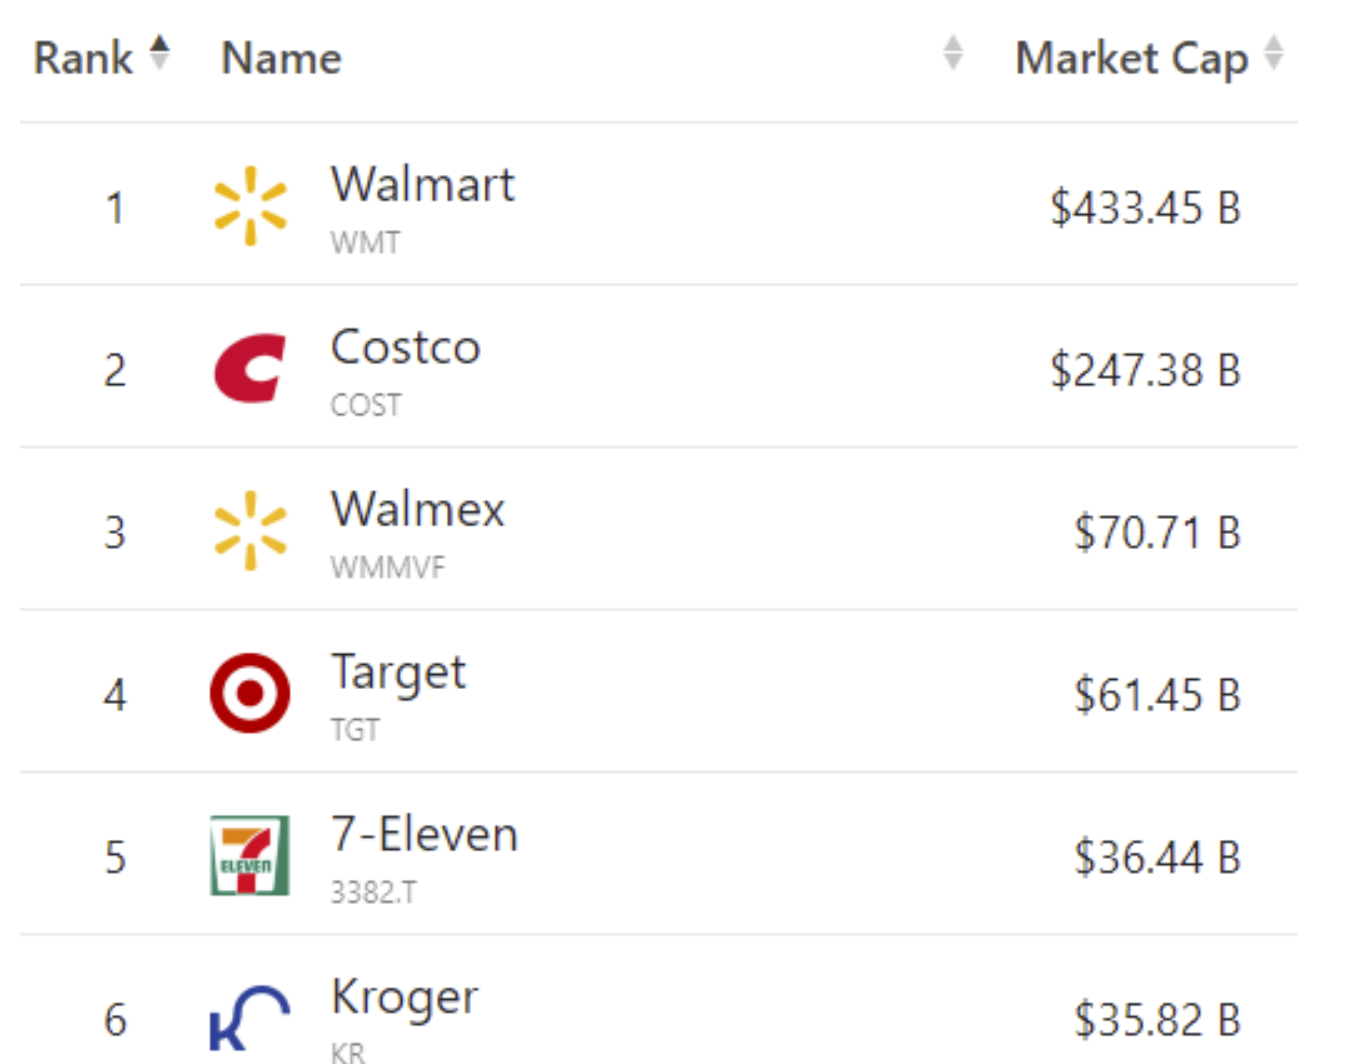
De 6 största giganterna inom köpcentra
Produkterna spänner över en hel drös med olika områden – allt från leksaker till djurartiklar.
Aktien har underpresterat mot S&P500 de senaste 12 månaderna. -18% jämfört med S&P:s +10%
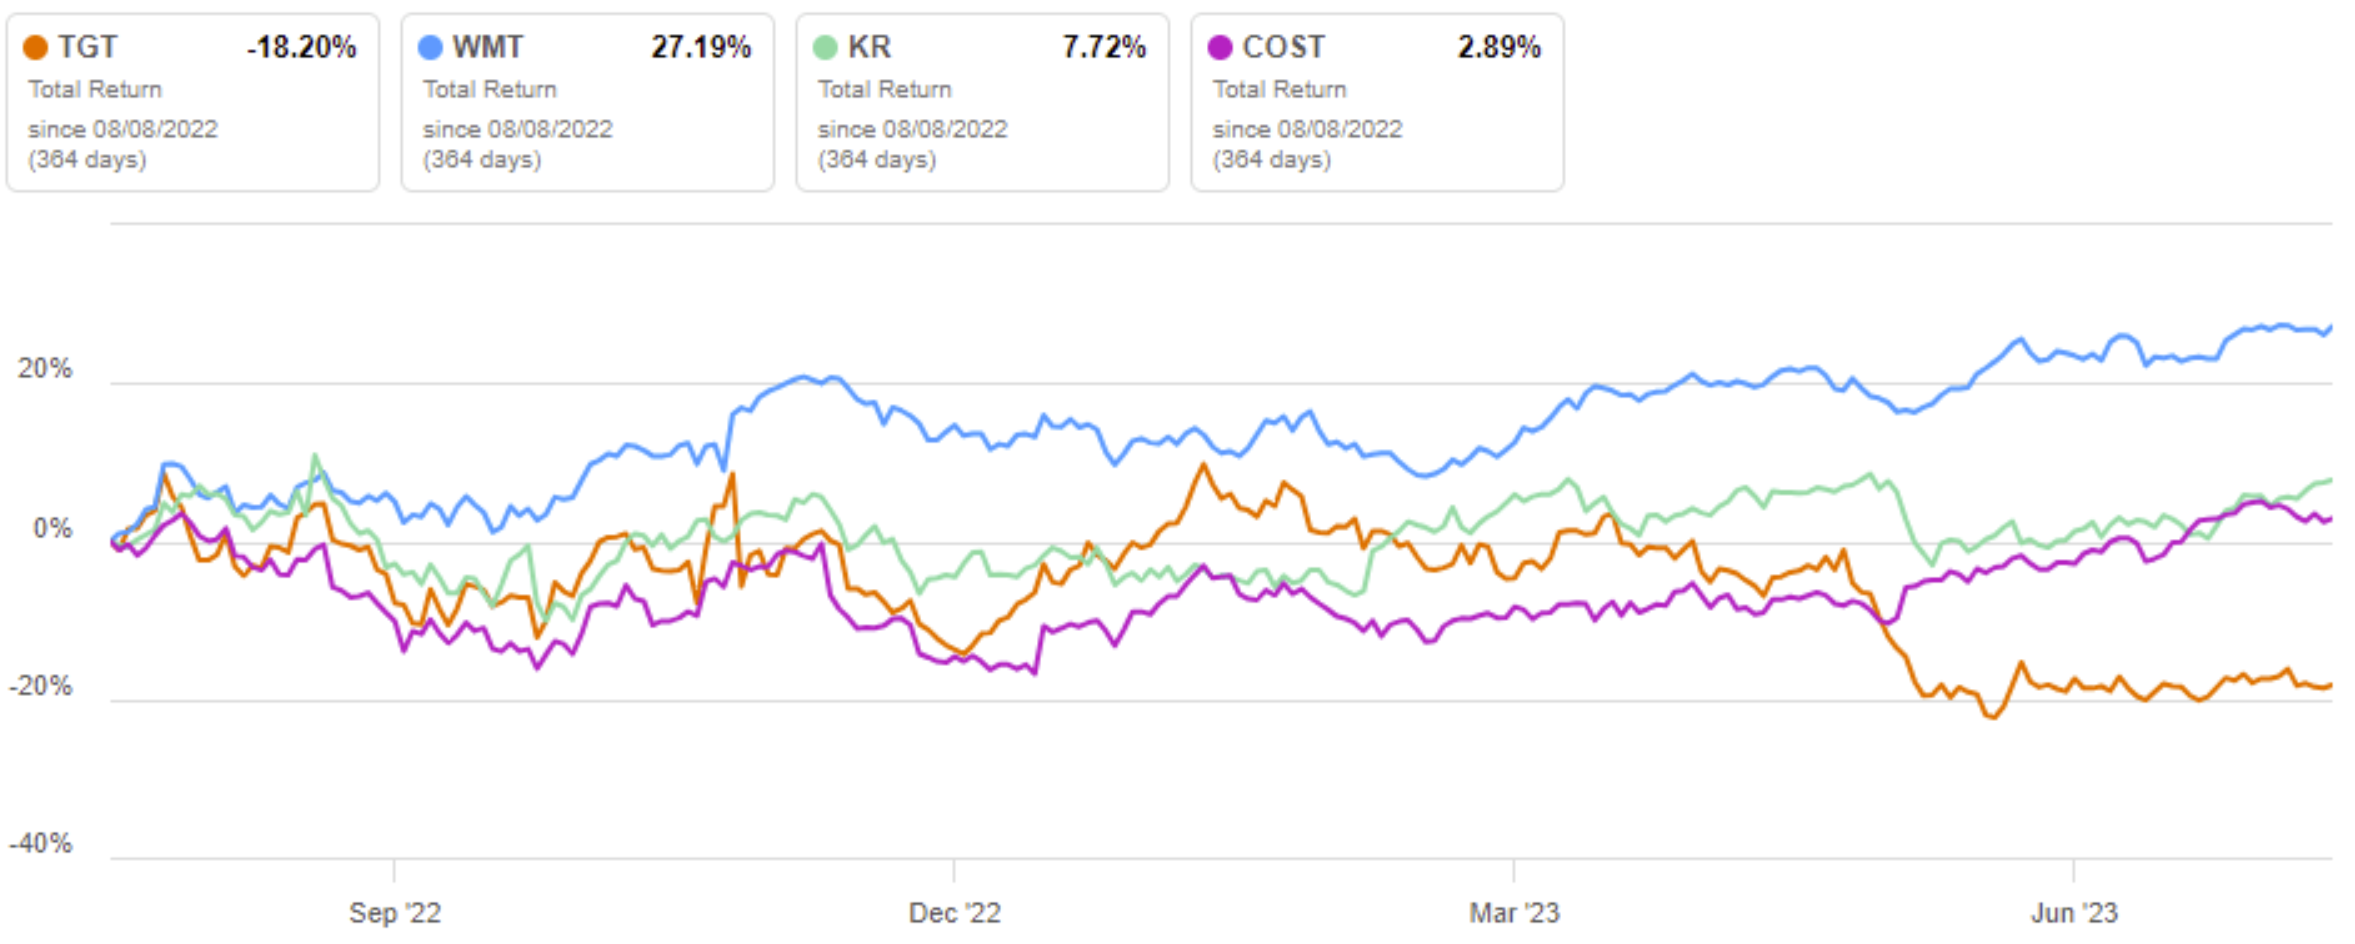
Jag ordar ofta om att det finns köpläge i bolag med kvalité när en sektor går dåligt. Det tråkiga med Target är att andra konkurrenter faktiskt gått mycket bättre. Bilden nedan visar en jämförelse beträffande totalavkastning:
Omsättningen rullande 12 månader är upp något 2023 jämfört med 2022 men vad som spökar är marginalen, vilket får till följd att vinst/aktie sjunkit rejält. Från 12,22 rullande 12 månader 2022 till nu 5,9. Ingen vacker syn.
Bolaget hade en fantastisk tid under pandemin då man kunde luta sig tillbaka mot stark onlinehandel där man faktiskt låg före konkurrenter. Där ser vi nu hur bolaget har problem och tyvärr har inte de fysiska kunderna i butikerna nu kunnat rädda upp situationen. Det här är väl den huvudsakliga anledningen till problematiken skulle jag säga.
Tråkigt är också att man inte längre verkar köpa tillbaka aktier p.g.a. den mycket försämrade kassaflödet. Ännu tråkigare är att ledningen inte riktigt verkar ha en plan för en bättre framtid. I alla fall har inte jag hittat någon sådan kommunikation och klart är att man lider av den leveranskedjorna och den högre inflationen.
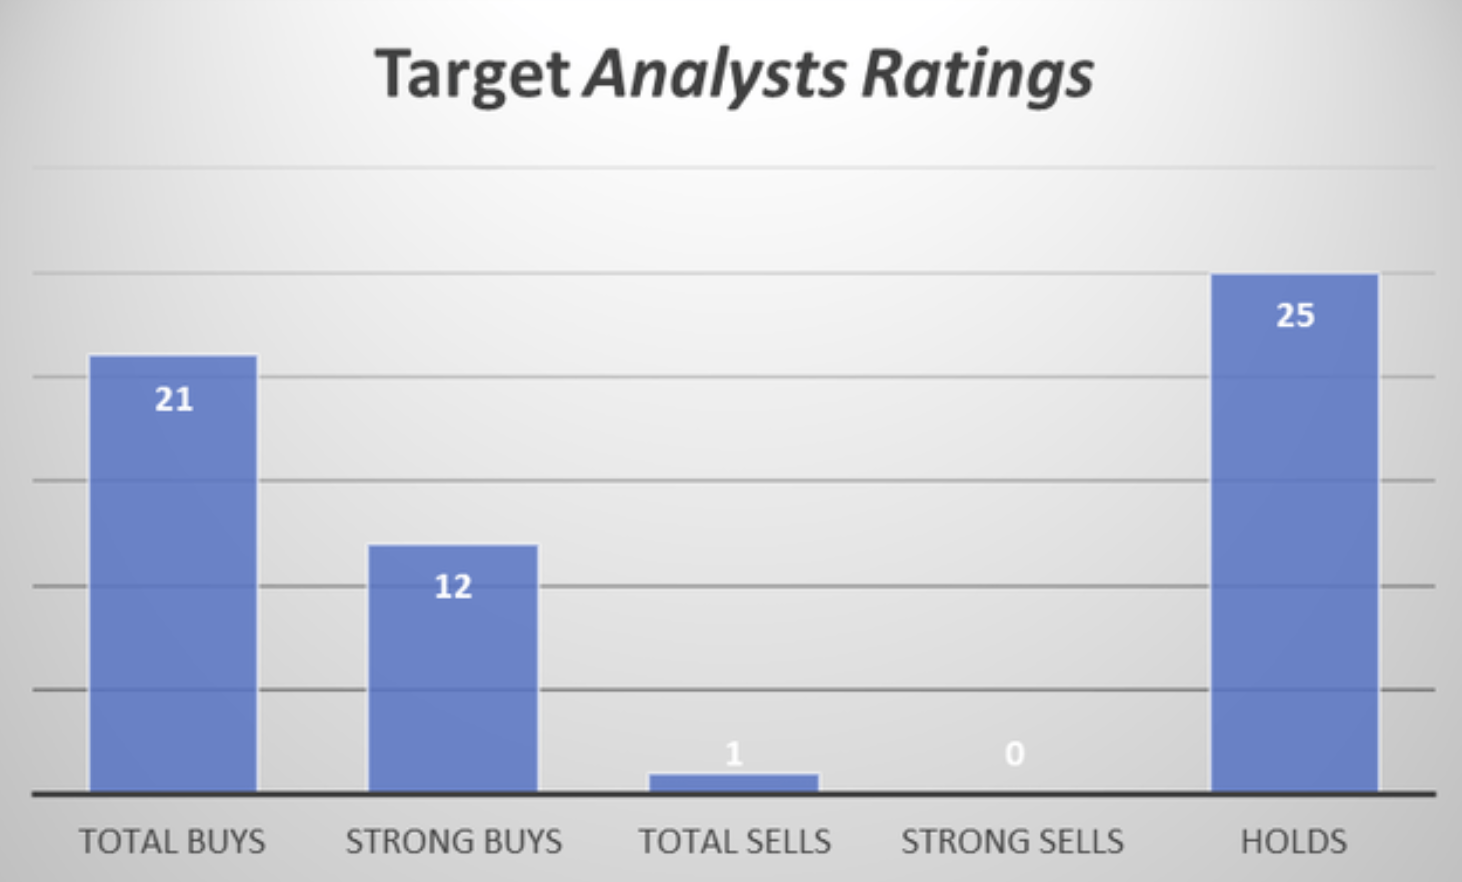
Fördelen som jag ser det är väl att P/S (aktiekurs kontra försäljning) är historiskt lågt just nu samt att analytikerna verkar köpsugna. Jag själv kommer nog inte investera i Target, men det lär bli intressant att se om det blir någon vändning och vad den beror på.
Den som är långsiktig bör tänka att segment som exempelvis leksaker, heminredning etc. lär gå bättre när befolkningen får mer pengar över. Där är vi inte idag.
Trots allt är nog anledningen till att Walmart gått så mycket bättre att den största delen av deras omsättning kommer från dagligvaror och livsmedel
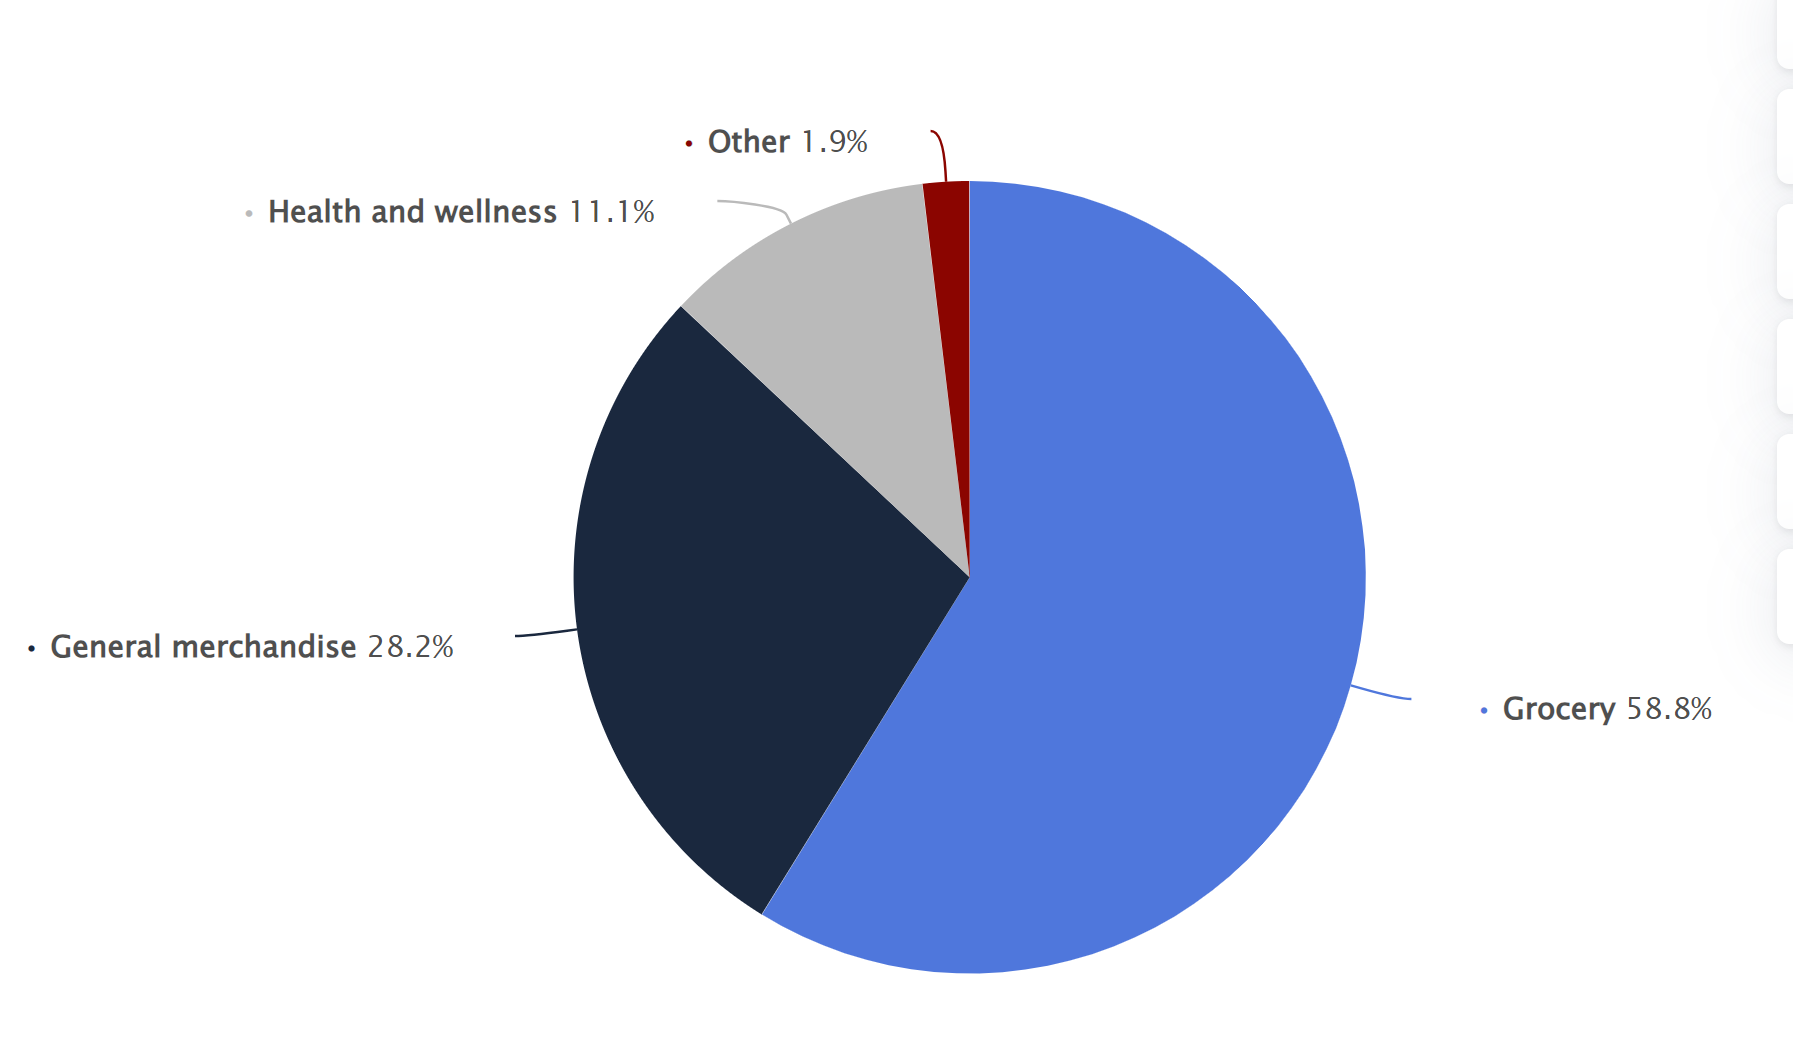
Walmart omsättning per segment


Det pågår en slags stöldepidemi i vissa delstater i USA, en typ av moralisk kollaps så kedjor som target, Walmart m.m har fått slå igen ett flertal av sina butiker på flera ställen för att de helt enkelt går mer back än plus på att driva verksamhet i dessa områden. Jag tror att detta är en stor bidragande faktor till att andra företag har gått bättre de senaste åren än dessa.
Helt rätt. Nu senast var det Dicks Sporting goods resultat som rasade pga av massiva stölder -1$ per aktie! Aktien rasade med 24%.
Target är intressant. De har lyckats att positionera sitt varumärke som lite mer hippt än tex Walmart, vilket går hem framförallt i de större städerna. Men nu är det som du säger lite baksmälla efter de goda pandemiåren så kanske är ett köpläge för den långsiktige. Välskött verkar det vara iaf.