
Fastighetsbolagen har varit det största sänket för mig i år inklusive föregående år. Det råder just nu mycket prat kring köpläget i fastighetssektorn och som utdelningsinvesterare ställer man sig nu frågan varför bolagen delar ut men samtidigt gör nyemission. Det som också är en sund fråga är att fundera över vilken ränta fastighetsbolagen klarar av.
Är det någon gång vi ska lära oss att det är viktigt att analysera bolagens balansräkning så är det nu. Fastighetsbolag med en stark balansräkning där vi bland annat ser att en stor kassa samt lågt utflöde i pengar för lånen sätts på toppen av tronen.
Som vanligt tycker jag att man ska ta det lugnt och inte sälja fastighetsbolag för att byta mot något som går bra för tillfället, exempelvis läkemedel. Oftast har tåget redan gått när du skiftar om och då är det bara en dum idé. Med det sagt kan det ta länge innan en sektor kommer tillbaka.
Det vi däremot kan göra är att plocka in mer när det regnar. Kanske kan vi även byta till oss bolag som bevisat sig vara bättre än andra. Ett sådant som jag själv funderar över är Atrium Ljungberg där dippar i kursen sällan uppstår. 88 000 hos Avanza äger Castellum som tappat bort sig själv på stigen, medan 5000 äger Atrium Ljungberg. Intressant, men samtidigt är jag en av de som äger Castellum och inte Atrium.
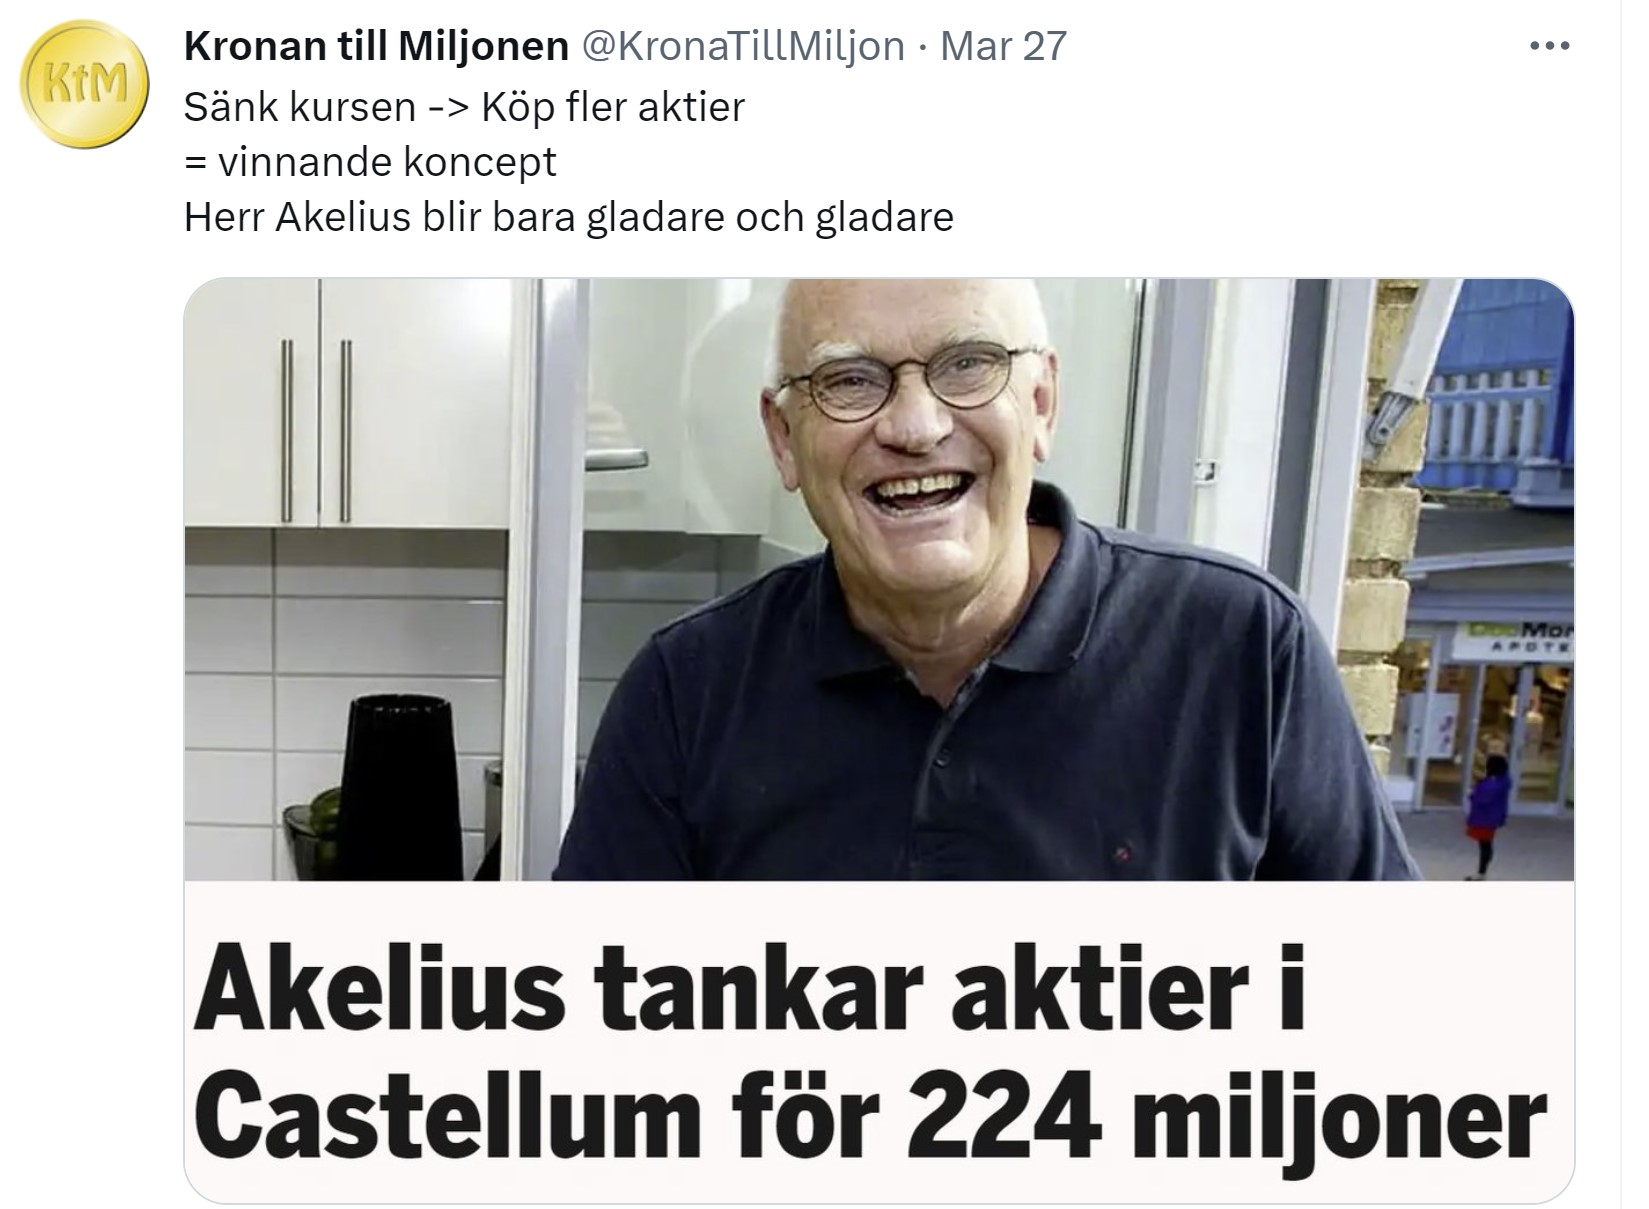
Någon som däremot passar på att köpa Castellum är den sluge Roger Akelius. Där tror många att han ”avsiktligt” försökt sänka kursen för att köpa billigare. Samtidigt har han inte gått emot några regler utan håller sig på spelplanen. Jag tweetade om detta för någon vecka sedan som sågs av 35K personer
Frågan är: kan någon se mer genom-glad ut än Roger?
Jag lyssnar numer sällan på Avanzapodden men det senaste avsnittet som handlade om fastighetssektorn med Peter Norhammar (fond: Avanza Fastighet by Norhammar) tycker jag var värt att lyssna på. Länk till Avsnittet. Här får vi tänka på att Peter är positiv till fastighetsbolagen av en anledning då han faktiskt förvaltar en fastighetsfond.
I avsnittet kunde vi bland annat höra hur Norhammar tycker att Castellum är köpvärt nu, med den enkla anledning att det historiskt varit rätt att rygga Akelius i hans drag på schackbrädet. Även mycket om nuvarande värdering av fastighetsbolagen tas upp i avsnittet.
Hur mycket ränta klarar Fastighetsbolagen?
Affärsvärlden har nyligen gjort en sammanställning av de mest välkända fastighetsbolagen på Stockholmsbörsen och rangordnat dessa utifrån vilken ränta de kan tänkas klara av.
Här har man beräknat något som kallas för ”break-even-ränta”, vilket enkelt förklarat är den ränta som fastighetsbolagen klarar av innan förvaltningsresultatet per stamaktie blir negativt. Som du säkert vet så är fastighetsbolagens utdelning baserat på förvaltningsresultatet och normalt brukar vara att man delar ut ca 50% av detta.
Här ska tilläggas att den här ribban är väldigt lågt satt och att det inte blir några pengar kvar alls till stamaktieägarna är givetvis inget att eftersträva.
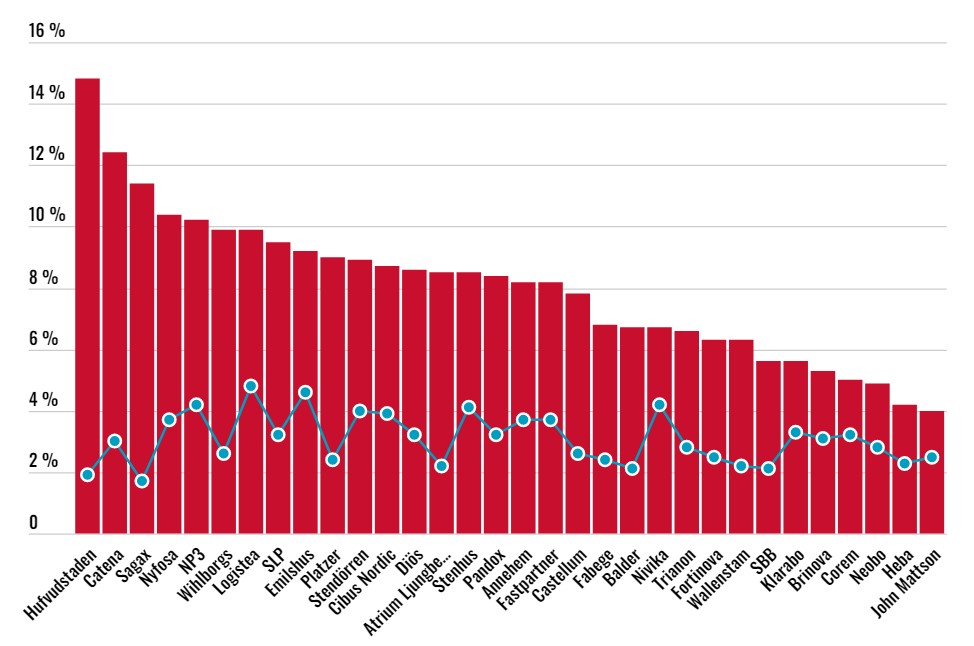
Vad vi kan utläsa från diagrammet ovan är att Hufvudstaden bör klara högst ränta medan John Mattson klarar lägst. Ca hälften skulle klara 8% innan resultatet blir negativt. Till detta följer även bolagets snitträntor (blå prickar) och där kan vi se att Sagax faktiskt har lägst ränta just nu.
I mittensegmentet hittar vi många av mina fastighetsbolag som Cibus, Castellum och Diös, medan SBB ligger på en betydligt mer riskabel del av diagrammet.
En annan reflektion är att vi hittar många fastighetsbolag med bostads och samhällsfastigheter i botten. En av anledningarna är att hyrorna inte kan höjas lika snabbt här och att man har svårare att anpassa sitt kassaflöde.
Personligen får jag nog se över min position i Corem där jag idag äger deras D aktie. Kanske finns det en anledning till att denna handlas till 12,66% direktavkastning just nu. Här finner vi nog också anledningen till att NP3 Pref ”enbart” handlas till 7,68% direktavkastning.
Nu är förvisso alla utdelningar i det vi kallar för fixed income (preffar och D-aktier) säkrade i år men vad som händer nästa år är svårt att veta.


Jag tror fastighet kommer stiga imorgon.
Snart får vi svaret 🙂 Kan bli en surdeg ännu ett tag. Men när vi ser positiva tecken kring räntorna och inflationen kommer det finnas fin uppsida
Tror gör man i synagogan 😉
Det kommer nog att bli några nyemissioner bland fastighetsbolagen även om det finns en viss fördröjning i många fall… Bolag med starka balansräkningar och huvudägare samt tillgång till kapital kommer säkerligen kunna köpa fastigheter billigt som andra måste avyttra.
Jag varken köper eller säljer aktier i fastighetsbolagen i det här klimatet. Jag väntar in villkoren i Castellums aviserade NE och kommer eventuellt att öka min andel i samband med det, beroende på hur villkoren ser ut.
Hej och tack för din kommentar!
Absolut så kan det bli. Aldrig roligt när ens innehav späs ut och det är givetvis alltid roligare när ett bolag köper tillbaka aktier. I det läge vi ser nu skulle vi givetvis hoppas på att man köper tillbaka aktier på en riktigt låg nivå när rabatten är mellan 30-50% men givetvis finns det inte utrymme till det då man vill skydda sitt kassaflöde
Jag vill höja ett varningens finger mot att helt fokusera på P/B-talet, detta kan förändras snabbt vid en nedskrivning…
Just Castellum är ju enkelt. Där vet vi Fair Value. Det är 115 kr enligt Akelius. Köp <115 kr kommer ge stor vinst under årens lopp.
Vi vet vad Akelius tycker är fair value och troligen finns även en säkerhetsmarginal i det priset. Vad vi inte vet något om är Akelius tidshorisont, intention med bolaget, om hans analys är korrekt eller hur de här parametrarna överensstämmer med de egna…
Hej,
Jag har försökt nå dig på kronantillmiljonen@gmail.com, kolla gärna till den mailen
Mvh Alex
Absolut! Kanske har landat i skräpposten.
Har varit på påskledigt nu några dagar så har inte hunnit beta av mailen riktigt som jag velat.
Ha det fint Alex
Det var nog påskharen som tog den. Eller kanske ”global warming” smalt bort den. Lika hög sannolikhet för båda.
Nu har jag inte läst artikeln men utgår ifrån att man gjort räkneexempel på nuvarande hyror som sedan inflation justeras? Eller är hyrorna konstanta? Just inflationsjustering är förutom samhällsfastigheter något man kan diskutera huruvida det är möjligt? Gick själv i min gamla hemstad nu i påsken och förvånas över hur mycket tomma lokaler som finns??!Och då tänker bolagen att hyrorna kan höjas än mer?? Jag har svårt att tro på det, må ju komma mer vakanser framöver.
Mvh
Emigrantinvesteraren
Det där har jag också funderat över. Som det är nu justeras hyrorna utefter KPI per automatik som jag förstått och givetvis är fastighetsbolagen glada över att hyrorna stiger, även om det blir en viss fördröjning. I dagsläget ser vi väldigt liten vakans bland många större fastighetsbolag men har vi sett det värsta ännu?
Enligt Peter så har vi ingen fastighetskris att vänta likt den vi sett tidigare åtminstone men det finns inga spåkärringar i den här branschen.
Hoppas du haft en fin påsk!
Hur räknar man på inflationsjusterade hyror? Det betyder ju bara att hyresvärden kommer att höja hyran. Men är kontrakten så pass långa att det spelar någon praktisk roll?
En värd kan ju höja hyran hur mycket denne vill, i en marknadsekonomi. Det som spelar roll är hur många hyresgäster som fortfarande är intresserade. Det som ibland kallas ”pricing power”. Det är ju inte hyresvärdens ekonomi man ska titta på för att bedöma pricing power, det är de (presumtiva) hyresgästernas.
Den enda ekvation man med fördel behöver studera är FCF i förhållande till kostnaden för finansieringen. Företag som Balder, Cibus Nordic och Castellum kommer gå stärkta ur stålbadet (stålbad = politiker som vevar igång sedelpressarna). Medan företag som SBB inte kommer överleva. Möjligen i någon bedräglig hybridform. SBB har redan tvingats sälja av sina bästa fastigheter, trycka nya aktier till småsparare, och som vanligt ösa ut direkta lögner om förfarandet. Jag håller med Hagströmer om att SBB aldrig borde tillåtits inträde på börsen.
Du fortsätter med dina lögner om SBB. Hoppas ingen går på detta skitsnacket för det är allt det är skitsnack!