

Jag har tidigare nämnt att man ska låta riktkurser passera utan att uppmärksamma dessa. Det tankesättet har jag fortfarande, men det är ändå intressant att se hur många nu börjar vända sina åsikter om fastighetsbolagen. Vissa kurser har redan nu kommit tillbaka till högre nivåer.
På tal om fastigheter så verkar det som att mäklarna nu börjat agera någon sorts telefonförsäljare. Ibland brukar jag anmäla mig till att bevaka slutpriser på bostäder i mitt område. Tidigare har jag fått en notis om slutpriset och budgivningen när affären gått igenom.
Nu får jag inte bara det utan även ett telefonsamtal ganska direkt efter det att jag anmält mig:
”Vi ser att du anmält intresse om slutpris på objektet. Hur går dina egna tankar kring bostaden?”
Då vet man att marknaden är skakig 🙂 Vi har faktiskt börjat kika på att köpa en stuga en bit härifrån nu när alla tycks vilja sälja. Självklart kommer jag aldrig rucka på portföljen för att finansiera något sådant utan då får det bli en högre lånebild.
Köpa fastighetsaktier
Jag fortsätter att köpa fastighetsaktier och för tillfället blir det mest Cibus, SBB B och det vi kallar fixed income (preferensaktier och D-aktier).
Rapporterna för det fjärde kvartalet kommer inom kort och i min egna portfölj är Akelius först ut. Inför rapporterna har analyshuset Kepler Cheuvreux höjt riktkurserna för många bolag och förväntningarna verkar stiga.
Jag har sammanställt riktkurserna i tabellen nedan. Procenten är skillnaden mellan nuvarande kurs och riktkurs avrundat.
| Bolag | Nuvarande kurs | Riktkurs | Skillnad |
|---|---|---|---|
| Atrium Ljungberg | 188,7 | 189 | 0% |
| NP3 | 214 | 225 | 5% |
| Castellum | 135,3 | 165 | 22% |
| Catena | 416,8 | 460 | 10% |
| Hufvudstaden | 152 | 170 | 12% |
| Fabege | 94,2 | 108 | 15% |
| Diös | 77,9 | 78 | 0% |
| Sagax | 260,5 | 260 | 0% |
Det har varit en rätt stor skillnad på återhämtning hos fastighetsaktierna. Givetvis finns det många faktorer bakom det här men personligen tror jag att det finns mycket kvar att ge för många aktier. Atrium Ljungberg är väl den aktie som troligtvis återhämtat sig bäst och kursen är snart uppe på All-Time-High igen.
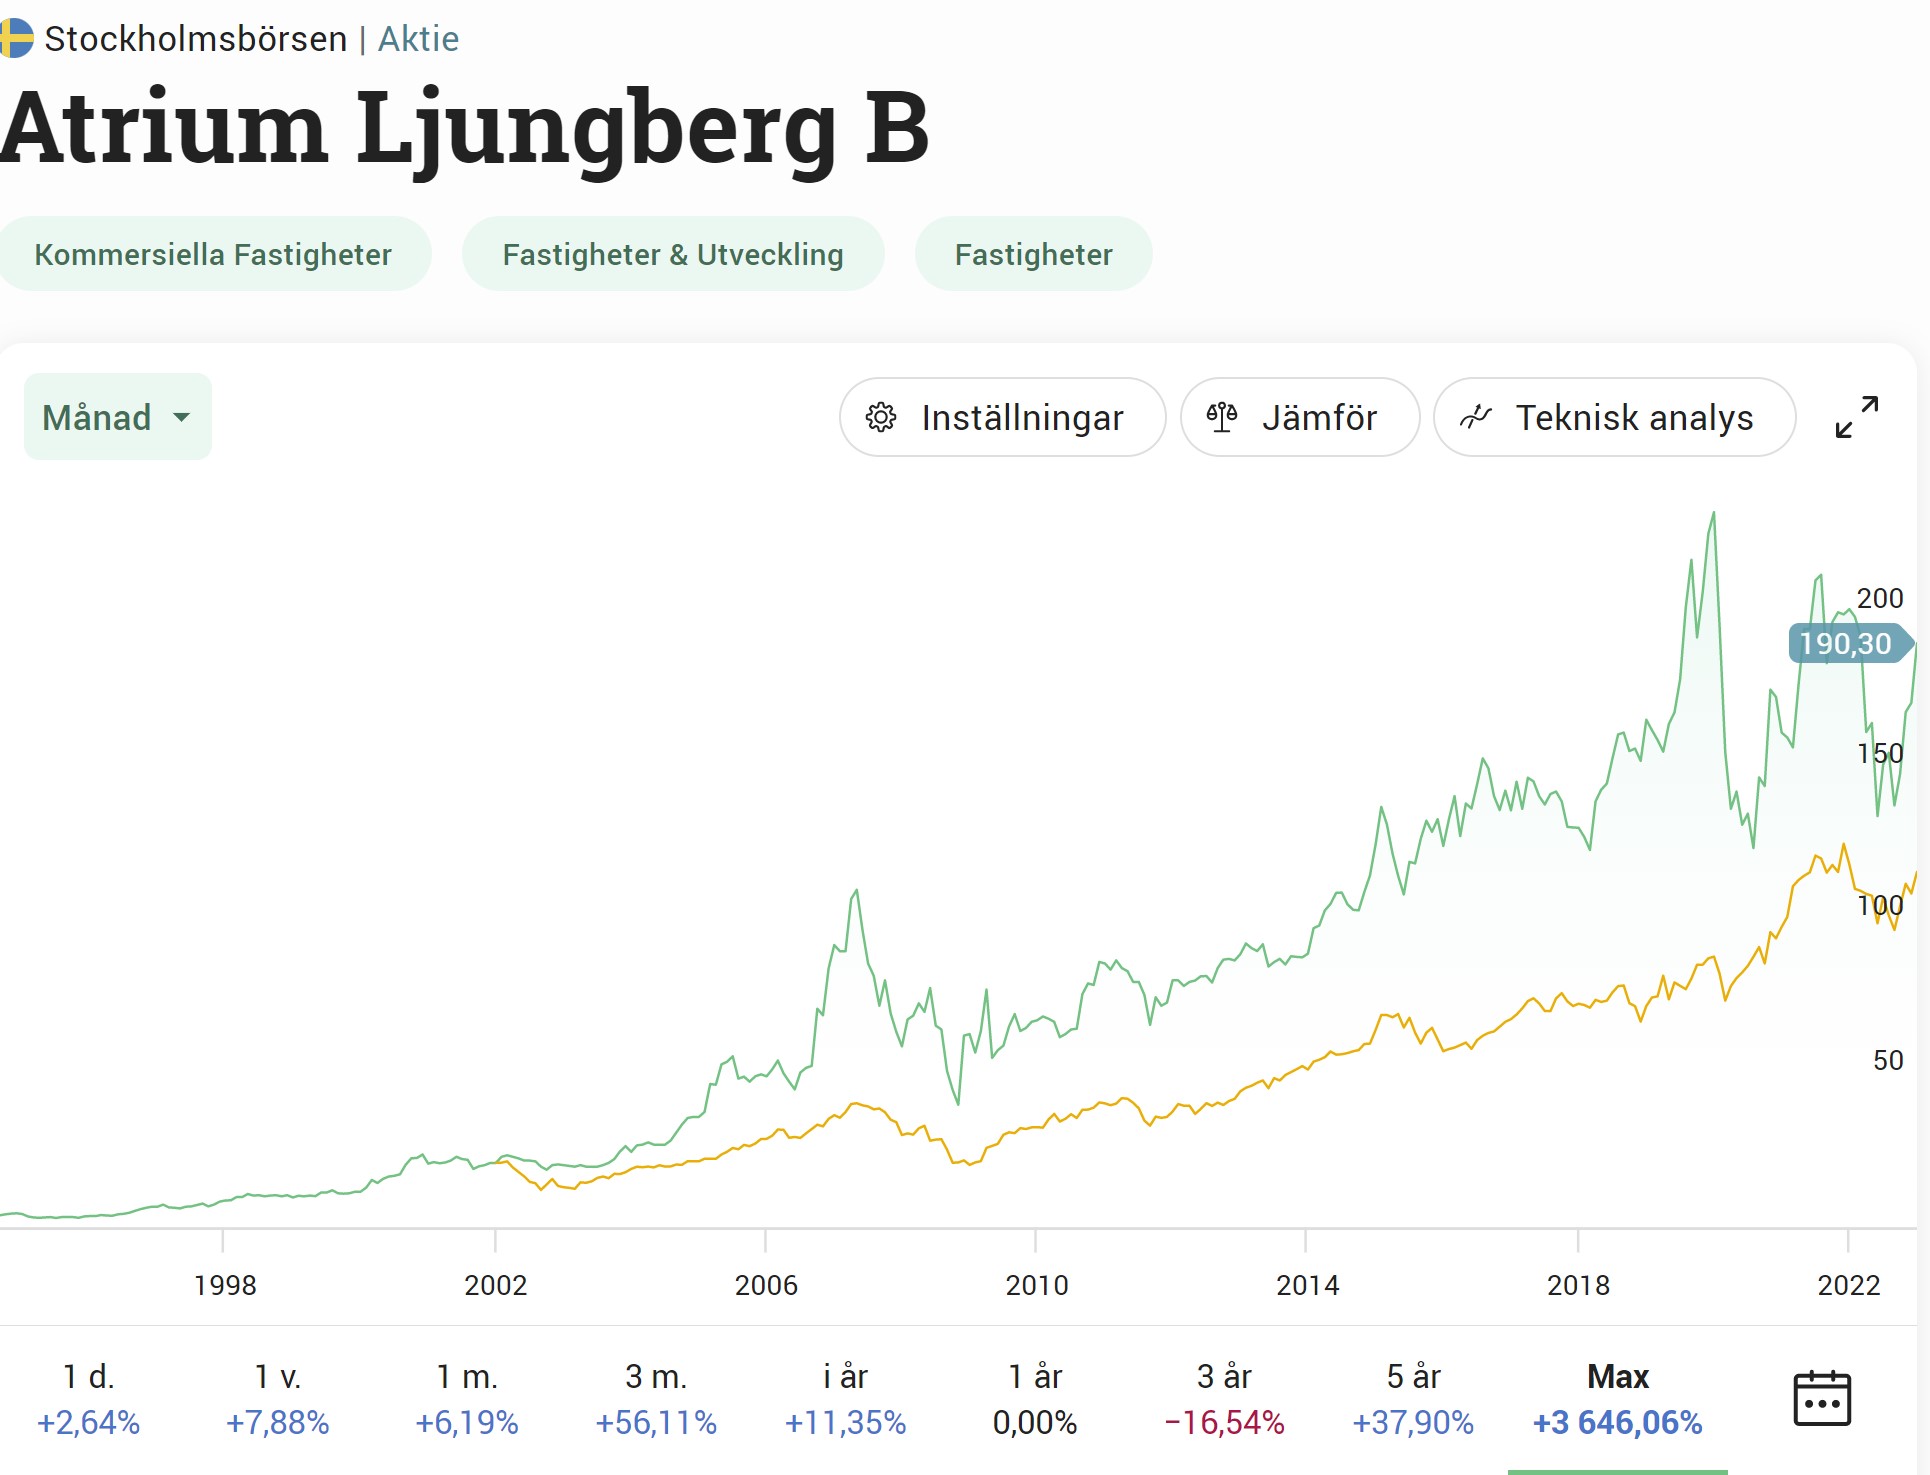
När jag själv kikade på bolaget första gången 2017 så minns jag att Atrium ansågs vara större risk än många andra fastighetsbolag, troligtvis med tanke på att det där och då var mycket snack om döden av köpcentrum.
Det visade sig vara felaktigt och Atrium har utvecklats väl sedan dess. Idag är det ett av Stockholmsbörsens bästa utdelare sett till historik. Köpte du aktier 2006 så har du fått hela 15,5% i genomsnittlig årsavkastning, vilket är fenomenalt.

Kikar vi på rabatten, alltså skillnaden mellan substansvärdet och rådande aktiekurs, så får du bäst rabatt i Fabege idag bland bolagen listade ovan. Rabatten är hela 48,9% räknat på siffrorna i kvartal 3. Näst på tur hittar vi Castellum med 47,8% rabatt.
Att Castellum inte återhämtat sig mer beror på den våta filt som ligger över utdelningen. Än idag har jag svårt att begripa varför man helt slopar utdelningen (pausar) och inte bara sänker den till en rimlig nivå. Speciellt med att majoriteterna av hyrorna i Castellum är KPI styrda och vakansen är galet låg. Rapporten kommer bli fruktansvärt spännande att läsa åtminstone.


Godkväll Kronan! Tack för ett intressant inlägg. För mig är det viktigaste när jag bedömer fastighetsbolag hur mycket förvaltningsresultat de kan producera (motsvarande AFFO eller kassaflöde) och hur mycket jag behöver betala för detta förvaltningsresultat (P/F, P/AFFO). Jag tycker det blir en mer intuitiv värdesättning för mig som investerare än substansvärdet, som ju är ett mer teoretiskt mått om bolaget skulle sälja av alla sina tillgångar och dela ut dem till aktieägarna. Jag släppte nyss en analys om SBB och i den så räknade jag ut P/F-värdena på ett gäng stora fastighetsbolag i Sverige och fann att dessa skiljer sig… Läs mer »
Intressant, jag tittar inte heller speciellt mycket på substansvärdet utan föredrar att titta på kassaflödet eller förvaltningsresultatet. Om man tittar på substansvärdet gör man egentligen ingen bedömning av bolagets värde utan överlåter värderingen helt till fastighetsmarknaden, som såklart kan felprisätta på samma sätt som att aktiemarknaden kan felprisätta en aktie.
Tack så mycket för det! Ja det du skriver om utdelningsandel kontra förvaltningsresultat är grymt viktigt, något vi nyligen sett när det kommer till Omega Healthcare som jag skrev om idag.
Länkar vidare till din fina analys!
https://www.drdividend.se/aktieanalys-samhallsbyggnadsbolaget-i-norden-ab-stockholm-large-cap-sbb-b-sbb-d/
Intressant! Synd att inte ”humlan-som-inte-kan-flyga-men-ändå-gör-det”, dvs Sagax, är med.
Utdelningen i Castellum slopades för att Akelius ville tvinga bort Rutger Arnhult. Svårare än så är det inte.
Jo precis och det lyckades han med, men frågan är vad han får för vinning i det. Nu är han ju största ägare i ett bolag som står utan
”Än idag har jag svårt att begripa varför man helt slopar utdelningen (pausar)”
Tjosan Klok sparare!
Var målet att få ut Rutger så har han då lyckats, men vad väntar nu då? Vad är planen framöver? Det är nog det jag inte förstått. Mer än att han kanske kan fortsätta köpa aktier nu till mer rabatt än i många andra fastighetsbolag som stigit. Castellum har ju inte hängt med riktigt i resan nu under månaden och det är väl för att ingen vill köpa då ingen kvartalsutdelning kommer ges.
Kanske bara jag som känner viss förvirring
Intressant koll. Har inte kollat mycket på Atrium Ljungberg och har därmed för lite koll på bolagets verksamhet. Fabege finns däremot i portföljen och det skall bli spännande om analytikerna kan få någorlunda rätt på kortsiktig eller om det kommer att ta några år. Å andra sidan kommer riktkurserna säkerligen att ändras någon/några gånger per år.
Tycker det är intressant hur bolag som få tror på kan visa sig bli fenomenala och nästan prestera bäst. Har hänt både en och två gånger ;D
Tusen tack för kommentaren
