
Den 20 september 2022 meddelade Riksbanken att styrräntan höjs med 1 procentenhet till 1,75 procent. Höjningen kom som en chock för många då flertalet tippat på 0,75 procentenheter. Vad innebär det här för oss med bolån? Vad innebär det för mig?
Styrräntan och bolåneräntan

Styrränta (tidigare reporänta) sätts av Riksbanken och lätt förklarat kan man säga att det här är den räntan som våra banker kan låna och placera pengar till hos Riksbanken. På så vis är det här grunden för väldigt mycket i vår ekonomi.
Även om bankerna i sig i princip kan sätta vilka räntor som helst så sker aldrig det här i praktiken skulle jag säga. Vi ser ett tydligt samband mellan styrräntan (reporäntan) och bankernas bolåneränta.
Då banken nu kan låna för 1,75% hos Riksbanken så är det rimligt att boräntorna är högre. Jag tycker själv att den här grafen är intressant:

Differensen mellan styrränta (reporänta) och bolåneräntan
Vad blir boräntan efter höjningen 2022?
Det är givetvis svårt att svara på.
Nordea ser att toppnivån för styrräntan kommer landa på 2,50% i februari nästa år. Det skulle innebära att listräntan* för den rörliga boräntan kan komma att landa på 4,75%.
*Man kan säga att listräntan är den ränta banken har som utgångspris och snitträntan avslöjar vilken ränta som bankens kunder faktiskt fått.
Samtidigt menar Torbjörn Isaksson (chefsanalytiker Nordea) att vi bör ta höjd för mer:
”Riksbanken är ödmjuk inför inflationsutsikterna, inför konjunkturen och hur penningpolitiken ska se ut framöver. Att det ser ut att toppa på 2,50, det finns en osäkerhet där. Så man ska förbereda sig för det värsta och hoppas på det bästa”, säger han.
Bankerna har väl själva sagt att man ska räkna med att klara 6-7% när man tecknar ett nytt bolån. Jag själv funderar hur många som faktiskt själva tänkt den tanken när man köpte sin bostad.
Hur påverkar det oss med bolån?
Själv ligger jag på Avanzas Bolån+ som går via Stabelo. Där ligger min ränta på 1,74%
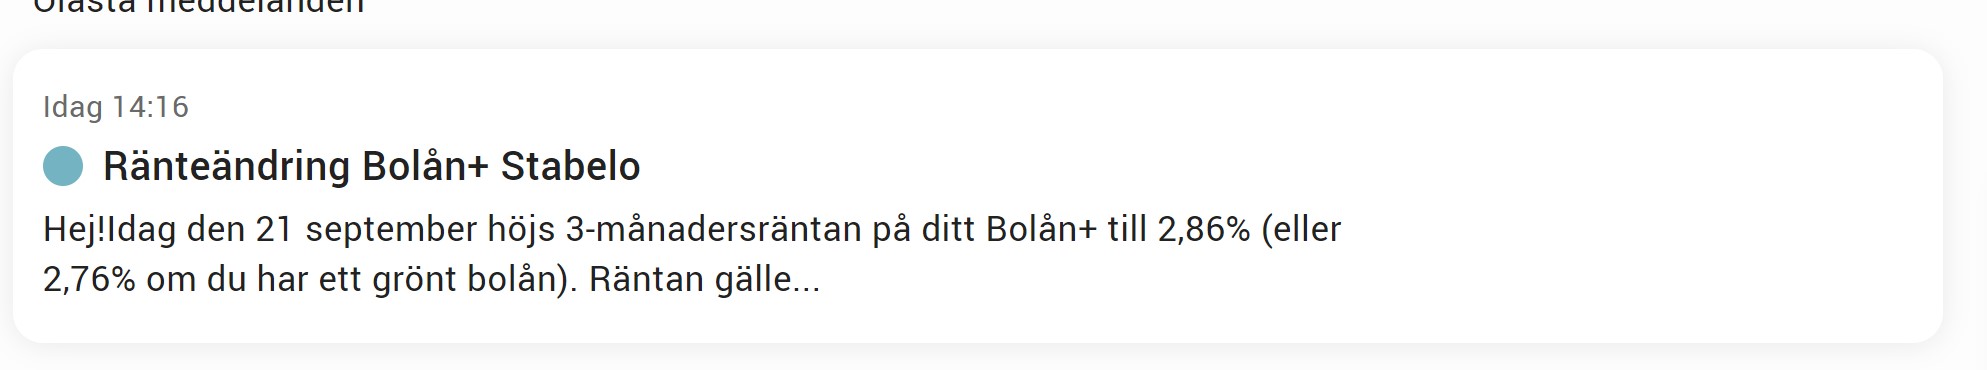
Den höjdes senast 15 juni så jag blev förvånad att jag inte fick något mail nu den 15 september om höjning. Antagligen lär jag få det nu efter Riksbankens höjning. Tecknar man nytt rörligt via Stabelo landar du på 2,8%.
EDIT! Haha, 2 timmar efter det att jag lagt ut detta så fick jag följande på Avanza 😀
Jag har idag lån på 990 000 kr. På så vis betalar jag 1 435 kr i månaden. Räknar vi på den nya prognosen i början på nästa år, 4,75%, så kommer den nya månadskostnaden för lånet bli 3 712 kr. Så visst blir det skillnad.
Däremot sparar jag oftast mellan 15-20k varje månad så räntehöjningar för mig blir inte ens spännande. Men jag förstår att det kommer bli svettigt för många. Speciellt med tanke på att vissa redan nu går upp på nätterna för att tvätta samt löser gymkort till familjen då det blir billigare att duscha på så vis…
Det vore jätteintressant att höra hur din bolånesituation ser ut och ifall du oroar dig något


Apropå det där med gymkort. Min gymkedja meddelade idag att de stänger bastun tills vidare. Deras anledning var att de ville vara med och bidra till elsparandet…inte ett ord om att de även ville spara en slant…
Så vad kommer härnäst? Duschen?
Jag hoppas på musiken i gymmet.
Har nästan exakt samma lånesituation som du. Fast 1M, och hos Nordnet snarare än Avanza. Oroar mig inte ett dugg. Skulle kunna lösa lånet imorrn om jag ville.
Däremot blir jag lite orolig för att en del närstående med betydligt sämre ekonomi kan få problem. Men en av fördelarna med att vara relativt rik är ju att man kan hjälpa till om det skulle bli nödläge
Fruktansvärt fint av dig! Är lite less på att låna ut pengar. Lånade ut 5k till en kompis som jag känt sedan skolan för flera flera år sedan med det muntliga löftet att det skulle ta ett år innan jag fick tillbaka det. Räntefritt givetvis. Än idag har jag enbart fått tillbaka 2k av dessa 5
Känner igen det dära, fy vad trött man kan bli på sånt utnyttjande
Mjo! Samtidigt var det ju mitt fel att låna ut då jag vet hur illa han har det. Å andra sidan har han ju varit min vän genom hela livet och jag har en aktieportfölj på 2,5 miljoner så varför tjurar jag?
Det är bättre att tänka så här: vi har varit vänner i många år, du behöver hjälp och jag kan och vill hjälpa dig.
De där pengarna är inte ett lån, de är en gåva.
Yep! Lite så jag tänker 🙂
Jag har betydligt mer lån med cirka 4,5 miljoner. Valde att binda lånet på 3 år förra sommaren his SBAB. Betalar 1,19% och amorterar 12k i månaden.
Nu får jag mer i ränta på sparkontot (1,25%) än vad jag betalar i ränta på bolånet 😄
Har 1,6 mill hos NN til 1,33 % men går snärt upp 0,5% , så ca 1780 i ränte pr månad och 2500 i amortering. Men utdelinger går upp 100% pr år (mål) och är nu på 30000 kr månad, näste år 60000 kr /månad (om utdeling blir kvar på samma niveau). så ingen problem att betala, men ändå inte roligt at handla med höga priser och vänta på el räkning (SE4). Köpar nya utdelings aktier veckovis och har fortfarenden ledig kapital.
Halloj och tack så mycket för att du delar med dig!
Jag gillar verkligen nordnets stege där du får mer och mer förmånligt desto mer du har investerat via dom.
Maxade mer eller mindre ut när jag köpte nuvarande boende(3.5 miljoner). Och alla höjningar inräknade ( då med ränta på 5% ) Så kommer jag klara mig. Backup strategierna är sälja bilen säga upp parkerings platsen samt säga upp gymmet och stream tv / musik. Men allt som allt. Har inga problem att klara mig men det blir fasiken inte roligt. Men investeringarna kan hjälpa en del med. Kan ju plocka ut utdelningarna is stället för återinvestera dem vid en kris vilket skapar också mer andutrymme. Men det är typ plan D efter Plan C skaffa inneboende Hope for the… Läs mer »
Hej! Har idag lån på 2 765 000 kr. Ett stort lån tycker jag men i det ryms vårt hus, en bil, en husvagn och ca 250 000 kr som är investerade eller ligger på räntekonto. Eftersom lånet är bundet till mars 2025 och till en ränta på 1,49% så är jag inte särskilt orolig i dagsläget. Jag kommer behålla de 250 000 kr investerade och just nu kan jag ju faktiskt på bättre ränta på ett sparkonto än att betala av på bolånet. Vi får se år 2025 i mars hur läget ser ut då. Finns möjlighet att betala… Läs mer »
Jag skulle vilja rekommendera er alla till en trovärdig och uppriktig privatlångivare som godkände mitt lån till mig bara inom några timmar efter så många misslyckade försök att få ett lån, jag blev förvånad och glad över att den privata långivaren räddade mig och erbjöd mig en lån med 2% ränta, kontakta henne nu om du behöver ett akut lån E-post: (christywalton355@gmail.com) eller whatsapp henne +12522852093
Behöver du akut kredit? Vi tillhandahåller företagslån, personliga lån, studielån, billån etc. Om du är intresserad, vänligen kontakta oss (dakany.endre@gmail.com)
Akut låneerbjudande.
Begär brådskande pengar med 2% ränta. Från 2 000 till 100 miljoner euro. Svara e-post: (dakany.endre@gmail.com)
Akut låneerbjudande
Behöver du ett akut lån? Vi ger ut privatlån? Företagslån? Bostadslån? Lantbrukslån? Utbildningslån? Debet konsolideringslån? Lastbilslån? Billån? Hotelllån? Refinansiera lån? och fler skollån? Startlån? .Vi erbjuder till 2% ränta! Kontakta oss via: (dakany.endre@gmail.com)
låneerbjudande
Kära kund,
Behöver du ett personligt lån, investeringslån, semesterlån, företagslån, studielån, bostadslån eller något annat lån? Vi erbjuder lån med en ränta på 2%. Vi erbjuder förmånliga lån från 2 000 till 100 000 000 euro. För mer information kontakta oss via e-post: (richardcosmos5@gmail.com).
Akut låneerbjudande.
Kanske har jag fel, men vad jag fattat det som är styrräntan den ränta som bankerna kan FÅ om de väljer att parkera sina pengar hos riksbanken. D.v.s 1,75% är deras riskfria ränta, vilket betyder att bankerna inte har något incitament att låna ut till sina kunder under den gränsen. (Därav namnet styrränta). 1,75% blir alltså ”golvet”.
Hej!
Ja alltså jag förstår det också som ett typ av golv eller grund för bankernas finansiering. Den här infon var rätt bra tycker jag:
https://www.soderbergpartners.se/newsroom/blogg/vem-satter-min-bolaneranta/