

Skogsbolaget Holmen levererar återigen en rapport som uppfyller förväntningarna. Det här har länge varit mitt pick när det kommer till branschen Skog. När jag började investera i bolaget var dock P/E strax över 15 och nu är det närmare 30. Bör jag tänka om?
Först och främst måste jag ändå ge 5 stjärnor till Holmens webcast där man snackar om q2 rapporten. Säkert har ni lyssnat in på någon conf call i USA där du får se en stillbild och en röst utan rörlig bild som maler på. Senast var det Disney som levererade en muntlig presentation som du knappast vill se om och om igen. När det kommer till Holmen så ser vi människorna som talar samt att du kan hoppa till olika kapitel i efterhand. Suveränt!
Det var väl via min bloggkollega Aktiepappa som jag först fick upp ögonen för Holmen. Sedan jag köpte har kursen mer än dubblats, vilket kan tyckas befängt för ett bolag vars värde består av 75-80% skogsmark.
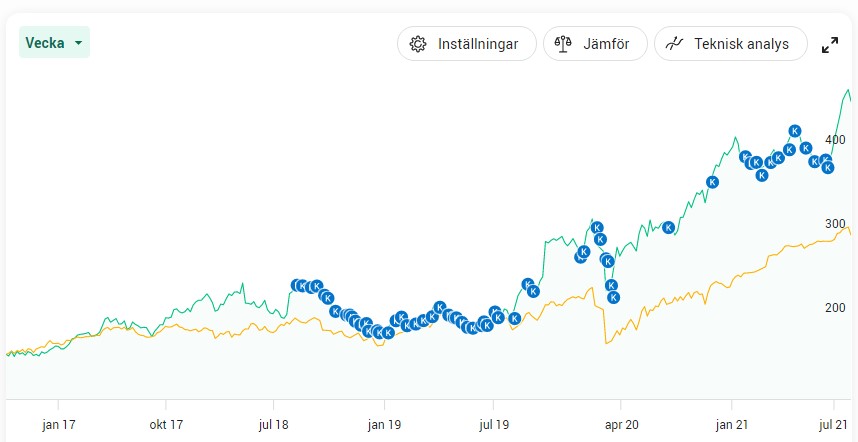
Mina köp i Holmen
Mina första aktier köpte jag till 3,5% direktavkastning. Idag är den 2,6% men då räknar jag med den extrautdelning som Holmen gjorde. Mer rimligt är att räkna på 1,6% utifrån ordinarie utdelning. Kraven för att jag ska investera i ett bolag med under 2% i DA är stora och kräver hög framtida utdelningstillväxt, alternativt andra intressanta faktorer. Frågan är om Holmen kan upprätthålla detta eller om mycket tillhör den gröna bubblan.
Det som är fascinerande är att Holmen presterat över 22% årligen i totalavkastning de senaste 10 åren. De senaste 5 åren är siffran uppe i nästan 30%. Jämförbart med Latour alltså. Fast okej, Latour har lyckats hålla 32% årligen i 10 år så vi kan inte jämföra dessa riktigt 😏
Holmens verksamhet tycker jag bolaget själva förklarar rätt väl:
Holmens stora skogsinnehav utgör basen för vår verksamhet. De växande träden förädlas i egen industri
till allt från trä för klimatsmart byggande till förnybara förpackningar, magasin och böcker samtidigt som
vi producerar vatten- och vindkraft på egen mark. En affär som skapar värde för både aktieägare och
kunder samtidigt som den bidrar till ett bättre klimat och en levande landsbygd.
Man brukar dela in bolaget i 3 olika segment.
Holmen Industrier
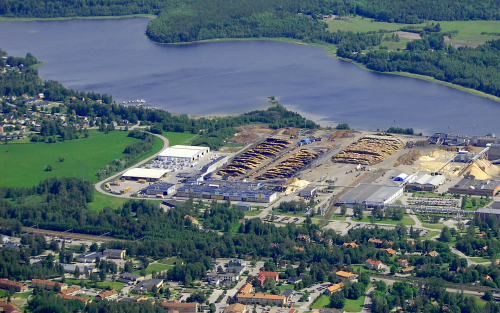
Iggesunds sågverk med driftstart 1990. Här tillverkas snickerivirke i furu som används till interiörer såsom möbler, fönster, dörrar, trappor och golv.
Här hittar vi då pappers- och kartongproduktionen men även sågverken. På förvärvsfronten har det inte hänt så mycket under senare tid. Det var väl den nya torkanläggning vid Iggesunds sågverk och förvärvet av Martinsons som stod ut men dessa blev rätt små om vi kikar på totalen.
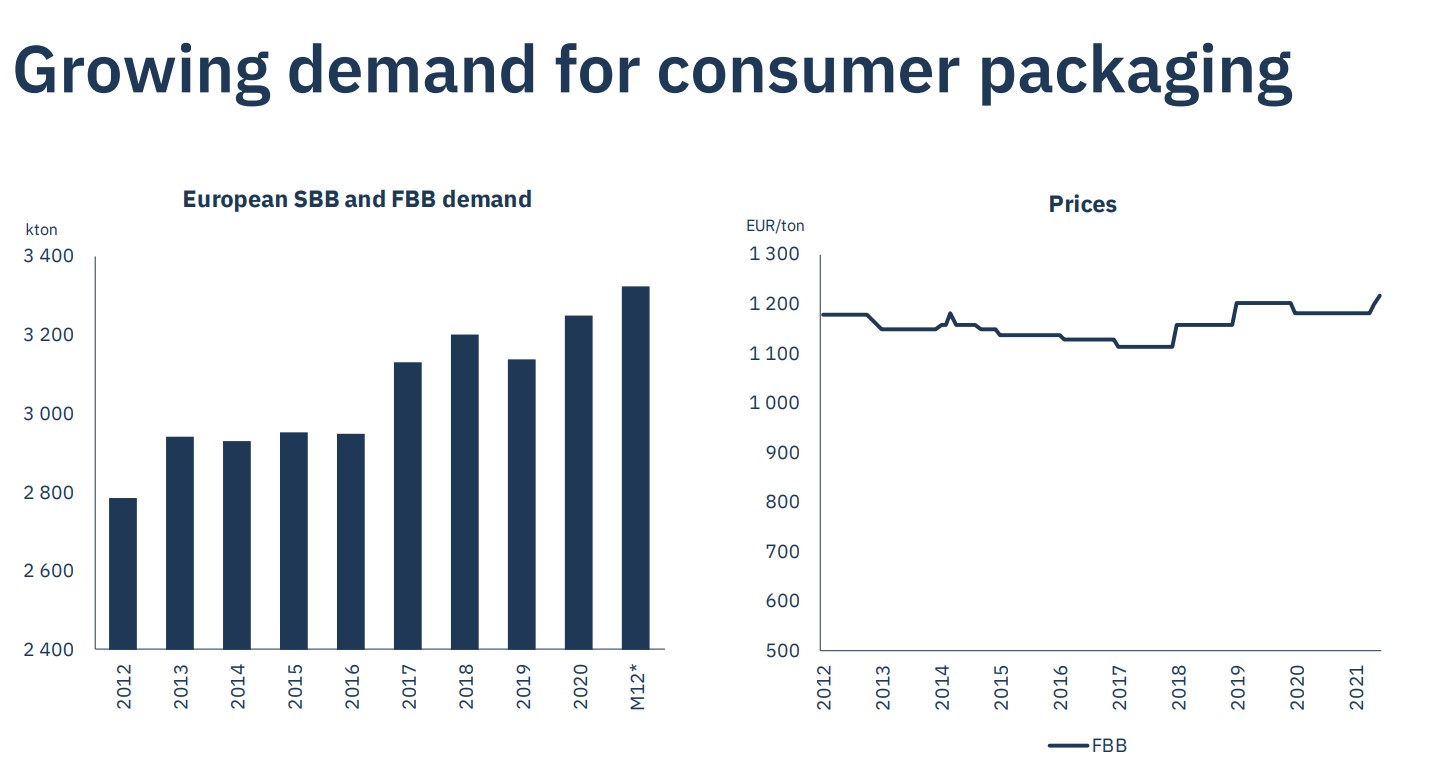
Vad vi däremot ser är att produkterna används mer och mer. Det här visade också bolaget i rapporten.
Holmen Energi
Energi-delen ska växa genom uppförande av vindkraft på deras egna mark. Under andra halvåret uppförs de 26 vindkraftverk i Blåbergsliden som ett normalt år väntas producera 440 GWh. Hur mycket 440 GWh är i relation till annat har jag inte den blekaste aning om.
Den här delen är väl den som luktar ESG allra mest och kanske den bidragande faktorn till kursutvecklingen. Alla bolag som rör i dessa gigantiska stolpar med propellrar (vindkraftverk) ska upp. Nästan lite likt IT-bubblan 2000 men då skulle alla bolag till himlen som rörde inom begreppet IT.
Holmen skog
Här har vi då kärnan i bolaget och Holmens stora skogsinnehav utgör basen i bolaget. Man har väl runt 1 miljon hektar skog och själva skogen är något högre värderat än SCAs då majoriteten ligger i södra Sverige.
Det här är en långsam process och man beräknar väl att ett svenskt barrträd tar 70 år på sig att växa. En inflationssäkrad men långsiktig utveckling. Skog är ingen raket direkt.
Slutsats
Holmen har mycket spännande framför sig och jag ser mycket tecken på att papp- trä- och kartongvaror kommer användas i allt högre utsträckning framöver. Samtidigt är det synd att värderingen skenat och att direktavkastningen idag är såpass låg.
Det blir väldigt spännande att se vilket utdelningsförslag som kommer i början på nästa år.
Jag köper inte mer i Holmen just nu men säljer heller inget
Vore helt klart intressant att höra om ni äger något inom Skog. Gärna utdelningsrelaterat 🙂


Fint bolag som även jag äger, de står för ca 2,8% av portföljen, skulle vilja öka litegrann, men tycker som du att den är för dyr på dessa nivåer.
Förstår hur du menar. Vi får helt enkelt behålla detta och skjuta in sedlarna i något annat intressant tills vidare : )
Så länge MP styr Sverige köper jag inga skogsbolag. Alldeles för hög politisk risk.
Holmens energidel är visserligen intressant, men hur många procent av bolaget är det?
Ja det beror väl lite på hur man ska se det men helt oavsett är det väldigt litet. Det mest lämpliga är väl att kika på hur stor del av vinsten detta utgör. Försvinnande litet om du ser bilden nedan:
Spelar ingen roll hur mycket efterfrågan ökar om man inte kan/får öka skogsavverkningen.
Tillväxten är därmed begränsad tyvärr.
Man får gallra i alla fall ;D
Jag äger Holmen sen ett par år tillbaka och har heller inte köpt nya aktier på ett tag. Men vill heller inte sälja några så ursprungsplanen att hålla dessa 10-20 år ligger kvar. Vid ev dipp och beroende på orsak är jag inte främmande att köpa på mig mer.
Själv har jag börjat köpa in mig i Acadian Timber. Ta gärna en kik på den då jag fann den aktien intressant 🙂
Jag har tittat på Acadian också och ägt i omgångar. Kan vara att jag inte reder ut att läsa kanadensiska rapporter riktigt eller att det är finansiella finesser jag inte förstår som de håller på med, men det ser inte ut som att utdelningen täcks av fritt kassaflöde så därför är jag inte ägare just nu. Om du har kommit till en annan slutsats får du gärna förklara hur för jag skulle gärna äga Acadian igen om jag bara förstod hur hållbar utdelningen är.
Tack så mycket för kommentaren!
Tjenare och tack för tipset!
Har inte kollat något alls på detta. Vad är anledningen till att man inte kunnat höja utdelningen mer senaste åren? Stora investeringar kanske?
https://www.acadiantimber.com/dividends.html
Glöm inte att dem har vattenkraft också! 🙂
Tjosan https://aktiegrubbel.blogspot.com/ och tacka för det 😍
Blev tvungen att kolla upp hur det ser ut i Sverige och vattenkraften var ändå mycket större än jag trodde. Hade förstått att kärnkraften skulle vara drygt 60% men det verkar som jag har fel. Eller så har EON fel där jag norpade denna bild
Av mina drygt 20 bolag är inget av dem skog, tyvärr. Sålde Stora då jag min klant råkade köpa det på mitt ISK.
Därefter har värderingen skenat. Jag avvaktar helt enkelt en nedgång.
Vad var det för fel köpa det i ISK?
Tjosan Superleeds!
Stora enso finns med i min lista med bolag man bör tänka på när det kommer till källskatt:
https://www.kronantillmiljonen.se/kunskap/bolag-med-eller-utan-kallskatt/
Ok, hade missat att det dras källskatt på stora enso
Äger Holmen, som en liten del av portföljen, sedan ett antal år och skulle gärna vilja ha fler aktier i bolaget. Har varit en kanonbra kursutveckling och bra utdelningar, men låter bli att köpa på dessa nivåer. Var sak har sin tid. 🙂
P/E 30 för ett bolag som äger så mycket skog känns ju inte som någon jättefin prislapp. Någon ovanför nämnde takten man kan avverka också. Det här ska man nog läsa mer kring
Holmen var den första aktie jag köpte när jag övergick från fondsparande. Hade fastnat för Mark Twains klassiska citat: ”Buy land. They don’t make it anymore.” Har idag 2000 aktier (efter split) med ett GAV på 90 kr. Tyvärr i depå.
Suveränt citat det där måste jag säga.
Man kan ju även lyssna på några ord från Aktiestinsen om skog som han sa innan han gick bort:
https://youtu.be/8eDfF-FwBAc?t=62
Har UPM, skulle gärna äga Holmen också, men PE nära 30 för ett tillverkande skogsbolag är långt långt över rimlig värdering. Minst 30% övervärderat i mitt tycke. Eftersom skuldsättningen är låg och det finns en långsiktig efterfrågan på bolagets produkter kan jag tänka mig att betala PE 20. Nästa års vinstprognos säger 16:- så kring 320 skulle jag vara intresserad.
Vet att någon nämnt UPM tidigare också men har inte haft tid att bilda mig en uppfattning. Kikade lite i deras kalkylator i alla fall och de senaste 5 åren har inte varit en dålig investering. 18% årligen med återinvesterad utdelning. 😍
Inte tittat så mycket åt Holmen, jag är trogen SCA aktieägare 🤭
Skulle nog själv välja SCA framför Essity 🙂 Jag har dessutom jobbat en sommar åt SCA och det var ett toppenjobb kan jag tycka!
Mitt pick i sektorn är sca, men holmen återfinns i barnens portfölj. Tycker bägge bolagen är fina så varför inte äga bägge?
Hur kommer det sig att du valt enbart holmen?