

Atlas Copco är ett bolag jag sällan surrar om här på bloggen. Det här är ett globalt industribolag vars kompressorer, vakum-utrustningar, generatorer, pumpar, industriverktg och monteringssystem hjälper kunder i 180 olika länder att driva sin verksamhet framåt.
När det kommer till Atlas utdelnings för 2020 så kvarstår styrelsen med sitt utdelningsutrymme för året. Däremot senarelägger man beslutet om den andra utdelningen för att vidare se hur Coroan utvecklar sig. Det här kommer beslutas vid en extra bolagsstämma men har inte smittan blivit påtagligt värre tror jag att chansen till den tidigare förslagna utdelningen är stor.
Läs allt i deras pressmeddelande om utdelningen
Jag har tidigare skrivit om Atlas Copcos utdelningshistorik. 35 år utan sänkning säger rätt mycket, men det är ingen garanti på att det kommer fortsätta så. Det såg vi exempel på nyligen i H&M. Däremot verkar det mindre troligt att Atlas sänker än H&M som en tid tvingades stänga 70% av sina fysiska butiker som utgör den största kassakon för bolaget.
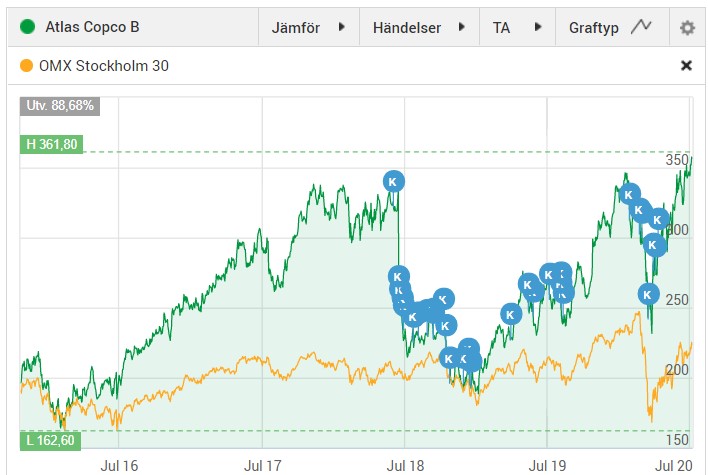
Notera att det här inte är alla köp i Atlas som jag gjort. Bolaget gjorde tidigare en split och detta utraderar tidigare ”köp-pluttar”. Jag är ibland i kontakt med Avanza för att lämna förslag att fixa detta då jag som programmerare kan tänka på ett par lösningsförslag 🙂
Det jag vill få fram i det här inlägget är egentligen hur pass fort det kan gå från att många kritiserar ett bolag rejält, till att det plötsligt vänder. Kritiken när bolaget delades upp i Atlas Coptco / Epiroc var att den fina delen av verksamheten landade i Epiroc. Just på den här tiden började det också bli väldigt vanligt att man delade upp bolag i två olika delar beroende på verksamhet.
Tänk också på att det stora fallet i aktiekursen ovan beror på just uppdelningen Atlas/Epiroc.
Hur vet man då att ett bolag kan vända från en negativ trend och inte blir en fallande kniv?
Det är självklart väldigt svårt att svara på och hade vi vetat det faktiska svaret så hade marknaden sett väldigt annorlunda ut. En sak jag själv bär med mig är att bolag som historiskt visat att man kan komma sig ur eländiga perioder i regel kan göra det igen (ingen garanti). Sedan måste man givetvis ställa sig frågan om företagets produkter/tjänster någonsin kommer att bli populära igen.
Äger du Investor idag får du med en rejäl stek Atlas Copco.
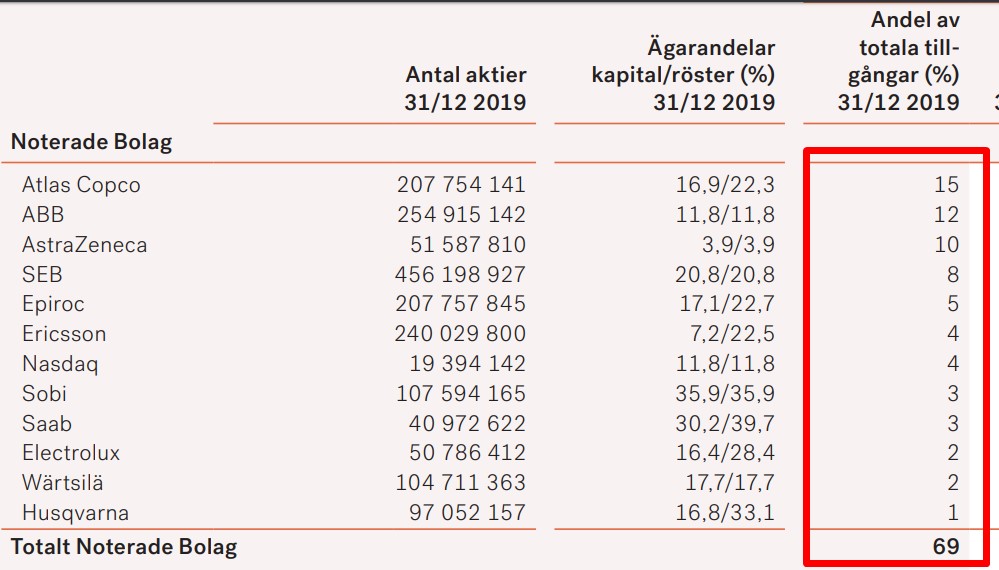
En möjlig strategi för mig skulle kunna vara att sälja Atlas nu och enbart dra nytta av den pott jag får via Investor. På så sätt gör jag en riktigt god kursvinst samtidigt som jag indirekt äger bolaget via Investor. Å andra sidan har aktier som jag sålt alltid fortsatt upp så det är nog ingen god idé 🙂


Ännu ett bra bolag, låg DA men levererar, det är det ekonomi och aktier går ut på, känns som ktm sakta men säkert börjar hitta rätt väg, vet att jag fick spott och spe från många här när jag inte följde med i hyllningsångerna för diverse bolag som kunde heta BPF, Carnival etc. Men är det bra bolag så ger jag tummen upp oavsett om jag själv har det eller ine, Holmen, Atlas och Digital Realty tycker jag verkar intressanta, kanske mer personer borde göra så hitta sin egen väg och inte följa strömmen och svälja allt med hull och… Läs mer »
Varför startar inte du en egen blogg där vi kan följa dina visdomsord?
Alltså jag har inte tiden eller intresset eller behovet av pengar från bloggande. Otroligt lite aktivitet från mig på Facebook, Twitter och Instagram med, Utan du får mina ’visdomsord’ här, smidigt och bra eller hur Gennert?
Beroende på hur mycket tid man vill välja så kan bloggande vara oerhört tidskrävande men man lär sig mycket också 😛 jag lägger väl ca 1-2 timmar per dag och den tiden hade jag kunnat tillbringa i soffan i stället.
Ha det fint!
Då du säger att aktier som du sålt alltid fortsätter uppåt så får du lura systemet genom att sälja dom och köpa mer investor istället.
//Sparslösarn
Vilken toppenide😹
Var någon som sa att man ska köpa det jag säljer och det stämmer nästan. Säljer oerhört sällan men då har det i regel fortsatt uppåt också
Tja Atlas tuffar på, så behåll. Så länge vi har en expanderande ekonomi och fler som vill ha det bättre i världen så kommer att gräva upp mineraler vara en vinnande bransch i minst lika stor grad som att sälja mode. Bygga infrastruktur är troligen stabilare över tid än kläder som påverkas av strömningar inom mode och nu även klimat- och hållbarhetsaspekter.
Håller med dig! Ett utmärkt exempel på Hackor och Spadar ser vi här 🤗